工业云市场 市场概要
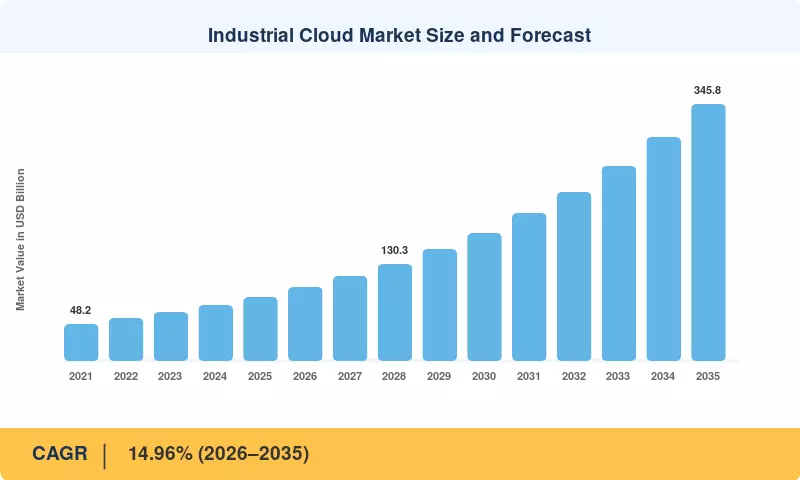
工业云市场在2025年的估值为851亿美元,预计在2026年达到986亿美元,然后在2035年扩展到3458亿美元,2026年至2035年的年均增长率为14.96%。两个政策催化剂支撑着这一轨迹。美国的《芯片与科学法案》承诺投入527亿美元用于国内半导体制造[9],为从第一台工具安装开始就设计为云连接的全新工厂奠定基础。在欧洲,自2025年9月起生效的《欧盟数据法》赋予工厂操作员对其连接机器生成的数据的可执行权利[5]。云支出已从IT预算转移到运营预算中。
传统工厂架构正在逐层拆解。本地历史记录系统、孤立的SCADA服务器和特定于站点的MES实例正在让位于制造云平台,这些平台在单一数据模型下结合了边缘网关、容器化分析和人工智能服务。超大规模的规模使得这一转变具有经济性:微软报告称,Azure在2025财年超过750亿美元的年收入[3],而这一能力的日益增长的份额通过与自动化供应商如西门子的联盟被打包用于运营技术工作负载[4]。
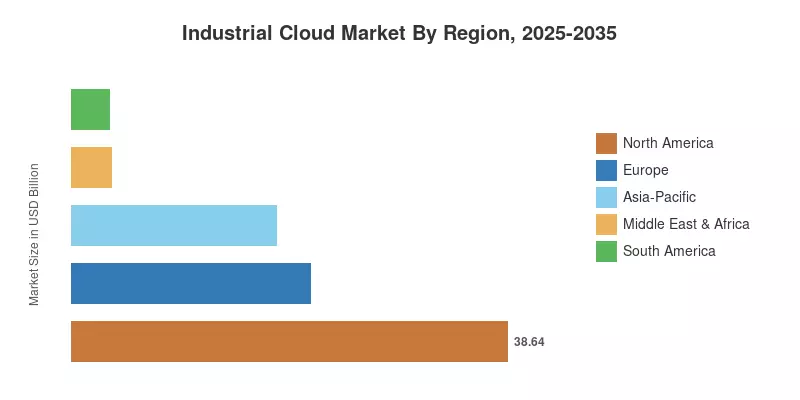
北美以45.4%的2025年收入领先,得益于密集的超大规模基础设施和重新回流的激励措施。亚太地区是增长最快的地区,预计到2035年年均增长率为21.4%,主要受中国智能工厂计划和印度电子制造推动。欧洲排名第二,增长受到主权云要求和NIS2指令的网络安全义务的影响[17]。在未来十年,竞争问题从谁托管工业数据转变为谁将其转化为工厂车间的自主决策。
关键报告要点
• 按提供方式
- 服务在2025年占工业云市场收入的54.6%,反映了连接异构工厂设备所需的集成努力
- 平台在2025年产生了386亿美元,资助数字双胞胎、人工智能工具和OT安全的研发
• 按服务模型
- 软件-即服务在2025年占有43.8%的市场份额,主要由云MES、质量和资产管理应用支撑
- 平台即服务是增长最快的模型,预计到2035年年均增长率为19.6%,因为工程师在低代码工具包上构建自定义应用
• 按部署方式
- 公共云在2025年占工业云市场的58.7%
- 私有云预计将以17.4%的年均增长率扩展,因为受监管行业对主权风险进行对冲
• 按最终用户垂直行业
- 石油和天然气在2025年占有26.3%的市场份额,得益于依赖云监控的远程井和管道
- 制药行业将以18.4%的年均增长率增长,受电子批记录和序列化要求的推动
• 按企业规模
- 大型企业通过多年、多地点的转型计划在2025年占有54.6%的市场份额
- 中小企业预计将以18.3%的年均增长率增长,因为按需付费模板消除了进入壁垒
• 按地区
- 北美在2025年占有45.4%的工业云市场收入
- 亚太地区在2035年前以21.4%的年均增长率领先增长
- 欧洲在2025年产生了212亿美元,主权云影响采购
市场规模和预测(2021–2035)
市场研究未来根据供应商收入披露、超大规模细分报告和最终用户支出调查,从底部建立了这一预测,然后与其对2025年全球公共云最终用户支出7234亿美元的估计等更广泛的云支出基准进行了自上而下的交叉验证。2021年至2024年的历史值反映了报告和建模的收入,2025年作为基年,2026年至2035年的值为工业云市场的预测。





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


