Embedded Security Markt (2026 - 2035)

Marktgröße, Marktanteil und Forschungsbericht zur Embedded Security nach Komponentenart (Hardware, Software, Dienstleistungen), nach Bereitstellung (Cloud, Vor-Ort), nach Anwendung (Zahlung, Authentifizierung, Inhaltschutz, Andere), nach Endnutzerbranche (Automobil, Gesundheitswesen, Unterhaltungselektronik, Telekommunikation, Luft- und Raumfahrt & Verteidigung, Andere) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Branchenprognose bis 2035.

Forecast Period
2026-2035
CAGR
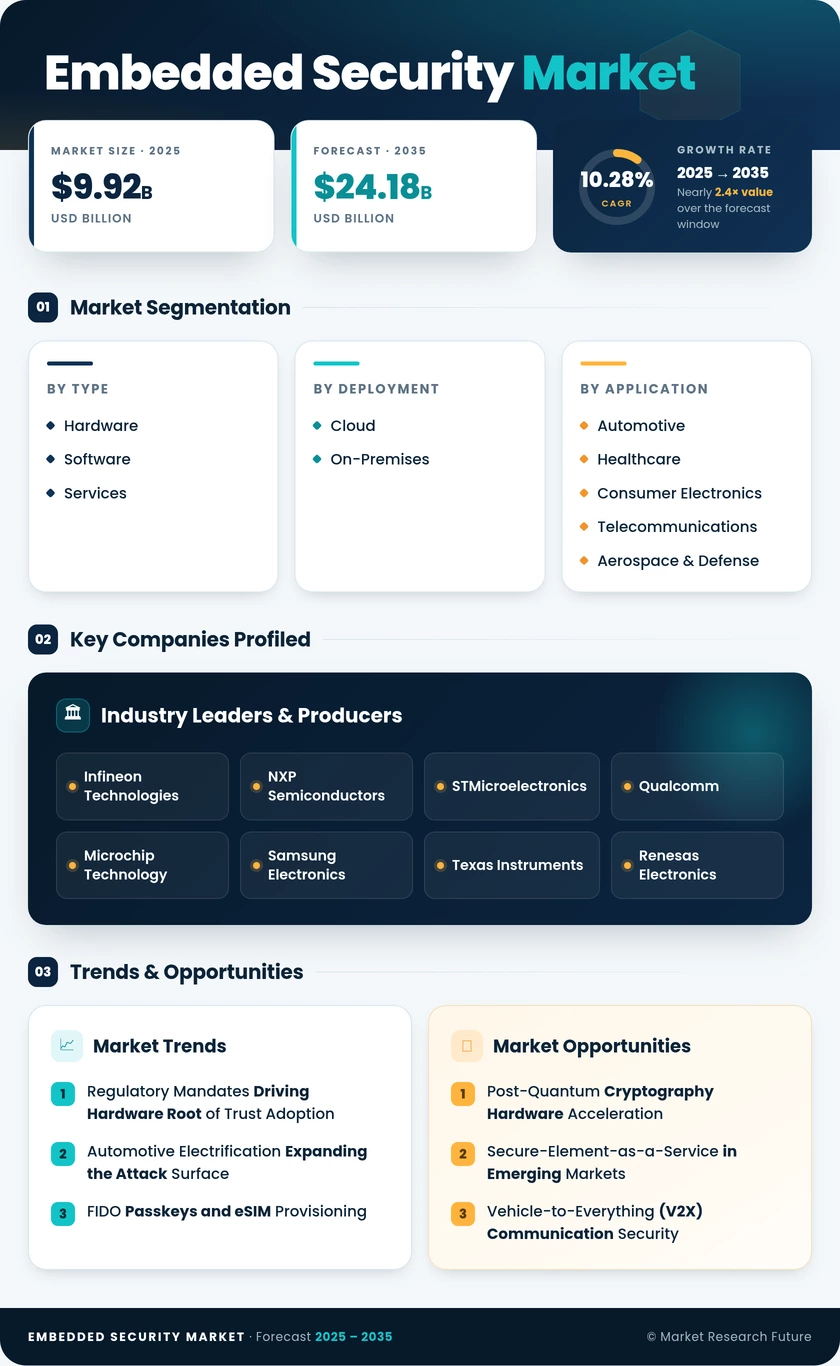
10.28%
2025 Market Size
USD 9.92 Billion (2025)
2035 Market Size
USD 24.18 Billion (2035)
Semiconductor & Electronics ● Updated August 24, 2026 Report ID: MRFR/SEM/32944-HCR | Pages: 100 | Author: Nirmit Biswas, Shubham Munde

Embedded Security Markt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für eingebettete Sicherheit im Jahr 2024 auf 7,371 Milliarden USD geschätzt. Die Branche für eingebettete Sicherheit wird voraussichtlich von 7,904 Milliarden USD im Jahr 2025 auf 15,87 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 7,22 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Embedded Security steht vor einem erheblichen Wachstum, das durch technologische Fortschritte und steigende Sicherheitsanforderungen vorangetrieben wird.

  • Die Integration von KI in Sicherheitslösungen transformiert die Landschaft der eingebetteten Sicherheit und verbessert die Bedrohungserkennung und Reaktionsfähigkeiten.\r\nNordamerika bleibt der größte Markt für eingebettete Sicherheit, während die Region Asien-Pazifik als das am schnellsten wachsende Gebiet aufgrund der zunehmenden Digitalisierung hervorgeht.\r\nIm Bereich der Unterhaltungselektronik steigt die Nachfrage nach sicheren Geräten, während der Automobilsektor ein rapides Wachstum bei eingebetteten Sicherheitslösungen verzeichnet.\r\nZunehmende Cybersecurity-Bedrohungen und die Verbreitung von intelligenten Geräten sind die Haupttreiber, die den Markt für eingebettete Sicherheit vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 7.371 (USD Milliarden)
2035 Marktgröße 15.87 (USD Milliarden)
CAGR (2025 - 2035) 7.22%

Hauptakteure

Arm Holdings (GB), Infineon Technologies (DE), NXP Semiconductors (NL), STMicroelectronics (FR), Microchip Technology (US), Texas Instruments (US), Renesas Electronics (JP), Gemalto (NL), Thales Group (FR)
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Embedded Security Markt Treiber

Adoption von Smart Devices

Die Verbreitung von Smart Devices in verschiedenen Sektoren ist ein entscheidender Treiber für den Markt für eingebettete Sicherheit. Mit der zunehmenden Vernetzung von Geräten steigt das Potenzial für Sicherheitsanfälligkeiten, was die Integration von eingebetteten Sicherheitslösungen erforderlich macht. Im Jahr 2025 wird die Anzahl der verbundenen Geräte voraussichtlich 30 Milliarden überschreiten, was eine riesige Landschaft für potenzielle Cyberbedrohungen schafft. Dieser Trend unterstreicht die Bedeutung der Implementierung von Sicherheitsmaßnahmen auf Geräteebene, um die Datenintegrität und den Datenschutz der Benutzer zu gewährleisten. Folglich priorisieren Hersteller eingebettete Sicherheitsfunktionen in ihren Produkten, was das Marktwachstum und die Innovation in Sicherheitstechnologien vorantreibt.

Fortschritte in der Kryptographie

Der Markt für eingebettete Sicherheit profitiert von erheblichen Fortschritten in der kryptografischen Technologie. Da der Bedarf an sicherer Kommunikation und Datenschutz zunimmt, werden innovative kryptografische Methoden entwickelt, um die Sicherheit eingebetteter Systeme zu verbessern. Im Jahr 2025 wird erwartet, dass der Markt für kryptografische Lösungen erheblich wächst, angetrieben durch die Nachfrage nach sicheren Transaktionen und Datenintegrität. Diese Fortschritte verbessern nicht nur die Sicherheitslage eingebetteter Geräte, sondern fördern auch das Vertrauen der Verbraucher in digitale Transaktionen. Folglich wird die Integration fortschrittlicher kryptografischer Techniken in eingebettete Sicherheitslösungen voraussichtlich ein entscheidender Faktor für die Expansion des Marktes sein.

Zunehmende Cybersecurity-Bedrohungen

Der Markt für eingebettete Sicherheit erlebt einen Anstieg der Nachfrage aufgrund der zunehmenden Häufigkeit und Komplexität von Cyberbedrohungen. Organisationen erkennen zunehmend die Notwendigkeit robuster Sicherheitsmaßnahmen zum Schutz sensibler Daten und kritischer Infrastrukturen. Im Jahr 2025 wird geschätzt, dass Cyberkriminalität Unternehmen jährlich über 10 Billionen Dollar kosten wird, was die Dringlichkeit für verbesserte Sicherheitslösungen unterstreicht. Dieses Umfeld zwingt Unternehmen, in Technologien zur eingebetteten Sicherheit zu investieren, die Geräte und Netzwerke vor potenziellen Sicherheitsverletzungen schützen können. Infolgedessen wird der Markt voraussichtlich ein signifikantes Wachstum erleben, angetrieben durch die Notwendigkeit fortschrittlicher Sicherheitsprotokolle und Lösungen, die Risiken im Zusammenhang mit Cyberbedrohungen effektiv mindern können.

Anforderungen an die Einhaltung von Vorschriften

Der Markt für eingebettete Sicherheit wird erheblich von der wachsenden Betonung der Einhaltung von Vorschriften in verschiedenen Sektoren beeinflusst. Regierungen und Aufsichtsbehörden erlassen strenge Richtlinien, um den Schutz sensibler Informationen und kritischer Infrastrukturen zu gewährleisten. Beispielsweise verlangen Vorschriften wie die Datenschutz-Grundverordnung (DSGVO) und das California Consumer Privacy Act (CCPA), dass Organisationen robuste Sicherheitsmaßnahmen ergreifen. Da die Einhaltung eine gesetzliche Verpflichtung wird, sind Unternehmen gezwungen, in Lösungen zur eingebetteten Sicherheit zu investieren, um hohe Geldstrafen und Reputationsschäden zu vermeiden. Dieser Trend wird voraussichtlich das Marktwachstum antreiben, da Organisationen ihre Sicherheitspraktiken an den regulatorischen Standards ausrichten möchten.

Wachsende Nachfrage nach sicheren Zahlungslösungen

Der Markt für eingebettete Sicherheit verzeichnet einen bemerkenswerten Anstieg der Nachfrage nach sicheren Zahlungslösungen, insbesondere im Kontext digitaler Transaktionen. Mit dem Aufstieg des E-Commerce und mobiler Zahlungsplattformen ist der Bedarf an sicheren eingebetteten Sicherheitsmaßnahmen von größter Bedeutung geworden. Im Jahr 2025 wird der Markt für digitale Zahlungen voraussichtlich über 10 Billionen Dollar erreichen, was die entscheidende Rolle der Sicherheit bei der Ermöglichung sicherer Transaktionen betont. Da Verbraucher sich zunehmend der Sicherheitsrisiken bewusst werden, sind Unternehmen gezwungen, eingebettete Sicherheitsfunktionen in ihren Zahlungssystemen zu implementieren, um sensible Finanzinformationen zu schützen. Dieser Trend wird voraussichtlich Innovation und Wachstum im Markt für eingebettete Sicherheit vorantreiben.

Einblicke in Marktsegmente

Nach Anwendung: Unterhaltungselektronik (Größter) vs. Automobil (Schnellstwachsende)

Der Markt für eingebettete Sicherheit wird maßgeblich von den Anwendungssegmenten Unterhaltungselektronik und Automobil geprägt. Die Unterhaltungselektronik hält den größten Anteil an diesem Markt, angetrieben durch die umfangreiche Nutzung von Smart-Geräten und dem zunehmenden Bedarf an sicherheitslösungen, die Benutzerdaten und Privatsphäre schützen. Anwendungen wie Smartphones, Smart-TVs und tragbare Technologien dominieren diesen Bereich und zeigen eine signifikante Nachfrage nach eingebetteten Sicherheitsfunktionen in verschiedenen Verbrauchergeräten. Im Gegensatz dazu verzeichnet der Automobilsektor ein rapides Wachstum, da vernetzte Fahrzeuge sich weiterentwickeln und fortschrittliche Sicherheitsmaßnahmen erforderlich sind, um die Fahrzeugsysteme vor Cyber-Bedrohungen zu schützen. Dieser Übergang von traditionellen zu vernetzten Fahrzeugen treibt das Automobilsegment voran und macht es zur am schnellsten wachsenden Anwendung im Markt für eingebettete Sicherheit.

Unterhaltungselektronik (Dominant) vs. Automobil (Aufkommend)

Die Unterhaltungselektronik wird als die dominante Anwendung im Markt für eingebettete Sicherheit angesehen, gekennzeichnet durch eine Vielzahl von Geräten, die von Smartphones bis hin zu Smart-Home-Gadgets reichen. Dieses Segment priorisiert die Privatsphäre der Benutzer und erfordert robuste Lösungen für eingebettete Sicherheit, die sich an verschiedene Bedrohungen anpassen können. Die Integration dieser Sicherheitsfunktionen erhöht nicht nur das Vertrauen der Verbraucher, sondern gewährleistet auch die Einhaltung strenger Vorschriften. In der Zwischenzeit entwickelt sich der Automobilsektor schnell, angetrieben durch den Anstieg autonomer Fahrzeuge und vernetzter Technologien. Dieses Segment verlangt nach innovativen Sicherheitsmaßnahmen, um sich gegen anspruchsvolle Cyber-Bedrohungen zu schützen, wie z.B. sichere Software-Updates und Datenschutzprotokolle. Da Fahrzeuge zunehmend vernetzt werden, ist der Bedarf an eingebetteten Sicherheitslösungen, die Integrität und Sicherheit gewährleisten, von größter Bedeutung und positioniert dieses Segment als einen entscheidenden Fokus für zukünftige Marktentwicklungen.

Nach Komponente: Hardware (Größter) vs. Software (Schnellstwachsende)

Im Markt für eingebettete Sicherheit ist das Komponentensegment hauptsächlich in Hardware, Software und Dienstleistungen unterteilt. Unter diesen hält die Hardware den größten Marktanteil aufgrund ihrer entscheidenden Rolle bei der Gewährleistung der physischen Sicherheit von Geräten und Systemen. In der Zwischenzeit gewinnt das Softwaresegment schnell an Bedeutung und zeigt ein signifikantes Wachstumspotenzial, da Organisationen zunehmend Cybersecurity-Maßnahmen in ihren eingebetteten Systemen priorisieren, was einen Wandel hin zu virtuellen Sicherheitsmethoden verdeutlicht.

Software (Dominant) vs. Dienstleistung (Aufkommend)

Die Softwarekomponente im Markt für eingebettete Sicherheit wird als dominante Kraft anerkannt, da sie anpassungsfähig und relevant in einer digital zentrierten Welt ist. Sie bietet fortschrittliche Verschlüsselungsalgorithmen, robuste Authentifizierungsprotokolle und kritische Software-Updates, die Geräte gegen sich entwickelnde Bedrohungen absichern. Auf der anderen Seite wird das Dienstleistungssegment, obwohl es derzeit aufkommend ist, zunehmend essenziell, da Organisationen integrierte Sicherheitslösungen und fortlaufende Unterstützung benötigen, um komplexe Umgebungen eingebetteter Systeme zu verwalten. Diese sich entwickelnde Landschaft zwingt Unternehmen dazu, sowohl in Software als auch in Dienstleistungen zu investieren, wodurch sie als komplementäre Komponenten zur Sicherung digitaler Infrastrukturen positioniert werden.

Nach Endnutzung: Private Nutzung (Größter) vs. Regierungsnutzung (Schnellstwachsende)

Der Markt für eingebettete Sicherheit ist durch eine vielfältige Segmentierung basierend auf der Endnutzung gekennzeichnet, wobei die private Nutzung derzeit den größten Marktanteil hält. Da Verbraucher zunehmend persönliche und Datensicherheit priorisieren, treibt die Einführung von eingebetteten Sicherheitslösungen in persönlichen Geräten und Anwendungen ein signifikantes Wachstum in diesem Segment voran. In der Zwischenzeit entwickelt sich die Regierungsnutzung, obwohl sie einen kleineren Marktanteil hat, als das am schnellsten wachsende Segment aufgrund steigender Bedrohungen für die nationale Sicherheit und dem Bedarf an sicheren Kommunikationssystemen. Entscheidungsträger investieren stark in Sicherheitstechnologien für kritische Infrastrukturen.

Private Nutzung: Dominant vs. Regierungsnutzung: Aufkommend

Das Segment der privaten Nutzung im Markt für eingebettete Sicherheit ist durch eine starke Nachfrage nach sicheren Geräten unter einzelnen Verbrauchern gekennzeichnet. Dieses Segment umfasst Lösungen für eingebettete Sicherheit in Smartphones, Smart-Geräten und tragbarer Technologie, die eine technikaffine Bevölkerung bedienen, die Sicherheit gegen Datenverletzungen und Identitätsdiebstahl priorisiert. Im Gegensatz dazu ist das Segment der Regierungsnutzung durch schnell steigende Investitionen in fortschrittliche Sicherheitstechnologien gekennzeichnet, die darauf abzielen, nationale Interessen und sensible Daten gegen Cyber-Bedrohungen zu schützen. Das Wachstum in diesem Segment wird durch Regierungsinitiativen gefördert, die darauf abzielen, die Cybersecurity-Fähigkeiten zu verbessern, wodurch es zu einer aufkommenden Kraft im Markt für eingebettete Sicherheit wird.

Nach Bereitstellungstyp: Vor Ort (Größter) vs. Cloud-basiert (Schnellstwachsende)

Im Markt für eingebettete Sicherheit zeigt die Verteilung der Bereitstellungstypen eine starke Präferenz für Vor-Ort-Lösungen. Dieses Segment erfasst einen signifikanten Großteil des Marktanteils, da es Organisationen anspricht, die Datenkontrolle, Sicherheit und Compliance priorisieren. Vor-Ort-Lösungen stellen sicher, dass sensible Daten innerhalb der Infrastruktur der Organisation bleiben, wodurch die Risiken im Zusammenhang mit externen Schwachstellen verringert werden. Im Gegensatz dazu gewinnt das Cloud-basierte Segment an Bedeutung, da Unternehmen zunehmend die digitale Transformation annehmen. Cloud-basierte Bereitstellungen erleben ein rapides Wachstum, das durch die Nachfrage nach Skalierbarkeit, Flexibilität und Kosteneffizienz vorangetrieben wird. Faktoren wie der Anstieg von IoT-Geräten, Remote-Arbeit und der Bedarf an nahtlosem Datenzugang treiben Cloud-basierte Lösungen dazu, unverzichtbar in modernen Sicherheitsstrategien zu werden.

Bereitstellungstyp: Vor Ort (Dominant) vs. Cloud-basiert (Aufkommend)

Der Bereitstellungstyp Vor Ort ist durch seine Robustheit und Kontrolle gekennzeichnet, was ihn zur dominanten Wahl für Branchen mit strengen Sicherheitsanforderungen macht. Organisationen, die Vor-Ort-Lösungen nutzen, profitieren davon, ihre eigenen Sicherheitsrahmen aufrechtzuerhalten, was eine strenge Einhaltung der Branchenvorschriften erleichtert. Dieses Modell richtet sich an Unternehmen, die hohe Anpassungslevels verlangen und die Ressourcen haben, ihre Infrastruktur effektiv zu verwalten. Auf der anderen Seite entwickeln sich Cloud-basierte Lösungen als beliebte Alternative, insbesondere bei kleinen bis mittelständischen Unternehmen, die ihre Betriebskosten senken möchten. Die zunehmende Akzeptanz von Cloud-basierten Lösungen für eingebettete Sicherheit wird durch ihre einfache Bereitstellung und Verwaltung gefördert. Sie bieten Skalierbarkeit, die es Unternehmen ermöglicht, ihre Fähigkeiten basierend auf der Nachfrage anzupassen und eine agilere Sicherheitslage zu fördern, die mit der sich ständig weiterentwickelnden Risikolandschaft übereinstimmt.

Erhalten Sie detailliertere Einblicke zu Embedded Security Markt Kostenloses Muster anfordern

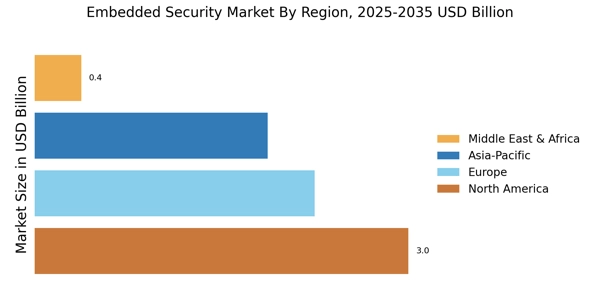
Regionale Einblicke

Nordamerika: Innovations- und Investitionszentrum

Nordamerika ist der größte Markt für eingebettete Sicherheit und hält etwa 40 % des globalen Anteils. Das Wachstum der Region wird durch die steigende Nachfrage nach sicheren IoT-Geräten, strenge regulatorische Anforderungen und erhebliche Investitionen in Cybersicherheit vorangetrieben. Die USA führen diesen Markt an, gefolgt von Kanada, da beide Länder fortschrittliche Sicherheitsmaßnahmen in der Technologieentwicklung priorisieren. Die Wettbewerbslandschaft wird von Schlüsselakteuren wie Microchip Technology, Texas Instruments und Arm Holdings dominiert. Diese Unternehmen stehen an der Spitze der Innovation und bieten hochmoderne Lösungen, die verschiedenen Sektoren, einschließlich Automobil, Gesundheitswesen und Verbraucherelektronik, gerecht werden. Die Präsenz etablierter Firmen und eines robusten Startup-Ökosystems verbessert weiter die Marktdynamik der Region. Die Anwesenheit von Marktprognostikern für eingebettete Systeme und Unternehmen für eingebettete Systeme in Arizona verbessert den Markt für eingebettete Sicherheit.

Europa: Regulierungsgetriebenes Marktwachstum

Europa ist der zweitgrößte Markt für eingebettete Sicherheit und macht etwa 30 % des globalen Anteils aus. Das Wachstum der Region wird durch strenge Vorschriften wie die Datenschutz-Grundverordnung (DSGVO) und das europäische Cybersicherheitsgesetz vorangetrieben, die verbesserte Sicherheitsmaßnahmen in allen Branchen vorschreiben. Länder wie Deutschland und Frankreich führen diesen Trend an und konzentrieren sich auf die Entwicklung sicherer Technologien und die Einhaltung regulatorischer Standards. Die Wettbewerbslandschaft umfasst große Akteure wie Infineon Technologies und STMicroelectronics, die entscheidend zur Förderung von Innovationen beitragen. Die Präsenz einer starken Fertigungsbasis und ein Fokus auf F&E in Lösungen zur eingebetteten Sicherheit festigen Europas Position weiter. Zusammenarbeit zwischen Regierungen und Industrie zielt darauf ab, Sicherheitsprotokolle zu verbessern und ein widerstandsfähiges Marktumfeld zu gewährleisten.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Asien-Pazifik verzeichnet ein rapides Wachstum im Markt für eingebettete Sicherheit und hält etwa 25 % des globalen Anteils. Die Expansion der Region wird durch die zunehmende Akzeptanz intelligenter Geräte, staatliche Initiativen zur Förderung der digitalen Sicherheit und ein wachsendes Bewusstsein für Cyberbedrohungen vorangetrieben. Länder wie Japan und China stehen an der Spitze und investieren stark in sichere Technologien zur Unterstützung ihrer aufstrebenden digitalen Wirtschaften. Die Wettbewerbslandschaft ist durch die Präsenz von Schlüsselakteuren wie NXP Semiconductors und Renesas Electronics gekennzeichnet. Diese Unternehmen konzentrieren sich darauf, innovative Lösungen zu entwickeln, die auf die Bedürfnisse des lokalen Marktes zugeschnitten sind. Die vielfältige technologische Landschaft der Region und die zunehmende Zusammenarbeit zwischen öffentlichen und privaten Sektoren werden voraussichtlich das Marktwachstum und die Sicherheitsstandards weiter verbessern.

Naher Osten und Afrika: Ressourcenreiche Region mit wachsender Nachfrage

Die Region Naher Osten und Afrika entwickelt sich zu einem bedeutenden Akteur im Markt für eingebettete Sicherheit und macht etwa 5 % des globalen Anteils aus. Das Wachstum wird durch zunehmende Investitionen in intelligente Infrastruktur, staatliche Initiativen zur Verbesserung der Cybersicherheit und eine steigende Nachfrage nach sicheren IoT-Anwendungen vorangetrieben. Länder wie die VAE und Südafrika führen diesen Trend an und konzentrieren sich auf die Entwicklung robuster Sicherheitsrahmen zur Unterstützung ihrer digitalen Transformationsagenda. Die Wettbewerbslandschaft entwickelt sich weiter, wobei lokale und internationale Akteure um Marktanteile konkurrieren. Unternehmen wie Thales Group und Gemalto sind aktiv daran beteiligt, fortschrittliche Sicherheitslösungen anzubieten, die auf regionale Bedürfnisse zugeschnitten sind. Die wachsende Betonung der Cybersicherheit in sowohl öffentlichen als auch privaten Sektoren wird voraussichtlich weitere Investitionen und Innovationen im Markt für eingebettete Sicherheit vorantreiben.

Embedded Security Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für eingebettete Sicherheit ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage nach sicherer Konnektivität in verschiedenen Sektoren, einschließlich Automobil, IoT und Verbraucherelektronik, vorangetrieben wird. Schlüsselakteure wie Arm Holdings (GB), Infineon Technologies (DE) und NXP Semiconductors (NL) positionieren sich strategisch durch Innovation und Partnerschaften. Arm Holdings (GB) konzentriert sich auf die Entwicklung fortschrittlicher Sicherheitsarchitekturen, die den wachsenden Bedürfnissen von IoT-Geräten gerecht werden, während Infineon Technologies (DE) seine Expertise in Sicherheitslösungen für Automobile betont, insbesondere im Kontext von Elektrofahrzeugen. NXP Semiconductors (NL) stärkt seine Marktpräsenz durch strategische Kooperationen, die darauf abzielen, Sicherheitsfunktionen in seine Halbleiterangebote zu integrieren, und schafft damit ein wettbewerbsfähiges Umfeld, das technologische Fortschritte und kundenorientierte Lösungen priorisiert. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion und optimieren die Lieferketten, um die Betriebseffizienz und Reaktionsfähigkeit auf die Marktnachfrage zu verbessern. Der Markt für eingebettete Sicherheit scheint moderat fragmentiert zu sein, mit einer Mischung aus etablierten Akteuren und aufstrebenden Startups. Diese Struktur ermöglicht eine Vielzahl von Innovationen und Wettbewerbsstrategien, da Schlüsselakteure ihre Stärken nutzen, um Marktanteile zu gewinnen und auf sich entwickelnde Verbraucherbedürfnisse zu reagieren.
Im August kündigte Infineon Technologies (DE) eine strategische Partnerschaft mit einem führenden Automobilhersteller an, um die nächste Generation sicherer Mikrocontroller für Elektrofahrzeuge zu entwickeln. Diese Zusammenarbeit ist bedeutend, da sie Infineons Engagement zur Verbesserung der Sicherheit im sich schnell entwickelnden Automobilsektor unterstreicht, insbesondere da die Branche sich in Richtung Elektrifizierung und zunehmende Vernetzung bewegt. Die Partnerschaft wird voraussichtlich Infineons Position als Marktführer in Sicherheitslösungen für Automobile stärken, was mit dem breiteren Trend zur Integration fortschrittlicher Sicherheitsfunktionen in Fahrzeugarchitekturen übereinstimmt.
Im September brachte NXP Semiconductors (NL) eine neue Reihe von sicheren Elementen auf den Markt, die speziell für IoT-Anwendungen entwickelt wurden und verbesserte Sicherheitsprotokolle und einfache Integration betonen. Diese Produkteinführung ist entscheidend, da sie die wachsenden Bedenken hinsichtlich der Sicherheitsanfälligkeiten von IoT adressiert. Durch den Fokus auf sichere Elemente erweitert NXP nicht nur sein Produktportfolio, sondern verstärkt auch sein Engagement, robuste Sicherheitslösungen anzubieten, die den Anforderungen einer zunehmend vernetzten Welt gerecht werden.
Im Oktober stellte Arm Holdings (GB) eine neue Sicherheitsarchitektur vor, die darauf abzielt, Edge-Geräte vor aufkommenden Cyberbedrohungen zu schützen. Diese Entwicklung ist entscheidend, da sie Arms proaktive Herangehensweise an die Sicherheitsherausforderungen widerspiegelt, die durch die Verbreitung von Edge-Computing entstehen. Durch die Verbesserung seines Sicherheitsangebots wird Arm voraussichtlich seine Wettbewerbsfähigkeit auf dem Markt stärken und Hersteller ansprechen, die ihre Geräte gegen anspruchsvolle Angriffe schützen möchten.
Im Oktober zeigt der Markt für eingebettete Sicherheit Trends, die die Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz betonen. Strategische Allianzen unter Schlüsselakteuren prägen zunehmend die Wettbewerbslandschaft und fördern Innovation und kollaborative Lösungen. Der Übergang von preisbasierter Konkurrenz zu einem Fokus auf technologische Differenzierung und Zuverlässigkeit der Lieferkette wird zunehmend offensichtlich. Unternehmen, die Innovation und Anpassungsfähigkeit priorisieren, werden voraussichtlich in diesem sich entwickelnden Markt gedeihen, da die Nachfrage nach sicheren, zuverlässigen und effizienten Lösungen weiter wächst.

Zu den wichtigsten Unternehmen im Embedded Security Markt-Markt gehören

Branchenentwicklungen

  • Q2 2024: Infineon bringt neuen SLE 78 Sicherheitscontroller für eingebettete Anwendungen auf den Markt Infineon Technologies gab die Einführung seines SLE 78 Sicherheitscontrollers bekannt, der für die eingebettete Sicherheit in IoT- und Automobilgeräten entwickelt wurde und über fortschrittliche kryptografische Fähigkeiten und hardwarebasierte Schutzmaßnahmen verfügt.
  • Q2 2024: CryptoQuantique geht Partnerschaft mit Renesas ein, um quantengetriebene eingebettete Sicherheit für IoT-Chips bereitzustellen CryptoQuantique und Renesas Electronics haben eine strategische Partnerschaft geschlossen, um quantengetriebene Lösungen zur eingebetteten Sicherheit in die Mikrocontroller von Renesas zu integrieren und den Geräteschutz für IoT-Implementierungen zu verbessern.
  • Q2 2024: NXP Semiconductors stellt neues EdgeLock SE050H sicheres Element für industrielle IoT-Anwendungen vor NXP Semiconductors brachte das EdgeLock SE050H auf den Markt, einen sicheren Element-Chip, der auf industrielle IoT-Anwendungen abzielt und hardwarebasierte Vertrauenswürdigkeit sowie Unterstützung für post-quanten kryptografische Standards bietet.
  • Q3 2024: Thales erweitert das Forschungs- und Entwicklungszentrum für eingebettete Sicherheit in Singapur Thales gab die Eröffnung einer neuen F&E-Einrichtung in Singapur bekannt, die sich auf die Entwicklung eingebetteter Sicherheitslösungen für Smartcards, Automobile und IoT-Geräte konzentriert.
  • Q3 2024: Schweizer Startup Securosys sichert sich 25 Millionen USD, um Module für eingebettete Sicherheit für Fintech und IoT zu skalieren Securosys sicherte sich 25 Millionen USD in einer Serie-B-Finanzierung, um die Produktion und den globalen Einsatz seiner Module für eingebettete Sicherheit zu beschleunigen, die auf die Märkte für Fintech, IoT und Cloud-Infrastruktur abzielen.
  • Q3 2024: Microchip Technology erwirbt SecureIC, um das Portfolio für eingebettete Sicherheit zu erweitern Microchip Technology hat die Übernahme von SecureIC, einem französischen Unternehmen für eingebettete Sicherheit, abgeschlossen, um sein Angebot an sicheren Mikrocontrollern und hardwarebasierten Sicherheitsmodulen für die Automobil- und Industriesektoren zu stärken.
  • Q4 2024: STMicroelectronics bringt das STM32Trust-Sicherheitsökosystem für eingebettete Geräte auf den Markt STMicroelectronics stellte STM32Trust vor, ein umfassendes Sicherheitsökosystem für seine STM32-Mikrocontroller-Familie, das Hardware- und Software-Tools für sicheren Boot, Authentifizierung und Datenschutz bietet.
  • Q4 2024: Samsung Electronics geht Partnerschaft mit Synopsys ein, um fortschrittliche eingebettete Sicherheits-IP in nächste Generation Chips zu integrieren Samsung Electronics gab eine Partnerschaft mit Synopsys bekannt, um das geistige Eigentum für eingebettete Sicherheit von Synopsys in seine kommenden Chipsätze zu integrieren, um den Schutz gegen Hardware-Cyberbedrohungen zu verbessern.
  • Q1 2025: Texas Instruments stellt neue Funktionen zur eingebetteten Sicherheit in Sitara AM62x-Prozessoren vor Texas Instruments brachte aktualisierte Sitara AM62x-Prozessoren mit verbesserten Funktionen zur eingebetteten Sicherheit auf den Markt, darunter sicheren Boot, hardwarebasierte Kryptografie und Manipulationserkennung für industrielle und automobile Anwendungen.
  • Q1 2025: Renesas Electronics eröffnet neues Innovationslabor für eingebettete Sicherheit in Tokio Renesas Electronics eröffnete ein neues Innovationslabor in Tokio, das sich der Entwicklung der nächsten Generation von Lösungen zur eingebetteten Sicherheit für die Märkte für Automobile, Industrie und Verbraucherelektronik widmet.
  • Q2 2025: Swissbit erwirbt das Startup für eingebettete Sicherheit HSM Solutions Swissbit, ein Anbieter von Speicher- und Sicherheitslösungen, erwarb HSM Solutions, um sein Portfolio an eingebetteten Hardware-Sicherheitsmodulen für industrielle und IoT-Anwendungen zu erweitern.
  • Q2 2025: Infineon Technologies gewinnt einen wichtigen Vertrag zur Lieferung von Chips für eingebettete Sicherheit für die Einführung von Smart Metern in Europa Infineon Technologies sicherte sich einen mehrjährigen Vertrag zur Bereitstellung von Chips für eingebettete Sicherheit für eine großangelegte Einführung von Smart Metern in mehreren europäischen Ländern, um die sichere Übertragung von Energiedaten zu unterstützen.

Zukunftsaussichten

Embedded Security Markt Zukunftsaussichten

Der Markt für Embedded Security wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 7,22 % wachsen, angetrieben durch die zunehmende IoT-Adoption, regulatorische Compliance und steigende Cybersecurity-Bedrohungen.

Neue Möglichkeiten liegen in:

  • Entwicklung fortschrittlicher biometrischer Authentifizierungssysteme für mobile Geräte.
  • Integration von eingebetteter Sicherheit in Automobilsysteme zur Verbesserung der Sicherheit.
  • Erweiterung sicherer Zahlungslösungen in E-Commerce-Plattformen.

Bis 2035 wird erwartet, dass der Markt für Embedded Security robust ist, angetrieben durch Innovation und steigende Nachfrage nach Sicherheitslösungen.

Marktsegmentierung

Markt für eingebettete Sicherheit - Ausblick nach Endverwendung

  • Privater Gebrauch
  • Kommerzieller Gebrauch
  • Staatlicher Gebrauch

Markt für eingebettete Sicherheit - Ausblick nach Komponenten

  • Hardware
  • Software
  • Dienstleistung

Markt für eingebettete Sicherheit - Ausblick nach Anwendungen

  • Unterhaltungselektronik
  • Automobil
  • Industrie
  • Gesundheitswesen
  • Telekommunikation

Markt für eingebettete Sicherheit - Ausblick nach Bereitstellungstypen

  • Vor Ort
  • Cloud-basiert

Berichtsumfang

MARKTGRÖSSE 2024 7,371 (Milliarden USD)
MARKTGRÖSSE 2025 7,904 (Milliarden USD)
MARKTGRÖSSE 2035 15,87 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 7,22 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen, die profiliert werden Arm Holdings (GB), Infineon Technologies (DE), NXP Semiconductors (NL), STMicroelectronics (FR), Microchip Technology (US), Texas Instruments (US), Renesas Electronics (JP), Gemalto (NL), Thales Group (FR)
Abgedeckte Segmente Anwendung, Komponente, Endverwendung, Bereitstellungstyp, regional
Wichtige Marktchancen Integration fortschrittlicher kryptografischer Lösungen in IoT-Geräte verbessert die Sicherheit im Markt für eingebettete Sicherheit.
Wichtige Marktdynamiken Steigende Nachfrage nach sicheren IoT-Geräten treibt Innovation und Wettbewerb im Markt für eingebettete Sicherheit voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Wie vergleicht sich ARM TrustZone für eingebettete Sicherheit mit diskreten TPM-Chips für IoT-Anwendungen?
ARM TrustZone integriert eine sichere Welt direkt in den Prozessor, wodurch die Notwendigkeit eines separaten Chips entfällt, was die BOM-Kosten und den Platz auf der Platine um etwa 15–20% senkt [20]. Diskrete TPMs bieten zertifizierten Manipulationsschutz zu höheren Kosten. Die meisten Designer des Marktes für eingebettete Sicherheit kombinieren jetzt TrustZone mit einem leichten sicheren Element für hybriden Schutz.
Welche Beschaffungskriterien sollten Käufer priorisieren, wenn sie Hardware-Sicherheitsmodule für IoT auswählen?
Priorisieren Sie die Common Criteria EAL4+ oder SESIP Level 3-Zertifizierung, die Bereitschaft von PQC-Algorithmen und cloudbasierte Lebenszyklusmanagement-APIs [14]. Anbieterbindung ist ein Risiko, daher sollte die Interoperabilität mit mindestens zwei Bereitstellungsplattformen bestätigt werden.
Wie wird der Markt für eingebettete Sicherheit von der RISC-V-Adoption betroffen sein?
Die offene ISA von RISC-V ermöglicht benutzerdefinierte Sicherheits-erweiterungen wie Hex Fives MultiZone, was ARM TrustZone herausfordert, die Dominanz in der eingebetteten Sicherheit zu behalten [9]. Bis 2030 könnten RISC-V sichere Enklaven 12–15% neuer eingebetteter Designs erfassen und den Wettbewerbsdruck auf die etablierten Anbieter erhöhen.
Welche Integrationsherausforderungen haben OEMs, wenn sie kryptografische Beschleunigung in eingebettete Prozessoren für Legacy-Produkte hinzufügen?
Legacy-Platinen fehlen oft die Busbandbreite und den Speicherplatz für Krypto-Co-Prozessoren, was vollständige Neugestaltungen anstelle von einfachen Upgrades erforderlich macht [13]. Die Zertifizierungsneutests fügen 6–12 Monate und über 200.000 USD pro SKU zu den Projektzeitplänen hinzu.
Wie geht der Markt für eingebettete Sicherheit mit den Risiken von Fälschungen in der Lieferkette um?
Sichere Bereitstellung auf Wafer-Ebene brennt einzigartige Geräteidentitäten ein, die Komponenten in der gesamten Lieferkette authentifizieren [22]. In Kombination mit blockchain-gestützten digitalen Produktpässen reduziert dieser Ansatz die Fälschungsinfiltration um über 90%.
Welche Rolle spielen sicheres Booten und Firmware-Signierung für eingebettete Systeme in der Sicherheit von Over-the-Air-Updates?
Sicheres Booten überprüft die Integrität der Firmware bei jedem Stromzyklus, während die Codesignierung sicherstellt, dass nur authentifizierte Updates installiert werden [3]. Zusammen schaffen sie eine Vertrauenskette, die bösartige OTA-Payloads blockiert – entscheidend für Automobil- und Medizinprodukte.
Wie passen sich Anbieter des Marktes für eingebettete Sicherheit an Preisgestaltungsmodelle für kostensensible Verbraucher-IoT an?
Anbieter bieten Bereitstellungsgebühren pro Einheit von bis zu 0,02 USD durch plattformbasierte Modelle an, die hohe Vorab-NRE-Kosten ersetzen [1]. Diese SaaS-ähnliche Preisgestaltung ermöglicht es Verbraucher-IoT-OEMs, eine Hardware-Wurzel des Vertrauens für IoT-Geräte einzubetten, ohne signifikante Auswirkungen auf die BOM.
Autor
Author
Author Profile
Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Co-Author
Co-Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry standards publications, cybersecurity frameworks, and authoritative technology organizations. Key sources included the National Institute of Standards and Technology (NIST), European Union Agency for Cybersecurity (ENISA), U.S. Department of Homeland Security (DHS) Cybersecurity and Infrastructure Security Agency (CISA), National Cyber Security Centre (NCSC-UK), Federal Office for Information Security (BSI-Germany), Internet of Things Security Foundation (IoTSF), GlobalPlatform, Trusted Computing Group (TCG), Industrial Internet Consortium (IIC), IEEE Standards Association, ISO/IEC JTC 1/SC 27 (Information Security, Cybersecurity and Privacy Protection), U.S. Federal Trade Commission (FTC), European Commission DG CONNECT, Japan's Ministry of Internal Affairs and Communications (MIC), China's Cyberspace Administration (CAC), National Vulnerability Database (NVD), Common Criteria for Information Technology Security Evaluation (Common Criteria Portal), and semiconductor industry association reports from SIA (Semiconductor Industry Association), ESIA (European Semiconductor Industry Association), and JEITA (Japan Electronics and Information Technology Industries Association). These sources were used to collect regulatory compliance data, security certification standards, threat intelligence reports, IoT adoption statistics, and market landscape analysis for hardware security modules, secure elements, trusted execution environments, and cryptographic solutions across consumer electronics, automotive, industrial, healthcare, and telecommunications applications.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of engineering, chief security architects, heads of product management, and business development directors from semiconductor manufacturers, embedded security IP providers, and secure component OEMs were examples of supply-side sources. Chief information security officers (CISOs), IoT solution architects, automotive cybersecurity engineers, industrial control system security managers, and procurement leads from consumer electronics, automotive, industrial automation, healthcare, and telecommunications companies were among the demand-side sources. Primary research verified product development roadmaps for secure microcontrollers and hardware security modules, validated market segmentation across hardware/software/services components, and obtained information on pricing models, implementation difficulties, and compliance-driven procurement dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (29%), Asia-Pacific (28%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis across secure hardware components. The methodology included:

Identification of 50+ key manufacturers and IP vendors across North America, Europe, Asia-Pacific, and Latin America

Product mapping across hardware security modules (HSMs), secure elements, trusted platform modules (TPMs), secure microcontrollers, and cryptographic software/services

Analysis of reported and modeled annual revenues specific to embedded security product portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by application segment and region) and top-down (manufacturer revenue validation and supply chain verification) approaches to derive segment-specific valuations for consumer electronics, automotive, industrial, healthcare, and telecommunications verticals

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.