Digital Power Utility Market Summary
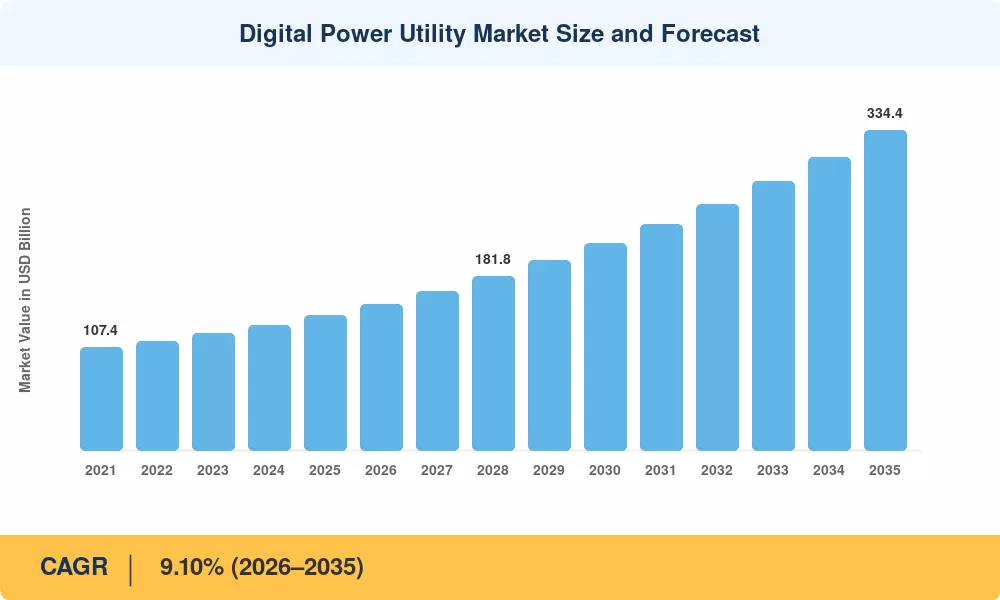
Der Markt für digitale Energieversorger wurde im Jahr 2025 auf 140,80 Milliarden US-Dollar geschätzt und soll im Jahr 2026 152,70 Milliarden US-Dollar erreichen, bevor er bis 2035 auf 334,40 Milliarden US-Dollar ansteigt, was einer durchschnittlichen jährlichen Wachstumsrate von 9,10 % im Prognosezeitraum 2026–2035 entspricht. Zwei Katalysatoren verankern diesen Kurs: das 20,5 Milliarden US-Dollar schwere Programm „Grid Resilience and Innovation Partnerships“ des US-Energieministeriums, das Bundesgelder in digitalisierte Vertriebsnetze fließen lässt, und die überarbeitete Energieeffizienzrichtlinie der EU, die bis 2030 eine Echtzeit-Verbrauchstransparenz für alle Versorgungsunternehmen in den Mitgliedsstaaten vorschreibt[1][2]. Zusammen wandeln diese politischen Rahmenwerke einst diskretionäre IT-Ausgaben in Compliance-gesteuerte Kapitalausgaben im gesamten Markt für digitale Energieversorger um.
Veraltete SCADA-Architekturen und manuelle Zählerablese-Workflows weichen cloudnativen Plattformen, die künstliche Intelligenz mit hochdichtem IoT verbindenSensorArrays. Versorgungsunternehmen, die einst 2–3 % des Umsatzes für Technologie veranschlagten, stellen jetzt 6–8 % bereit. Diese Verschiebung wird durch die Schätzung der Internationalen Energieagentur aus dem Jahr 2024 bestätigt, wonach die weltweiten Investitionen in die Digitalisierung der Netze erstmals 48 Milliarden US-Dollar überstiegen[3]. Das Ergebnis ist eine branchenweite Wende von reaktiver Wartung zu vorausschauenden, datengesteuerten Abläufen.
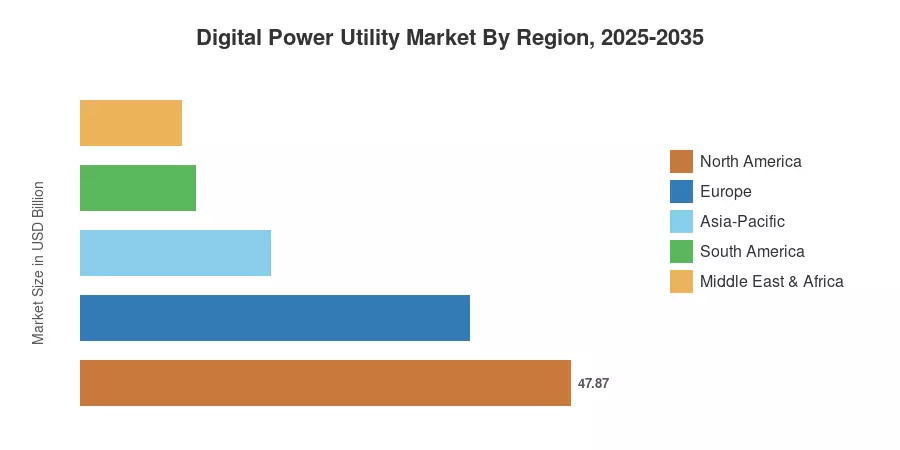
Nordamerika beherrscht etwa 34 % des Marktes für digitale Energieversorger, gestützt durch jahrzehntelange Regulierungsvorschriften rund um die fortschrittliche Messung. Der asiatisch-pazifische Raum ist mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate von 13,20 % die am schnellsten wachsende Region, angetrieben durch Indiens überarbeitetes Distributionssektorprogramm und Chinas aggressive Kampagnen zur Modernisierung des staatlichen Stromnetzes[4]. Europa hält mit etwa 27 % den zweitgrößten Anteil, was auf die nahezu vollständige Einführung der zweiten Generation in der nordischen Region zurückzuführen istintelligente Zähler. Da sich die Elektrifizierung weltweit beschleunigt, wird der Markt für digitale Energieversorger bis 2035 voraussichtlich einen überproportionalen Anteil der Infrastrukturinvestitionen absorbieren.
Wichtige Erkenntnisse aus dem Bericht
• Nach Technologie
- Integrierte Lösungen hatten im Jahr 2025 die führende Position auf dem Markt für digitale Energieversorgungsunternehmen und machten etwa 55 % des Gesamtumsatzes aus, angetrieben durch die Nachfrage der Energieversorger nach einheitlichen Analyse- und Steuerungsplattformen.
- Es wird erwartet, dass Hardwarekomponenten bis 2035 eine jährliche Wachstumsrate von 12,0 % verzeichnen werden, angetrieben durch den Masseneinsatz intelligenter elektronischer Geräte und Kommunikations-Gateways.
• Nach Sektor
- Die Stromerzeugung machte im Jahr 2025 etwa 43 % des Marktes für digitale Energieversorger aus, was auf umfangreiche Investitionen in digitale Zwillinge auf Anlagenebene und vorausschauende Wartungspakete zurückzuführen ist.
- Die Energiespeicherung dürfte mit einer prognostizierten jährlichen Wachstumsrate von 15,30 % bis 2035 das schnellste Branchenwachstum verzeichnen, ebenso wie das BatteriemanagementSoftwarewird zum integralen Bestandteil des Netzausgleichs.
• Nach Region
- Nordamerika blieb die dominierende Region auf dem Markt für digitale Energieversorger, unterstützt durch die FERC-Verordnung 2222 und leistungsbasierte Tarifanreize auf Landesebene.
- Der asiatisch-pazifische Raum wird zwischen 2026 und 2035 voraussichtlich eine jährliche Wachstumsrate von 13,20 % erreichen und ist damit der am schnellsten wachsende regionale Markt.
Marktgröße und Prognose für digitale Energieversorger (2021–2035)
Das Größenmodell von Market Research Future trianguliert Bottom-up-Umsatzschätzungen aus IT-/OT-Budgets von Versorgungsunternehmen, Finanzoffenlegungen von Anbietern und Top-down-Makroindikatoren wie den von der IEA veröffentlichten Netzinvestitionsintensitätsquoten. Historische Werte (2021–2024) werden mit geprüften Jahresberichten der Top-20-Anbieter abgeglichen, während prognostizierte Werte (2026–2035) eine kalibrierte durchschnittliche Wachstumsrate verwenden, die anhand unabhängiger ökonometrischer Modelle validiert wurde.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


