数字电力公用事业市场 (2026 - 2035)

数字电力公用事业市场规模、份额和增长分析报告(按技术(集成解决方案、硬件)、按行业(发电、输电和配电、能源存储、能源交易和零售)和按区域(北美、欧洲、南美、亚太地区、中东和非洲))- 到 2035 年的行业增长和预测
ID: MRFR/EnP/33143-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Digital Power Utility Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.10%
2025 Market SizeUSD 140.80 Billion
2035 Market SizeUSD 334.40 Billion
Key Players
Siemens AG
GE Vernova
Schneider Electric
ABB Ltd
Honeywell International
Oracle Corporation
Opportunities
  • Grid-Edge Intelligence and Distributed Automation
  • Utility Data Monetization and New Business Models
  • Emerging-Market Leapfrog Deployments

Digital Power Utility Market Summary

2025 年,数字电力公用事业市场价值为 1,408 亿美元,预计到 2026 年将达到 1,527 亿美元,到 2035 年将攀升至 3,344 亿美元,2026-2035 年预测窗口的复合年增长率为 9.10%。有两个催化剂支撑着这一轨迹:美国能源部 205 亿美元的电网弹性和创新合作伙伴计划,该计划将联邦资金引入数字化配电网络;以及欧盟修订后的能源效率指令,要求到 2030 年所有成员国公用事业实现实时消耗透明度[2]。这些政策框架共同将数字电力公用事业市场中曾经可自由支配的 IT 支出转变为合规驱动的资本支出。

传统 SCADA 架构和手动抄表工作流程正在让位于将人工智能与高密度物联网融合的云原生平台传感器数组。公用事业公司曾经将收入的 2-3% 预算用于技术,现在分配了 6-8%,国际能源署 2024 年全球电网数字化投资首次超过 480 亿美元的估计证实了这一转变。其结果是整个行业从被动维护转向预测性、数据驱动的运营。

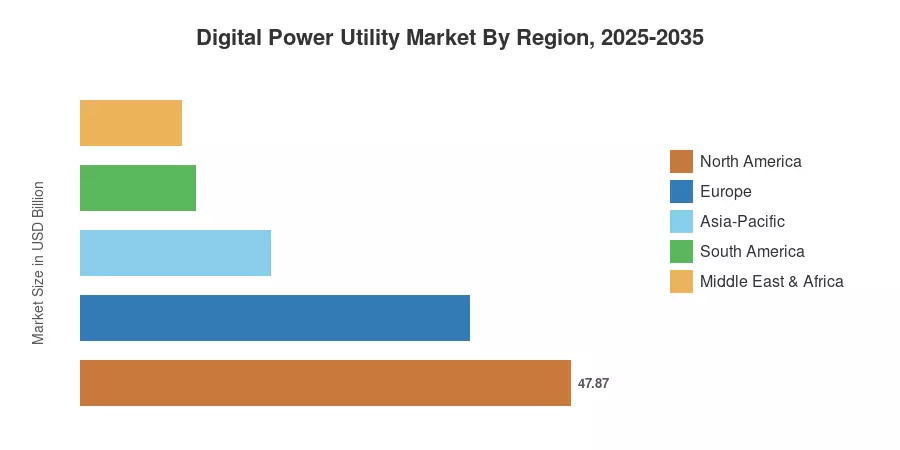
在数十年来围绕高级计量的监管要求的支持下,北美占据了大约 34% 的数字电力公用事业市场。在印度配电部门改革计划和中国积极的国家电网现代化建设的推动下,亚太地区是增长最快的地区,复合年增长率预计为 13.20%。欧洲占据第二大份额,约为 27%,这得益于北欧地区几乎完全推出第二代智能电表。随着全球电气化进程的加速,到 2035 年,数字电力公用事业市场将吸收不成比例的基础设施投资份额。


报告要点

• 按技术

  • 受公用事业对统一分析和控制平台的需求的推动,集成解决方案将在 2025 年在数字电力公用事业市场中占据领先地位,约占总收入的 55%。
  • 在智能电子设备和通信网关大规模部署的推动下,到 2035 年,硬件组件的复合年增长率预计将达到 12.0%。

• 按行业

  • 到 2025 年,发电约占数字电力公用事业市场的 43%,反映出对工厂级数字孪生和预测性维护套件的大量投资。
  • 能源存储有望成为增长最快的行业,预计到 2035 年复合年增长率为 15.30%,电池管理软件成为电网平衡不可或缺的一部分。

• 按地区

  • 在 FERC 2222 号令和州级基于绩效的费率制定激励措施的支持下,北美仍然是数字电力公用事业市场的主导地区。
  • 预计 2026 年至 2035 年间,亚太地区将以 13.20% 的复合年增长率增长,成为增长最快的区域市场。


数字电力公用事业市场规模和预测(2021-2035)

Market Research Future 的规模模型根据公用事业 IT/OT 预算、供应商财务披露以及 IEA 发布的电网投资强度比等自上而下的宏观指标,对自下而上的收入估算进行三角测量。历史值(2021-2024)与前 20 名供应商的经审计年度报告进行核对,而预测值(2026-2035)则采用根据独立计量经济模型验证的校准复合增长率。
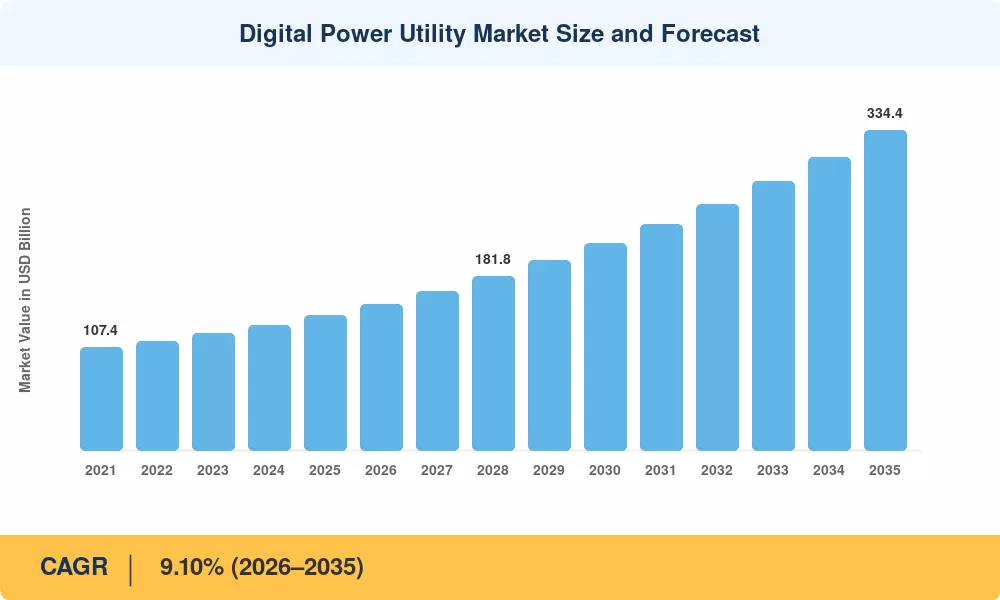
Digital Power Utility Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
电网弹性指令和联邦资金 〜22% 北美 短期(≤2年)
可再生能源并网要求 〜18% 全球的 中期(2-4 年)
超大规模数据中心电力需求 〜15% 北美、亚太地区 短期(≤2年)
采用人工智能驱动的预测性维护 〜14% 欧洲、北美 中期(2-4 年)
第二代智能电表更换周期 〜12% 欧洲、亚太地区 短期(≤2年)
分布式能源管理 〜10% 全球的 长期(≥4年) [14]
运输和供暖电气化 〜9% 欧洲、中国 长期(≥4年)


电网弹性指令和联邦资金

美国两党基础设施​​法拨款 650 亿美元用于电力部门现代化,其中 205 亿美元明确针对数字电网技术,例如动态线路额定值、自动故障隔离和配电管理系统。德克萨斯州、加利福尼亚州和纽约州的州公用事业委员会已将费率案例批准与可衡量的数字化里程碑挂钩,迫使投资者拥有的公用事业公司加快采购周期。这种监管压力为数字电力公用事业市场创造了一个专属需求底线,无论经济周期如何,该需求底线都会持续存在。

可再生能源并网要求

IEA 的 2024 年世界能源展望预计,到 2030 年,可再生能源将供应全球 50% 以上的电力,这需要模拟控制室无法提供的实时平衡功能。到 2023 年,仅德国的限电成本就超过 23 亿欧元,根据 EPRI 现场试验,数字预测和调度优化平台可以将这一数字降低 30-40%[6]。国家电网每增加一个百分点的可再生能源渗透率都会增加对数字编排工具的需求。

超大规模数据中心电力需求

根据 IEA 的数据,全球数据中心功耗有望翻倍,从 2024 年的 460 TWh 增加到 2030 年的 945 TWh 以上。这种负载增长迫使公用事业公司同时升级发电调度逻辑和配电馈线管理。数字电力公用事业市场抓住了上游基于人工智能的负载预测和下游自动电压调节两方面的支出,使数据中心需求成为最集中的增长向量之一。

人工智能驱动的预测性维护

根据 2024 年美国能源部资助的六家美国合作社的试点项目,公用事业公司对变压器振动、溶解气体和热成像数据使用机器学习算法,已将计划外停电时间节省了 25-35%。财务上的理由很充分:即使故障预测方面的微小改进也能节省数百万美元,因为更换单个大型电力变压器的成本为 3-800 万美元。传输运营商的资产重要性保证了分析支出,因此采用速度最快。


限制影响分析

下面的约束影响百分比反映了对总体复合年增长率的估计阻力。这些数字是定向的,源自市场研究未来进行的部署障碍调查和成本建模练习的敏感性分析。

克制 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
网络安全风险和合规负担 〜−8% 全球的 短期(≤2年)
传统 IT/OT 集成复杂性 〜−6% 北美、欧洲 中期(2-4 年) [17]
熟练劳动力短缺 〜−5% 全球的 长期(≥4年) [18]
跨司法管辖区的监管分散 〜−4% 欧洲、南美洲 中期(2-4 年)
小型公用事业公司的前期资本要求较高 〜−3% MEA,南美洲 短期(≤2年)


网络安全风险和合规负担

北美电力可靠性公司的 CIP 标准要求对每个数字连接的电网资产进行持续监控、漏洞修补和事件响应准备。对于中型公用事业公司来说,合规成本每年可达 12-1800 万美元。这些支出吸收了本来可以为新的数字功能提供资金的预算,从而对数字电力公用事业市场造成了拖累,对客户连接数少于 500,000 的公用事业公司造成了不成比例的影响。

传统 IT/OT 集成复杂性

许多公用事业公司运行配电管理和监控与数据采集系统已有 15-25 年历史且基于与当代云平台不兼容的专有协议的系统[17]。由于切换期间可能会出现运营中断,董事会持谨慎态度,而且迁移项目经常超出计划百分之三十到百分之五十。这种复杂性将继续成为数字电力公用事业业务的结构性障碍,直到中间件解决方案开发得足以以经济实惠的方式连接传统堆栈和下一代堆栈。


熟练劳动力短缺

美国劳工统计局预计,到 2028 年,合格的公用事业分析职位的电力系统工程师和数据科学家将短缺 15%[18]。在亚太地区,人才缺口更大,印度中央电力局估计,各邦配电公司还需要 40,000 名额外的数字技术工人。如果没有这些专业人员,购买的软件许可证就无法得到充分利用,从而降低了已实现的投资回报率并减慢了重新订购周期。


Digital Power Utility Market Opportunities

电网边缘智能和分布式自动化

由于用户侧太阳能的增长,正在创建数以百万计需要本地化智能的受控端点,电池存储和电动汽车充电器。通过处理 80% 的运营决策而不需要往返云端,位于变电站的边缘计算节点可以将延迟从几秒缩短到几毫秒。在数字电力公用事业市场中,预计到 2035 年将以两位数的速度发展,将边缘技术与预先训练的优化算法打包在一起的供应商将抢占绿地份额[10].


公用事业数据货币化和新商业模式

数字化公用事业拥有数 TB 的精细消耗、电能质量和资产健康数据,这些数据为保险公司、房地产平台和电动汽车充电网络运营商具有商业价值。英国和澳大利亚的进步监管机构已经批准了匿名数据共享框架,以创造新的非关税收入流。这种商业模式的转变代表了数字电力公用事业市场中利润率最高的增长向量之一。

新兴市场的跨越式部署

撒哈拉以南非洲和东南亚的公用事业公司从第一天起就完全绕过传统的铜线计量,部署蜂窝连接的预付费智能电表。世界银行 55 亿美元的 ESMAP 计划正在共同资助 30 个国家的数字发行基础设施,创造了五年前还不存在的可解决需求。提供低成本太阳能通信网关的供应商在这些市场中处于最佳地位。

储能数字化管理平台

据 BloombergNEF 报道,到 2030 年,全球电池存储容量预计将超过 1,200 GWh,每安装一兆瓦时就需要用于充电状态优化、退化建模和市场调度自动化的软件[9]。这在数字电力公用事业市场中创造了一个软件附加机会,随着存储组的老化和需要日益复杂的分析,这一机会变得更加复杂。

监管沙盒和基于绩效的利率制定

英国天然气电力市场办公室和夏威夷、纽约和明尼苏达州等美国多个司法管辖区已经实施了基于结果的法规,对公用事业公司进行可量化数字化结果而非资本支出的补偿。这些沙盒框架加快了数字电力公用事业业务中技术提供商的合同签订时间,并降低了新颖平台的采用风险。


Digital Power Utility Market Future Outlook

自主电网运营

到 2030 年代初,领先的公用事业公司将运营自我修复的配电网络,该网络可以在几秒钟内检测、隔离故障并重新路由,而无需人工干预。美国能源部电网现代化实验室联盟已在 14 个试点馈线中展示了自主故障定位、隔离和服务恢复 (FLISR),将平均停电时间缩短了 60%。随着这些功能的扩展,数字电力公用事业市场将从销售监控工具转向销售闭环自主平台。

平台经济和生态系统锁定

市场正在倾向于单一供应商提供数据层、分析的平台模型引擎和应用程序市场。致力于平台的公用事业公司可将集成成本降低 25-30%,但他们也面临着将供应商关系巩固十年或更长时间的转换成本[17]。这种动态将把长期收入集中在在数字电力公用事业市场中建立主导平台生态系统的三到四家供应商身上。

电气化超级循环

IRENA 预计,在电动汽车采用、热泵部署和工业电气化的推动下,2025 年至 2050 年间全球电力需求将增长 65%。每增加太瓦时的需求都需要数字基础设施来进行负载预测、拥塞管理和动态定价。因此,数字电力公用事业市场在结构上与电气化强度相关,这是一种持续远远超出预测范围的宏观推动力。

ESG 报告和碳追踪整合

欧盟的企业可持续发展报告指令和美国证券交易委员会的气候披露规则要求公用事业公司以可审计的粒度报告范围 1、2 和 3 排放[2]。履行这些义务需要相同的传感器到云数据管道来支持运营优化,从而在现有数字投资之上创建合规驱动的支出层。将碳追踪集成到数字平台中的公用事业公司将同时满足监管机构和投资者的要求,从而增加数字电力公用事业市场的估值溢价。


区域市场份额分析

地区 关键指标 主要投资主题
北美 34.0% 收入份额(2025 年) 电网弹性、AMI 2.0、DER 集成
欧洲 27.0% 收入份额(2025 年) 智能电表推出,可再生能源平衡
亚太 复合年增长率 13.20%(2026-2035) 跨越式计量、T&D 扩建
南美洲 USD 11.26 Billion (2025) 减少配电损耗,预付费计量
中东和非洲 USD 9.86 Billion (2025) 发电数字化、新建电网
全部的 USD 140.80 Billion (2025) —

数字电力公用事业市场横跨五个主要地区,每个地区都处于不同的数字成熟阶段。北美地区的绝对支出处于领先地位,而亚太地区的增长轨迹最为陡峭。


北美

国家 关键指标 关键驱动程序
我们 72%的地区份额 联邦电网弹性资金
加拿大 年复合增长率为 8.80% 省级清洁能源任务
墨西哥 USD 3.40 Billion (2025) CFE 分销现代化


在 FERC 辖区输电所有者升级停电管理和能源管理系统的推动下,仅美国就占北美数字电力公用事业市场支出的近四分之三。加拿大的数字公用事业根据省级授权,采用速度加快 — 安大略省 IESO 和不列颠哥伦比亚省 BC Hydro 均承诺到 2030 年投入超过 15 亿加元用于计量和分析。墨西哥国有 CFE 正在美洲开发银行的融资下,在蒙特雷和瓜达拉哈拉试点配电自动化走廊。

欧洲

国家 关键指标 关键驱动程序
德国 区域份额28% 能源转型数字化转型
英国 年复合增长率为 9.40% Ofgem RIIO-3 绩效目标
法国 USD 5.70 Billion (2025) Enedis Linky 2.0 程序
意大利 区域份额12% 电子分销平台升级
西班牙 年复合增长率为 8.90% 可再生能源弃风减排
北欧国家 USD 4.10 Billion (2025) 第二代仪表替代品
俄罗斯 4%的地区份额 电网可靠性合规性
欧洲其他地区 年复合增长率为 8.50% 欧盟能源效率指令


欧洲数字电力公用事业市场由欧盟清洁能源一揽子计划塑造,该计划要求成员国到 2030 年部署可互操作的计量基础设施[2]。英国通过 Ofgem 的 RIIO-3 框架引领创新,该框架将公用事业回报直接与可衡量的数字绩效指标联系起来。北欧公用事业公司在十年前就完成了第一代智能电表的部署,现在正在用支持 15 分钟结算间隔、通信功能丰富的第二代设备取代老化设备。

亚太

国家 关键指标 关键驱动程序
中国 地区份额38% 国家电网公司数字化
印度 年复合增长率为15.10% 电信改革的 RDSS 计划
日本 USD 5.80 Billion (2025) 福岛事故后电网恢复力的推动
韩国 区域份额14% KEPCO智能电网路线图
东盟 复合年增长率为 14.50% 亚行支持的农村电气化
亚太其他地区 USD 2.60 Billion (2025) 电信与公用事业融合


亚太地区是数字电力公用事业市场中最具活力的增长走廊,该地区以印度 RDSS 计划为基础,该计划将在 2026 年之前拨款 3.03 万亿印度卢比用于配电公司数字化。中国国家电网公司已部署超过 6.6 亿个智能电表,目前正在该安装基础上分层分析平台。东南亚市场受益于亚洲开发银行的联合融资,降低了菲律宾、越南和印度尼西亚数字基础设施投资的风险。

南美洲

国家 关键指标 关键驱动程序
巴西 55%的地区份额 ANEEL 法规 1,000 现代化
阿根廷 年复合增长率为 10.20% ENARSA 分配改革
南美洲其他地区 USD 2.80 Billion (2025) 多边银行融资


巴西是南美数字电力公用事业市场的支柱,ANEEL 的监管重置迫使 Enel 和 CPFL 等分销商将馈线自动化和损耗检测系统数字化。在巴西的几个特许经营区,非技术损失(本质上是能源盗窃)超过了发电量的 15%,而数字计量是主要的缓解工具。阿根廷新近私有化的分销公司正在投资预付费计量平台,以稳定现金流。

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 地区份额32% 2030 年愿景公用事业私有化
阿联酋 年复合增长率为 11.30% DEWA/ADDC 数字公用事业指令
南非 USD 1.90 Billion (2025) Eskom 分拆和计量
埃及 区域份额14% EETC传输数字化
MEA 的其余部分 年复合增长率为 9.80% 离网数字计量扩展


沙特阿拉伯的 NEOM 和红海开发项目从一开始就嵌入数字公用事业基础设施,为该地区的数字电力公用事业市场创建示范部署。阿联酋迪拜水电局承诺到 2030 年实现全面人工智能驱动的电网运营,而南非国家电力公司 (Eskom) 的重组正在释放此前冻结的数字采购预算。


Digital Power Utility Market By Region, 2025-2035

Digital Power Utility Market Segmentation

按技术

部分 关键指标 主要需求驱动因素
综合解决方案 55% 的收入份额(2025 年) 统一平台需求
硬件 复合年增长率 12.0%(2026-2035) 仪表和传感器部署


集成解决方案在数字电力公用事业市场占据主导地位,因为公用事业公司越来越多地拒绝单点产品,转而青睐在单一环境中结合 SCADA、ADMS、OMS 和分析的平台。西门子和施耐德电气等供应商围绕集成套件重组了其产品组合,将软件许可证与长期服务合同捆绑在一起,从而产生经常性收入。到 2035 年,该细分市场的份额预计将保持在 50% 以上,尽管其增长率并不高,因为大部分安装基础已经在平台层面实现了数字化。

硬件组件——智能电表、相量测量单元、智能电子设备和通信网关——推动了数字电力公用事业市场的规模层。欧洲的第二代电表更换周期以及亚太地区和非洲的新建部署保持两位数增长。硬件领域 12.0% 的复合年增长率超过了集成解决方案,因为每个软件平台都需要相应更大的传感器和设备占用空间才能有效运行。

按部门

部分 关键指标 主要需求驱动因素
发电 43% 的收入份额(2025 年) 工厂级数字孪生
输配电 USD 48.20 Billion (2025) 停电管理,FLISR
储能 复合年增长率 15.30%(2026-2035) 电池管理软件
能源贸易与零售 复合年增长率为 10.50%(2026-2035) 动态定价引擎


发电得益于在火力发电厂和可再生能源发电厂的资本密集型数字孪生和状态监测部署,该公司在数字电力公用事业市场中占据了最大的部门份额。受停电管理系统和自动故障恢复监管要求的推动,输电和配电是第二大收入领域。能源存储是增长最快的行业,因为每个新电池安装都需要数字化管理,以实现调度优化、保修合规性和市场参与。

按地理

第 7 节详细介绍了区域细分分析。亚太地区 13.20% 的复合年增长率使其成为数字电力公用事业市场中增长最快的地区,而北美 34% 的份额反映了现有公用事业公司中数字化渗透率最高的地区。


竞争标杆管理

数字电力公用事业市场集中度较低,预计 HHI 低于 800,排名前五的供应商合计约占全球收入的 30-36%。竞争是分散的,因为市场涵盖硬件、软件和服务——没有一家公司能够主宰这三者。与公用事业公司有着深厚关系的工业企业与企业软件专业公司和不断壮大的云原生专家展开竞争。

公司 预计。收益分成范围 主要产品 战略定位
西门子公司 〜7–10% 网格软件套件、Xcelerator 平台 全栈数字化实用平台
通用电气维尔诺瓦 〜6–9% GridOS、ADMS、资产绩效管理 发电到配电分析
施耐德电气 〜5–8% EcoStruxure 网格、真皮 从边缘到云的能源管理
ABB有限公司 〜4–7% 能力平台、网络管理 输配电自动化和保护
霍尼韦尔国际 〜3–5% Forge平台,网格边缘智能 建筑与电网融合
甲骨文公司 〜3–5% Oracle 公用事业云、CIS、MDM 客户和仪表数据管理
埃创公司 〜3–5% Riva物联网平台,智能端点 计量软硬件集成
兰吉尔集团 〜2–4% Revelo 平台、智能电表 公用事业专用计量生态系统
思科系统公司 〜2–3% 物联网网络、电网安全 通信基础设施层
SAP系统公司 〜2–3% S/4HANA 实用程序、分析云 公用事业企业资源规划


最近的新闻和动态


  • 通用电气维尔诺瓦(2024 年 7 月):与 Duke Energy 签署了价值 3.2 亿美元、为期十年的数字服务协议,涵盖 780 万个客户端点的 ADMS、OMS 和预测分析.
  • 美国能源部(2024 年 3 月):向跨越 44 个州的 58 个项目提供 34.6 亿美元的电网弹性和创新合作伙伴拨款,其中包括强制性数字监控组件.
  • Itron Inc.(2023 年 9 月):作为价值 4.5 亿美元的基础设施现代化合同的一部分,为南加州爱迪生公司部署了 240 万个第 5 代智能电表.
  • 甲骨文公司(2023 年 6 月):发布了 Oracle 公用事业云服务,该服务与超大规模环境进行本机集成,将中型公用事业的部署时间从 18 个月缩短到 6 个月以下[17].
  • 印度电力部(2023 年 4 月):根据 RDSS 计划批准 1.06 万亿印度卢比,用于 15 个邦的智能电表和配电自动化,使亚太地区的数字电力公用事业市场受益.


Digital Power Utility Market Report Scope

范围 细节
市场范围 全球数字电力公用事业市场涵盖集成解决方案、硬件、发电、输配电、存储和贸易/零售
学习期限 2021–2035
复合年增长率(预测) 9.10%(2026-2035)
市场规模——基准年(2025 年) USD 140.80 Billion
市场规模——预测结束(2035 年) USD 334.40 Billion
增长最快的细分市场 储能(按部门);硬件(按技术)
公司简介 10(西门子、GE Vernova、施耐德电气、ABB、霍尼韦尔、甲骨文、Itron、Landis+Gyr、思科、SAP)
计价货币 USD Billion


常见问题

到2035年,数字电力公用事业市场的预计市场估值是多少?
到2035年,数字电力公用事业市场的预计市场估值为597.8亿美元。
2024年数字电力公用事业市场的整体市场估值是多少?
2024年数字电力公用事业市场的整体市场估值为365.9亿美元。
在2025年至2035年的预测期内,数字电力公用事业市场的预期CAGR是多少?
在2025年至2035年的预测期内,数字电力公用事业市场的预期CAGR为4.56%。
在数字电力公用事业市场中,哪些公司被视为关键参与者?
数字电力公用事业市场的主要参与者包括西门子、通用电气、施耐德电气、ABB、艾特恩、霍尼韦尔、伊顿、兰迪斯+吉尔、甲骨文和思科。
数字电力公用事业市场的主要技术细分领域有哪些?
数字电力公用事业市场的主要技术领域包括智能电网、能源管理系统、分布式发电和先进计量基础设施。
到2035年,智能电网领域预计将增长多少?
智能电网部门预计将从2024年的100亿美元增长到2035年的160亿美元。
到2035年,能源管理系统部门的预计估值是多少?
到2035年,能源管理系统部门的预计估值为120亿美元。
数字电力公用事业市场的最终使用细分市场有哪些?
数字电力公用事业市场的最终使用细分包括住宅、商业和工业。
到2035年,工业终端使用细分市场的预期增长是多少?
工业终端使用部门预计将从2024年的145.9亿美元增长到2035年的237.8亿美元。
到2035年,预计哪个组件细分市场的估值最高?
服务组件部分预计将具有最高的估值,预计到2035年将达到237.8亿美元。
作者
作者 Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















