Aircraft Aftermarket Market Summary
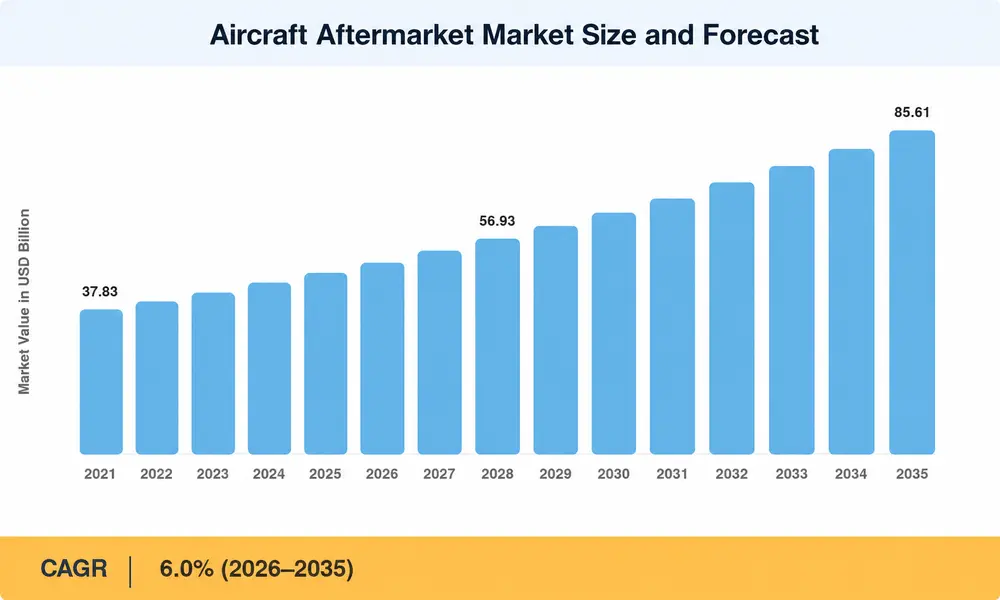
Der globale Markt für Flugzeug-Aftermarket wurde 2025 auf 47,80 Milliarden USD geschätzt und wird voraussichtlich von 50,67 Milliarden USD im Jahr 2026 auf 85,61 Milliarden USD bis 2035 wachsen, mit einer CAGR von 6,0% während des Prognosezeitraums. Dieses Wachstum wird durch anhaltende OEM-Lieferverzögerungen unterstützt — eine globale Bestellwarteschlange von über 17.000 Flugzeugen hält die bestehenden Flotten länger in Betrieb und sichert die Nachfrage im Aftermarket, auch wenn die Produktionsraten für Neuflugzeuge begrenzt bleiben [1]. Fluggesellschaften absorbieren weiterhin höhere Kosten, die mit Engpässen bei Lieferanten verbunden sind, was den Beschaffungsfokus auf Lebenszyklusunterstützungssysteme anstatt auf transaktionale Spotkäufe verlagert.
Eine technologische Transformation verändert, wie Betreiber Teile beschaffen und verwalten. Digitale Plattformen verbinden jetzt die Wartungsplanung mit Echtzeit-Flugzeuggesundheitsdaten, was eine prädiktive Planung von Werkstattbesuchen ermöglicht, die vor einem Jahrzehnt unpraktisch war. Die additive Fertigung hat sich über das Prototyping hinaus entwickelt und produziert nun FAA-zugelassene Innen- und sekundäre Strukturkomponenten, wobei das globale Segment des 3D-Drucks in der Luft- und Raumfahrt zwischen 2022 und 2025 über 3,8 Milliarden USD an kumulierten Investitionen anzieht [2]. Diese Fähigkeiten reduzieren die langen Vorlaufzeiten und helfen Fluggesellschaften, die Lagerhaltungskosten gegen die Servicelevelziele auszubalancieren.
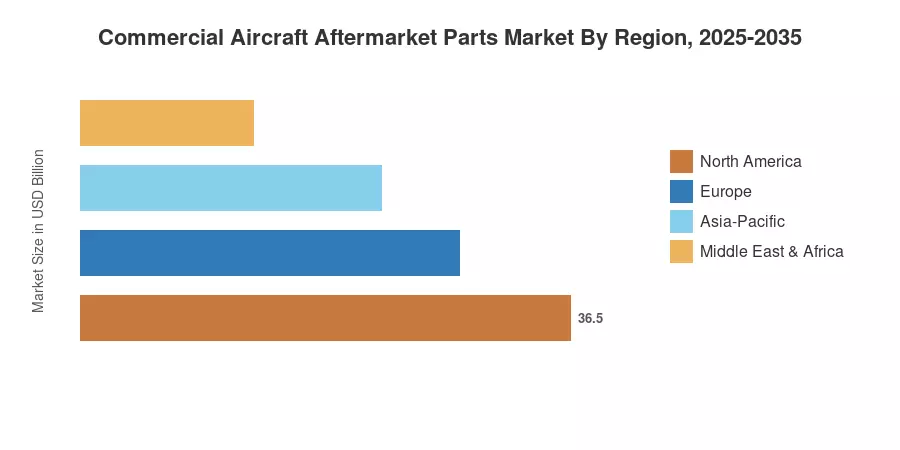
Nordamerika hat den größten Anteil am Markt für Flugzeug-Aftermarket mit etwa 38%, angetrieben durch die dichteste Narrowbody-Flotte der Welt und eine umfassende MRO-Infrastruktur. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,1%, unterstützt durch die Flottenerweiterung in China, Indien und bei ASEAN-Fluggesellschaften. Europa hält den zweitgrößten Anteil mit etwa 27%, gestützt durch integrierte Triebwerksüberholungsnetzwerke und regulatorische Harmonisierung unter EASA. Der Verlauf des Marktes für Flugzeug-Aftermarket bis 2035 wird zunehmend Teilnehmer belohnen, die die physische Teileversorgung mit vernetzten Analysen und Kapazitäten auf der Werkstattfläche kombinieren.
Wichtige Erkenntnisse aus dem Bericht
• Nach Plattform
- Narrowbody-Flugzeuge machten 2025 55,7% des Marktes für Flugzeug-Aftermarket aus, was die Dominanz der A320neo- und 737 MAX-Flotten im globalen Einsatz widerspiegelt.
- Widebody-Plattformen werden voraussichtlich mit einer CAGR von 6,9% bis 2035 wachsen, da die Erholung des Langstreckenverkehrs und die Umrüstung von Frachtern zu wertvolleren Triebwerks- und Strukturüberholungen führen.
• Nach Komponentenart
- Triebwerkskomponenten machten 2025 44,8% des Umsatzes im Markt für Flugzeug-Aftermarket aus, angesichts der Kapitalintensität und Häufigkeit der Werkstattbesuche für Turbofan-Triebwerke der nächsten Generation.
- Avionik ist das am schnellsten wachsende Segment, angetrieben durch Nachrüstvorschriften für die Einhaltung von ADS-B Out und Programme zur Modernisierung des Cockpits.
• Nach Region
- Nordamerika erzielte 2025 einen Umsatz von etwa 18,16 Milliarden USD im Aftermarket für Teile, unterstützt durch die anhaltende Betonung der FAA auf Lufttüchtigkeitsdokumentation und Rückverfolgbarkeit.
- Fluggesellschaften im asiatisch-pazifischen Raum fügten zwischen 2022 und 2025 über 1.200 Flugzeuge zu ihren aktiven Flotten hinzu, was eine sich kumulierende Basis für Ausgaben im Aftermarket in der Region schafft.
Marktgröße und Prognose (2021–2035)
Die Marktgrößenschätzung des Marktes für Flugzeug-Aftermarket von Market Research Future kombiniert eine Bottom-up-Umsatzmodellierung aus den Wartungsbudgets der Fluggesellschaften mit einer Top-down-Validierung gegen die Aftermarket-Offenlegungen der OEMs. Historische Zahlen spiegeln die tatsächlichen Ausgaben der Betreiber wider; die Prognosewerte wenden eine CAGR von 6,0% an, die an die Flottenalterprofile, die Werkstattbesuchszyklen für Triebwerke und das prognostizierte Wachstum des Luftverkehrs, veröffentlicht von ICAO und IATA [1][3], gebunden ist.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



