Botulinumtoxin-Markt (2026 - 2035)

Marktgröße für Botulinumtoxin, Wachstumsforschungsbericht nach Produkt (Botulinumtoxin A und Botulinumtoxin B), nach Anwendung (medizinisch und ästhetisch), nach Geschlecht (weiblich und männlich), nach Altersgruppe (13-19, 20-29, 30-39, 40-54 und 55 & älter), nach Endbenutzer (Krankenhäuser, dermatologische Kliniken und Spas & kosmetische Zentren) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Wettbewerbsanalyse der Branche und Trendprognose bis 2035
ID: MRFR/HC/7095-CR 151 Pages Vikita Thakur, Kinjoll Dey Last Updated: October 27, 2026
Botulinum Toxin Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.15%
2025 Market SizeUSD 13.50 Billion
2035 Market SizeUSD 32.48 Billion
Key Players
AbbVie
Ipsen
Galderma
Merz Pharma
Hugel
Medytox
Opportunities
  • Duration as a Commercial Wedge
  • Emerging Market Penetration
  • Loyalty Platforms and Recurring-Revenue Models

Botulinumtoxin-Markt Marktzusammenfassung

Der Botulinumtoxinmarkt erreichte 2025 13,50 Milliarden USD und eröffnet das Prognosefenster mit 14,77 Milliarden USD im Jahr 2026, das bis 2035 auf 32,48 Milliarden USD bei einer CAGR von 9,15% ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Der erste ist die Indikationsausweitung in den Vereinigten Staaten: Allergan Aesthetics erhielt im Oktober 2024 die FDA-Zulassung für Platysma-Bänder, die vierte ästhetische Indikation für sein Flaggschiffprodukt und die erste, die die Behandlung unterhalb des Kiefers verlagert [1]. Der zweite ist der Wettbewerbseintritt, wobei Hugels Letybo am 29. Februar 2024 die US-Zulassung nach einem vorherigen vollständigen Antwortschreiben erhielt [3].

Die Formulierungswissenschaft ist der Bereich, in dem die wirkliche Verdrängung stattfindet. Lyophilisierte Pulver, die eine saline Rekonstitution erfordern – der Standard seit 2002 – verlieren an Boden gegenüber gebrauchsfertigen Flüssigkeiten und peptidstabilisierten Molekülen. Galderma schloss im Juli 2024 sein europäisches dezentralisiertes Verfahren für Relfydess ab und hatte bis Anfang 2025 nationale Genehmigungen in 14 europäischen Ländern sowie Genehmigungen im Vereinigten Königreich und Australien, die auf der IMCAS Paris vorgestellt wurden [4][5]. Crown Laboratories schloss im Februar 2025 die Übernahme von Revance für 924 Millionen USD ab und übernahm die peptidstabilisierte Daxxify-Franchise [6][7].

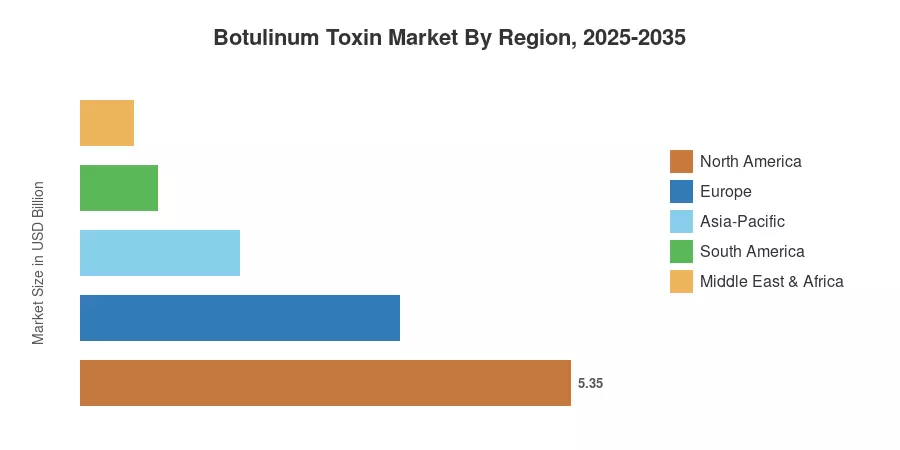
Die Geographie verstärkt die Geschichte. Nordamerika hält 39,6% des Umsatzes 2025 aufgrund der Verfahrensdichte und der Barzahlungstiefe; Asien-Pazifik wächst mit 12,9% bis 2035 aufgrund der koreanischen Produktionskapazität und chinesischen Genehmigungen; Europa folgt als zweitgrößter Block, gestützt durch gleichzeitige duale Indikationsgenehmigungen. Das nächste Jahrzehnt gehört demjenigen, der eine längere Dauer in niedrigere Kosten pro behandeltem Jahr umwandelt.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Botulinumtoxin Typ A machte 2025 82,1% des Umsatzes des Botulinumtoxinmarktes aus, unterstützt von sechs FDA-zugelassenen ästhetischen Marken.
  • Botulinumtoxin Typ B wächst mit einer CAGR von 11,27% bis 2035, angetrieben durch die Nachfrage nach Typ-A-Nicht-Responder.

• Nach Anwendung

  • Ästhetische Anwendungen machten 58,3% des Umsatzes 2025 aus.
  • Die prophylaktische Behandlung von chronischen Migräne ist die am schnellsten wachsende therapeutische Anwendung mit einer CAGR von 12,01%.
  • Therapeutische Indikationen generierten insgesamt 5,63 Milliarden USD im Jahr 2025.

• Nach Region

  • Nordamerika machte 2025 39,6% des Botulinumtoxinmarktes aus.
  • Asien-Pazifik verzeichnet eine CAGR von 12,92% bis 2035, die schnellste aller Regionen.
  • Europa trug 2025 mit 3,48 Milliarden USD bei.


Marktgröße und Prognose (2021–2035)

Die untenstehenden Zahlen kombinieren Bottom-up-Verfahrensvolumenmodellierung mit Top-down-Triangulation gegen geprüfte Umsatzoffenlegungen von Neurotoxinen von AbbVie, Ipsen, Galderma, Evolus und Hugel, die mit nationalen Verfahrensumfragen und Genehmigungsregistern abgeglichen wurden. Die Währung wird im gesamten Prognosezeitraum des Botulinumtoxinmarktes konstant in Milliarden USD gehalten.
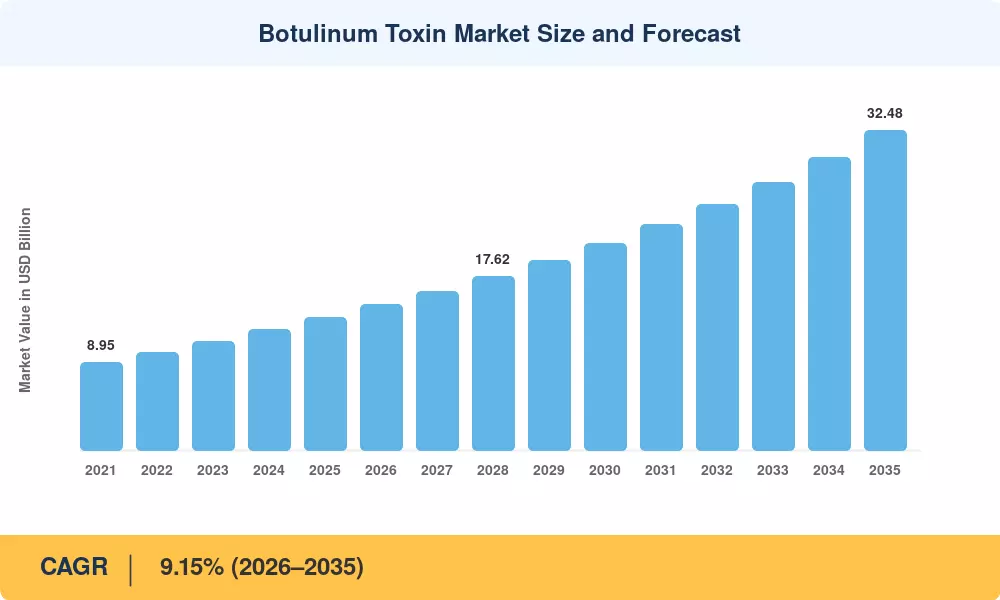
Marktgröße und Prognose für Botulinumtoxin
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Erweiterung der erstatteten therapeutischen Indikationen +2.1 pp Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Steigende Volumina nicht-invasiver ästhetischer Verfahren +1.9 pp Global Kurzfristig (≤2 Jahre)
Fertige flüssige und peptidstabilisierte Formulierungen +1.6 pp Europa, APAC, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Erweiterung des Kanals für Fachkliniken und Med-Spas +1.3 pp Nordamerika, APAC Kurzfristig (≤2 Jahre)
Kostengünstige koreanische und chinesische Lieferungen in Schwellenländer +1.1 pp APAC, MEA, Südamerika Mittel- bis langfristig (2–4 Jahre)
Erweiterung der Indikationen über das Gesicht hinaus +0.9 pp Nordamerika, APAC Langfristig (≥4 Jahre)
Akzeptanz männlicher Patienten und digitale Akquisition +0.7 pp Nordamerika, Europa Langfristig (≥4 Jahre)


Erstattete therapeutische Indikationen

Von Payer finanziertes Volumen verhält sich ganz anders als Barzahlung-Ästhetik — es ist stabiler, höher dosiert und weniger preissensibel. Die prophylaktische Behandlung von chronischen Migräne bleibt der Anker, mit 155 Einheiten, die alle 12 Wochen an 31 Standorten im Rahmen des PREEMPT-Protokolls verabreicht werden, und die NICE-Technologiebewertung TA260 finanziert sie weiterhin innerhalb des NHS in England für Erwachsene, die mindestens drei Präventivmaßnahmen nicht erfolgreich waren [11][15]. Die zervikale Dystonie erweiterte sich im August 2023, als Daxxify die FDA auf der Grundlage von ASPEN-1-Daten genehmigte, die eine mediane Wirkungsdauer von fast 24 Wochen bei der 125U-Dosis zeigen . Neurogene Detrusorüberaktivität und spastische Erkrankungen bei Erwachsenen fügen weiteres erstattetes Volumen in Deutschland, Frankreich und Japan hinzu.

Innovationen in der Formulierung und Besuchswirtschaft

Die Rekonstitution ist eine Arbeitsablaufsteuer. Relfydess wird als gebrauchsfertige Flüssigkeit auf PEARL-Technologie basierend geliefert, wobei Galderma berichtet, dass die Effekte bereits ab dem ersten Tag bei bis zu 39% der Patienten sichtbar sind und eine sechsmonatige Erhaltung bei bis zu 75% im Rahmen des READY-Phase-III-Programms, das mehr als 1.900 Teilnehmer einschloss [4]. Komplexfreie Moleküle tragen auch eine niedrigere theoretische immunogene Belastung, was wichtig ist, da hochdosierte therapeutische Anwender eine lebenslange Exposition ansammeln. Injizierende Ärzte, die diese Daten lesen, kaufen weniger Klinikplätze pro Patientenjahr, nicht weniger Fläschchen.

Kanalerweiterung und Verbraucherakquisition

Die Verteilung hat sich entschieden in Richtung Fach- und Dermatologiekliniken verschoben, die Behandlungen am selben Tag gegen Barzahlung anbieten. Allergans Allē-Loyalitätsprogramm veranschaulicht das Ausmaß dieser Verschiebung, indem es mehr als sieben Millionen Mitglieder in rund 30.000 Praxen bedient und jetzt Ratenzahlungsoptionen direkt in den Buchungsprozess integriert [1]. Jüngere Kohorten, die in ihren späten Zwanzigern in die präventive Behandlung eintreten, verlängern den Lebenswert der Patienten erheblich. Diese demografische Erweiterung, mehr als der Preis, erklärt die Beständigkeit des Wachstums des ästhetischen Volumens.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Preisverfall durch kostengünstige und biosimilar Anbieter −1,4 pp Global Mittel- bis Langfristig (2–4 Jahre)
Genehmigung und Deckungseinschränkungen durch Kostenträger −1,0 pp Nordamerika, Europa Mittel- bis Langfristig (2–4 Jahre)
Vorfälle mit gefälschten und nicht lizenzierten Produkten −0,9 pp Nordamerika, MEA Kurzfristig (≤2 Jahre)
Bildung neutralisierender Antikörper bei Hochdosisnutzern −0,8 pp Global Langfristig (≥4 Jahre)
Verzögerungen bei der Herstellungsinspektion und BLA-Überprüfung −0,7 pp Global Kurzfristig (≤2 Jahre)


Preisverfall und Wettbewerbsdruck

Sechs Typ-A-Marken konkurrieren jetzt um den Marktanteil der glabellar-Linien in den USA, und Evolus hat Jeuveau offen gegen die etablierten Anbieter positioniert. Gleichzeitig befinden sich zusätzliche BLAs von Medytox und Galderma in der FDA-Überprüfung [17]. Koreanische Hersteller haben aggressiv skaliert – Hugel vertreibt sein Flaggschiff-Toxin in etwa 69 Ländern und hält den führenden Anteil am heimischen Markt – was den realisierten Preis in aufstrebenden Geografien stark komprimiert, bevor er westliche Kliniken erreicht [13]. Der Umsatz pro Einheit flacht ab, obwohl das Volumen der Einheiten zunimmt.

Risiko von gefälschten Lieferungen und Durchsetzung

Sicherheitsvorfälle verursachen sofort spürbare Auswirkungen. Im Jahr 2024 untersuchten US-amerikanische Bundes- und Staatsgesundheitsbehörden schädliche Reaktionen, die mit gefälschten oder unsachgemäß behandelten Produkten in Verbindung standen, die außerhalb lizenzierten klinischen Umgebungen verabreicht wurden, was in mehreren Bundesstaaten zu Warnungen führte [18]. Jedes Ereignis führt zu strengeren Verifikationen der Verteiler, langsameren Einarbeitungen neuer Injektoren und einem Reputationsschaden für legitime Marken. Durchsetzung ist notwendig, aber sie entzieht dem Kanal kurzfristig Volumen.

Regulatorische und Herstellungs-Komplexität

Die biologische Lizenzierung dieser Produkte ist unnachgiebig. Hugel erhielt einen vollständigen Antwortbrief, reichte seinen Letybo-Antrag im August 2023 erneut ein und wurde im Februar 2024 genehmigt [3]. Ähnlich wie bei Galdermas US-Antrag für sein flüssiges Toxin, das in über 30 Märkten genehmigt wurde [19], erhielt es eine detaillierte Antwort zu Fragen des Herstellungsverfahrens. Der gemeinsame hemmende Faktor ist jetzt nicht klinische Daten; es sind die Inspektionen der Einrichtungen.


Botulinumtoxin-Markt Chancen

Dauer als kommerzielle Waffe

Die Verlängerung der medianen Wirkung von 12-16 Wochen auf 24 Wochen verändert die Wirtschaftlichkeit des Botulinumtoxinmarktes. Kliniken sind bereit, einen höheren Preis pro Fläschchen für weniger häufige Besuche zu zahlen, und Kostenträger haben eine starke Kostenrechtfertigung pro behandeltem Jahr für erstattungsfähige Indikationen. Hersteller, die Haltbarkeit in direkten Vergleichsstudien nachweisen, werden gestaffelte Preise haben und nicht den Listenpreis verteidigen.

Durchdringung neuer Märkte

Indien, Brasilien, ASEAN und die Golfstaaten sind weiterhin strukturell unterbehandelt im Verhältnis zum Einkommenswachstum und zur Klinikdichte. Diese Korridore werden bereits von koreanischen und chinesischen Herstellern zu zugänglichen Preisen bedient, und die Genehmigung von Daxxify durch die NMPA für glabellare Linien in Festlandchina im September 2024 hat den größten ungenutzten ästhetischen Pool geschaffen [20]. Es ist nicht der regulatorische Zugang, der uns jetzt zurückhält; es ist die Exklusivität der Vertriebspartner.

Treueplattformen und wiederkehrende Einnahmemodelle

Verbraucherdaten sind eine Festung gegen den Wettbewerb. Treuegemeinschaften können die Behandlungsfrequenz, Ausgaben und das Verhalten über verschiedene Produkte hinweg in zehntausenden von Praxen verfolgen, was eine Preisgestaltung im Abonnementstil und Ratenfinanzierung ermöglicht, um episodische Käufer in Jahresverträge umzuwandeln [1]. Die Datenschicht, die dem Hersteller gehört, wird bestimmen, wen eine Praxis erreichen wird.

Therapeutischer Freiraum

Depression, Kiefergelenksstörung, Masseterhypertrophie und post-stroke Sialorrhoe befinden sich in unterschiedlichen Stadien der Evidenzreife. Jede birgt die Möglichkeit der Erstattung, was die Gespräche mit Kostenträgern völlig verändert.

Nadel- und topische Abgabe

Topische und Mikronadel-Formulierungen in der Entwicklung zielen auf die erhebliche Kohorte ab, die durch Injektionsangst abgeschreckt wird. Ein Erfolg würde die adressierbare Bevölkerung erweitern, ohne die bestehenden Injektor-Wirtschaftlichkeiten zu kannibalisieren.

Botulinumtoxin-Markt Zukunftsaussichten

Dauer wird zum Schlachtfeld

Der Wettbewerb bis 2035 wird sich eher auf Monate der Wirkung als auf Einheiten pro Fläschchen konzentrieren. Peptid-stabilisierte und komplexfreie Moleküle berichten bereits von nachhaltigen Reaktionsfenstern, die in entscheidenden Programmen fast sechs Monate erreichen . Sobald zwei Marken glaubhaft behaupten können, dass eine Dosis alle sechs Monate möglich ist, müssen die jährlichen Behandlungspläne — und die auf vierteljährlichen Besuchen basierenden Klinikumsatzmodelle — neu aufgebaut werden.

Datenbasierte Patientenakquise

Praxen konsolidieren sich in Hersteller-Loyalitätsökosysteme, die bereits etwa 30.000 Standorte in den USA umfassen, und die durch sie fließenden Verhaltensdaten bestimmen zunehmend die Markenpräferenzen [1]. Erwarten Sie, dass KI-unterstützte Dosisplanung und Ergebnisfotografie in diese Plattformen integriert werden, anstatt separat verkauft zu werden.

Richtlinien der Kostenträger bestimmen therapeutische Obergrenze

Das therapeutische Wachstum hängt weniger von der Wirksamkeit als von der Abdeckung ab. Die NICE-Richtlinien finanzieren bereits die prophylaktische Behandlung von chronischen Migränen unter definierten Misserfolgsbedingungen, und analoge Rahmenbedingungen in Deutschland und Japan werden entscheiden, wie schnell neuere Indikationen umgesetzt werden [15]. Restriktive vorherige Genehmigungen sind der größte Einflussfaktor in der Prognose für 2030–2035.

Regionalisierung der Lieferkette und Biosimilars

Die Entwicklung von Biosimilars für OnabotulinumtoxinA schreitet durch Partnerschaftsprogramme voran, und sein Erscheinen würde die therapeutischen Preise dort neu festlegen, wo die Volumina am größten sind [23]. Hersteller regionalisieren gleichzeitig die Abfüll- und Fertigungskapazitäten, um die Inspektionsanfälligkeit über Abhängigkeiten an Einzelstandorten zu reduzieren.


Analyse des regionalen Marktanteils

Region Metrik (2025, sofern nicht anders angegeben) Primäre Investitionsthemen
Nordamerika 39,6% Umsatzanteil Indikationsausweitung, Loyalitätsplattformen, Med-Spas Roll-ups
Europa USD 3,48 Milliarden Doppelte Indikationsgenehmigungen, NHS/gesetzliche therapeutische Finanzierung
Asien-Pazifik 12,92% CAGR (2026–2035) Herstellungsskala, Genehmigungen in China, K-Beauty-Export
Südamerika USD 0,84 Milliarden Ästhetischer Tourismus, Distributor-Konsolidierung
Mittlerer Osten & Afrika 4,3% Umsatzanteil Investitionen in Golfkliniken, Durchsetzung gegen Fälschungen
Gesamt USD 13,50 Milliarden —

Die regionale Konzentration im Botulinumtoxinmarkt folgt der Klinikdichte und der Zahlungsbereitschaft der Kostenträger anstelle der Bevölkerung.


Nordamerika

Land Metrik Haupttreiber
USA 84,2% des regionalen Umsatzes Breite des ästhetischen Labels mit vier Indikationen
Kanada USD 0,42 Milliarden Provinzielle Abdeckung für Spastik
Mexiko 9,4% CAGR (2026–2035) Ästhetischer Tourismus über die Grenze


Regulatorischer Schwung hält Nordamerika im Botulinumtoxinmarkt an der Spitze. Im Oktober 2024 wurde die Genehmigung für das Platysma-Band erteilt, die die ästhetische Behandlung erstmals über das Gesicht hinausführte, während die US International Trade Commission im selben Monat die Untersuchung 337-TA-1313 einstellte, ohne einen Verstoß gegen Abschnitt 337 festzustellen und den Weg für Hugels kommerzielle Expansion freizumachen [1][21]. Die Konsolidierung folgte schnell, als Crown im Februar 2025 den Kauf von Revance abschloss [6].

Europa

Land Metrik Haupttreiber
Deutschland 22,4% des regionalen Umsatzes Tiefe der gesetzlichen therapeutischen Erstattung
Vereinigtes Königreich USD 0,61 Milliarden MHRA Genehmigung für flüssige Toxine
Frankreich 15,1% des regionalen Umsatzes Dichte der dermatologischen Kliniken
Italien 9,2% CAGR (2026–2035) Normalisierung ästhetischer Verfahren
Spanien USD 0,29 Milliarden Wachstum privater Kliniken
Nordische Länder 6,1% des regionalen Umsatzes Hohes verfügbares Einkommen pro Verfahren
Russland 8,4% CAGR (2026–2035) Inländische und regionale Ersatzversorgung
Rest von Europa USD 0,36 Milliarden Erweiterung des Distributor-Netzwerks


Europa wurde zur ersten Region, die einem Neuromodulator gleichzeitig die Erstgenehmigung für zwei ästhetische Indikationen erteilte, nach dem Ergebnis des dezentralen Verfahrens von Galderma im Juli 2024 und den anschließenden nationalen Genehmigungen in 14 Ländern [4][5]. Das im Oktober 2024 abgeschlossene Schiedsverfahren bestätigte auch Galdermas exklusive Vertriebsrechte für Azzalure und Dysport in weiteren osteuropäischen und zentralasiatischen Gebieten und löste eine Kanalunklarheit auf, die regionale Investitionen unterdrückt hatte .

Asien-Pazifik

Land Metrik Haupttreiber
China 34,8% des regionalen Umsatzes NMPA-Genehmigungen erweitern die Markenwahl
Südkorea USD 0,71 Milliarden Inländische Produktions- und Exportbasis
Japan 17,2% des regionalen Umsatzes Alternde Bevölkerung, therapeutische Nutzung
Indien 14,1% CAGR (2026–2035) Expansion von Metro-Kliniken, steigender Wohlstand
ASEAN USD 0,33 Milliarden Medizinische Tourismus Korridore
Rest von Asien-Pazifik 4,3% des regionalen Umsatzes Distributor-geführter Markteintritt


Die Herstellungsgravitation erklärt, warum Asien-Pazifik jede andere Region im Botulinumtoxinmarkt übertrifft. Koreanische Produzenten beliefern Dutzende von Ländern zu wettbewerbsfähigen Kosten, und das Ergebnis der ITC im Oktober 2024 beseitigte die hauptsächliche rechtliche Unsicherheit für koreanische Exporte in die USA [21][13]. Der Genehmigungsweg in China öffnet sich parallel, wobei Fosun im September 2024 die NMPA-Genehmigung für Daxxify sicherte [20].

Südamerika

Land Metrik Haupttreiber
Brasilien 58,6% des regionalen Umsatzes Größte Basis ästhetischer Verfahren in der Region
Argentinien USD 0,17 Milliarden Währungsgetriebenes Behandlungstourismus
Rest von Südamerika 10,2% CAGR (2026–2035) Formalisation und Lizenzierung von Kliniken


Brasilien verankert die Region allein durch das Volumen der Verfahren, und die ANVISA-Registrierungen für in Korea hergestellte Toxine haben die Preiskategorien seit 2023 erheblich erweitert. Ästhetische Behandlungen tragen hier weniger Stigma als in den meisten westlichen Märkten, was frühere Erstbehandlungsalter unterstützt. Die Konsolidierung von Distributoren ist das kurzfristige Investitionsthema.

Mittlerer Osten & Afrika

Land Metrik Haupttreiber
Saudi-Arabien 28,9% des regionalen Umsatzes Vision 2030 private Gesundheitsinvestitionen
VAE USD 0,15 Milliarden Cluster ästhetischer Kliniken in Dubai
Südafrika 9,1% CAGR (2026–2035) Expansion der privaten Dermatologie
Ägypten 10,7% des regionalen Umsatzes Bevölkerungsgröße, Produkte in verschiedenen Preiskategorien
Rest von MEA USD 0,11 Milliarden Import-Distributor-Netzwerke


Die Nachfrage im Golfraum ist investitionsgetrieben und nicht erstattungsgetrieben, wobei lizenzierte ästhetische Kliniken unter den Privatisierungsprogrammen im Gesundheitswesen von Saudi-Arabien und den VAE zunehmen. Galderma hat bereits sein flüssiges Toxin in den Märkten des Nahen Ostens im Rahmen eines Rollouts in über 20 Ländern eingeführt [19]. Die Durchsetzung gegen nicht lizenzierte Lieferungen bleibt die wichtigste Governance-Herausforderung der Region.


Botulinumtoxinmarkt nach Region, 2025-2035

Botulinumtoxin-Markt Marktsegmentierung

Nach Produkttyp

Segment Metrik Primärer Nachfragefaktor
Botulinumtoxin Typ A 82,1% Umsatzanteil (2025) Sechs zugelassene ästhetische Marken, breite Etikettabdeckung
Botulinumtoxin Typ B 11,27% CAGR (2026–2035) Nachfrage von Typ-A-Nicht-Responders und Sialorrhoe


Typ A dominiert den Botulinumtoxinmarkt, da jede wichtige ästhetische Indikation seit 2002 darauf aufgebaut wurde und jeder neue Anbieter die klinische Vertrautheit des Serotyps verstärkt, anstatt sie zu fragmentieren. Typ B besetzt eine engere, aber verteidigbare Nische: formuliert bei einem sauren pH-Wert, um die Stabilität in Flüssigkeit zu erhalten, dient es Patienten, die eine Resistenz gegen Typ-A-Produkte entwickelt haben, und diese Population wächst mechanisch, während die Lebenszeiteinwirkung zunimmt.

Nach Anwendung

Segment Metrik Primärer Nachfragefaktor
Ästhetisch 58,3% Umsatzanteil (2025) Präventive Behandlung bei unter-40-Jährigen
Therapeutisch 5,63 Milliarden USD (2025) Erstattete neurologische und urologische Indikationen
— Chronische Migräneprophylaxe 12,01% CAGR (2026–2035) Etablierte Erstattungssysteme
— Zervikale Dystonie 1,12 Milliarden USD (2025) Langzeitformulierungen, die Besuche reduzieren
— Spastizität 9,6% CAGR (2026–2035) Rehabilitationsprotokolle nach Schlaganfall
— Überaktive & neurogene Blase 10,4% CAGR (2026–2035) Reife der Urologie-Überweisungspfade
— Hyperhidrose 4,1% Umsatzanteil (2025) Wahl- und teilweise erstattete Mischung


Die ästhetische Nachfrage bestimmt weiterhin das Tempo des Botulinumtoxinmarktes, und die Genehmigung des Platysma im Oktober 2024 signalisierte, dass die Etikettvergrößerung sich nicht erschöpft hat [1]. Die therapeutischen Einnahmen wachsen prozentual schneller, da die Erstattung die Preisobergrenze, die die Barzahlung für ästhetische Behandlungen auferlegt, aufhebt. Chronische Migräne führt sowohl in Bezug auf die Dosisintensität als auch die Abdeckungsreife — ein einzelner Protokollzyklus verbraucht mehrere Male die Einheiten einer typischen glabellaren Behandlung.

Nach Endbenutzer

Segment Metrik Primärer Nachfragefaktor
Spezial- & Dermatologiekliniken 9,85% CAGR (2026–2035) Behandlungsmodelle mit Barzahlung am selben Tag
40,4% Umsatzanteil (2025) Erstattete therapeutische Verabreichung
Spas & Schönheitszentren 1,94 Milliarden USD (2025) Verbraucherzugänglichkeit und Walk-in-Volumen
Andere Endbenutzer 6,8% Umsatzanteil (2025) Augenheilkunde- und Urologie-Praxen


Krankenhäuser behalten den größten Umsatzblock innerhalb des Botulinumtoxinmarktes, da die therapeutische Verabreichung klinische Infrastruktur und Dokumentation durch die Kostenträger erfordert. Spezial- und Dermatologiekliniken wachsen jedoch schneller, indem sie Konsultationen in Behandlungen innerhalb eines einzigen Termins umwandeln und die zuvor beschriebenen Loyalitätsprogramm-Ökonomien erfassen. Spas bleiben der am stärksten regulierte Kanal, und die Durchsetzung gegen nicht lizenzierte Verabreichungen betrifft sie überproportional.


Wettbewerbsbenchmarking

Die Konzentration ist moderat und lockert sich langsam. Der geschätzte Herfindahl-Hirschman-Index liegt bei etwa 1.550–1.700, wobei die fünf größten Anbieter etwa 70–76% des globalen Umsatzes halten — ein Rückgang von einem strukturell höheren Wert vor fünf Jahren, als koreanische und europäische Anbieter aufstiegen. Ein bestehender Anbieter erzielt immer noch mehr Umsatz als die nächsten drei zusammen, sodass die Preisdiziplin an der Spitze weiterhin den realisierten ASP des Marktes bestimmt.

Unternehmen Geschätzter Umsatzanteil Bereich Wichtige Angebote für den Botulinumtoxin-Markt Strategische Positionierung
AbbVie (Allergan Aesthetics) ~32–36% BOTOX, BOTOX Cosmetic Marktführer; vier ästhetische Indikationen; Allē Loyalitätsökosystem
Ipsen ~10–13% Dysport / Azzalure Therapeutisch gewichtet; starke europäische Spastizitätsmarke
Galderma ~8–11% Relfydess, Dysport (Vertrieb) Erster Anbieter von gebrauchsfertigen Flüssigkeiten; duale Indikationsgenehmigung in der EU
Merz Pharma ~7–10% Xeomin / Bocouture Komplex-proteinfreies Positionierung; therapeutisches und ästhetisches Gleichgewicht
Hugel ~6–9% Letybo / Botulax Koreanischer Skalenausführer; Eintritt in die USA nach ITC-Beendigung genehmigt
Medytox ~4–6% Meditoxin, Coretox, Innotox Inländischer koreanischer Marktführer; ausstehende Lizenzantrag in den USA
Revance (Crown Laboratories) ~3–5% DAXXIFY Peptid-stabilisierte Langzeitplattform; Partnerschaft in China mit Fosun
Evolus ~3–5% Jeuveau Wertorientierter ästhetischer Herausforderer; Performance-Beauty-Branding
Daewoong Pharmaceutical ~2–4% Nabota / Jeuveau (Lieferung) Vertragsfertigung in großem Maßstab; breite Exportregistrierungsbasis
Lanzhou Institute of Biological Products ~2–4% Hengli (BTXA) Dominierender inländischer chinesischer Anbieter zu erschwinglichen Preisen
Supernus Pharmaceuticals ~1–3% MYOBLOC Einzige bedeutende Typ-B-Marke; Nische für Nicht-Responder und Sialorrhoe


Aktuelle Nachrichten & Entwicklungen

  • Revance Therapeutics (August 2023): FDA-Zulassung von DAXXIFY für zervikale Dystonie gesichert, seine zweite Indikation, basierend auf ASPEN-1-Daten, die eine mediane Dauer von fast 24 Wochen bei der 125U-Dosis berichten — Beweis, dass Langzeitansprüche von der Ästhetik in erstattungsfähige Therapeutika übergehen .
  • Hugel (September 2023): Hat seinen Antrag auf biologische Lizenz für Letybo bei der FDA nach einem früheren vollständigen Antwortschreiben erneut eingereicht, mit dem Ziel, die Genehmigung im ersten Quartal 2024 zu erhalten [3].
  • FDA / Hugel (Februar 2024): Genehmigte Letybo für mäßige bis schwere glabellare Linien am 29. Februar, wodurch es das sechste Typ-A-ästhetische Neurotoxin in den Vereinigten Staaten und den ersten neuen Anbieter seit 2022 macht [9].
  • Galderma (Juni–Juli 2024): Erhielt die australische TGA-Marketinggenehmigung für Relfydess und schloss das europäische dezentralisierte Verfahren am 30. Juli ab, was den ersten gebrauchsfertigen flüssigen Neuromodulator für die gleichzeitige Genehmigung von Stirnfalten und Krähenfüßen positioniert [4].
  • Crown Laboratories / Revance (August 2024): Vereinbarte ein Übernahmeangebot über 924 Millionen USD zu einem erheblichen Aufschlag, das ein peptidstabilisiertes Toxin, Dermal-Filler und Mikronadelportfolio unter einem Eigentümer konsolidiert [7].
  • Revance / Fosun (September 2024): Ankündigung der NMPA-Zulassung von DAXXIFY in Festlandchina für glabellare Linien, wodurch der größte einzelne ästhetische Pool im asiatisch-pazifischen Raum eröffnet wird [20].
  • U.S. ITC (Oktober 2024): Beendete die Untersuchung 337-TA-1313, bestätigte keinen Verstoß gegen Abschnitt 337 und beseitigte das Hauptrechtshindernis für koreanische Toxinimporte in die Vereinigten Staaten [21].
  • Allergan Aesthetics (Oktober 2024): Gewann die FDA-Zulassung für BOTOX Cosmetic in Platysma-Bändern, die erste ästhetische Neurotoxinindikation, die unter das Gesicht reicht, und das vierte ästhetische Labelgebiet [1].
  • Galderma (Januar–Februar 2025): Einführung von Relfydess in ganz Europa auf der IMCAS Paris, unterstützt durch nationale Genehmigungen in 14 Ländern sowie Genehmigungen im Vereinigten Königreich und Australien [5].


Botulinumtoxin-Markt Marktberichtsumfang

Parameter Detail
Marktumfang Globaler Botulinumtoxinmarkt nach Produkttyp, Anwendung, Endbenutzer und Geografie
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 9,15% (2026–2035)
Marktgrößenprüfpunkte USD 13,50 Milliarden (2025); USD 14,77 Milliarden (2026); USD 32,48 Milliarden (2035)
Schnellstwachsende Segmente Botulinumtoxin Typ B (Produkttyp); Chronische Migräneprophylaxe (Anwendung); Fach- & Dermatologiekliniken (Endbenutzer); Asien-Pazifik (Geografie)
Profilierte Unternehmen AbbVie (Allergan Aesthetics), Ipsen, Galderma, Merz Pharma, Hugel, Medytox, Revance (Crown Laboratories), Evolus, Daewoong Pharmaceutical, Lanzhou Institute of Biological Products, Supernus Pharmaceuticals
Bewährungswährung USD Milliarden

FAQs

Wie sollte eine Klinik die Umstellung von Lieferanten im Botulinumtoxinmarkt bewerten?
Vergleichen Sie die Daten zur Einheitlichkeit der Dosen anstelle des Hauptpreises pro Flasche, da die Dosierungsverhältnisse zwischen den Marken variieren. Überprüfen Sie die Lizenzierung des Distributors und die Dokumentation der Kühlkette vor der Einarbeitung [18].
Was bedeutet das Ergebnis der ITC für die Verfügbarkeit koreanischer Toxine in den Vereinigten Staaten?
Die Kommission hat ihre Untersuchung ohne Feststellung eines Verstoßes gegen Abschnitt 337 eingestellt, wodurch das Importhindernis beseitigt wurde, das die koreanische Versorgung eingeschränkt hatte. Vertriebsvereinbarungen, nicht Rechtsstreitigkeiten, regeln jetzt die Verfügbarkeit [21].
Welche ungelösten Patent- oder Geschäftsgeheimnisstreitigkeiten beeinflussen weiterhin den Botulinumtoxinmarkt?
Ein Berufungsverfahren beim Bundesberufungsgericht wurde nach der Entscheidung der Kommission von 2024 eingereicht. Die Ergebnisse könnten die Importbedingungen für bestimmte in Korea hergestellte Produkte beeinflussen, jedoch nicht die breitere Versorgungsbasis [25].
Ist die Immunogenität ein praktisches Anliegen für langfristige therapeutische Patienten?
Die Bildung neutralisierender Antikörper steigt mit der kumulierten Dosis und verkürzten Injektionsintervallen. Komplexfreie und hochreine Formulierungen werden mit einer niedrigeren theoretischen antigenen Last vermarktet, obwohl vergleichende Langzeitbeweise begrenzt bleiben .
Welche Integrationsherausforderungen begleiten gebrauchsfertige Flüssigprodukte?
Flüssige Formate beseitigen die Rekonstitution, erfordern jedoch eine andere Handhabung der Kühlkette und eine Schulung des Personals zur volumetrischen Dosierung. Kliniken mit gemischten Portfolios sind während des Übergangs einem Risiko von Dosierungsfehlern ausgesetzt [4].
Wie bewerten Investoren typischerweise Vermögenswerte im Botulinumtoxinmarkt?
Jüngste Transaktionen wurden auf der Grundlage der Portfoliobreite und des Zugangs zu Vertriebskanälen bewertet, nicht auf der Grundlage der Einnahmen aus Einzelprodukten. Die Transaktion von Revance im Jahr 2024 wurde zu einem hohen Aufschlag auf den aktuellen Aktienkurs abgeschlossen [7].
Wo ist das Beschaffungsrisiko im Botulinumtoxinmarkt am höchsten?
Graue Märkte und nicht lizenzierte Vertriebskanäle tragen das größte Risiko, insbesondere in nicht-klinischen Umgebungen. Die Behörden gaben 2024 Warnungen heraus, nachdem schädliche Reaktionen auf gefälschte Produkte zurückverfolgt wurden [18].
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Ko-Autor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















