Marché de la toxine botulique (2026 - 2035)

Taille du marché de la toxine botulique, rapport de recherche sur la croissance par produit (toxine botulique A et toxine botulique B), par application (médicale et esthétique), par sexe (féminin et masculin), par tranche d'âge (13-19, 20-29, 30-39, 40-54 et 55 ans et plus), par utilisateur final (hôpitaux, cliniques de dermatologie et spas et centres cosmétiques) et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Analyse de l'industrie concurrentielle et prévisions des tendances jusqu'en 2035
ID: MRFR/HC/7095-CR 151 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 15, 2026
Botulinum Toxin Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.15%
2025 Market SizeUSD 13.50 Billion
2035 Market SizeUSD 32.48 Billion
Key Players
AbbVie
Ipsen
Galderma
Merz Pharma
Hugel
Medytox
Opportunities
  • Duration as a Commercial Wedge
  • Emerging Market Penetration
  • Loyalty Platforms and Recurring-Revenue Models

Botulinum Toxin Market Summary

Le marché de la toxine botulique a atteint 13,50 milliards USD en 2025 et ouvre la fenêtre de prévision à 14,77 milliards USD en 2026, grimpant à 32,48 milliards USD d'ici 2035 avec un TCAC de 9,15 %. Deux catalyseurs ancrent cette trajectoire. Le premier est l'expansion des indications aux États-Unis : Allergan Aesthetics a obtenu l'approbation de la FDA en octobre 2024 pour les bandes platysma, la quatrième indication esthétique pour son produit phare et la première à déplacer le traitement sous la ligne de la mâchoire [1]. Le second est l'entrée concurrentielle, avec l'approbation de Letybo de Hugel aux États-Unis le 29 février 2024 après une lettre de réponse complète précédente [3].

La science de la formulation est là où le véritable déplacement se produit. Les poudres lyophilisées nécessitant une reconstitution saline — la norme depuis 2002 — cèdent du terrain aux liquides prêts à l'emploi et aux molécules stabilisées par peptides. Galderma a terminé sa procédure décentralisée européenne pour Relfydess en juillet 2024 et a obtenu des approbations nationales dans 14 pays européens ainsi que des autorisations au Royaume-Uni et en Australie d'ici début 2025, lançant à IMCAS Paris [4][5]. Crown Laboratories a finalisé son acquisition de 924 millions USD de Revance en février 2025, absorbant la franchise Daxxify stabilisée par peptides [6][7].

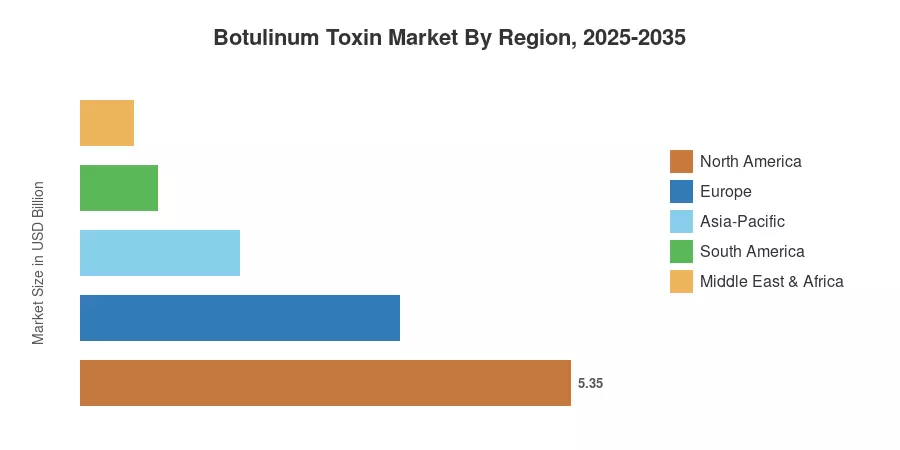
La géographie renforce l'histoire. L'Amérique du Nord détient 39,6 % des revenus de 2025 en raison de la densité des procédures et de la profondeur des paiements en espèces ; l'Asie-Pacifique progresse à 12,9 % jusqu'en 2035 grâce à l'échelle de fabrication coréenne et aux approbations chinoises ; l'Europe suit en tant que deuxième bloc le plus important, soutenue par des approbations simultanées à double indication. La prochaine décennie appartient à ceux qui convertissent une durée plus longue en un coût par an traité plus bas.


Principaux enseignements du rapport

• Par type de produit

  • La toxine botulique de type A a représenté 82,1 % des revenus du marché de la toxine botulique en 2025, soutenue par six marques esthétiques approuvées par la FDA.
  • La toxine botulique de type B progresse à un TCAC de 11,27 % jusqu'en 2035, alimentée par la demande de non-répondeurs de type A.

• Par application

  • Les applications esthétiques ont représenté 58,3 % des revenus de 2025.
  • La prophylaxie de la migraine chronique est l'utilisation thérapeutique à la croissance la plus rapide avec un TCAC de 12,01 %.
  • Les indications thérapeutiques ont généré collectivement 5,63 milliards USD en 2025.

• Par région

  • L'Amérique du Nord a représenté 39,6 % du marché de la toxine botulique en 2025.
  • L'Asie-Pacifique affiche un TCAC de 12,92 % jusqu'en 2035, le plus rapide de toutes les régions.
  • L'Europe a contribué 3,48 milliards USD en 2025.


Taille du marché et prévisions (2021–2035)

Les chiffres ci-dessous mélangent la modélisation du volume des procédures de bas en haut avec la triangulation de haut en bas contre les divulgations de revenus de neurotoxines auditées d'AbbVie, Ipsen, Galderma, Evolus et Hugel, vérifiées par des enquêtes nationales sur les procédures et des registres d'approbation réglementaire. La devise est maintenue constante en milliards USD tout au long des prévisions du marché de la toxine botulique.
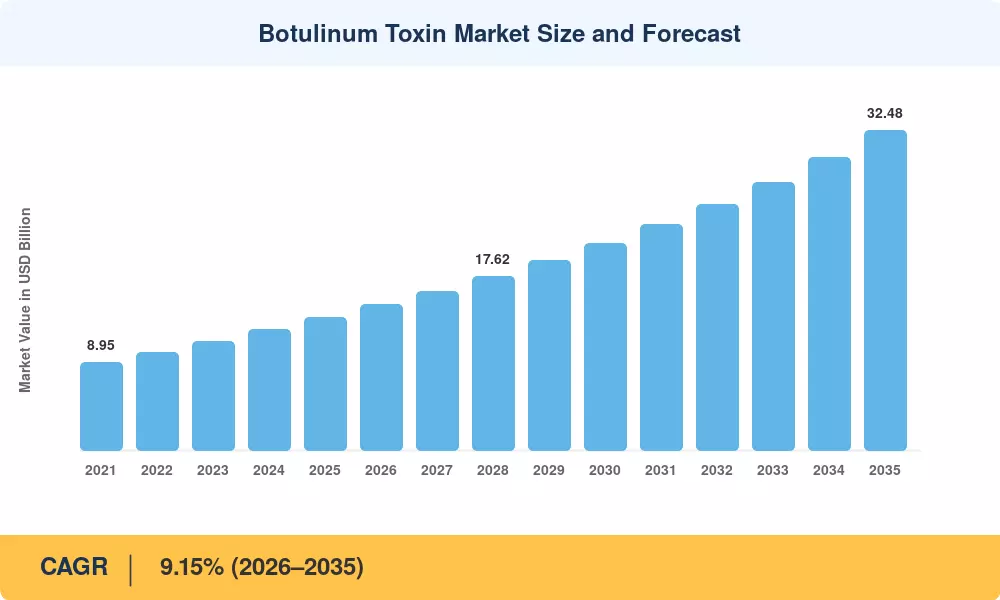
Taille et prévisions du marché de la toxine botulique
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs

Facteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Expansion des indications thérapeutiques remboursées +2.1 pp Amérique du Nord, Europe À moyen terme (2–4 ans) [11]
Augmentation des volumes de procédures esthétiques non invasives +1.9 pp Global À court terme (≤2 ans) [8]
Formulations liquides prêtes à l'emploi et stabilisées par peptides +1.6 pp Europe, APAC, Amérique du Nord À moyen terme (2–4 ans) [4]
Expansion des canaux de cliniques spécialisées et de med-spas +1.3 pp Amérique du Nord, APAC À court terme (≤2 ans) [12]
Approvisionnement à bas coût en Corée et en Chine sur les marchés émergents +1.1 pp APAC, MEA, Amérique du Sud À moyen terme (2–4 ans) [13]
Expansion des indications au-delà du visage +0.9 pp Amérique du Nord, APAC À long terme (≥4 ans) [1]
Adoption des patients masculins et acquisition numérique +0.7 pp Amérique du Nord, Europe À long terme (≥4 ans) [14]


Indications thérapeutiques remboursées

Le volume financé par les payeurs ne se comporte pas du tout comme l'esthétique payée en espèces — il est plus collant, à dose plus élevée et moins sensible aux remises. La prophylaxie de la migraine chronique reste l'ancre, avec 155 unités administrées dans 31 sites tous les 12 semaines selon le protocole PREEMPT, et l'évaluation technologique NICE TA260 continue de le financer au sein du NHS anglais pour les adultes échouant à au moins trois préventifs [11][15]. La dystonie cervicale s'est élargie en août 2023 lorsque Daxxify a obtenu l'approbation de la FDA sur les données ASPEN-1 montrant une durée médiane proche de 24 semaines à la dose de 125U . L'hyperactivité du détrusor neurogène et la spasticité adulte ajoutent un volume remboursé supplémentaire en Allemagne, en France et au Japon.

Innovation en formulation et économie de visite

La reconstitution est une taxe sur le flux de travail. Relfydess est expédié sous forme de liquide prêt à l'emploi basé sur la technologie PEARL, Galderma rapportant des effets visibles dès le premier jour chez jusqu'à 39 % des patients et un maintien de six mois chez jusqu'à 75 % dans le programme READY phase III, qui a recruté plus de 1 900 participants [4]. Les molécules sans complexe portent également une charge immunogénique théorique plus faible, ce qui est important car les utilisateurs thérapeutiques à forte dose accumulent une exposition à vie. Les injecteurs lisant ces données achètent moins de créneaux de clinique par patient-an, pas moins de flacons.

Expansion des canaux et acquisition de consommateurs

La distribution a changé de manière décisive vers des cliniques spécialisées et de dermatologie offrant des traitements payés en espèces le jour même. Le programme de fidélité Allē d'Allergan illustre l'ampleur de ce changement, servant plus de sept millions de membres dans environ 30 000 pratiques et maintenant regroupant des options de paiement échelonné directement dans le flux de réservation [1]. Les cohortes plus jeunes entrant dans un traitement préventif à la fin de la vingtaine prolongent considérablement la valeur à vie des patients. Cet élargissement démographique, plus que le prix, explique la durabilité de la croissance du volume esthétique.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact
Érosion des prix due à l'entrée de concurrents à bas coût et biosimilaires −1,4 pp Global À moyen terme (2–4 ans)
Autorisation préalable des payeurs et restrictions de couverture −1,0 pp Amérique du Nord, Europe À moyen terme (2–4 ans)
Incidents de produits contrefaits et non autorisés −0,9 pp Amérique du Nord, MEA À court terme (≤2 ans)
Formation d'anticorps neutralisants chez les utilisateurs à forte dose −0,8 pp Global À long terme (≥4 ans)
Retards d'inspection de fabrication et d'examen de BLA −0,7 pp Global À court terme (≤2 ans)


Érosion des prix et saturation concurrentielle

Six marques de type A se disputent désormais la part de marché des lignes glabellaires aux États-Unis, et Evolus a ouvertement positionné Jeuveau sur la valeur par rapport aux acteurs en place. En même temps, d'autres BLA de Medytox et Galderma sont en cours d'examen par la FDA [17]. Les fabricants coréens ont considérablement augmenté leur échelle — Hugel distribue son toxine phare dans environ 69 pays et détient la part de marché leader sur son marché domestique — ce qui comprime le prix réalisé dans les géographies émergentes bien avant qu'il n'atteigne les cliniques occidentales [13]. Le revenu par unité s'aplanit même que le volume des unités s'accélère.

Risque d'approvisionnement contrefait et d'application de la loi

Les incidents de sécurité imposent un frein immédiat et mesurable. Au cours de 2024, les autorités sanitaires fédérales et étatiques américaines ont enquêté sur des réactions nocives liées à des produits contrefaits ou mal manipulés administrés en dehors des cadres cliniques autorisés, entraînant des avertissements dans plusieurs États [18]. Chaque épisode déclenche une vérification plus stricte des distributeurs, un onboarding plus lent pour les nouveaux comptes d'injecteurs et un impact sur la réputation des marques légitimes. L'application de la loi est nécessaire, mais elle retire du volume à court terme du canal.

Complexité réglementaire et de fabrication

La délivrance de licences biologiques pour ces produits est impitoyable. Hugel a reçu une lettre de réponse complète, a soumis à nouveau sa demande de Letybo en août 2023 et a été approuvé en février 2024 [3]. Semblable au dépôt de Galderma aux États-Unis pour sa toxine liquide, qui a été approuvé dans plus de 30 marchés [19], il a reçu une réponse détaillée concernant les problèmes de procédure de fabrication. Le facteur limitant commun maintenant n'est pas les données cliniques ; ce sont les inspections des installations.


Botulinum Toxin Market Opportunities

Durée en tant que coin commercial

L'extension de l'effet médian de 12-16 semaines à 24 semaines redéfinit l'économie du marché de la toxine botulique. Les cliniques sont prêtes à payer un prix plus élevé par flacon pour des visites moins fréquentes, et les payeurs ont une forte justification de coût par année traitée pour les indications remboursées. Les fabricants qui prouvent la durabilité dans des essais comparatifs auront des prix échelonnés, sans défendre le prix de liste.

 

Pénétration des marchés émergents

L'Inde, le Brésil, l'ASEAN et les États du Golfe continuent d'être structurellement sous-traités par rapport à la croissance des revenus et à la densité des cliniques. Ces corridors sont déjà desservis par des producteurs coréens et chinois à des prix accessibles, et l'approbation de Daxxify par la NMPA pour les rides glabellaires en Chine continentale en septembre 2024 a créé le plus grand réservoir esthétique inexploité [20]. Ce n'est pas l'accès réglementaire qui nous freine maintenant ; c'est l'exclusivité des distributeurs.


Plateformes de fidélité et modèles de revenus récurrents

Les données consommateurs sont un rempart contre la concurrence. Les communautés de fidélité peuvent suivre la cadence des traitements, les dépenses et le comportement interproduits à travers des dizaines de milliers de pratiques, permettant des prix de style abonnement et un financement par versements pour transformer les acheteurs épisodiques en contrats annuels [1]. La couche de données détenue par le fabricant déterminera à qui une pratique s'adressera.


Espaces thérapeutiques

La dépression, le trouble temporomandibulaire, l'hypertrophie massétérique et la sialorrhée post-AVC se trouvent à différents stades de maturité des preuves. Chacun porte la possibilité de remboursement, ce qui change complètement les conversations avec les payeurs.

Administration sans aiguille et topique

Les formulations topiques et à micro-aiguilles en cours de développement ciblent la cohorte substantielle découragée par l'anxiété liée aux injections. Le succès élargirait la population adressable sans cannibaliser l'économie des injecteurs existants.


Botulinum Toxin Market Future Outlook

La durée devient le champ de bataille

La concurrence jusqu'en 2035 se fera sur les mois d'effet plutôt que sur les unités par flacon. Les molécules stabilisées par peptide et sans complexe rapportent déjà des fenêtres de réponse soutenues approchant six mois dans des programmes pivots . Une fois que deux marques pourront crédiblement revendiquer un dosage semestriel, les calendriers de traitement annuels — et les modèles de revenus cliniques basés sur des visites trimestrielles — devront être reconstruits.

Acquisition de patients basée sur les données

Les pratiques se consolident sur des écosystèmes de fidélité des fabricants qui s'étendent déjà sur environ 30 000 sites aux États-Unis, et les données comportementales qui y circulent déterminent de plus en plus le choix de la marque par défaut [1]. Attendez-vous à ce que la cartographie des doses assistée par IA et la photographie des résultats soient intégrées dans ces plateformes plutôt que vendues séparément.

La politique des payeurs détermine le plafond thérapeutique

La croissance thérapeutique dépend moins de l'efficacité que de la couverture. Les directives de NICE financent déjà la prophylaxie de la migraine chronique sous des critères d'échec définis, et des cadres analogues en Allemagne et au Japon décideront de la rapidité avec laquelle de nouvelles indications se convertiront [15]. L'autorisation préalable restrictive est le facteur de variation le plus important dans les prévisions 2030–2035.

Régionalisation de la chaîne d'approvisionnement et biosimilaires

Le développement de biosimilaires pour l'onabotulinumtoxinA progresse à travers des programmes partenaires, et son arrivée réinitialiserait les prix thérapeutiques là où les volumes sont les plus importants [23]. Les fabricants régionalisent simultanément la capacité de remplissage et de finition pour réduire l'exposition aux inspections à travers des dépendances à site unique.


Analyse de la part de marché régionale

Région Métrique (2025 sauf indication contraire) Thèmes d'investissement principaux
Amérique du Nord 39,6 % de part de revenu Expansion des indications, plateformes de fidélité, regroupements de med-spa
Europe 3,48 milliards USD Approbations à double indication, financement thérapeutique NHS/légal
Asie-Pacifique 12,92 % de CAGR (2026–2035) Échelle de fabrication, approbations en Chine, exportation de K-beauty
Amérique du Sud 0,84 milliard USD Tourisme esthétique, consolidation des distributeurs
Moyen-Orient et Afrique 4,3 % de part de revenu Investissement dans les cliniques du Golfe, lutte contre la contrefaçon
Total 13,50 milliards USD —

La concentration régionale sur le marché des toxines botuliques suit la densité des cliniques et la volonté des payeurs plutôt que la population.


Amérique du Nord

Pays Métrique Moteur clé
États-Unis 84,2 % des revenus régionaux Largeur de l'étiquette esthétique à quatre indications
Canada 0,42 milliard USD Couverture provinciale pour la spasticité
Mexique 9,4 % de CAGR (2026–2035) Tourisme esthétique transfrontalier


Le momentum réglementaire maintient l'Amérique du Nord en tête sur le marché des toxines botuliques. Octobre 2024 a apporté l'approbation de la bande platysma qui a élargi le traitement esthétique au-delà du visage pour la première fois, tandis que la Commission du commerce international des États-Unis a mis fin à l'enquête 337-TA-1313 dans le même mois, ne trouvant aucune violation de la section 337 et ouvrant la voie à l'expansion commerciale de Hugel [1][21]. La consolidation a suivi rapidement, Crown finalisant son achat de Revance en février 2025 [6].

Europe

Pays Métrique Moteur clé
Allemagne 22,4 % des revenus régionaux Profondeur du remboursement thérapeutique légal
Royaume-Uni 0,61 milliard USD Autorisation de toxine liquide MHRA
France 15,1 % des revenus régionaux Densité des cliniques de dermatologie
Italie 9,2 % de CAGR (2026–2035) Normalisation des procédures esthétiques
Espagne 0,29 milliard USD Croissance des cliniques à paiement privé
Pays nordiques 6,1 % des revenus régionaux Revenu disponible élevé par procédure
Russie 8,4 % de CAGR (2026–2035) Substitution de l'offre domestique et régionale
Reste de l'Europe 0,36 milliard USD Extension du réseau de distributeurs


L'Europe est devenue la première région à accorder une approbation initiale simultanée d'un neuromodulateur pour deux indications esthétiques, suite au résultat de la procédure décentralisée de Galderma en juillet 2024 et aux approbations nationales subséquentes dans 14 pays [4][5]. L'arbitrage conclu en octobre 2024 a également réaffirmé les droits de distribution exclusifs de Galderma pour Azzalure et Dysport dans des territoires supplémentaires d'Europe de l'Est et d'Asie centrale, résolvant une ambiguïté de canal qui avait freiné l'investissement régional .

Asie-Pacifique

Pays Métrique Moteur clé
Chine 34,8 % des revenus régionaux Approbations NMPA élargissant le choix de marque
Corée du Sud 0,71 milliard USD Base de fabrication et d'exportation domestique
Japon 17,2 % des revenus régionaux Population vieillissante, adoption thérapeutique
Inde 14,1 % de CAGR (2026–2035) Expansion des cliniques métropolitaines, augmentation de la richesse
ASEAN 0,33 milliard USD Corridors de tourisme médical
Reste de l'Asie-Pacifique 4,3 % des revenus régionaux Entrée sur le marché dirigée par les distributeurs


La gravité de la fabrication explique pourquoi l'Asie-Pacifique surpasse toutes les autres régions sur le marché des toxines botuliques. Les producteurs coréens approvisionnent des dizaines de pays à coût compétitif, et le résultat de l'ITC d'octobre 2024 a levé le principal obstacle juridique sur les exportations coréennes à destination des États-Unis [21][13]. Le chemin d'approbation de la Chine s'ouvre parallèlement, avec Fosun obtenant l'approbation NMPA pour Daxxify en septembre 2024 [20].

Amérique du Sud

Pays Métrique Moteur clé
Brésil 58,6 % des revenus régionaux Plus grande base de procédures esthétiques de la région
Argentine 0,17 milliard USD Tourisme de traitement lié à la monnaie
Reste de l'Amérique du Sud 10,2 % de CAGR (2026–2035) Formalisation et licence des cliniques


Le Brésil ancre la région par un volume de procédures pur, et les enregistrements ANVISA pour les toxines fabriquées en Corée ont considérablement élargi les niveaux de prix depuis 2023. Le traitement esthétique porte moins de stigma ici que dans la plupart des marchés occidentaux, ce qui soutient des âges de premier traitement plus précoces. La consolidation des distributeurs est le thème d'investissement à court terme.

Moyen-Orient et Afrique

Pays Métrique Moteur clé
Arabie Saoudite 28,9 % des revenus régionaux Investissement dans les soins de santé privés Vision 2030
Émirats Arabes Unis 0,15 milliard USD Cluster de cliniques esthétiques à Dubaï
Afsud 9,1 % de CAGR (2026–2035) Expansion de la dermatologie privée
Égypte 10,7 % des revenus régionaux Échelle de population, produits de niveaux de coût
Reste du MEA 0,11 milliard USD Réseaux de distributeurs d'importation


La demande dans le Golfe est dirigée par l'investissement plutôt que par le remboursement, avec des cliniques esthétiques licenciées se multipliant sous les programmes de privatisation des soins de santé saoudiens et émiratis. Galderma a déjà lancé sa toxine liquide sur les marchés du Moyen-Orient dans le cadre d'un déploiement dans plus de 20 pays [19]. L'application de la loi contre l'approvisionnement non autorisé reste le principal défi de gouvernance de la région.


Marché des toxines botuliques par région, 2025-2035

Botulinum Toxin Market Segmentation

Par type de produit

Segment Métrique Principal moteur de la demande
Type A de toxine botulique 82,1 % de part de revenu (2025) Six marques esthétiques approuvées, large couverture d'étiquetage
Type B de toxine botulique 11,27 % de TCAC (2026–2035) Demande de non-répondeurs de type A et de sialorrhée


Le type A domine le marché de la toxine botulique car chaque indication esthétique majeure a été construite sur lui depuis 2002, et chaque nouvel entrant renforce plutôt que fragmente la familiarité clinique du sérotype. Le type B occupe une niche plus étroite mais défendable : formulé à un pH acide pour maintenir la stabilité en liquide, il sert les patients qui ont développé une résistance aux produits de type A, et cette population croît mécaniquement à mesure que l'exposition au fil de la vie s'accumule.

Par application

Segment Métrique Principal moteur de la demande
Esthétique 58,3 % de part de revenu (2025) Traitement préventif parmi les cohortes de moins de 40 ans
Thérapeutique 5,63 milliards USD (2025) Indications neurologiques et urologiques remboursées
— Prophylaxie de la migraine chronique 12,01 % de TCAC (2026–2035) Cadres de couverture des payeurs établis
— Dystonie cervicale 1,12 milliard USD (2025) Formulations à longue durée réduisant les visites
— Spasticité 9,6 % de TCAC (2026–2035) Protocoles de réhabilitation post-AVC
— Vessie hyperactive & neurogène 10,4 % de TCAC (2026–2035) Maturité des voies de référence en urologie
— Hyperhidrose 4,1 % de part de revenu (2025) Mélange électif et partiellement remboursé


La demande esthétique continue de fixer le tempo du marché de la toxine botulique, et l'approbation d'octobre 2024 pour le platysma a signalé que l'expansion de l'étiquetage ne s'est pas épuisée [1]. Les revenus thérapeutiques croissent plus rapidement en termes de pourcentage car le remboursement supprime le plafond de prix que les esthétiques payées en espèces imposent. La migraine chronique est en tête à la fois en intensité de dose et en maturité de couverture — un seul cycle de protocole consomme plusieurs fois les unités d'un traitement glabellaire typique.

Par utilisateur final

Segment Métrique Principal moteur de la demande
Cliniques spécialisées & dermatologiques 9,85 % de TCAC (2026–2035) Modèles de traitement en espèces le jour même
Hôpitaux & centres de chirurgie 40,4 % de part de revenu (2025) Administration thérapeutique remboursée
Spas & centres de beauté 1,94 milliard USD (2025) Accessibilité pour les consommateurs et volume de passage
Autres utilisateurs finaux 6,8 % de part de revenu (2025) Pratiques d'ophtalmologie et d'urologie


Les hôpitaux conservent le plus grand bloc de revenus au sein du marché de la toxine botulique car l'administration thérapeutique nécessite une infrastructure clinique et une documentation des payeurs. Cependant, les cliniques spécialisées et dermatologiques croissent plus rapidement, convertissant la consultation en traitement lors d'un seul rendez-vous et capturant l'économie des programmes de fidélité décrite précédemment. Les spas restent le canal le plus sensible à la réglementation, et l'application contre l'administration non autorisée les affecte de manière disproportionnée.


Analyse Concurrentielle

La concentration est modérée et se desserre lentement. L'indice Herfindahl-Hirschman estimé se situe autour de 1 550 à 1 700, les cinq principaux fournisseurs détenant environ 70 à 76 % des revenus mondiaux — en baisse par rapport à un chiffre structurellement plus élevé il y a cinq ans, alors que des entrants coréens et européens se sont développés. Un acteur historique génère encore plus de revenus que les trois suivants combinés, donc la discipline tarifaire au sommet continue de fixer le prix de vente moyen réalisé du marché.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché du Toxine Botulique Positionnement Stratégique
AbbVie (Allergan Aesthetics) ~32–36% BOTOX, BOTOX Cosmétique Acteur historique de la catégorie ; quatre indications esthétiques ; écosystème de fidélité Allē
Ipsen ~10–13% Dysport / Azzalure Portefeuille axé sur le thérapeutique ; forte franchise de spasticité en Europe
Galderma ~8–11% Relfydess, Dysport (distribution) Pionnier dans le liquide prêt à l'emploi ; approbation à double indication dans l'UE
Merz Pharma ~7–10% Xeomin / Bocouture Positionnement sans protéines complexes ; équilibre thérapeutique et esthétique
Hugel ~6–9% Letybo / Botulax Exportateur à grande échelle coréen ; entrée aux États-Unis approuvée après la cessation de l'ITC
Medytox ~4–6% Meditoxin, Coretox, Innotox Leader domestique coréen ; demande de licence aux États-Unis en attente
Revance (Crown Laboratories) ~3–5% DAXXIFY Plateforme à longue durée stabilisée par des peptides ; partenariat en Chine avec Fosun
Evolus ~3–5% Jeuveau Challenger positionné sur la valeur uniquement esthétique ; branding performance-beauté
Daewoong Pharmaceutical ~2–4% Nabota / Jeuveau (approvisionnement) Échelle de fabrication sous contrat ; large base d'enregistrement à l'exportation
Institut de Produits Biologiques de Lanzhou ~2–4% Hengli (BTXA) Approvisionnement chinois dominant à des niveaux de prix accessibles
Supernus Pharmaceuticals ~1–3% MYOBLOC Unique franchise de type-B significative ; niche des non-répondeurs et de la sialorrhée


Actualités récentes & Développements

  • Revance Therapeutics (août 2023) : Obtention de l'approbation de la FDA pour DAXXIFY pour la dystonie cervicale, sa deuxième indication, sur les données ASPEN-1 rapportant une durée médiane proche de 24 semaines à la dose de 125U — preuve que les revendications de longue durée passent de l'esthétique aux thérapeutiques remboursées .
  • Hugel (septembre 2023) : A soumis à nouveau sa demande de licence biologique Letybo à la FDA après une lettre de réponse complète antérieure, visant une autorisation au premier trimestre 2024 [3].
  • FDA / Hugel (février 2024) : A approuvé Letybo pour les rides glabellaires modérées à sévères le 29 février, en faisant le sixième neurotoxine esthétique de type A disponible aux États-Unis et le premier nouvel entrant depuis 2022 [9].
  • Galderma (juin-juillet 2024) : A obtenu l'autorisation de mise sur le marché de la TGA australienne pour Relfydess et a complété la procédure décentralisée européenne le 30 juillet, positionnant le premier neuromodulateur liquide prêt à l'emploi pour l'approbation simultanée des rides du froncement et des pattes d'oie [4].
  • Crown Laboratories / Revance (août 2024) : A convenu d'une offre publique d'achat de 924 millions USD à une prime substantielle, consolidant un portefeuille de toxines stabilisées par peptides, de produits de comblement dermique et de microneedling sous un seul propriétaire [7].
  • Revance / Fosun (septembre 2024) : A annoncé l'approbation de la NMPA pour DAXXIFY en Chine continentale pour les rides glabellaires, ouvrant le plus grand bassin esthétique incrémental unique en Asie-Pacifique [20].
  • U.S. ITC (octobre 2024) : A mis fin à l'enquête 337-TA-1313, affirmant qu'il n'y avait pas de violation de la section 337 et supprimant le principal obstacle juridique aux importations de toxines coréennes aux États-Unis [21].
  • Allergan Aesthetics (octobre 2024) : A obtenu l'approbation de la FDA pour BOTOX Cosmetic dans les bandes platysma, la première indication de neurotoxine esthétique s'étendant sous le visage et son quatrième domaine d'étiquette esthétique [1].
  • Galderma (janvier-février 2025) : A lancé Relfydess à travers l'Europe lors de l'IMCAS Paris, soutenu par des approbations nationales dans 14 pays plus des autorisations au Royaume-Uni et en Australie [5].


Marché de la toxine botulique Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des toxines botuliques par type de produit, application, utilisateur final et géographie
Période d'étude 2021–2035 (Historique 2021–2024; Année de base 2025; Prévisions 2026–2035)
CAGR 9,15 % (2026–2035)
Points de contrôle de la taille du marché 13,50 milliards USD (2025); 14,77 milliards USD (2026); 32,48 milliards USD (2035)
Segments à la croissance la plus rapide Type B de toxine botulique (type de produit); Prophylaxie de la migraine chronique (application); Cliniques spécialisées et dermatologiques (utilisateur final); Asie-Pacifique (géographie)
Entreprises profilées AbbVie (Allergan Aesthetics), Ipsen, Galderma, Merz Pharma, Hugel, Medytox, Revance (Crown Laboratories), Evolus, Daewoong Pharmaceutical, Institut de Lanzhou des produits biologiques, Supernus Pharmaceuticals
Devise d'évaluation Milliards USD

FAQ

Comment une clinique devrait-elle évaluer le changement de fournisseurs sur le marché du toxine botulique ?
Comparer les données d'équivalence unitaire plutôt que le prix de la fiole, car les ratios de dosage diffèrent entre les marques. Vérifier la licence du distributeur et la documentation de la chaîne du froid avant l'intégration [18].
Que signifie le résultat de l'ITC pour la disponibilité de la toxine coréenne aux États-Unis ?
La commission a mis fin à son enquête sans trouver de violation de la section 337, supprimant la barrière d'importation qui avait contraint l'approvisionnement coréen. Les accords de distribution, et non le contentieux, régissent désormais la disponibilité [21].
Quelles disputes de brevets ou de secrets commerciaux non résolues affectent encore le marché du toxine botulique ?
Un appel à la Cour d'appel fédérale a été déposé suite à la détermination de la commission de 2024. Les résultats pourraient affecter les conditions d'importation pour des produits fabriqués en Corée spécifiques, bien que la base d'approvisionnement plus large ne soit pas touchée [25].
L'immunogénicité est-elle une préoccupation pratique pour les patients thérapeutiques à long terme ?
La formation d'anticorps neutralisants augmente avec la dose cumulative et les intervalles d'injection raccourcis. Les formulations sans complexe et hautement purifiées sont commercialisées sur la base d'une charge antigénique théorique plus faible, bien que les preuves comparatives à long terme restent limitées .
Quels défis d'intégration accompagnent les produits liquides prêts à l'emploi ?
Les formats liquides éliminent la reconstitution mais nécessitent une manipulation différente de la chaîne du froid et une nouvelle formation du personnel sur le dosage volumétrique. Les cliniques gérant des portefeuilles mixtes font face à un risque d'erreur de dosage pendant la transition [4].
Comment les investisseurs évaluent-ils généralement les actifs sur le marché du toxine botulique ?
Les transactions récentes ont été évaluées en fonction de l'étendue du portefeuille et de l'accès aux canaux plutôt que des revenus d'un seul produit. La transaction Revance de 2024 a été conclue à une prime importante par rapport au prix des actions en cours [7].
Où le risque d'approvisionnement est-il le plus élevé sur le marché du toxine botulique ?
Les canaux de distribution sur le marché gris et non licenciés présentent la plus grande exposition, en particulier dans les environnements non cliniques. Les autorités ont émis des avis en 2024 après des réactions nocives liées à un produit contrefait [18].
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















