Bio Chp Markt

Bio-CHP-Marktforschungsbericht nach Technologie (Verbrennungsmotor, Gasturbine, Mikroturbine, Brennstoffzellen), nach Rohstoffen (Biomasse, Biogas, Abfall-zu-Energie, feste Biokraftstoffe), nach Anwendung (Wohnbereich, Gewerbe, Industrie, Landwirtschaft), nach Kapazität (weniger als 100 kW, 100 kW bis 1 MW, 1 MW bis 10 MW, über 10 MW) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/EnP/37189-HCR 128 Pages Snehal Singh Last Updated: September 03, 2026
Bio Chp Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.87%
2024 Market Size$ 15.77 Billion
2025 Market Size$ 16.7 Billion
2035 Market Size$ 29.54 Billion
Key Players
Siemens
General Electric
Mitsubishi Heavy Industries
Veolia
Dalkia
Babcock & Wilcox
Opportunities
  • Rising Demand for Renewable Energy
  • Government Regulations and Policies
  • Economic Benefits of Bio CHP Systems

Bio Chp Markt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Bio-CHP-Marktes im Jahr 2024 auf 15,77 Milliarden USD geschätzt. Die Bio-CHP-Branche wird voraussichtlich von 16,7 Milliarden USD im Jahr 2025 auf 29,54 Milliarden USD bis 2035 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,87 % während des Prognosezeitraums 2025 - 2035.

Wichtige Markttrends & Highlights

Der Bio-CHP-Markt steht vor einem erheblichen Wachstum, das durch technologische Fortschritte und die steigende Nachfrage nach erneuerbarer Energie angetrieben wird.

  • Technologische Fortschritte verbessern die Effizienz und Zuverlässigkeit von Bio-CHP-Systemen.
  • Nordamerika bleibt der größte Markt, während Asien-Pazifik als die am schnellsten wachsende Region bei der Einführung von Bio-CHP hervorgeht.
  • Das Segment Verbrennungsmotor dominiert den Markt, während das Segment Brennstoffzellen ein schnelles Wachstum verzeichnet.
  • Die steigende Nachfrage nach erneuerbarer Energie und unterstützende staatliche Vorschriften sind wichtige Treiber, die den Bio-CHP-Markt vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 15,77 (USD Milliarden)
2035 Marktgröße 29,54 (USD Milliarden)
CAGR (2025 - 2035) 5,87%

Hauptakteure

Siemens (DE), General Electric (US), Mitsubishi Heavy Industries (JP), Veolia (FR), Dalkia (FR), Babcock & Wilcox (US), Caterpillar (US), Aalborg Energie Technik (DE), Schneider Electric (FR)

Bio Chp Markt Treiber

Steigende Nachfrage nach erneuerbaren Energien

Die zunehmende Bio-CHP-Industrie. Während die Nationen bestrebt sind, ehrgeizige Klimaziele zu erreichen, ist die Nachfrage nach nachhaltigen Energielösungen gestiegen. Im Jahr 2025 wird der erneuerbare Energien-Sektor voraussichtlich über 30 % des gesamten Energieverbrauchs ausmachen, wobei Bioenergie eine entscheidende Rolle spielt. Dieser Wandel hin zu saubereren Energiequellen wird wahrscheinlich die Akzeptanz von Bio-Blockheizkraftwerken fördern, die organische Materialien zur Strom- und Wärmeerzeugung nutzen. Der Bio-CHP-Markt wird erheblich von diesem Trend profitieren, da immer mehr Unternehmen und Kommunen bestrebt sind, ihren CO2-Fußabdruck zu reduzieren und auf grünere Energiealternativen umzusteigen.

Regierungen und Vorschriften

Regierungen und Vorschriften, die darauf abzielen, die Treibhausgasemissionen zu reduzieren, sind entscheidend für die Gestaltung des Bio-CHP-Marktes. Viele Länder haben strenge Emissionsziele umgesetzt, die die Einführung sauberer Technologien erfordern. Beispielsweise haben verschiedene Jurisdiktionen Einspeisetarife und erneuerbare Energien-Zertifikate eingeführt, um die Nutzung von Bioenergie zu fördern. Diese regulatorischen Rahmenbedingungen fördern nicht nur die Einführung von Bio-CHP-Systemen, sondern schaffen auch ein günstiges Investitionsklima. Bis 2025 wird geschätzt, dass politikgetriebene Initiativen zu einem Anstieg der Installation von Bio-CHP-Systemen um 20 % führen könnten, wodurch die Wachstumsdynamik des Marktes verstärkt wird.

Wirtschaftliche Vorteile von Bio-CHP-Systemen

Die wirtschaftlichen Vorteile, die mit Bio-CHP-Systemen verbunden sind, sind ein überzeugender Antrieb für den Bio-CHP-Markt. Diese Systeme bieten nicht nur doppelte Energieausgaben – Strom und Wärme – sondern tragen auch zur lokalen Wirtschaft bei, indem sie Arbeitsplätze in der Biomasse-Lieferkette und der Systemwartung schaffen. Darüber hinaus macht das Potenzial für Kosteneinsparungen bei den Energiekosten Bio-CHP-Systeme zu einer attraktiven Investition für Unternehmen und Institutionen. Im Jahr 2025 wird geschätzt, dass die wirtschaftlichen Auswirkungen von Bio-CHP-Installationen über 10 Milliarden Dollar an Einsparungen in verschiedenen Sektoren generieren könnten, wodurch die Attraktivität des Marktes verstärkt und die weitere Akzeptanz gefördert wird.

Gestiegene Sensibilisierung für Energiesicherheit

Das wachsende Bewusstsein für Energiesicherheits-Bedenken treibt das Interesse am Bio-CHP-Markt an. Da die Energiepreise schwanken und geopolitische Spannungen zunehmen, suchen viele Regionen nach Möglichkeiten, ihre Energiequellen zu diversifizieren. Bio-CHP-Systeme bieten eine zuverlässige und lokal beschaffte Energielösung, die die Abhängigkeit von importierten fossilen Brennstoffen verringert. Dieser Trend ist besonders in ländlichen und abgelegenen Gebieten offensichtlich, wo Bioenergie eine stabile Energieversorgung bieten kann. Bis 2025 wird prognostiziert, dass die Nachfrage nach Bio-CHP-Systemen in diesen Regionen um 25 % steigen könnte, da die Gemeinden die Energieunabhängigkeit und Resilienz priorisieren.

Technologische Innovationen in der Bioenergie

Technologische Fortschritte in den Bioenergie-Umwandlungsprozessen beeinflussen den Bio-CHP-Markt erheblich. Innovationen wie verbesserte anaerobe Vergärungstechniken und fortschrittliche Vergasungsmethoden erhöhen die Effizienz der Biomassenutzung. Diese Technologien ermöglichen die Umwandlung einer breiteren Palette organischer Materialien in Energie, wodurch die Rohstoffbasis für Bio-CHP-Systeme erweitert wird. Mit steigenden Effizienzquoten erhöht sich die wirtschaftliche Rentabilität von Bio-CHP-Installationen, was sie für Investoren attraktiver macht. Bis 2025 wird erwartet, dass diese technologischen Innovationen zu einer Reduzierung der Betriebskosten für Bio-CHP-Systeme um 15 % führen könnten, was das Marktwachstum weiter ankurbeln wird.
Einblicke in Marktsegmente

Nach Technologie: Verbrennungsmotor (Größter) vs. Brennstoffzellen (Schnellstwachsende)

Der Bio-CHP-Markt zeigt verschiedene technologische Segmente, wobei Verbrennungsmotoren den größten Marktanteil halten. Diese Motoren sind aufgrund ihrer hohen Effizienz und der etablierten Infrastruktur weit verbreitet. Gasturbinen und Mikroturbinen folgen und bedienen spezifische Anwendungen, bei denen Größe und betriebliche Anforderungen Flexibilität erfordern. Brennstoffzellen, obwohl sie derzeit einen kleineren Marktanteil haben, gewinnen aufgrund der steigenden Nachfrage nach sauberen Energielösungen schnell an Bedeutung.

Technologie: Verbrennungsmotor (Dominant) vs. Brennstoffzellen (Aufkommend)

Verbrennungsmotoren haben aufgrund ihrer Zuverlässigkeit und Effizienz in der Energieproduktion die dominante Position im Bio-CHP-Markt. Sie werden häufig in industriellen und kommerziellen Anwendungen eingesetzt und profitieren von einer gut entwickelten Lieferkette. Auf der anderen Seite stellen Brennstoffzellen eine aufkommende Technologie mit erheblichem Wachstumspotenzial dar. Ihr Prozess zur sauberen Energieproduktion und die geringeren Emissionen stimmen mit den globalen Nachhaltigkeitszielen überein, was Investitionen und Forschung vorantreibt. Mit fortschreitender Innovation wird erwartet, dass Brennstoffzellen ihren Marktanteil erhöhen und eng mit traditionellen Technologien konkurrieren.

Nach Rohstoff: Biomasse (Größter) vs. Biogas (Schnellstwachsende)

Das Rohstoffsegment im Bio-CHP-Markt zeigt eine vielfältige Landschaft, wobei Biomasse den größten Marktanteil hält, was erheblich auf ihre etablierten Lieferketten und die großflächige Nutzung in Biomassekraftwerken zurückzuführen ist. Biogas folgt dicht, da es aufgrund seiner vielseitigen Anwendungen und der Unterstützung durch staatliche Richtlinien, die erneuerbare Energiequellen fördern, einen bemerkenswerten Anteil repräsentiert. Abfall-zu-Energie und feste Biokraftstoffe tragen ebenfalls bei, obwohl sie kleinere Marktanteile darstellen, was den Wandel zu nachhaltigeren Energiequellen unterstreicht.

Biogas (Dominant) vs. Abfall-zu-Energie (Aufkommend)

Biogas ist ein dominierender Akteur im Bio-CHP-Markt, der organische Abfallmaterialien zur Energieproduktion nutzt. Dieses Segment ist durch erhebliche Investitionen in anaerobe Vergärung-Technologien gekennzeichnet, die zu verbesserter Effizienz und Energieausbeute führen. Abfall-zu-Energie, obwohl ein aufkommendes Segment, nutzt konventionellen Abfall zur Energieproduktion und konzentriert sich darauf, die Deponienutzung zu reduzieren und die Energiegewinnung zu verbessern. Das Wachstum in der politischen Unterstützung und technologischen Fortschritten positioniert sowohl Biogas als auch Abfall-zu-Energie als integrale Komponenten im Übergang zu einer nachhaltigeren Energielandschaft, die verschiedene Sektoren von der kommunalen Abfallwirtschaft bis hin zu landwirtschaftlichen Praktiken bedient.

Nach Anwendung: Wohnbereich (Größter) vs. Industrie (Schnellstwachsende)

Der Bio-CHP-Markt ist durch eine Vielzahl von Anwendungen gekennzeichnet, wobei das Wohnsegment den größten Marktanteil hält. Dieses Segment hat erheblich von der steigenden Nachfrage nach nachhaltigen Energielösungen profitiert, da Hausbesitzer ihre CO2-Bilanz reduzieren möchten. Durch die Nutzung von Bioenergie verbessern Wohnanwendungen die Energieeffizienz und fördern erneuerbare Energiequellen, was einen erheblichen Teil des Marktes ausmacht. Im Gegensatz dazu zeigt das industrielle Segment den schnellsten Wachstumstrend, der durch den Bedarf an kosteneffizienten Energielösungen und strenge Vorschriften, die sauberere Technologien fördern, vorangetrieben wird.

Anwendung: Wohnbereich (Dominant) vs. Industrie (Aufkommend)

Die Wohnanwendung im Bio-CHP-Markt ist dominant, hauptsächlich aufgrund eines zunehmenden Fokus auf Energieunabhängigkeit und Nachhaltigkeit unter Hausbesitzern. Dieses Segment fördert eine starke Neigung zu erneuerbaren Energiequellen und nutzt technologische Fortschritte, die es kleineren Bioenergiesystemen ermöglichen, effizient in Wohnumgebungen zu arbeiten. Im Gegensatz dazu entwickelt sich die industrielle Anwendung schnell, indem sie Bio-CHP-Systeme einführt, um strenge Energiebedürfnisse zu erfüllen und Umweltvorschriften einzuhalten. Industrieanlagen nutzen Bioenergie, um nicht nur die Betriebseffizienz zu steigern, sondern auch um sich mit den Unternehmenszielen zur Nachhaltigkeit in Einklang zu bringen, was die Nachfrage und Innovation in diesem Segment vorantreibt.

Nach Kapazität: 100 kW bis 1 MW (Größter) vs. 1 MW bis 10 MW (Schnellstwachsende)

Im Bio-CHP-Markt zeigt die Kapazitätsverteilung, dass das Segment von 100 kW bis 1 MW den größten Marktanteil hält, angetrieben durch die steigende Nachfrage nach mittelgroßen Installationen in den kommerziellen und industriellen Sektoren. Die Beliebtheit dieses Segments wird durch seine Fähigkeit gestärkt, eine Vielzahl von Anwendungen effektiv zu bedienen, was es zur bevorzugten Wahl für verschiedene Endbenutzer macht, die kosteneffiziente und effiziente Energielösungen suchen. Auf der anderen Seite wird das Segment von 1 MW bis 10 MW als das am schnellsten wachsende identifiziert, da es größere Projekte unterstützt, die darauf abzielen, die Energieproduktion und Nachhaltigkeit zu maximieren. Dieses Wachstum kann auf günstige staatliche Richtlinien und Anreize zurückgeführt werden, die größere Installationen unterstützen, sowie auf Fortschritte in der Biomassetechnologie, die eine effiziente Energieerzeugung aus organischen Materialien ermöglichen.

100 kW bis 1 MW (Dominant) vs. 1 MW bis 10 MW (Aufkommend)

Das Segment von 100 kW bis 1 MW ist durch seine Vielseitigkeit und Effizienz gekennzeichnet und bietet eine optimale Lösung für kleine bis mittelgroße Unternehmen. Diese Systeme werden zunehmend aufgrund ihrer relativen Einfachheit in der Installation und im Betrieb sowie einer kürzeren Amortisationszeit übernommen. Auf der anderen Seite repräsentiert das Segment von 1 MW bis 10 MW den aufkommenden Trend zu größeren Bio-CHP-Installationen, die für größere Unternehmen und kommunale Betriebe attraktiv sind, die ihre Energieunabhängigkeit optimieren möchten. Diese Systeme sind besonders attraktiv, da sie in der Lage sind, größere Mengen an Biomasse zu verarbeiten und erhebliche Energieerträge zu liefern, angetrieben durch technologische Innovationen und ein wachsendes Augenmerk auf erneuerbare Energiealternativen. Während sich beide Segmente weiterentwickeln, spiegeln sie unterschiedliche Marktbedürfnisse und -trends innerhalb der Bio-CHP-Landschaft wider.

Erhalten Sie detailliertere Einblicke zu Bio Chp Markt

Regionale Einblicke

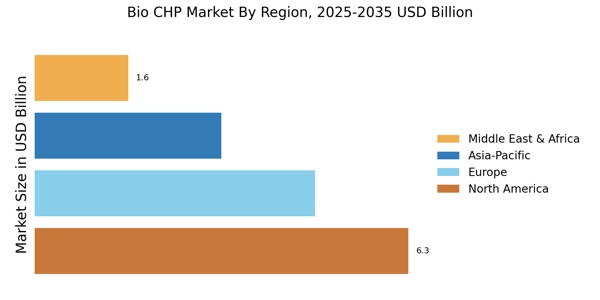
Der Bio-CHP-Markt wird im Jahr 2023 auf 14,07 Milliarden USD geschätzt und verzeichnet ein signifikantes Wachstum in verschiedenen Regionen. Nordamerika und Europa führen diesen Markt an, wobei Nordamerika im Jahr 2023 bei 4,5 Milliarden USD und Europa bei 5,0 Milliarden USD liegt. Diese Regionen halten den Großteil des Marktes aufgrund ihres Engagements für erneuerbare Energien und Nachhaltigkeitsinitiativen.

Die Bewertung Europas von 5,0 Milliarden USD zeigt seinen starken Fokus auf Energieeffizienz und Umweltvorschriften, was es zu einem dominierenden Akteur in der Bio-CHP-Technologie macht. APAC folgt mit einer Bewertung von 2,5 Milliarden USD, was die zunehmende Einführung von Bioenergiesolutions widerspiegelt, die durch die rasche Industrialisierung vorangetrieben wird. Südamerika und MEA, mit Bewertungen von 1,5 Milliarden USD bzw. 0,57 Milliarden USD, zeigen Wachstumspotenzial, halten jedoch weniger signifikante Marktanteile.

Die Statistiken des Bio-CHP-Marktes zeigen regionale Unterschiede, wobei Nordamerika und Europa hauptsächlich aufgrund etablierter Infrastrukturen und Investitionen in Technologie führen, während aufstrebende Regionen wie APAC ihre Fähigkeiten in Bio-CHP-Systemen verbessern möchten. Insgesamt zeigt die regionale Segmentierung eine vielfältige Landschaft von Möglichkeiten und unterschiedlichen Adoptionsraten, die das inhärente Potenzial des Marktes in verschiedenen geografischen Gebieten betonen.

Bio Chp Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Bio-CHP-Markt hat ein bemerkenswertes Wachstum gezeigt, da Branchen und Regionen nachhaltige Energielösungen und Möglichkeiten zur Reduzierung des CO2-Fußabdrucks suchen. Die Wettbewerbslandschaft ist durch eine Vielzahl von Akteuren gekennzeichnet, die zunehmend in Bioenergie investieren, insbesondere in kombinierte Wärme- und Stromsysteme (CHP), die sowohl Wärme als auch Strom aus erneuerbaren Biokraftstoffen bereitstellen. Innovationen in der Technologie und wachsende Unterstützung durch staatliche Politiken haben die Einführung beschleunigt, was von den Unternehmen verlangt, sich an die sich ändernden Marktdynamiken und Verbraucherpräferenzen anzupassen. Wettbewerbsanalysen zeigen einen Fokus auf die Verbesserung der Betriebseffizienzen, die Entwicklung von fortschrittlichen Technologien und die Bildung strategischer Partnerschaften, um das Potenzial von Biomassequellen effektiv zu nutzen. Während Organisationen ihre Ressourcen mit Nachhaltigkeitszielen in Einklang bringen, wird erwartet, dass die Wettbewerbsfähigkeit des Marktes weiter zunimmt, angetrieben durch den dringenden Bedarf an erneuerbaren Energiequellen. RWE hat sich als bedeutender Akteur im globalen Bio-CHP-Markt etabliert und zeigt ein starkes Engagement für nachhaltige Energielösungen. Das Unternehmen hat erfolgreich seine umfangreiche Erfahrung in der Biomassetechnologie genutzt, um seine Marktpräsenz zu verbessern. Die Stärken von RWE liegen in seinem diversifizierten Portfolio an Projekten im Bereich erneuerbare Energien, gepaart mit einer robusten operativen Fähigkeit im Management von Bioenergieanlagen. Sein Schwerpunkt auf Innovation hat zu effizienten und zuverlässigen CHP-Systemen geführt, die effektiv zur Reduzierung der Treibhausgasemissionen beitragen. Die geografische Reichweite des Unternehmens und die etablierten Beziehungen zu verschiedenen Akteuren im Energiesektor haben seine Position im Bio-CHP-Markt gefestigt und es ihm ermöglicht, von der wachsenden Nachfrage nach erneuerbaren Energielösungen zu profitieren. A2A hebt sich im Bio-CHP-Markt durch einen starken Fokus auf die Integration erneuerbarer Quellen in seinen Energiemix hervor. Das Unternehmen hat erhebliche Ressourcen investiert, um Bioenergiesysteme zu entwickeln und zu optimieren, wobei der Schwerpunkt auf fortschrittlichen CHP-Technologien liegt, die zur Energieeffizienz und Nachhaltigkeit beitragen. Die Stärken von A2A umfassen seine Expertise in der Projektentwicklung und seine Fähigkeit, eine Vielzahl von Biomassebrennstoffen effektiv zu verwalten, was die Zuverlässigkeit und Flexibilität seiner Energielösungen erhöht. Mit einer gut etablierten Infrastruktur und strategischen Partnerschaften ist A2A gut positioniert, um auf die sich entwickelnden Anforderungen des Bio-CHP-Marktes zu reagieren. Die Bemühungen des Unternehmens, seinen Fußabdruck im Bereich Bioenergie zu erweitern, unterstreichen seinen proaktiven Ansatz, Biokraftstoffe zu nutzen, um Wachstum zu fördern und gleichzeitig positiv zu Umweltzielen beizutragen.

Zu den wichtigsten Unternehmen im Bio Chp Markt-Markt gehören

Recent Industry Developments

Aktuelle Entwicklungen im Bio-CHP-Markt deuten auf zunehmende Investitionen und Innovationen unter wichtigen Akteuren wie RWE, A2A, Engie und Siemens hin. Beispielsweise hat Engie sein Bioenergieportfolio erweitert und sich auf nachhaltige Technologien konzentriert. Gleichzeitig kündigte RWE die Erweiterung seiner Biomasseanlagen an, um sein Engagement für erneuerbare Ressourcen zu unterstützen. Der Markt verzeichnet einen Anstieg der Nachfrage, der durch einen globalen Wandel hin zu grüneren Energielösungen vorangetrieben wird, wobei Unternehmen wie General Electric und Mitsubishi Power ihre CHP-Systeme verbessern, um höhere Effizienz und niedrigere Emissionen zu erreichen.

Fusionen und Übernahmen prägen ebenfalls die Landschaft, da Unternehmen ihre Positionen stärken möchten. Beispielsweise zielen die strategischen Übernahmen von A2A im Bioenergiesektor darauf ab, seine Marktpräsenz zu stärken und die operativen Fähigkeiten zu verbessern.

Die Bewertung von Unternehmen in diesem Sektor steigt Berichten zufolge aufgrund der wachsenden Nachfrage nach nachhaltigen Energielösungen, was erhebliches Wachstumspotenzial schafft. Partnerschaften zwischen Unternehmen wie Veolia und ABB konzentrieren sich auf die Integration innovativer Technologien, die die Leistung von CHP-Systemen verbessern, und spiegeln die dynamischen Veränderungen in der Marktlage wider, während sich Organisationen an sich ändernde Umweltvorschriften und Kundenanforderungen anpassen.

Zukunftsaussichten

Bio Chp Markt Zukunftsaussichten

Der Bio-CHP-Markt wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 5,87 % wachsen, angetrieben durch steigende Energienachfragen, Nachhaltigkeitsinitiativen und technologische Fortschritte.

Neue Möglichkeiten liegen in:

  • Entwicklung integrierter Bioenergie-Systeme für industrielle Anwendungen.

Bis 2035 wird erwartet, dass der Bio-CHP-Markt ein erhebliches Wachstum erzielt und sich als führend in nachhaltigen Energielösungen positioniert.

Marktsegmentierung

Bio-CHP-Marktkapazitätsausblick

  • Weniger als 100 kW
  • 100 kW bis 1 MW
  • 1 MW bis 10 MW
  • Über 10 MW

Bio-CHP-Marktzulieferausblick

  • Biomasse
  • Biogas
  • Abfall-zu-Energie
  • Feste Biokraftstoffe

Bio-CHP-Markttechnologieausblick

  • Verbrennungsmotor
  • Gasturbine
  • Mikroturbine
  • Brennstoffzellen

Bio-CHP-Marktanwendungsausblick

  • Wohnbereich
  • Gewerbe
  • Industrie
  • Landwirtschaft

Berichtsumfang

MARKTGRÖSSE 2024 15,77 (Milliarden USD)
MARKTGRÖSSE 2025 16,7 (Milliarden USD)
MARKTGRÖSSE 2035 29,54 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 5,87 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen Siemens (DE), General Electric (US), Mitsubishi Heavy Industries (JP), Veolia (FR), Dalkia (FR), Babcock & Wilcox (US), Caterpillar (US), Aalborg Energie Technik (DE), Schneider Electric (FR)
Abgedeckte Segmente Technologie, Rohstoff, Anwendung, Kapazität, Regional
Wichtige Marktchancen Integration fortschrittlicher Biomasseumwandlungstechnologien verbessert die Effizienz im Bio-CHP-Markt.
Wichtige Marktdynamiken Steigende Nachfrage nach erneuerbaren Energien treibt Innovation und Wettbewerb im Markt für Bio-Blockheizkraftwerke voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die aktuelle Bewertung des Bio-CHP-Marktes im Jahr 2024?

Der Bio-CHP-Markt wurde im Jahr 2024 mit 15,77 Milliarden USD bewertet.

Was ist die prognostizierte Marktgröße für den Bio-CHP-Markt im Jahr 2035?

Der Bio-CHP-Markt wird voraussichtlich bis 2035 29,54 Milliarden USD erreichen.

Was ist die erwartete CAGR für den Bio-CHP-Markt während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Bio-CHP-Markt während des Prognosezeitraums 2025 - 2035 beträgt 5,87%.

Welche Technologiebereiche sind im Bio-CHP-Markt enthalten?

Der Bio-CHP-Markt umfasst Technologiebereiche wie Verbrennungsmotoren, Gasturbinen, Mikroturbinen und Brennstoffzellen.

Was sind die prognostizierten Bewertungen für den Bereich Verbrennungsmotoren bis 2035?

Der Bereich Verbrennungsmotoren wird voraussichtlich von 5,0 auf 9,0 Milliarden USD bis 2035 wachsen.

Wie schneidet der Bereich Abfall-zu-Energie-Rohstoffe im Bio-CHP-Markt ab?

Der Bereich Abfall-zu-Energie-Rohstoffe wird voraussichtlich von 4,0 auf 7,0 Milliarden USD bis 2035 wachsen.

Welche Anwendungen treiben das Wachstum im Bio-CHP-Markt voran?

Wichtige Anwendungen, die das Wachstum antreiben, umfassen die Wohn-, Gewerbe-, Industrie- und Agrarsektoren.

Welches Leistungsspektrum haben Bio-CHP-Systeme auf dem Markt?

Das Leistungsspektrum für Bio-CHP-Systeme umfasst Kategorien von weniger als 100 kW bis über 10 MW.

Wer sind die wichtigsten Akteure im Bio-CHP-Markt?

Wichtige Akteure im Bio-CHP-Markt sind Siemens, General Electric, Mitsubishi Heavy Industries und Veolia.

Was ist das prognostizierte Wachstum für den Bereich Biogas-Rohstoffe bis 2035?

Der Bereich Biogas-Rohstoffe wird voraussichtlich von 3,0 auf 5,5 Milliarden USD bis 2035 wachsen.

Autor
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed energy journals, technical publications, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), Energy Information Administration (EIA), Environmental Protection Agency (EPA) Combined Heat and Power Partnership, European Commission DG Energy, Eurostat Energy Database, International Energy Agency (IEA) Bioenergy, International Renewable Energy Agency (IRENA), World Bioenergy Association (WBA), US Environmental Protection Agency (EPA) Renewable Fuel Standard Program, European Environment Agency (EEA), National Renewable Energy Laboratory (NREL), Oak Ridge National Laboratory (ORNL), Biomass Magazine & Research, German Biogas Association, UK Department for Business, Energy & Industrial Strategy (BEIS), China National Renewable Energy Centre (CNREC), Ministry of New and Renewable Energy (MNRE) - India, Brazilian Ministry of Mines and Energy, Food and Agriculture Organization (FAO) Bioenergy, United Nations Framework Convention on Climate Change (UNFCCC), and national energy ministry reports from key markets. These sources were used to collect installed capacity statistics, regulatory policy frameworks, feed-in tariff data, carbon emission reduction studies, biomass resource assessments, and technology landscape analysis for gasification, anaerobic digestion, pyrolysis, and combustion-based Bio-CHP systems.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Bio-CHP system manufacturers, biomass equipment suppliers, and EPC contractors were among the supply-side sources, which included CEOs, VPs of Technology & Engineering, regulatory compliance leaders, and commercial directors. The demand-side sources included procurement leads from industrial facilities, district heating operators, agricultural processing plants, wastewater treatment facilities, and municipal utilities, as well as energy managers, sustainability directors, and facility managers. Market segmentation was verified, technology deployment timelines were verified, and insights regarding operational efficiency metrics, fuel sourcing strategies, and policy incentive dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Rest of World (13%)

Market Size Estimation

Global market valuation was derived through capacity mapping and installation volume analysis. The methodology included:

Identification of 50+ key manufacturers and technology providers across North America, Europe, Asia-Pacific, and Latin America

Technology mapping across gasification, anaerobic digestion, pyrolysis, combustion, and organic Rankine cycle (ORC) systems

Analysis of reported and modeled annual revenues specific to Bio-CHP equipment and service portfolios

Coverage of manufacturers and integrators representing 65-70% of global market share in 2024

Extrapolation using bottom-up (installed capacity × system cost by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.