Automobilglasfaserverbundmarkt

Marktforschungsbericht über Verbundwerkstoffe aus Automobilglasfaser: Nach Anwendung (Strukturkomponenten, Innenkomponenten, Außenkomponenten, elektrische Komponenten), Nach Typ (Langfaserverstärkte Verbundwerkstoffe, Kurzfaserverstärkte Verbundwerkstoffe, Gewebte Faserverbundwerkstoffe), Nach Herstellungsprozess (Handlaminierung, Vakuuminfusion, Harztransferformung, Pultrusion), Nach Endverwendung (Personenkraftwagen, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge) und Nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035.
ID: MRFR/AT/32525-HCR 128 Pages Abbas Raut, Sejal Akre Last Updated: September 17, 2026
Automotive Glass Fiber Composite Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.63%
2024 Market Size$ 3.75 Billion
2025 Market Size$ 3.96 Billion
2035 Market Size$ 6.85 Billion
Key Players
Owens Corning
BASF
SABIC
Hexcel Corporation
Toray Industries
Mitsubishi Chemical Corporation
Opportunities
  • Regulatory Compliance
  • Sustainability Initiatives
  • Technological Advancements

Automobilglasfaserverbundmarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Automobil-Glasfaserverbundwerkstoffe im Jahr 2024 auf 3,748 Milliarden USD geschätzt. Die Automobil-Glasfaserverbundwerkstoffindustrie wird voraussichtlich von 3,959 Milliarden USD im Jahr 2025 auf 6,848 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 5,63 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Verbundwerkstoffe aus Automobilglasfaser steht vor einem erheblichen Wachstum, das durch Nachhaltigkeit und technologische Fortschritte vorangetrieben wird.

  • Nordamerika bleibt der größte Markt für Verbundwerkstoffe aus Automobilglasfaser, was eine starke Nachfrage nach leichten Materialien widerspiegelt.
  • Die Region Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Markt, angetrieben durch die steigende Automobilproduktion und Innovation.
  • Strukturkomponenten dominieren den Markt, während Innenkomponenten das schnellste Wachstum aufgrund sich entwickelnder Verbraucherpräferenzen verzeichnen.
  • Wichtige Markttreiber sind Nachhaltigkeitsinitiativen und die Einhaltung von Vorschriften, die die Hersteller zu kosteneffizienten Produktionsmethoden drängen.

Marktgröße & Prognose

2024 Marktgröße 3.748 (USD Milliarden)
2035 Marktgröße 6.848 (USD Milliarden)
CAGR (2025 - 2035) 5,63%

Hauptakteure

Owens Corning (US), BASF (DE), SABIC (SA), Hexcel Corporation (US), Toray Industries (JP), Mitsubishi Chemical Corporation (JP), Teijin Limited (JP), Solvay (BE), Jushi Group (CN)

Automobilglasfaserverbundmarkt Treiber

Regulatorische Compliance

Regulatorische Compliance ist ein entscheidender Treiber für den Automobil-Glas-Faser-Verbundmarkt. Regierungen weltweit setzen strenge Vorschriften um, die darauf abzielen, die Fahrzeugemissionen zu reduzieren und die Sicherheitsstandards zu verbessern. Diese Vorschriften zwingen Hersteller dazu, fortschrittliche Materialien zu verwenden, die den Compliance-Anforderungen entsprechen. Der Automobil-Glasfaser-Verbundmarkt wird voraussichtlich von diesen Vorschriften profitieren, da Verbundstoffe über überlegene Leistungseigenschaften verfügen, die mit Sicherheits- und Umweltstandards übereinstimmen. Im Jahr 2025 wird erwartet, dass der Markt wächst, da Unternehmen in Forschung und Entwicklung investieren, um konforme Produkte zu schaffen und somit ihre Wettbewerbsfähigkeit in einem regulierten Umfeld zu sichern.

Nachhaltigkeitsinitiativen

Der Automobil-Glasfaser-Verbundmarkt wird zunehmend von Nachhaltigkeitsinitiativen beeinflusst. Hersteller stehen unter Druck, ihren CO2-Fußabdruck zu reduzieren und die Recycelbarkeit zu verbessern. Dieser Wandel ist offensichtlich, da Unternehmen umweltfreundliche Materialien und Prozesse übernehmen. Die Nachfrage nach leichten Verbundstoffen, die zur Kraftstoffeffizienz beitragen, steht im Einklang mit globalen Umweltzielen. Im Jahr 2025 wird der Markt für nachhaltige Automobilmaterialien voraussichtlich erhebliche Zahlen erreichen, was auf einen wachsenden Trend zu grüneren Alternativen hinweist. Dieser Fokus auf Nachhaltigkeit erfüllt nicht nur die regulatorischen Anforderungen, sondern spricht auch umweltbewusste Verbraucher an, was das Wachstum im Automobil-Glasfaser-Verbundmarkt vorantreibt.

Technologische Fortschritte

Technologische Fortschritte spielen eine entscheidende Rolle bei der Gestaltung des Automobil-Glasfaser-Verbundmarktes. Innovationen in den Fertigungsprozessen, wie automatisierte Faserplatzierung und fortschrittliche Harzsysteme, verbessern die Leistung und Haltbarkeit von Verbundstoffen. Diese Technologien ermöglichen die Herstellung leichterer und stärkerer Materialien, die für moderne Fahrzeuge unerlässlich sind. Im Jahr 2025 wird erwartet, dass der Markt einen Anstieg der Akzeptanz von intelligenten Verbundstoffen erleben wird, die Sensoren für die Echtzeitüberwachung integrieren. Diese Entwicklung verbessert nicht nur die Sicherheit der Fahrzeuge, sondern trägt auch zur Gesamteffizienz bei und treibt somit den Automobil-Glasfaser-Verbundmarkt voran.

Kosten-Effizienz in der Produktion

Kosten-Effizienz in der Produktion entwickelt sich zu einem bedeutenden Treiber für den Automobil-Glasfaser-Verbundmarkt. Da Hersteller bestrebt sind, ihre Produktionsprozesse zu optimieren, bietet die Verwendung von Glasfaserverbundstoffen eine kosteneffektive Lösung. Diese Materialien senken nicht nur die Herstellungskosten, sondern auch die Gesamtkosten der Fahrzeugproduktion. Im Jahr 2025 wird erwartet, dass der Markt expandiert, da Unternehmen Fortschritte in den Produktionstechniken nutzen, um die Kosteneffizienz zu verbessern. Dieser Trend ist besonders relevant im Kontext steigender Rohstoffpreise, wo der Automobil-Glasfaser-Verbundmarkt eine tragfähige Alternative bieten kann, die Leistung und Kosten in Einklang bringt.

Verbrauchernachfrage nach leichten Fahrzeugen

Der Automobil-Glasfaser-Verbundmarkt wird erheblich von der Verbrauchernachfrage nach leichten Fahrzeugen angetrieben. Da die Kraftstoffeffizienz für Verbraucher eine Priorität wird, wenden sich Hersteller zunehmend Glasfaserverbundstoffen zu, um das Fahrzeuggewicht zu reduzieren. Dieser Trend wird durch Daten unterstützt, die zeigen, dass leichtere Fahrzeuge die Kraftstoffwirtschaft um bis zu 20 % verbessern können. Im Jahr 2025 wird erwartet, dass der Markt wächst, da Automobilhersteller bestrebt sind, strenge Emissionsvorschriften zu erfüllen und gleichzeitig die Verbraucherpräferenzen zu befriedigen. Der Wandel zu Elektrofahrzeugen verstärkt diese Nachfrage weiter, da leichte Materialien entscheidend sind, um die Batteriewirkung zu maximieren und somit den Automobil-Glasfaser-Verbundmarkt zu verbessern.
Einblicke in Marktsegmente

Nach Anwendung: Strukturkomponenten (Größter) vs. Innenkomponenten (Schnellstwachsende)

Im Automotive Glass-Faserverbundmarkt ist die Verteilung nach Anwendungen bemerkenswert unterschiedlich. Strukturkomponenten halten den größten Anteil aufgrund ihrer entscheidenden Rolle bei der Verbesserung der Fahrzeugstärke und -sicherheit. Sie bieten hervorragende mechanische Eigenschaften, die sie ideal für Bereiche mit hoher Beanspruchung machen. In der Zwischenzeit sind Innenkomponenten, die durch die steigenden Verbraucherpräferenzen für leichte und kraftstoffeffiziente Fahrzeuge angetrieben werden, als das am schnellsten wachsende Segment auf dem Vormarsch, da Hersteller innovative Materialien suchen, um den Komfort zu erhöhen, ohne die Leistung zu beeinträchtigen.

Strukturkomponenten (Dominant) vs. Innenkomponenten (Aufkommend)

Strukturkomponenten im Bereich der Automobilglasfaserverbundstoffe werden für ihre unverzichtbare Rolle bei der Fahrzeugintegrität und den Sicherheitsmerkmalen anerkannt. Diese Komponenten bieten signifikante Festigkeits-Gewichts-Verhältnisse, die es Herstellern ermöglichen, die Gesamtfahrzeugleistung zu verbessern und gleichzeitig das Gewicht zu reduzieren. Im Gegensatz dazu werden Innenkomponenten zunehmend wichtig, da die Verbrauchernachfrage sich in Richtung verbesserter Ästhetik und Komfort in Fahrzeuginterieurs verschiebt. Sie nutzen Glasfaserverbundstoffe, um leichte, langlebige und visuell ansprechende Innenräume zu schaffen, die modernen Standards entsprechen. Dieser Wandel steht nicht nur im Einklang mit den Trends zur Nachhaltigkeit, sondern konzentriert sich auch auf die Verbesserung der Gesamteffizienz des Fahrzeugs. Folglich zeigen beide Segmente das Potenzial, zukünftige Automobildesigns erheblich zu beeinflussen.

Nach Typ: Kontinuierlich faserverstärkte Verbundstoffe (Größter) vs. Gekürzte faserverstärkte Verbundstoffe (Schnellstwachsende)

Der Markt für Automobilglasfaserverbundstoffe ist durch eine bemerkenswerte Verteilung der Anteile unter seinen Hauptsegmenten gekennzeichnet, wobei kontinuierliche Faserverbundstoffe die Landschaft dominieren. Dieses Segment wird aufgrund seines überlegenen Festigkeits-Gewichts-Verhältnisses bevorzugt, was es ideal für Automobilanwendungen macht, die sowohl Leistung als auch Effizienz erfordern. Gekürzte faserverstärkte Verbundstoffe spielen ebenfalls eine entscheidende Rolle, insbesondere da Hersteller kosteneffektive Lösungen für die Massenproduktion suchen. Wachstumstrends in diesem Markt zeigen eine steigende Nachfrage nach gekürzten faserverstärkten Verbundstoffen, die durch Fortschritte in den Produktionstechniken und die zunehmende Verwendung leichter Materialien in der Fahrzeugherstellung angetrieben wird. Die Automobilindustrie nimmt diese Verbundstoffe aufgrund ihrer Vielseitigkeit und des Schwerpunkts auf die Verbesserung der Kraftstoffeffizienz und die Reduzierung des CO2-Fußabdrucks an, wodurch das Segment der gekürzten Fasern als Schlüsselakteur in der Zukunft des Automobildesigns positioniert wird.

Kontinuierlich faserverstärkte Verbundstoffe (Dominant) vs. Gewebte Faserverbundstoffe (Aufkommend)

Kontinuierlich faserverstärkte Verbundstoffe sind die dominierende Kraft im Markt für Automobilglasfaserverbundstoffe, hauptsächlich aufgrund ihrer unübertroffenen Festigkeit und Haltbarkeit. Diese Verbundstoffe sind ideal für kritische Strukturkomponenten in Fahrzeugen geeignet und unterstützen signifikante Tragfähigkeiten bei minimiertem Gewicht. Im Gegensatz dazu entstehen gewebte Faserverbundstoffe als wettbewerbsfähige Alternative, insbesondere für ästhetische Anwendungen und komplexe Formen. Sie bieten ein Gleichgewicht zwischen Robustheit und Flexibilität, was sie in maßgeschneiderten Automobildesigns zunehmend beliebt macht. Während OEMs und Zulieferer diese Materialien innovieren und verfeinern, sind gewebte Verbundstoffe auf dem besten Weg, eine bedeutende Nische im Markt zu besetzen, die Hersteller anspricht, die nach spezialisierten Lösungen suchen, die mit den neuesten Automobiltrends übereinstimmen.

Nach Herstellungsprozess: Layup (Größter) vs. Vakuuminfusion (Schnellstwachsende)

Im Markt für Automobilglasfaserverbundstoffe zeigen die Herstellungsprozesse unterschiedliche Anteile, wobei Layup als größtes Segment hervorgeht, da es in verschiedenen Automobilteilen weit verbreitet ist. In der Zwischenzeit gewinnt die Vakuuminfusion an Bedeutung und wird als die am schnellsten wachsende Methode anerkannt, die aufgrund ihrer Effizienz und überlegenen Qualitätsoberflächen ansprechend ist. Die Verteilung der Marktanteile zeigt einen Trend zu automatisierteren und präziseren Herstellungsverfahren, die die Produkt Haltbarkeit und Leistung verbessern. Die Wachstumstrends in diesem Segment werden erheblich durch die steigende Nachfrage nach leichten und leistungsstarken Materialien in der Automobilindustrie vorangetrieben. Innovationen in den Fertigungstechniken und höhere Produktionsraten drängen Unternehmen dazu, die Vakuuminfusion gegenüber traditionellen Methoden zu übernehmen. Darüber hinaus fördern Umweltverträglichkeit und der Wandel zu Elektrofahrzeugen Investitionen in fortschrittliche Herstellungsverfahren, die sie als wesentliche Beiträge zur Evolution des Marktes positionieren.

Layup (Dominant) vs. Harztransferformung (Aufkommend)

Layup ist derzeit der dominante Herstellungsprozess im Markt für Automobilglasfaserverbundstoffe, der aufgrund seiner Vielseitigkeit und Kosteneffektivität bei der Herstellung komplexer Formen bevorzugt wird. Diese Methode ermöglicht die manuelle Platzierung von Fasern, was maßgeschneiderte Designs für verschiedene Fahrzeugkomponenten ermöglicht. Im Gegensatz dazu wird die Harztransferformung (RTM) als aufkommende Technik anerkannt, die eine verbesserte Automatisierung bietet und die Produktionszeit verkürzt, was sie für Hersteller, die auf Effizienz abzielen, ansprechend macht. Die wachsende Präferenz für RTM wird durch ihre Fähigkeit getrieben, hochwertige und strukturell einwandfreie Teile mit reduziertem Abfall zu liefern, was sie zu einer bevorzugten Wahl unter Unternehmen macht, die sich auf schlanke Fertigungspraktiken konzentrieren.

Nach Endverwendung: Personenkraftwagen (Größter) vs. Leichte Nutzfahrzeuge (Schnellstwachsende)

Der Markt für Automobilglasfaserverbundstoffe zeigt eine vielfältige Verteilung unter seinen Endverwendungssegmenten. Personenkraftwagen dominieren den Marktanteil und nutzen die umfangreiche Nachfrage nach leichten und leistungsstarken Materialien, um die Kraftstoffeffizienz und Sicherheit zu verbessern. Leichte Nutzfahrzeuge folgen dicht, profitieren von wachsenden Logistik- und Transportbedürfnissen, die die Verwendung fortschrittlicher Materialien priorisieren. Schwere Nutzfahrzeuge haben, obwohl sie bedeutend sind, einen kleineren Anteil im Vergleich zu Personenkraftwagen und leichten Nutzfahrzeugen, was hauptsächlich auf die spezifischen Anwendungsanforderungen in diesem Segment zurückzuführen ist.

Personenkraftwagen (Dominant) vs. Leichte Nutzfahrzeuge (Aufkommend)

Personenkraftwagen stellen das dominante Segment im Markt für Automobilglasfaserverbundstoffe dar, was auf ihre weit verbreitete Akzeptanz bei Verbrauchern und den Druck für kraftstoffeffiziente Fahrzeuge zurückzuführen ist. Die Integration von Glasfaserverbundstoffen spielt eine entscheidende Rolle bei der Verbesserung der strukturellen Integrität und der Minimierung des Gewichts, wodurch die Leistung verbessert wird. Leichte Nutzfahrzeuge hingegen sind aufgrund der steigenden Nachfrage im E-Commerce und in der Logistik auf dem Vormarsch, was die Verwendung leichter Materialien für einen effizienten Betrieb erforderlich macht. Während Hersteller weiterhin innovieren, wird erwartet, dass diese Fahrzeuge zunehmend Glasfaserverbundstoffe übernehmen, was mit den Trends zur Nachhaltigkeit und zur Verbesserung der Kraftstoffwirtschaft übereinstimmt und somit Wachstumschancen in diesem Segment bietet.

Erhalten Sie detailliertere Einblicke zu Automobilglasfaserverbundmarkt

Regionale Einblicke

Nordamerika: Innovation und Nachfragesteigerung

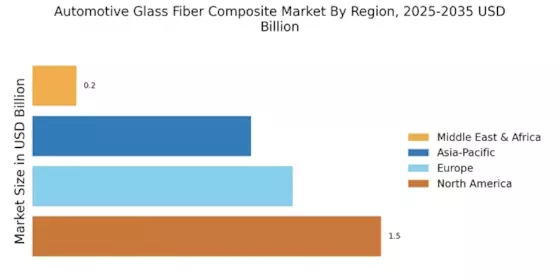
Nordamerika ist der größte Markt für Automobil-Glasfaserverbundwerkstoffe und hält etwa 40 % des globalen Marktanteils. Das Wachstum der Region wird durch die steigende Nachfrage nach leichten Materialien zur Verbesserung der Kraftstoffeffizienz und zur Reduzierung von Emissionen vorangetrieben. Regulierungsinitiativen, die darauf abzielen, nachhaltige Automobilpraktiken zu fördern, katalysieren diesen Trend weiter. Die USA und Kanada sind die Hauptbeiträger zu diesem Markt, mit erheblichen Investitionen in Forschung und Entwicklung sowie Produktionskapazitäten. Die Wettbewerbslandschaft in Nordamerika ist robust und umfasst Schlüsselakteure wie Owens Corning und Hexcel Corporation. Diese Unternehmen stehen an der Spitze der Innovation und entwickeln fortschrittliche Verbundwerkstoffe, die strengen Automobilstandards entsprechen. Die Präsenz etablierter Automobilhersteller und ein wachsender Fokus auf elektrofahrzeuge treiben ebenfalls die Nachfrage nach Glasfaserverbundwerkstoffen voran und sorgen für ein dynamisches Marktumfeld.

Europa: Fokus auf Nachhaltigkeit und Innovation

Europa verzeichnet ein signifikantes Wachstum im Markt für Automobil-Glasfaserverbundwerkstoffe und macht etwa 30 % des globalen Anteils aus. Das Engagement der Region für Nachhaltigkeit und strenge Umweltvorschriften sind die Haupttreiber dieses Marktes. Initiativen wie der Europäische Green Deal zielen darauf ab, die Kohlenstoffemissionen zu reduzieren, was Automobilhersteller dazu drängt, leichte Materialien zu übernehmen. Länder wie Deutschland und Frankreich führen diesen Übergang an, mit einem starken Fokus auf Innovation und umweltfreundliche Praktiken. Die Wettbewerbslandschaft in Europa ist durch die Präsenz großer Akteure wie BASF und Solvay gekennzeichnet. Diese Unternehmen investieren stark in Forschung und Entwicklung, um fortschrittliche Verbundlösungen zu schaffen, die auf den Automobilsektor zugeschnitten sind. Die Zusammenarbeit zwischen Automobilherstellern und Materiallieferanten fördert Innovationen und stellt sicher, dass Europa an der Spitze des Marktes für Automobil-Glasfaserverbundwerkstoffe bleibt.

Asien-Pazifik: Schnelles Wachstum und Akzeptanz

Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur im Markt für Automobil-Glasfaserverbundwerkstoffe und hält etwa 25 % des globalen Marktanteils. Das Wachstum der Region wird durch die steigende Automobilproduktion, insbesondere in Ländern wie China und Japan, angeheizt. Die steigende Nachfrage nach leichten Materialien zur Verbesserung der Fahrzeugleistung und Kraftstoffeffizienz treibt die Hersteller dazu, Glasfaserverbundwerkstoffe zu übernehmen. Darüber hinaus fördern unterstützende Regierungsrichtlinien und Investitionen in die Infrastruktur das Marktwachstum weiter. China hebt sich als der größte Markt in der Region hervor, wobei große Unternehmen wie Jushi Group führend in der Verbundproduktion sind. Die Wettbewerbslandschaft entwickelt sich weiter, wobei sowohl lokale als auch internationale Akteure um Marktanteile kämpfen. Der Fokus auf Elektrofahrzeuge und fortschrittliche Fertigungstechnologien wird voraussichtlich die Nachfrage nach Automobil-Glasfaserverbundwerkstoffen in den kommenden Jahren weiter steigern, was Asien-Pazifik zu einer Schlüsselregion macht, die es zu beobachten gilt.

Naher Osten und Afrika: Potenzial des aufstrebenden Marktes

Die Region Naher Osten und Afrika entwickelt sich allmählich im Markt für Automobil-Glasfaserverbundwerkstoffe und hält derzeit etwa 5 % des globalen Anteils. Das Wachstum wird hauptsächlich durch steigende Aktivitäten in der Automobilproduktion und eine wachsende Nachfrage nach leichten Materialien vorangetrieben. Länder wie Südafrika beginnen, in die Automobilproduktion zu investieren, unterstützt durch Regierungsinitiativen, die darauf abzielen, die lokalen Produktionskapazitäten zu steigern. Das Wachstumspotenzial der Region ist erheblich, insbesondere da sich die globalen Automobiltrends in Richtung Nachhaltigkeit verschieben. Die Wettbewerbslandschaft entwickelt sich noch, wobei einige Schlüsselakteure beginnen, sich im Markt zu etablieren. Lokale Hersteller erkunden Partnerschaften mit internationalen Unternehmen, um ihre Fähigkeiten in der Produktion von Glasfaserverbundwerkstoffen zu verbessern. Während sich der Automobilsektor weiterhin entwickelt, sind der Nahe Osten und Afrika bereit für Wachstum und bieten Chancen für Investitionen und Innovationen in Verbundwerkstoffen.

Automobilglasfaserverbundmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Automobil-Glasfaserverbundwerkstoffe ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage nach leichten Materialien, die die Kraftstoffeffizienz verbessern und die Emissionen in Fahrzeugen reduzieren, vorangetrieben wird. Schlüsselakteure wie Owens Corning (US), BASF (DE) und Hexcel Corporation (US) sind strategisch positioniert, um ihre technologische Expertise und umfangreichen Produktportfolios zu nutzen. Owens Corning (US) konzentriert sich auf Innovationen in Verbundwerkstoffen, während BASF (DE) nachhaltige Lösungen durch seine fortschrittlichen chemischen Prozesse betont. Hexcel Corporation (US) verfolgt aktiv Partnerschaften, um seine Marktpräsenz, insbesondere in den Bereichen Luft- und Raumfahrt sowie Automobil, auszubauen. Gemeinsam tragen diese Strategien zu einem wettbewerbsintensiven Umfeld bei, das Innovation und Nachhaltigkeit priorisiert und die Zukunft der Automobilproduktion gestaltet. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion, um die Durchlaufzeiten zu verkürzen und die Lieferketten zu optimieren. Dieser Ansatz scheint besonders relevant in einem moderat fragmentierten Markt zu sein, in dem die Zusammenarbeit zwischen Schlüsselakteuren die Betriebseffizienz verbessern kann. Die Wettbewerbsstruktur wird durch die kollektiven Aktionen großer Unternehmen beeinflusst, die sich auf strategische Partnerschaften und technologische Fortschritte konzentrieren, um ihre Marktpositionen zu halten. Im August 2025 kündigte BASF (DE) eine Zusammenarbeit mit einem führenden Automobilhersteller an, um eine neue Reihe von Glasfaserverbundwerkstoffen zu entwickeln, die darauf abzielen, die Fahrzeugleistung und Nachhaltigkeit zu verbessern. Diese Partnerschaft ist bedeutend, da sie BASFs Engagement unterstreicht, nachhaltige Praktiken in seine Produktangebote zu integrieren, was möglicherweise einen neuen Standard in der Branche setzt. Die Zusammenarbeit könnte auch die Wettbewerbsfähigkeit des Unternehmens stärken, indem sie mit der wachsenden Verbrauchernachfrage nach umweltfreundlichen Automobillösungen übereinstimmt. Im September 2025 stellte Hexcel Corporation (US) eine neue Produktionsstätte vor, die der Herstellung fortschrittlicher Glasfaserverbundwerkstoffe für den Automobilsektor gewidmet ist. Dieser strategische Schritt wird voraussichtlich Hexcels Produktionskapazitäten und Reaktionsfähigkeit auf Marktanforderungen stärken und damit seine Wettbewerbsposition verbessern. Die Anlage wird voraussichtlich modernste Technologie nutzen, was Hexcels Ruf als führendes Unternehmen im Bereich Verbundwerkstoffe weiter festigen könnte. Im Juli 2025 startete Owens Corning (US) eine neue Initiative, die sich auf die Entwicklung leichter Glasfaserverbundwerkstoffe konzentriert, die speziell für Elektrofahrzeuge entwickelt wurden. Diese Initiative spiegelt einen proaktiven Ansatz wider, um den sich entwickelnden Bedürfnissen der Automobilindustrie gerecht zu werden, insbesondere da die Akzeptanz von Elektrofahrzeugen beschleunigt wird. Durch die Fokussierung auf diesen Nischenmarkt könnte Owens Corning seinen Marktanteil erhöhen und Innovationen in Verbundwerkstoffen vorantreiben, die für zukünftige Automobilanwendungen maßgeschneidert sind. Ab Oktober 2025 werden die Wettbewerbstrends im Markt für Automobil-Glasfaserverbundwerkstoffe zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz in den Herstellungsprozessen definiert. Strategische Allianzen zwischen Schlüsselakteuren gestalten die Landschaft, fördern Innovationen und verbessern die Zuverlässigkeit der Lieferketten. In Zukunft wird erwartet, dass sich die wettbewerbliche Differenzierung von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf technologische Fortschritte und nachhaltige Praktiken entwickeln wird, da Unternehmen bestrebt sind, die Anforderungen eines sich schnell verändernden Automobilmarktes zu erfüllen.

Zu den wichtigsten Unternehmen im Automobilglasfaserverbundmarkt-Markt gehören

Recent Industry Developments

  • Q2 2024: Hexcel kündigt neue Automobilverbundwerkstoffe Produktionsstätte in Österreich an Hexcel kündigte die Eröffnung einer neuen Produktionsstätte in Österreich an, die der Herstellung fortschrittlicher Glasfaserverbundwerkstoffe für Automobilanwendungen gewidmet ist, um der wachsenden Nachfrage nach leichten Fahrzeugmaterialien gerecht zu werden.
  • Q1 2024: Solvay und Veplas unterzeichnen strategische Partnerschaft für Lösungen im Bereich Automobil-Glasfaserverbundwerkstoffe Solvay trat eine strategische Partnerschaft mit Veplas ein, um innovative Glasfaserverbundwerkstoffe für Automobil-OEMs gemeinsam zu entwickeln und zu liefern, mit einem Fokus auf Nachhaltigkeit und Leistungsverbesserungen.
  • Q2 2024: Mitsubishi Chemical erweitert europäische Automobilverbundwerkstoff-Operationen Mitsubishi Chemical kündigte die Erweiterung seiner europäischen Glasfaserverbundwerkstoff-Operationen an, einschließlich neuer Produktionslinien in Deutschland, um die steigende Nachfrage von Herstellern von Elektrofahrzeugen zu unterstützen.
  • Q3 2024: Teijin bringt nächste Generation von Glasfaserverbundwerkstoffen für EV-Batteriegehäuse auf den Markt Teijin brachte ein neues Produkt aus Glasfaserverbundwerkstoffen auf den Markt, das speziell für Batteriegehäuse von Elektrofahrzeugen entwickelt wurde und verbesserte Feuerbeständigkeit und Gewichtseinsparungen für Automobil-OEMs bietet.
  • Q2 2024: SGL Carbon gewinnt großen Vertrag zur Lieferung von Glasfaserverbundwerkstoffen für europäischen Automobilhersteller SGL Carbon sicherte sich einen mehrjährigen Vertrag zur Lieferung von Glasfaserverbundwerkstoffen für die nächste Fahrzeugplattform eines führenden europäischen Automobilherstellers.
  • Q1 2025: Arrow Gear kündigt Übernahme der Automobilverbundwerkstoffsparte von Gurit Services an Arrow Gear übernahm die Automobilverbundwerkstoffsparte von Gurit Services und erweiterte sein Portfolio an Glasfaserverbundwerkstofflösungen für den Automobilsektor.
  • Q2 2025: Toray Industries eröffnet neues F&E-Zentrum für Automobil-Glasfaserverbundwerkstoffe in Japan Toray Industries eröffnete ein neues Forschungs- und Entwicklungszentrum in Japan, das sich auf die Weiterentwicklung von Glasfaserverbundwerkstofftechnologien für Automobilanwendungen konzentriert.
  • Q1 2025: Hexcel ernennt neuen CEO zur Leitung der Wachstumsstrategie für Automobilverbundwerkstoffe Hexcel ernannte einen neuen CEO, um die Wachstumsstrategie für Automobil-Glasfaserverbundwerkstoffe voranzutreiben, mit einem Schwerpunkt auf Innovation und globaler Expansion.
  • Q3 2024: Solvay erhält regulatorische Genehmigung für neues Werk für Automobilverbundwerkstoffe in Frankreich Solvay erhielt die regulatorische Genehmigung zum Bau eines neuen Werks zur Herstellung von Glasfaserverbundwerkstoffen für Automobile in Frankreich, um die Versorgung für europäische Automobilhersteller zu erhöhen.
  • Q2 2024: Teijin sichert sich Investition zur Skalierung der Produktion von Automobil-Glasfaserverbundwerkstoffen Teijin sicherte sich eine bedeutende Investition zur Erweiterung seiner Produktionskapazitäten für Automobil-Glasfaserverbundwerkstoffe, um den wachsenden Markt für Elektrofahrzeuge zu unterstützen.
  • Q1 2025: SGL Carbon kooperiert mit europäischem OEM zur Entwicklung leichter Verbundwerkstoffchassis SGL Carbon kündigte eine Partnerschaft mit einem europäischen Automobil-OEM an, um leichte Glasfaserverbundwerkstoffkomponenten für zukünftige Fahrzeugmodelle gemeinsam zu entwickeln.
  • Q2 2025: Mitsubishi Chemical kündigt 100 Millionen USD Investition in die Expansion von Automobil-Glasfaserverbundwerkstoffen an Mitsubishi Chemical kündigte eine Investition von 100 Millionen USD an, um seine Produktionskapazitäten für Automobil-Glasfaserverbundwerkstoffe zu erweitern, um der steigenden Nachfrage von globalen Automobilherstellern gerecht zu werden.

Zukunftsaussichten

Automobilglasfaserverbundmarkt Zukunftsaussichten

Der Markt für Verbundwerkstoffe aus Automobilglasfaser wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 5,63% wachsen, angetrieben durch die steigende Nachfrage nach leichten Materialien und verbesserter Kraftstoffeffizienz.

Neue Möglichkeiten liegen in:

  • Entwicklung fortschrittlicher Verbundwerkstoffe für Elektrofahrzeuge

Bis 2035 wird erwartet, dass der Markt seine Position als führend in der Innovation von Automobilmaterialien festigt.

Marktsegmentierung

Markt für glasfaserverstärkte Verbundwerkstoffe im Automobilsektor - Ausblick nach Typ

  • Langfaserverstärkte Verbundwerkstoffe
  • Kurzfaserverstärkte Verbundwerkstoffe
  • Gewebte Faserverbundwerkstoffe

Markt für glasfaserverstärkte Verbundwerkstoffe im Automobilsektor - Ausblick nach Endverwendung

  • Personenkraftwagen
  • Leichte Nutzfahrzeuge
  • Schwere Nutzfahrzeuge

Markt für glasfaserverstärkte Verbundwerkstoffe im Automobilsektor - Ausblick nach Anwendung

  • Strukturelle Komponenten
  • Innenteile
  • Außenteile
  • Elektrische Komponenten

Markt für glasfaserverstärkte Verbundwerkstoffe im Automobilsektor - Ausblick nach Herstellungsprozess

  • Laminierung
  • Vakuuminfusion
  • Harztransferformung
  • Pultrusion

Berichtsumfang

MARKTGRÖSSE 2024 3,748 (USD Milliarden)
MARKTGRÖSSE 2025 3,959 (USD Milliarden)
MARKTGRÖSSE 2035 6,848 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 5,63 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Owens Corning (US), BASF (DE), SABIC (SA), Hexcel Corporation (US), Toray Industries (JP), Mitsubishi Chemical Corporation (JP), Teijin Limited (JP), Solvay (BE), Jushi Group (CN)
Abgedeckte Segmente Anwendung, Typ, Herstellungsprozess, Endverwendung, Regional
Wichtige Marktchancen Die wachsende Nachfrage nach leichten Materialien erhöht die Chancen im Markt für Automobil-Glasfaserverbundwerkstoffe.
Wichtige Marktdynamiken Die steigende Nachfrage nach leichten Materialien treibt Innovation und Wettbewerb im Markt für Automobil-Glasfaserverbundwerkstoffe voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Marktes für Automobil-Glasfaserverbundwerkstoffe bis 2035?

Die prognostizierte Marktbewertung wird voraussichtlich 6,848 Milliarden USD bis 2035 erreichen.

Wie hoch war die Marktbewertung des Marktes für Automobil-Glasfaserverbundwerkstoffe im Jahr 2024?

Die Marktbewertung betrug 3,748 Milliarden USD im Jahr 2024.

Wie hoch ist die erwartete CAGR für den Markt für Automobil-Glasfaserverbundwerkstoffe während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR beträgt 5,63% während des Prognosezeitraums 2025 - 2035.

Welches Anwendungssegment wird voraussichtlich bis 2035 die höchste Bewertung haben?

Das Segment der elektrischen Komponenten wird voraussichtlich 2,8 Milliarden USD bis 2035 erreichen.

Wer sind die wichtigsten Akteure im Markt für Automobil-Glasfaserverbundwerkstoffe?

Zu den wichtigsten Akteuren gehören Owens Corning, BASF, SABIC, Hexcel Corporation und Toray Industries.

Wie vergleicht sich die Bewertung von kontinuierlich faserverstärkten Verbundwerkstoffen mit gewebten Faserverbundwerkstoffen bis 2035?

Kontinuierlich faserverstärkte Verbundwerkstoffe werden voraussichtlich 2,048 Milliarden USD erreichen, während gewebte Faserverbundwerkstoffe bis 2035 voraussichtlich 2,752 Milliarden USD erreichen.

Welches Herstellungsverfahren wird voraussichtlich bis 2035 ein signifikantes Wachstum zeigen?

Das Segment der Harztransferformung wird voraussichtlich bis 2035 auf 2,024 Milliarden USD wachsen.

Welches Endverbrauchsegment wird voraussichtlich den Markt bis 2035 dominieren?

Das Segment der Personenkraftwagen wird voraussichtlich dominieren und bis 2035 3,392 Milliarden USD erreichen.

Wie hoch ist die prognostizierte Bewertung für das Segment der schweren Nutzfahrzeuge bis 2035?

Das Segment der schweren Nutzfahrzeuge wird voraussichtlich bis 2035 1,408 Milliarden USD erreichen.

Wie vergleichen sich die Bewertungen von Innen- und Außenkomponenten bis 2035?

Beide Segmente der Innen- und Außenkomponenten werden voraussichtlich bis 2035 2,016 Milliarden USD erreichen.

Autor
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.