Automobilbefestigungen Markt (2025 - 2035)

Marktforschungsbericht für Kfz-Befestigungselemente nach Befestigungstyp (Befestigungselemente mit Gewinde, Befestigungselementen ohne Gewinde, spezielle und sicherheitskritische Befestigungselemente), nach Fahrzeugtyp (Personenkraftwagen, Nutzfahrzeuge, Zweiräder), nach Antrieb (Fahrzeuge mit Verbrennungsmotor, batterieelektrische Fahrzeuge, Hybridfahrzeuge), nach Funktion (lösbare Befestigungselemente, nicht lösbare Befestigungselemente), nach Material (Stahl, Aluminium, Edelstahl, Kunststoffe und Verbundwerkstoffe), nach Beschichtung/Finish (Zinkbeschichtungen, Phosphatbeschichtungen, organische und Trockenfilmtechnologien, Chrom und andere Finishes), nach Anwendung (Karosserie und Außenbereich, Antriebsstrang, Fahrwerk und Aufhängung, Elektronik und Elektrik, Innenraum), nach Vertriebskanal (OEM (Direktversorgung), Aftermarket) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Prognose bis 2035
ID: MRFR/AT/4938-CR 154 Pages Triveni Bhoyar, Sejal Akre Last Updated: September 15, 2026
Automotive Fastener Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)4.58%
2025 Market SizeUSD 63.10 Billion
2035 Market SizeUSD 98.74 Billion
Key Players
Illinois Tool Works
Würth Group
Stanley Engineered Fastening
Sundram Fasteners Ltd.
KAMAX Holding GmbH & Co. KG
Bulten AB
Opportunities
  • What new opportunities are emerging for automotive fastener manufacturers?
  • Smart Fasteners and Digital Torque Monitoring
  • Emerging-Market Two-Wheeler Fleet Expansion

Automotive Fastener Market Summary

Der Markt für Automobilbefestigungen erreichte im Jahr 2025 einen geschätzten Wert von 63,10 Milliarden US-Dollar und wird voraussichtlich von 65,99 Milliarden US-Dollar im Jahr 2026 auf 98,74 Milliarden US-Dollar im Jahr 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 4,58 % im Prognosezeitraum (2026–2035) entspricht. Diese Entwicklung spiegelt die anhaltende Erholung der weltweiten Fahrzeugproduktion wider – die bis 2027 voraussichtlich 95 Millionen Einheiten übersteigen wird – sowie die Verschärfung sicherheitskritischer Mithaftungsstandards in den Vereinigten Staaten und der Europäischen Union[1]. CAFE-Ziele (Corporate Average Fuel Economy) und Euro 7-Emissionsnormen zwingen OEMs dazu, leichtere Fahrgestellarchitekturen einzuführen, was die technische Komplexität und den Wert pro Fahrzeug von Befestigungssystemen bei Personenkraftwagen, Nutzfahrzeugen und Zweirädern direkt erhöht.

Der Markt für Kfz-Befestigungselemente wird von einem bedeutenden Wandel geprägt, da herkömmliche Gewindeverbindungen aus Kohlenstoffstahl nach und nach durch fortschrittliche Aluminium- und Titanlegierungsvarianten ergänzt werden, die für Karosseriestrukturen aus mehreren Materialien entwickelt wurden. Die Altfahrzeugverordnung (2024) der Europäischen Kommission schreibt bis 2031 einen Grenzwert für den Recyclinganteil von Metallkomponenten von 30 % vor und kurbelt damit Investitionen in geschlossene Wiederaufbereitungslinien für Verbindungselemente an[2]. Batterieelektrisches FahrzeugPlattformen eliminieren zwar Hunderte von antriebsstrangspezifischen Schrauben, führen aber zu neuen Anforderungen an das Wärmemanagement und die Befestigung des Batteriegehäuses, die zu höheren Stückwerten führen.

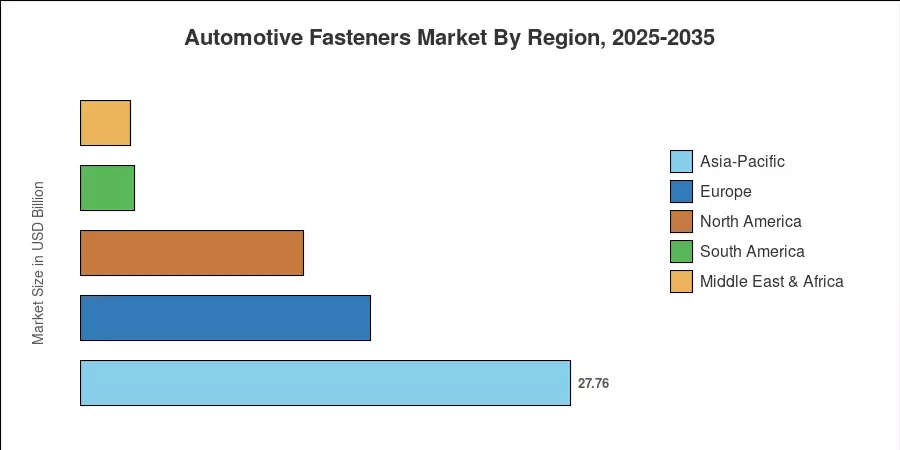
Auf den asiatisch-pazifischen Raum entfallen rund 44 % der weltweiten Nachfrage, was auf Chinas Dominanz in der Fahrzeugmontage und Indiens produktionsbezogenes Anreizsystem für Automobilkomponenten zurückzuführen ist[3]. Europa hält einen Anteil von etwa 26 %, verankert durch deutsche Premium-OEM-Spezifikationen. Nordamerika, das etwa 20 % des Marktes für Automobilbefestigungen ausmacht, erlebt eine Beschaffungskonsolidierung, da modulare Plattformen die Zahl qualifizierter Tier-2-Lieferanten verringern. Im Laufe des nächsten Jahrzehnts wird die Digitalisierung von Verbindungselementen – intelligente Schrauben mit Drehmomenterkennung und Steckverbinder mit RFID-Tag – neue Wertschöpfungspotenziale in allen Regionen eröffnen.


Wichtige Erkenntnisse aus dem Bericht

• Nach Befestigungstyp

  • Gewindebefestigungen machten im Jahr 2025 etwa 57 % des Marktumsatzes für Automobilbefestigungen aus, was ihre Dominanz bei Antriebsstrang-, Fahrwerks- und Innenbaugruppen widerspiegelt.
  • Spezial- und sicherheitskritische Befestigungsvarianten werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 4,55 % zunehmen, da die Haftungsanforderungen zunehmen


• Nach Material


  • Es wird prognostiziert, dass Verbindungselemente aus Aluminium bis 2035 mit 4,69 % die schnellste Segment-CAGR verzeichnen werden, angetrieben durch Leichtbauvorschriften in den Flotten der EU und Nordamerikas.


• Nach Fahrzeugtyp

  • Personenkraftwagenmachten im Jahr 2025 etwa 72 % des Marktes für Kfz-Befestigungselemente aus, wobei kompakte Frequenzweichen die Anzahl der Schrauben erhöhen.

• Durch Antrieb

  • Es wird prognostiziert, dass batterieelektrische Fahrzeugplattformen die Nachfrage nach Verbindungselementen bis 2035 um 4,66 % pro Jahr steigern werden, trotz geringerer Stückzahlen pro Fahrzeug.

• Nach Region

  • Der asiatisch-pazifische Raum behielt die größte und am schnellsten wachsende regionale Position, wobei allein China im Jahr 2025 über 14 Milliarden US-Dollar beisteuerte.
  • Der Wert der Beschaffung von Verbindungselementen in Nordamerika steigt, da Handelsschutzzölle auf importierte Stahlkomponenten OEMs dazu drängen, sich inländischen Zulieferern zuzuwenden.


Marktgröße und Prognose für Automobilbefestigungen (2021–2035)

Die Dimensionierungsmethodik von Market Research Future integriert Bottom-up-OEM-Stücklistenprüfungen mit Top-down-Trade-Flow-Analysen, die 28 Verbindungselementproduktkategorien in fünf Antriebsarchitekturen und sieben Anwendungszonen abdecken. Historische Daten (2021–2024) basieren auf Zollanmeldungen, Sendungsaufzeichnungen von Branchenverbänden und Jahresberichten der fünfzehn weltweit führenden Lieferanten. Prognoseprognosen (2026–2035) verwenden regressionsbereinigte Nachfrageelastizitäten, die an die Fahrzeugproduktionspläne des IHS-Marktes, die Leichtbaudurchdringungskurven usw. gebunden sindElektrifizierungAdoptionsraten.
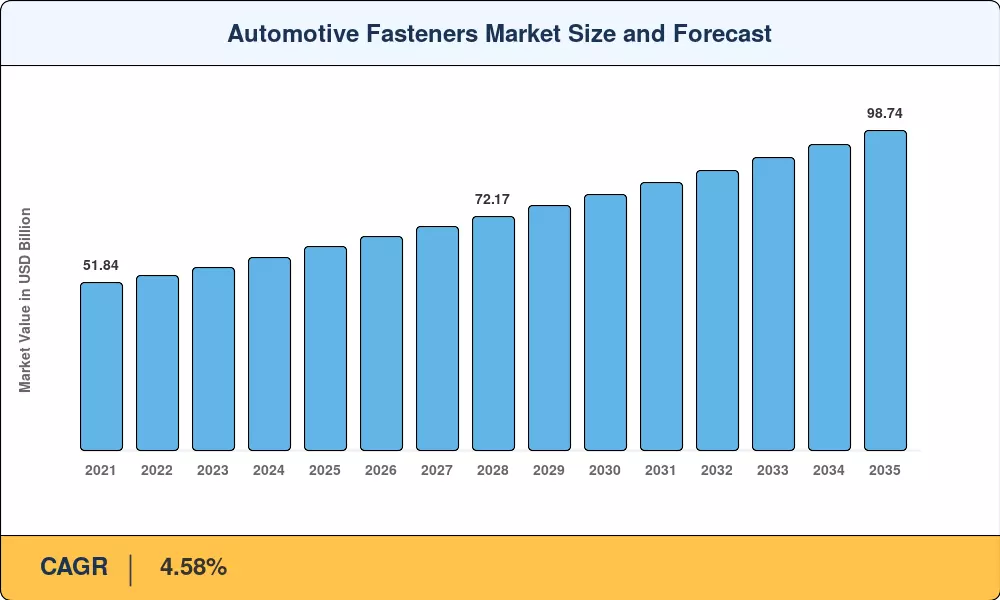
Automotive Fasteners Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Warum verändert der Fahrzeugleichtbau die Nachfrage nach Kfz-Befestigungselementen?

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Anforderungen an Leichtbau und Materialersatz 0.9% Nordamerika, Europa Mittelfristig (2–4 Jahre)
Die weltweite Fahrzeugproduktion erholt sich 0.8% Asien-Pazifik, Südamerika Kurzfristig (≤2 Jahre)
Bedarf an der Befestigung von BEV-Batteriegehäusen 0.7% Global Mittelfristig (2–4 Jahre)
Sicherheitskritische Verschärfung der Mithaftung 0.6% Nordamerika, Europa Langfristig (≥4 Jahre)
Verlagerung der Beschaffung auf eine modulare Fahrzeugarchitektur 0.5% Global Mittelfristig (2–4 Jahre)
Intelligente Digitalisierung von Verbindungselementen und Drehmomenterkennung 0.4% Europa, Nordamerika Langfristig (≥4 Jahre)
Erweiterung der Zweiradflotte in Schwellenländern 0.3% Asien-Pazifik, MEA Kurzfristig (≤2 Jahre)


Vorschriften zur Leichtbau- und Materialsubstitution

Während das Euro-7-Rahmenwerk der EU Lebenszyklus-CO2-Beschränkungen vorsieht, die schwere Rohkarosserien bestrafen, strebt das US-amerikanische CAFE-Programm einen flottenweiten Durchschnitt von 49 mpg bis 2026 an[1]. Als Reaktion darauf ersetzen OEMs Baugruppen aus Weichstahl durch Architekturen aus gemischten Materialien und mit hohem Aluminiumanteil, die jeweils spezielle, hochfeste Schraubenbefestigungssysteme für die Automobilindustrie erfordern, die galvanische Korrosion an Grenzflächen unterschiedlicher Metalle kontrollieren können. Im Vergleich zu seinem ICE-Vorgänger beispielsweise erhöhte das F-150 Lightning-Programm von Ford die Ausgaben für Befestigungselemente pro Fahrzeug aufgrund korrosionsbeständiger beschichteter Schrauben an Aluminium-Stahl-Kupplungen um schätzungsweise 14 %[2].


Erholung der weltweiten Fahrzeugproduktion

IHS Markit geht davon aus, dass die weltweite Produktion von Leichtfahrzeugen im Jahr 2026 94,8 Millionen Einheiten erreichen und sich bis 2029 der 100-Millionen-Marke nähern wird, was eine vollständige Erholung von den Tiefstständen der Pandemie und der Halbleiterknappheit darstellt[3]. Für jeden Personenkraftwagen sind zwischen 3.500 und 4.500 einzelne Befestigungselemente erforderlich, was bedeutet, dass sich selbst geringfügige Produktionssteigerungen in Milliarden inkrementeller Einheiten niederschlagen. Die ASEAN-Montagekorridore – insbesondere Indonesien und Thailand – erhöhen die jährliche Kapazität zwischen 2025 und 2028 um etwa 1,2 Millionen Einheiten und steigern damit direkt die regionale Nachfrage nach dem Markt für Automobilbefestigungen[4].

Nachfrage nach BEV-Batteriegehäusebefestigungen

Bei batterieelektrischen Fahrzeugen entfallen zwar etwa 30 % der antriebsstrangbezogenen Verbindungen in Verbrennungsmotoren, sie führen jedoch strukturell kritische Batteriepack-Gehäusebaugruppen ein, die 400–600 Präzisionsbefestigungen pro Fahrzeug erfordern[5]. Diese Gehäuseschrauben müssen die IP67-Kriterien für Abdichtung, Vibrationsdämpfung und thermisch außer Kontrolle geratene Eindämmung erfüllen. Die Stückpreise sind zwei- bis dreimal höher als bei herkömmlichen Karosseriebefestigungen. BloombergNEF schätzt, dass der BEV-Umsatz bis 2030 38 % des weltweiten Neufahrzeugabsatzes ausmachen wird, was zu einem Anstieg der Nachfrage nach Verbindungselementen führen wird, der sich auf 4,2 Milliarden US-Dollar an zusätzlichem gehäusespezifischen Wert beläuft[6].

Sicherheitskritische Verschärfung der Mithaftung

Um Batteriemontage- und Hilfsrahmenverbindungen eindeutig als sicherheitskritisch zu kennzeichnen, hat die US-amerikanische National Highway Traffic Safety Administration (NHTSA) im Jahr 2024 ihre Unfallsicherheitsstandards FMVSS 301 und 305 aktualisiert[7]. In Europa erfordern parallele Änderungen gemäß der UNECE-Regelung 100 die Rückverfolgbarkeit aller Verbindungselemente, die bei der Verbindung von Hochspannungskomponenten verwendet werden. Global zertifizierte Tier-2-Lieferanten mit ausgefeilten Prozesskontrollen profitieren von diesen regulatorischen Änderungen, die auch die Qualitätsmaßstäbe und Kosten pro Einheit erhöhen.


Analyse der Auswirkungen von Beschränkungen

Welche Herausforderungen wirken sich auf die Nachfrage nach herkömmlichen Verbindungselementen für die Automobilindustrie aus?

Zurückhaltung ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Ersatz durch Kleben und Laserschweißen –0,5 % Europa, Nordamerika Mittelfristig (2–4 Jahre)
Handelsschutzzölle auf Verbindungselemente aus Stahl –0,4 % Nordamerika Kurzfristig (≤2 Jahre)
Reduzierung der Anzahl der Gelenke im BEV-Antriebsstrang –0,3 % Global Langfristig (≥4 Jahre)
Volatilität der Rohstoffkosten (Stahl, Nickel) –0,3 % Global Kurzfristig (≤2 Jahre)
Verbreitung gefälschter Verbindungselemente im Ersatzteilmarkt –0,2 % Asien-Pazifik, MEA Mittelfristig (2–4 Jahre)


Ersatz durch Kleben und Laserschweißen

Premium-OEMs ersetzen mechanische Verbindungselemente zunehmend durch strukturelles Kleben und Remote-Laserschweißen in Rohbaugruppen. Berichten zufolge reduziert die Neue-Klasse-Plattform von BMW die Anzahl mechanischer Befestigungselemente an Dach-Seitenwand-Verbindungen durch crashsichere Klebesysteme um bis zu 18 %[9]. Während diese Verbindungsmethoden zu Gewichtseinsparungen und einer verbesserten NVH-Leistung führen, verringern sie die Durchdringung der Verbindungselemente in den hochwertigsten Karosseriesegmenten des Marktes für Automobilbefestigungen.

Handelsschutzzölle auf Verbindungselemente aus Stahl

Das US-Handelsministerium behält Antidumpingzölle zwischen 52 % und 118 % auf bestimmte Verbindungselemente aus Kohlenstoffstahl mit Ursprung in China bei, während die endgültigen Antidumpingmaßnahmen der EU Zölle zwischen 26,5 % und 85 % vorsehen.. Diese Zölle erhöhen die Beschaffungskosten für Rohstoffe für nordamerikanische und europäische Monteure, schmälern die Margen für Tier-2-Lieferanten und schaffen Anreize für eine Verlagerung der Beschaffung nach Indien, Vietnam und der Türkei.

Reduzierung der Gelenkanzahl im BEV-Antriebsstrang

Der Motorblock, das Getriebegehäuse, der Auspuffkrümmer und die zugehörigen Unterbaugruppen – die zusammen 800–1.200 Gewindebefestigungen in einem herkömmlichen Fahrzeug mit Verbrennungsmotor ausmachen – werden durch batteriebetriebene Fahrzeuge eingespart.elektrische Antriebsstränge [5]. Der Markt für Kfz-Befestigungselemente steht mit zunehmender Elektrifizierungsdurchdringung unter strukturellem Volumendruck, da die Anzahl der Nettobefestigungseinheiten pro BEV immer noch etwa 15–20 % niedriger ist als bei entsprechenden ICE-Modellen, obwohl Batteriegehäuse und Wärmemanagementverbindungen diesen Verlust etwas abmildern.


Automotive Fastener Market Opportunities

Welche neuen Möglichkeiten ergeben sich für Hersteller von Kfz-Befestigungselementen?

Intelligente Verbindungselemente und digitale Drehmomentüberwachung

Eingebettete Dehnungsmessstreifen und RFID-fähige Befestigungselemente, die Klemmkraftdaten in Echtzeit an Fahrzeug-Steuergeräte übermitteln, stellen bis 2032 ein adressierbares Potenzial von 1,8 Milliarden US-Dollar dar[10]. Tier-1-Zulieferer wie Atlas Copco und Desoutter Industrial Tools testen drehmomentempfindliche Schrauben für Aufhängungs- und Batterieverbindungen und ermöglichen so vorausschauende Wartungswarnungen durch OTA-Updates.

Erweiterung der Zweiradflotte in Schwellenländern

Indien, Indonesien und Nigeria fügen ihrem Fahrzeugpark jährlich zusammen schätzungsweise 18 Millionen Zweiräder hinzu, die jeweils 350–500 Befestigungselemente erfordern[3]. Diese volumenstarken, preissensiblen Segmente bieten regionalen Herstellern die Möglichkeit, mit verzinkten Weichstahlproduktlinien, die auf tropische Klimazonen zugeschnitten sind, Marktanteile zu gewinnen.

Closed-Loop-Programme für Verbindungselemente aus recyceltem Material

Die in der EU-Altfahrzeugverordnung festgelegte Vorgabe eines Recyclinganteils von 30 % bis 2031 schafft einen First-Mover-Vorteil für Lieferanten, die in die Wiederaufbereitung von Schrott zu Verbindungselementen investieren[2]. Die Würth-Gruppe und Bulten AB haben Pilotlinien mit geschlossenem Kreislauf angekündigt, die Stahl- und Aluminiumschrott aus Altfahrzeug-Demontageanlagen zurückgewinnen und umschmieden, mit dem Ziel, einen Kostenvorteil von 20 % gegenüber der Neumaterialproduktion zu erzielen.

Aftermarket-Plattformen für Authentizität und Rückverfolgbarkeit

Das Eindringen gefälschter Verbindungselemente – schätzungsweise 8–12 % des Aftermarket-Volumens in Süd- und Südostasien – treibt die Nachfrage nach Blockchain-verifizierten Rückverfolgbarkeitsplattformen an[13]. Hersteller von Verbindungselementen können Authentifizierungs-as-a-Service-Modelle monetarisieren, indem sie digitale Produktpässe mit jeder Charge verknüpfen und die Händlerverifizierung per Smartphone-Scanning ermöglichen.

Multimaterial-Verbindungslösungen für Körper mit gemischter Architektur

Der Bedarf an entwickelten Befestigungssystemen, die die Ermüdung unterschiedlicher Metalle, die unterschiedliche Wärmeausdehnung und die galvanische Korrosion kontrollieren, wächst, da OEMs Stahl-Aluminium-Kohlenstofffaser-Hybrid-Karosseriekonstruktionen verwenden. Bis 2035 wird sich dieses Segment voraussichtlich schneller entwickeln als der Gesamtmarkt für Automobilbefestigungen und Preisaufschläge von 40–60 % gegenüber herkömmlichen Verbindungselementen aus einem Material erzielen.


Automotive Fastener Market Future Outlook

Elektrifizierungs-Superzyklus und Verlagerung des Verbindungselementinhalts

Der Global EV Outlook 2025 der IEA prognostiziert, dass Elektrofahrzeuge bis 2035 mehr als die Hälfte der weltweiten Neuwagenverkäufe ausmachen werden, was den Produktmix auf dem Markt für Automobilbefestigungen grundlegend verändern wird[6]. Edelstahl- und Aluminium-Befestigungselemente in Gehäusequalität für Hochspannungsanwendungen werden an Marktanteilen gewinnen, während ICE-spezifische Abgas- und Getriebebefestigungen einen strukturellen Rückgang erleben werden. Zulieferer, die in Produktionslinien mit doppelter Leistungsfähigkeit investieren – die sowohl alte ICE- als auch BEV-Verbindungen der nächsten Generation bedienen – werden am besten in der Lage sein, diesen Übergang ohne Kapazitätsengpässe zu meistern.

KI-gestützte Qualitätskontrolle und autonome Montage

Maschinelle Bildverarbeitungs-Inspektionssysteme, die auf Faltungs-Neuronalen Netzen basieren, erreichen eine Fehlererkennungsrate von 99,7 % in Produktionslinien für Kaltkopf-Verbindungselemente, verglichen mit 96 % bei herkömmlichen optischen Sensoren[10]. Bis 2030 werden vollständig autonome Schraubzellen, die kollaborative Roboter mit KI mit Drehmomentrückmeldung integrieren, über 40 % der sicherheitskritischen Montagevorgänge in Werken auf der grünen Wiese abwickeln, die Qualitätsschwellen erhöhen und die Beschaffung auf digital ausgestattete Lieferanten konzentrieren.

ESG-Berichterstattung und Zertifizierung kohlenstoffarmer Verbindungselemente

Die Offenlegungspflichten für Scope-3-Emissionen gemäß der EU-Richtlinie zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive, CSRD) und den Klimarisikovorschriften der SEC werden OEMs dazu zwingen, bis 2028 die Kohlenstoffintensität in der Lieferkette von Verbindungselementen zu prüfen[15]. Lieferanten, die Umweltproduktdeklarationen (Environmental Product Declarations, EPDs) und zertifizierte kohlenstoffarme Stahlmaterialien anbieten – wie beispielsweise SSABs fossilfreien HYBRIT-Stahl –, werden auf dem Markt für Automobilbefestigungen über Preisaufschläge und den Status eines bevorzugten Lieferanten verfügen.

Plattformökonomie und Tier-2-Konsolidierung

Modulare Fahrzeugarchitekturen – Volkswagens SSP, Toyotas e-TNGA und Hyundais eM – verringern die Anzahl eindeutiger Verbindungselement-Teilenummern pro Plattform um 25–35 % und konzentrieren das Beschaffungsvolumen auf weltweit zertifizierte Lieferanten[8]. Diese Konsolidierungswelle wird bis zum Jahr 2032 die M&A-Aktivitäten unter mittelständischen Tier-2-Herstellern von Verbindungselementen ankurbeln, wobei allein in Europa und im asiatisch-pazifischen Raum schätzungsweise 15 bis 20 Transaktionen erwartet werden.


Regionale Marktanteilsanalyse

Welche Faktoren treiben die Nachfrage nach Kfz-Befestigungselementen in verschiedenen Regionen an?

Region Schlüsselmetrik Primäre Anlagethemen
Asien-Pazifik ~44 % Anteil (2025) Spezifikationen des Batteriegehäuses für Elektrofahrzeuge; Zweiradvolumen
Europa ~26 % Anteil (2025) Leichtbauvorschriften; Altfahrzeug-Recyclinganteil
Nordamerika ~20 % Anteil (2025) CAFE-Konformität; Anreize für die Neuverlagerung
Südamerika 4,82 % CAGR (2026–2035) Erneuerung der brasilianischen Flex-Fuel-Flotte
Naher Osten und Afrika USD 2.84 Billion (2025) Lokalisierung von Saudi Vision 2030
Gesamt USD 63.10 Billion (2025) —

Der Markt für Automobilbefestigungen weist ein konzentriertes geografisches Profil auf, wobei der asiatisch-pazifische Raum und Europa zusammen etwa 70 % des globalen Wertes ausmachen. Die regionale Dynamik wird durch Fahrzeugproduktionsmengen, OEM-Beschaffungsrichtlinien, Handelszölle und Zeitpläne für die Einführung der Elektrifizierung geprägt.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Staaten ~74 % des regionalen Anteils CAFE 2026-Ziele: Steuergutschriften für Elektrofahrzeuge
Kanada 4.51% CAGR Erweiterung des Versammlungskorridors in Ontario
Mexiko USD 1.58 Billion (2025) Nearshoring-Tier-2-Lieferantenmigration


Der nordamerikanische Markt für Kfz-Befestigungselemente wird durch die inländischen Inhaltsbestimmungen des Inflation Reduction Act umgestaltet, die einen nordamerikanischen Komponentenwert von 60 % erfordern, um bis 2029 die volle Steuergutschrift für Elektrofahrzeuge zu erhalten[14]. Dies treibt Tier-2-Zulieferer von Verbindungselementen dazu, Stanz- und Kaltstauchbetriebe im Mittleren Westen der USA und im Norden Mexikos aufzubauen oder zu erweitern, was die Vorlaufzeiten für in Detroit ansässige OEMs verkürzt und gleichzeitig die Beschaffung vor transpazifischen Zöllen schützt.

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland ~31 % des regionalen Anteils Premium-OEM-Spezifikationen
Vereinigtes Königreich 4.47% CAGR Gigafactory-vernetzte Lieferketten
Frankreich USD 2.14 Billion (2025) Konsolidierung der Renault-Stellantis-Plattform
Italien ~11 % des regionalen Anteils Inhalt der Verbindungselemente für Luxus- und Sportwagen
Spanien 4.39% CAGR SEAT/CUPRA BEV-Hochlauf
Nordische Länder USD 0.72 Billion (2025) Elektrifizierung von Volvo/Polestar
Russland ~4 % des regionalen Anteils Vertretungsprogramme importieren
Restliches Europa 4.34% CAGR Osteuropäische Montageerweiterung


Die europäische Nachfrage konzentriert sich auf die deutschen Premium-OEMs – Volkswagen, BMW und Mercedes-Benz – deren Multimaterial-Karosseriearchitekturen korrosionsbeständig beschichtete und konstruierte Verbindungselemente mit höheren Stückwerten erfordern. Der CO2-Grenzausgleichsmechanismus (CBAM) der EU, der ab 2026 in Kraft tritt, fügt importierten Verbindungselementen aus Stahl eine CO2-Kostenebene hinzu und begünstigt inländische Lieferanten mit niedrigeren Scope-1- und Scope-2-Emissionsprofilen[15].

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China ~42 % des regionalen Anteils NEV-Mandat; Der größte Fahrzeugpark der Welt
Indien 4.96% CAGR PLI-Schema; Zweirad-Dominanz
Japan USD 3.62 Billion (2025) Exportführerschaft bei Präzisionsbefestigungen
Südkorea ~9 % des regionalen Anteils Nachfrage nach BEV-Plattformen von Hyundai-Kia
ASEAN 4.78% CAGR Wachstum des Montagezentrums Thailand-Indonesien
Rest der Asien-Pazifik-Region USD 1.28 Billion (2025) Entstehende Versammlungskorridore


Die Dominanz des asiatisch-pazifischen Raums auf dem Markt für Automobilbefestigungen beruht auf Chinas unübertroffener Fahrzeugproduktionsbasis – mehr als 30 Millionen Einheiten pro Jahr – und Indiens schnell wachsenden Zweirad- und Pkw-Segmenten. Chinas Dual-Credit-NEV-Politik und Indiens FAME-III-Subventionsrahmen führen zusammen dazu, dass die Nachfrage nach Verbindungselementen durch eine Eskalation sowohl des Volumens als auch des Inhalts pro Fahrzeug steigt, während Japan seine Exportführerschaft bei Präzisions-Gewindebefestigungen für globale OEM-Plattformen behält[16].

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien ~62 % des regionalen Anteils Flex-Fuel-Flotte; Programm Rota 2030
Argentinien 4.64% CAGR Erweiterung der Pickup-Montage
Rest von Südamerika USD 0.41 Billion (2025) Aftermarket-Ersatzzyklen


Brasiliens Automobilpolitikrahmen Rota 2030 bietet steuerliche Anreize für Hersteller, die Energieeffizienzziele erreichen, was wiederum den Leichtbau und die Einführung höherspezifizierter Befestigungssysteme fördert. Die dominierende Flex-Fuel-Flotte des Landes mit über 40 Millionen Fahrzeugen stellt einen robusten Aftermarket-Ersatzkanal für den Markt für Kfz-Verbindungselemente dar.

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien ~28 % des regionalen Anteils Automobillokalisierung der Vision 2030
Vereinigte Arabische Emirate 4.53% CAGR Diversifizierung der CKD-Baugruppe
Südafrika USD 0.64 Billion (2025) Regionales OEM-Montagezentrum
Ägypten ~9 % des regionalen Anteils Anreizprogramme für inländische Versammlungen
Rest von MEA 4.42% CAGR Infrastrukturbedingte CV-Nachfrage


Saudi-Arabiens Lucid Motors-Produktionsstätte in der King Abdullah Economic City und die umfassendere Industrialisierungsagenda Vision 2030 sorgen für eine Nachfrage nach Verbindungselementen auf der grünen Wiese, während das Königreich inländische Lieferketten für die Automobilindustrie aufbaut. Südafrikas etablierte Montagebetriebe für Toyota, BMW und Ford verankern den Markt für Automobilbefestigungen südlich der Sahara und dienen als Exportplattformen für rechtsgelenkte afrikanische Märkte[18].


Automotive Fasteners Market By Region, 2025-2035

Automotive Fastener Market Segmentation

Welchen Einfluss haben Fahrzeugdesign- und Antriebsänderungen auf die Anforderungen an Befestigungselemente?

Nach Befestigungstyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Gewindebefestigungen ~57 % Umsatzanteil (2025) Universeller Einsatz über alle Baugruppen hinweg
Befestigungselemente ohne Gewinde 4,48 % CAGR (2026–2035) Steck- und Clip-Anforderungen im Innenbereich
Spezialität und sicherheitskritisch USD 8.72 Billion (2025) Eskalation der regulatorischen Haftung


Gewindebefestigungen – darunter Bolzen, Schrauben, Stehbolzen und Muttern – bilden nach wie vor das Rückgrat des Marktes für Kfz-Befestigungselemente und werden in großem Umfang von der Motorblockmontage bis hin zu Karosserieverschlüssen eingesetzt. Ihre Dominanz wird durch die Unersetzlichkeit von Klemmverbindungen in sicherheitskritischen Zonen gestützt, in denen eine Demontage für Wartungs- oder Reparaturzwecke erforderlich ist. Spezialvarianten, darunter selbstsichernde Muttern und Schrauben für das vorherrschende Drehmoment, gewinnen an Marktanteil, da NHTSA- und UNECE-Normen die Definition sicherheitskritischer Befestigungspunkte auf Batteriesatzhalterungen und Hochspannungssteckerhalterungen erweitern.

Nach Fahrzeugtyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Personenkraftwagen ~72 % Marktanteil (2025) Weltweite Produktionsmengen
Nutzfahrzeuge USD 11.98 Billion (2025) Programme zur Flottenelektrifizierung
Zweiräder 4,68 % CAGR (2026–2035) Erweiterung der Flotte in Schwellenländern


Nach Volumen und Wert dominieren Personenkraftwagen den Befestigungsmittelverbrauch, wobei jedes Fahrzeug 3.500 bis 4.500 einzelne Befestigungspunkte benötigt. Das Nutzfahrzeugsegment weist einen höheren Anteil an Befestigungselementen pro Einheit auf – schwere Lkw verwenden 8.000–12.000 Befestigungselemente –, aber geringere Produktionsmengen begrenzen den Gesamtanteil. Zweiräder stellen das am schnellsten wachsende Segment im Markt für Automobilbefestigungen dar, angetrieben durch die zunehmende Motorisierung in Indien und Südostasien.

Durch Antrieb

Segment Schlüsselmetrik Primärer Nachfragetreiber
ICE-Fahrzeuge ~75 % Anteil (2025) Installierte Produktionsbasis
Batterieelektrische Fahrzeuge 4,66 % CAGR (2026–2035) Beschleunigung der BEV-Verkaufsdurchdringung
Hybridfahrzeuge USD 5.04 Billion (2025) Übergangsnachfrage nach Antriebssträngen


Fahrzeuge mit Verbrennungsmotoren machen aufgrund ihres dominanten Anteils am weltweiten Fahrzeugbestand weiterhin den Großteil der Nachfrage nach Verbindungselementen aus. Batterieelektrische Fahrzeuge tragen zwar insgesamt weniger Befestigungselemente, generieren aber durch hochspezialisierte Gehäuse und Wärmemanagementverbindungen einen unverhältnismäßig hohen Mehrwert. Hybridplattformen stellen eine mittlere Nachfragestufe dar und kombinieren ICE-spezifische und elektrifizierte Komponentenbefestigungsanforderungen.

Nach Material

Segment Schlüsselmetrik Primärer Nachfragetreiber
Stahl ~51 % Anteil (2025) Wirtschaftlichkeit und Zugfestigkeit
Aluminium 4,69 % CAGR (2026–2035) Leichtbauvorschriften
Edelstahl USD 7.14 Billion (2025) Korrosionsbeständigkeit für BEV-Gehäuse
Kunststoffe und Verbundwerkstoffe 4,62 % CAGR (2026–2035) Innen- und Elektronikanwendungen


Die Dominanz von Stahl auf dem Markt für Automobilbefestigungen spiegelt sein unübertroffenes Festigkeits-Kosten-Verhältnis für Strukturverbindungen mit hohem Drehmoment wider. Verbindungselemente aus Aluminium erfreuen sich rasanter Beliebtheit, da Erstausrüster auf aluminiumintensive Karosseriestrukturen umsteigen und versuchen, das Risiko galvanischer Korrosion an denselben Materialschnittstellen zu minimieren.

Auf Antrag

Segment Schlüsselmetrik Primärer Nachfragetreiber
Karosserie & Exterieur ~49 % Anteil (2025) Verschluss und Strukturplattenmontage
Antriebsstrang USD 10.08 Billion (2025) Motor- und Getriebegelenke
Fahrwerk und Federung 4,54 % CAGR (2026–2035) Sicherheitskritische tragende Verbindungen
Elektronik und Elektrik 4,57 % CAGR (2026–2035) Wachsender elektronischer Inhalt pro Fahrzeug
Innere USD 4.73 Billion (2025) Verkleidungs- und Sitzbefestigung


Karosserie- und Außenanwendungen sind führend auf dem Markt für Kfz-Befestigungselemente, da die Blechmontage, die Türscharnierbefestigung und die Stoßfängermontage insgesamt die höchste Anzahl an Befestigungselementen pro Fahrzeugzone erfordern. Elektronische und elektrische Verbindungen stellen die am schnellsten wachsende Anwendung dar, da ADAS-Sensoren, Infotainment-Module und Kabelbaumhalterungen auf allen Fahrzeugplattformen immer beliebter werden.


Wettbewerbs-Benchmarking

Wie passen sich führende Hersteller von Verbindungselementen an die veränderten Anforderungen der Automobilfertigung an?

Der Markt für Automobilbefestigungen weist eine mittlere Konzentration auf, wobei die fünf größten Akteure schätzungsweise 28–35 % des weltweiten Umsatzes erwirtschaften. Die Wettbewerbslandschaft vereint weltweit diversifizierte Industriekonzerne mit spezialisierten regionalen Herstellern von Verbindungselementen. Die Fragmentierung bleibt im Aftermarket-Kanal bestehen, wo Hunderte kleinerer Hersteller den preissensiblen Ersatzbedarf bedienen. Die jüngsten M&A-Aktivitäten – angetrieben durch die Konsolidierung der Beschaffung auf modularen Plattformen – erhöhen allmählich die Marktkonzentration.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Hauptangebote Strategische Positionierung
Illinois Tool Works(ITW) ~7–10 % Technische Befestigungssysteme, Kunststoffklammern Global diversifizierter OEM-Lieferant mit mehreren Segmenten
Würth-Gruppe ~5–8 % Standard- und Spezialgewindeprodukte Verbreitungsbreite; Marktführerschaft im Aftermarket
Von Stanley entwickelte Befestigungselemente ~4–7 % Stanznieten, Blindnieten Multi-Material-Fügen; BEV-fokussierte Forschung und Entwicklung
Sundram Fasteners Ltd. ~3–5 % Hochfeste Schrauben, Pulvermetallteile Kostengünstiger indischer Produktionsstandort
KAMAX Holding GmbH & Co. KG ~3–5 % Hochfeste Schrauben für Fahrwerk und Antriebsstrang Deutsche Ingenieurskunst; Premium-OEM-Partnerschaften
Bulten AB ~2–4 % Full-Service-Lösungen für Verbindungselemente Skandinavische Qualität; Volvo/Scania-Lieferant
LISI Automotive ~2–4 % Clip- und Gewindebaugruppen Übertragung von Qualität in Luft- und Raumfahrtqualität auf das Auto
Meidoh Co., Ltd. ~2–3 % Präzise kaltgeschmiedete Verbindungselemente Integration der japanischen OEM-Lieferkette
Topura Co., Ltd. ~1–3 % Spezialschrauben für sicherheitskritische Verbindungen Toyota Keiretsu-Ausrichtung
Nifco Inc. ~1–3 % Befestigungselemente und Clips aus Kunststoff Kunststofflösungen für den Innenraum und den Motorraum


Aktuelle Nachrichten und Entwicklungen

  • Illinois Tool Works (März 2025): Eröffnung einer Kaltstauchanlage im Wert von 120 Millionen US-Dollar in Monterrey, Mexiko, mit dem Ziel, USMCA-konforme Verbindungselemente für nordamerikanische BEV-Montagelinien zu liefern[14].
  • Würth-Gruppe (November 2024): Erwerb einer 70-prozentigen Beteiligung an einem türkischen Hersteller von Spezialbefestigungen, um die Kapazität für europäische OEM-Leichtbauprogramme zu erweitern[15].
  • KAMAX Holding (September 2024): Ankündigung einer gemeinsamen Entwicklungsvereinbarung mit einem deutschen Stahlhersteller für die Prototypenerstellung von Befestigungselementen ohne fossilen Brennstoff, mit dem Ziel einer kommerziellen Markteinführung bis 2027[15].
  • Sundram Fasteners (Juni 2024): Inbetriebnahme einer neuen Pulvermetallurgielinie in Chennai, Indien, mit einer Jahreskapazität von 180 Millionen Teilen, unterstützt durch Anreize des PLI-Programms[3].
  • Bulten AB (Februar 2024): Unterzeichnung eines Fünfjahresvertrags mit umfassendem Service für Verbindungselemente mit einem großen europäischen BEV-OEM im Wert von etwa 1,2 Milliarden SEK[2].


Markt für Kfz-Befestigungselemente Market Report Scope

MARKTGRÖSSE 2024 24,79 (Milliarden USD)
MARKTGRÖSSE 2025 25,58 (Milliarden USD)
MARKTGRÖSSE 2035 34,98 (Milliarden USD)
Durchschnittliche jährliche Wachstumsrate (CAGR) 3,18 % (2024 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
GRUNDJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Marktanalyse in Bearbeitung
Abgedeckte Segmente Marktsegmentierungsanalyse in Bearbeitung
Wichtige Marktchancen Die Integration fortschrittlicher Materialien und intelligenter Technologien im Markt für Automobilbefestigungen bietet erhebliche Wachstumschancen.
Wichtige Marktdynamiken Die steigende Nachfrage nach leichten Materialien treibt Innovationen bei Automobilbefestigungen voran und verbessert die Effizienz und Leistung von Fahrzeugen.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Wie hoch wird die voraussichtliche Marktbewertung des Marktes für Automobilbefestigungen bis 2035 sein?
Der Markt für Automobilbefestigungen wird voraussichtlich bis 2035 einen Wert von 34,98 USD Milliarden erreichen.
Wie hoch war die Marktbewertung des Automotive Fasteners Marktes im Jahr 2024?
Im Jahr 2024 wurde der Markt für Automobilbefestigungen mit 24,79 USD Milliarden bewertet.
Was ist die erwartete CAGR für den Markt für Automobilbefestigungen im Prognosezeitraum 2025 - 2035?
Die erwartete CAGR für den Markt für Automobilbefestigungen im Prognosezeitraum 2025 - 2035 beträgt 3,18 %.
Welches Segment wird voraussichtlich bis 2035 die höchste Bewertung im Markt für Automobilbefestigungen haben?
Der Segment der Motorenkomponenten wird voraussichtlich bis 2035 eine Bewertung von 8,0 USD Milliarden erreichen.
Was sind die wichtigsten Materialien, die im Markt für Automobilbefestigungen verwendet werden?
Wichtige Materialien im Markt für Automobilbefestigungen sind Stahl, Aluminium, Kunststoff, Titan und Kupfer.
Welcher Typ von Befestigungselementen wird im Automobilbefestigungselemente-Markt das höchste Wachstum erwarten?
Schrauben werden voraussichtlich das höchste Wachstum verzeichnen, mit einer prognostizierten Bewertung von 8,0 USD Milliarden bis 2035.
Wer sind die führenden Akteure im Markt für Automobilbefestigungen?
Wichtige Akteure im Markt für Automobilbefestigungen sind Stanley Black & Decker, Illinois Tool Works und Nifco Inc.
Was ist die prognostizierte Bewertung für das Chassis-Segment bis 2035?
Der Chassis-Segment wird voraussichtlich bis 2035 einen Wert von 6,0 USD Milliarden erreichen.
Wie vergleicht sich die Bewertung des Segments Innenraum bis 2035 mit anderen Segmenten?
Der Innenbereich wird voraussichtlich 8,98 USD Milliarden erreichen, was auf ein starkes Wachstum im Vergleich zu anderen Segmenten hinweist.
Was ist die erwartete Bewertung für das Segment Nutzfahrzeuge bis 2035?
Der Bereich Nutzfahrzeuge wird voraussichtlich bis 2035 eine Bewertung von 11,0 USD Milliarden erreichen.
Autor
Autor Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Ko-Autor Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry standards repositories, automotive production statistics, and technical publications. Key sources included the International Organization of Motor Vehicle Manufacturers (OICA), Society of Automotive Engineers (SAE International), Automotive Industry Action Group (AIAG), International Standards Organization (ISO) Technical Committee 2 (Fasteners), American Society for Testing and Materials (ASTM International), Deutsches Institut für Normung (DIN) standards database, Japan Industrial Standards (JIS) Committee, European Industrial Fasteners Institute (EIFI), China Fastener Industry Association (CFIA), National Highway Traffic Safety Administration (NHTSA) FMVSS standards, Environmental Protection Agency (EPA) fuel economy regulations, Bureau of Transportation Statistics (BTS), National Institute of Standards and Technology (NIST), International Energy Agency (IEA) Global EV Outlook, World Steel Association (WorldAutoSteel), Aluminum Association Transport Group, and national automotive ministry databases from Germany (KBA), Japan (MLIT), China (MIIT), India (Ministry of Heavy Industries), and the United States Department of Transportation. The following sources were employed to gather data on vehicle production statistics, regulatory compliance requirements, raw material pricing trends, technical specification standards, and factory shipment data for threaded fasteners, rivets, and specialty automotive fastening systems.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Chief Executive Officers, Vice Presidents of Manufacturing, global sales directors, and leaders of R&D from tier-1 and tier-2 fastener manufacturers, cold forging equipment suppliers, and specialty material providers comprised supply-side sources. Chief engineers from transmission and chassis system suppliers, procurement directors from Original Equipment Manufacturers (OEMs) such as passenger vehicle manufacturers and commercial vehicle producers, plant managers from body-in-white assembly facilities, and category managers from two-wheeler manufacturing companies comprised demand-side sources. Primary research verified material substitution trends, verified the timelines for lightweighting adoption, and collected information on procurement strategies, inventory management changes, and quality certification requirements (IATF 16949, ISO 9001).

Primary Respondent Breakdown:

By Designation: C-level Executives (General Managers, VPs) – 40%, Director Level (Plant Heads, Procurement Directors) – 25%, Others (Senior Engineers, Category Managers) – 35%

By Region: North America – 32%, Europe – 28%, Asia-Pacific – 30%, Rest of World (Latin America, Middle East & Africa) – 10%

By Value Chain Position: OEMs (Vehicle Manufacturers) – 45%, Tier-1 Suppliers (System Integrators) – 30%, Pure-Play Fastener Manufacturers – 25%


Market Size Estimation

Production volume mapping and revenue analysis were employed to determine global market valuation for various material grades and fastening technologies. The methodology comprised the following:

Identification of over 60 key manufacturers in the threaded fastener, cold-formed component, and specialty automotive fastening solutions sectors, with a focus on emerging markets, Asia-Pacific, Europe, and North America.

Product mapping for exotic materials (titanium, copper, Inconel), high-performance polymers, aluminum alloys, and steel grades (carbon steel, alloy steel, stainless steel) utilized in powertrain and chassis applications Analysis of annual revenues for automotive fastener portfolios, which include Body-in-White (BIW) structural fasteners, powertrain bolting systems, and interior decorative clips, as reported and modeled

Coverage of manufacturers that accounted for 75-80% of the global market share in 2024, including key players (Stanley Black & Decker, ITW, Bulten, Nifco, Sundaram Fasteners) and regional specialists

Segment-specific valuations for passenger vehicles, commercial vehicles, and two-wheelers are derived through extrapolation using bottom-up (vehicle production volumes by country × Bill of Materials (BOM) fastener count × Average Selling Price by fastener type) and top-down (manufacturer revenue validation across bolts, nuts, screws, washers, and rivets) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















