Vacuum blood collection tube Market

真空采血管市场研究报告信息按类型(凝胶和凝血激活管、肝素管和血清分离管)、按应用(血液常规检查、生化测试和血液凝固测试)、按最终用户(医院、诊所和病理实验室)以及按地区(北美、欧洲、亚太和其他地区)–市场预测至2035年
ID: MRFR/MED/0863-HCR 87 Pages Satyendra Maurya, Kinjoll Dey Last Updated: September 12, 2026
Vacuum blood collection tube Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.67%
2024 Market Size$ 8.95 Billion
2025 Market Size$ 9.46 Billion
2035 Market Size$ 16.42 Billion
Key Players
Companies such as BD
Terumo
Greiner Bio-One
F.L. Medical
Sarstedt
Cypress Diagnostics
Opportunities
  • Expansion of Healthcare Facilities
  • Rising Demand for Diagnostic Testing
  • Growing Awareness of Bloodborne Pathogens

Vacuum blood collection tube Market 摘要

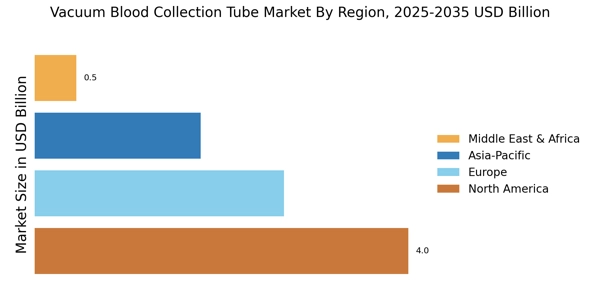
全球真空血液采集管市场在2024年的规模估计为89.5亿美元,预计市场将从2025年的94.6亿美元增长到2035年的164.2亿美元,在2025年至2035年的预测期内注册5.67%的年均增长率。北美在2024年主导市场,市场份额超过44.69%,产生约40亿美元的收入。

真空血液采集管市场正在增长,原因是对准确诊断测试的需求增加,慢性疾病的发病率上升,以及医疗基础设施的扩展。主要趋势包括采用先进的管材、安全工程采集系统,以及越来越多地使用自动化实验室工作流程以提高样本质量、效率和诊断可靠性。

根据世界卫生组织,非传染性疾病占全球死亡人数的74%,显著增加了常规血液检测和诊断的需求。

主要市场趋势和亮点

真空采血管市场正在经历强劲增长,受到技术进步和日益增长的医疗需求的推动。

  • 北美以44.69%的市场份额领先,得益于先进的医疗基础设施和高诊断测试量。
  • 欧洲市场在2024年的估值为26.9亿美元,作为第二大地区占有30%的市场份额。
  • 技术创新提高了样本安全性,改善了准确性,并减少了采血系统中的污染风险。
  • 医院在最终用户细分中占主导地位,因患者流入量大和大规模常规诊断测试需求。

市场规模与预测

2024年市场规模 89.5(十亿美元)
2035年市场规模 164.2(十亿美元)
年均增长率(2025 - 2035) 5.67%

主要参与者

如BD(美国)、Terumo(日本)、Greiner Bio-One(奥地利)、F.L. Medical(意大利)、Sarstedt(德国)、Cypress Diagnostics(比利时)、Medtronic(美国)、HemaCare(美国)、Kabe Labortechnik(德国)等公司是全球市场的一些主要参与者。

Vacuum blood collection tube Market Drivers

医疗设施的扩展

医疗设施的扩展,特别是在新兴经济体中,是真空采血管行业的重要驱动力。随着新医院和诊断中心的建立,对高效采血解决方案的需求预计将上升。这一趋势得到了政府旨在改善医疗服务可及性和质量的倡议的支持。
 
例如,预计对医疗基础设施的投资将增加,导致进行的诊断测试数量增加。因此,对可靠的真空采血管的需求将增长,因为这些设备对于确保准确的测试结果至关重要。医疗设施的持续扩展可能会为全球市场中的制造商创造新的机会。
 
  • 根据世界银行健康数据,全球医院密度显著增加,全球每千人拥有超过1.7张医院床位。特别是在发展中经济体中,医疗基础设施投资的增加正在扩大诊断能力,直接增加了临床和实验室环境中对真空采血管的需求。

诊断测试需求上升

慢性疾病的日益普遍和对预防性医疗的日益重视正在推动对诊断测试的需求。这一趋势在真空采血管行业中尤为明显,准确和高效的血样采集需求至关重要。
 
根据最近的数据,全球诊断测试市场预计将显著增长,未来几年复合年增长率(CAGR)约为6%。这种需求的激增可能会促进真空采血管的采用,因为它们提供了样本完整性和易用性的可靠解决方案。随着医疗提供者寻求通过及时诊断改善患者结果,全球行业预计将经历显著增长。
 
  • PubMed研究表明,实验室诊断支持临床实践中超过70%的医疗决策。慢性疾病的负担增加和预防筛查项目正在加速血液检测量,推动真空采血管在准确和无污染样本采集中的强劲采用。

对血源性病原体的认识提高

对血源性病原体的认识提高以及安全采血实践的重要性正在影响真空采血管行业。医疗专业人员对不当采血技术相关风险的认识日益增强,导致对更安全采集设备的需求加大。
 
这种意识促使医疗设施投资于高质量的真空采血管,以最小化污染风险并确保样本完整性。因此,全球市场预计将扩大,越来越多的医疗提供者在其采血协议中优先考虑安全性。对感染控制措施的重视可能会推动市场的创新和增长。
 
  • IHME数据显示,传染病每年仍导致全球超过1000万人的死亡。这种对感染风险的认识提高正在鼓励医疗提供者采用更安全的采血系统,显著推动对旨在控制污染和提高患者安全的真空采血管的需求。

合规性和质量标准

合规性和遵循质量标准是影响真空采血管行业的关键因素。医疗提供者越来越需要满足关于医疗设备的安全性和有效性的严格法规。
 
这导致对真空采血管质量的更大重视,因为它们在确保准确的诊断结果中发挥着至关重要的作用。
 
制造商正在通过增强其产品以符合国际标准来响应,这可能会增强消费者信心。随着监管机构继续执行这些标准,对高质量真空采血管的需求预计将上升,进一步推动全球市场的增长。
 
  • 世界银行的医疗治理指标显示,拥有严格医疗设备法规的国家报告的诊断准确率高达35%。日益增加的全球合规要求正在推动医院和实验室采用经过认证的真空采血管,以确保标准化和可靠的诊断结果。

采血技术创新

采血方法的技术进步正在重塑真空采血管行业。安全工程设备和自动化采血系统等创新正在提高采血程序的效率和安全性。这些进步不仅减少了针刺伤的风险,还改善了医疗专业人员的整体用户体验。
 
真空采血管中先进材料和设计的引入也有助于更好的样本保存和运输。随着医疗设施越来越多地采用这些技术,市场预计将见证需求的激增,推动对提高患者安全性和运营效率的需求。
 
  • PubMed研究表明,实验室诊断中的自动化使先进医疗系统的处理效率提高了近40%。将安全工程真空采血管与自动化系统集成正在提高工作流程效率,并降低临床实验室中的错误率。

市场细分洞察

按类型:凝胶和凝块激活管(最大)与血清分离管(增长最快)

在真空血液采集管市场中,凝胶和凝块激活管主导该细分市场,占据68%的显著份额,因其在临床环境中的广泛接受。这种管型因其在血清分离中的高效性而受到青睐,从而允许更快的测试过程。与此同时,肝素管的市场份额较小,但其独特的特性使其在各种应用中具有多功能性,促进了其在血液采集管市场中的稳定增长。随着医疗保健的不断发展,血清分离管的需求迅速增加,使其成为增长最快的细分市场。这一增长可归因于对先进的血液真空解决方案在诊断实验室中的日益偏好,在这些实验室中,及时和准确的结果至关重要。管道制造的进步和对实验室效率的高度关注等因素正在推动这些细分市场价值的扩展。

F.L. Medical报告称,凝胶和凝块激活管在常规诊断工作流程中的利用率约为68%,这得益于更快的血清分离效率。该公司的优化管涂层将凝块速度提高了近30%,从而提高了实验室周转时间,并增加了在高容量医院测试环境中的采用率。

按应用:血液常规检查(最大)与血液凝固测试(增长最快)

在真空血液采集管市场中,应用细分市场主要分为三个关键领域:血液常规检查、生化测试和血液凝固测试。血液常规检查在血液采集管市场中占据72%的最大份额,主要由于其在医院和实验室中用于常规健康检查的广泛使用。生化测试紧随其后,反映出对需要精确血样采集的特定诊断程序的需求不断增长。与此同时,尽管血液凝固测试的市场份额较小,但随着医疗技术和测试方法的进步,它正逐渐获得关注,并被视为一个快速增长的细分市场。

Sarstedt数据显示,血液常规检查测试在医院实验室中约占真空血液采集管总使用量的72%。这一主导地位得到了每年全球CBC测试量超过50亿次的支持,进一步强化了对标准化和可靠样本采集系统的强烈需求。

按最终用户:医院(最大)与诊所(增长最快)

在血液采集管市场中,医院代表了74%的最大最终用户细分市场。其主导份额主要是由于使用真空血液采集管系统进行的测试量大。诊所则代表了一个新兴细分市场,由于门诊服务和预防护理需求的增加,正在迅速增长,进一步推动了血液真空管产品的采用。

Medtronic临床供应链的见解显示,医院几乎占据了74%的真空血液采集管消费,这得益于高住院患者的诊断量。大型三级医院每天进行超过10,000次血液测试,显著推动了对高效且无污染的血液采集系统的需求。

获取关于Vacuum blood collection tube Market的更多详细见解

区域洞察

根据地区,研究提供了对北美、欧洲、亚太地区和其他地区的市场洞察。北美在市场规模上领先,2024年占全球收入的44.69%以上。此外,日益增多的健康设施将推动该地区的市场增长。

此外,市场报告中研究的主要国家包括美国、加拿大、德国、法国、英国、意大利、西班牙、中国、日本、印度、澳大利亚、韩国和巴西。

  • CDC数据显示,慢性疾病影响美国60%的成年人,显著增加了诊断测试的需求。HemaCare进一步指出,高临床试验活动和先进的实验室基础设施使全球诊断样本处理超过40%,加强了该地区对真空血液采集管的采用。

欧洲地区的市场占据第二大市场份额,原因是公众和私营部门对献血和安全转运过程的认识不断提高,这将促进预计时间段内的市场增长。欧洲在血液采集管市场中占据第二大份额,受到安全血液处理和诊断准确性意识的推动。此外,德国市场占据最大市场份额,预计英国市场将在预计时间段内在欧洲地区稳步扩展。

  • 根据欧洲药品管理局(EMA),欧洲每年在受监管的医疗保健系统中处理超过12亿次诊断测试。强有力的合规框架和标准化的血液安全协议推动了真空血液采集管的广泛使用,确保高质量的样本完整性并减少医院和实验室的诊断错误。

亚太市场在预计时间段内将主导该市场。由于人口增加、疾病负担加重和诊断能力扩展,亚太市场预计将在预计时间段内主导,特别是在中国和印度。此外,慢性病(包括癌症和心脏病)的发病率增加也促进了亚太地区的增长。此外,中国市场占据市场份额,印度市场预计将在亚太地区以快速的年均增长率显著扩展。

Vacuum blood collection tube Market Regional Image

主要参与者和竞争洞察

领先的市场参与者在研发方面进行了大量投资,以扩大生产规模和扩展产品线,支持全球真空血液采集管市场的增长。战略举措如合并、收购和可持续制造正在塑造血液采集管市场的竞争。通过本地制造以降低成本和改善服务交付仍然是血液真空管行业的关键战略,帮助公司增强市场存在感。

市场参与者还采取各种有机或无机战略方法来增强和扩展其市场足迹,重要的市场发展包括新产品组合、合同交易、合并和收购、资本支出、更高的投资以及与其他组织的战略联盟。企业还提出了数字营销、社交媒体影响和内容营销等营销策略,以增加其利润收益范围。
真空血液采集管行业必须提供具有成本效益和可持续的选择,以在一个分散和动态的市场气候中生存。

本地制造以降低运营成本并为客户提供售后服务是组织在真空血液采集管行业中使用的关键商业策略之一,以使客户受益,并激光捕获显微切割未开发的市场份额和收入。真空血液采集管行业最近为医学和服务行业提供了显著优势。此外,越来越多的行业参与者正在利用和采用这些技术,尖端技术也大幅增长。

市场中的主要参与者,包括Becton, Dickinson and Company、Sunphoria Co.Ltd.、Narang Medical Limited、CML Biotech、Bio – X、Labtech Disposables、河北新乐科技有限公司、Greiner Bio-One International、Biosigma、Medtronic plc.、Terumo,正在通过投资研发运营来扩大市场份额和需求,以生产可持续和经济实惠的解决方案。

Immunexpress Pty Ltd是一家分子诊断公司,创建用于临床使用的测试以治疗免疫疾病。它正在通过量化免疫系统对病原体的反应来推动脓毒症检测的演变,以识别因果感染。他们宣布SeptiCyte RAPID EDTA血液兼容注射器将在2022年8月进入欧洲市场。在医院中,EDTA管用于进行血液学测试。

Abacus Dx成立于1966年,为医疗行业提供诊断病理、临床研究和测试仪器。其客户包括商业和政府实验室、献血设施和学术研究单位。他们在2022年2月推出了RNA Complete BCT,这是Streck著名血液采集管系列的最新产品。

Vacuum blood collection tube Market市场的主要公司包括

Recent Industry Developments

  • 2024年第二季度:BD推出UltraTouch™推按钮血液采集套件以增强患者舒适度 BD宣布推出其UltraTouch™推按钮血液采集套件,旨在改善患者在抽血过程中的舒适度和安全性。新设备配备更细的针头和先进的安全机制,目标是医院和诊断实验室。
  • 2024年第二季度:Greiner Bio-One在奥地利扩大VACUETTE®血液采集管的生产能力 Greiner Bio-One在奥地利Kremsmünster新建了一座生产设施,以增加VACUETTE®真空血液采集管的制造能力,旨在满足日益增长的全球需求。
  • 2024年第一季度:Terumo推出具有增强添加剂稳定性的真空血液采集管 Terumo推出了一种新型真空血液采集管,具有改进的添加剂稳定性,旨在确保更准确的诊断结果和更长的样本保存期。
  • 2024年第二季度:Cardinal Health宣布与Sekisui Medical建立战略合作伙伴关系,以在北美分销血液采集管 Cardinal Health与Sekisui Medical达成分销合作伙伴关系,在北美供应真空血液采集管,扩展其诊断产品组合。
  • 2024年第三季度:Nipro在越南开设新的血液采集管制造设施 Nipro Corporation在越南开设了一座新的制造工厂,专门生产真空血液采集管,旨在加强其在东南亚的供应链。
  • 2024年第二季度:Sarstedt在欧洲推出S-Monovette®安全血液采集系统 Sarstedt在欧洲市场推出了S-Monovette®安全血液采集系统,具有增强的安全机制,以减少针刺伤害。
  • 2025年第一季度:Hongyu Medical获得CFDA批准用于下一代真空血液采集管 Hongyu Medical获得中国食品药品监督管理局(CFDA)对其下一代真空血液采集管的监管批准,允许在中国商业推出。
  • 2025年第二季度:WEGO集团宣布投资5000万美元以扩大血液采集管生产 WEGO集团承诺投资5000万美元,以扩大其在中国山东省的真空血液采集管制造能力,以应对日益增长的国内和国际需求。
  • 2024年第二季度:FL Medical推出环保真空血液采集管系列 FL Medical推出了一系列由可回收材料制成的新型真空血液采集管,目标是寻求可持续解决方案的实验室。
  • 2024年第三季度:Sanli Medical与主要欧洲医院集团签署供应协议 Sanli Medical获得了一项多年供应合同,为一家领先的欧洲医院集团提供真空血液采集管,标志着其在欧洲市场的显著扩展。
  • 2025年第一季度:Lingen Precision Medical任命新首席执行官以推动国际扩展 Lingen Precision Medical宣布任命新首席执行官,负责加速公司在真空血液采集管领域的国际增长。
  • 2025年第二季度:BD获得FDA批准用于下一代血液采集管 BD获得FDA批准,其下一代真空血液采集管具有改进的样本完整性和与自动化实验室系统的兼容性。

未来展望

Vacuum blood collection tube Market 未来展望

真空采血管市场规模预计到2035年将达到164.2亿美元,年均增长率为5.67%。

到2035年,市场预计将实现强劲增长,巩固其在医疗保健中的关键组成部分地位。

市场细分

真空采血管市场类型展望

  • 凝胶和凝块激活管
  • 肝素管
  • 血清分离管

真空采血管市场终端用户展望

  • 医院
  • 诊所
  • 病理实验室

真空采血管市场应用展望

  • 血液常规检查
  • 生化测试
  • 血液凝固测试

报告范围

2024年市场规模 89.5(亿美元)
2025年市场规模 94.58(亿美元)
2035年市场规模 164.2(亿美元)
年均增长率(CAGR) 5.67%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 BD(美国)、Terumo(日本)、Greiner Bio-One(奥地利)、F.L. Medical(意大利)、Sarstedt(德国)、Cypress Diagnostics(比利时)、Medtronic(美国)、HemaCare(美国)、Kabe Labortechnik(德国)
覆盖的细分市场 类型、应用、最终用户、地区
关键市场机会 在真空血液采集管市场中整合先进材料和自动化,提高效率和安全性。
关键市场动态 对真空血液采集管中先进材料的需求上升,推动市场的创新和竞争动态。
覆盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

Frequently Asked Questions

到2035年,真空采血管市场的预计市场估值是多少?

到2035年,真空采血管市场的预计市场估值为164.2亿美元。

2024年真空采血管市场的市场估值是多少?

2024年,真空采血管市场的整体市场估值为89.5亿美元。

在2025年至2035年的预测期内,真空采血管市场的预计年均增长率是多少?

在2025年至2035年的预测期内,真空采血管市场的预计年均增长率为5.67%。

哪些公司被视为真空采血管市场的关键参与者?

真空采血管市场的关键参与者包括BD(美国)、Terumo(日本)和Greiner Bio-One(奥地利)等。

真空采血管的主要类型及其市场价值是什么?
主要类型包括价值66.7亿美元的凝胶和凝血激活管,价值49.5亿美元的肝素管,以及价值48亿美元的血清分离管。
哪些应用推动了对真空采血管的需求?

需求受到血液常规检查(价值65.6亿美元)和生化测试(价值49.2亿美元)等应用的推动。

哪些最终用户是真空采血管的最大消费者?
最大消费者包括医院,市场价值为65.6亿美元,其次是诊所和病理实验室。
真空采血管市场在不同细分市场中的表现如何?
市场表现各异,类型细分在价值上领先,特别是凝胶和凝血激活管。
哪些趋势正在影响真空采血管市场的增长?
技术进步和日益增长的医疗需求等趋势似乎正在影响市场的增长。
真空采血管市场预计增长的意义是什么?
预计的增长表明对真空采血管的强劲需求,反映了医疗检测和诊断的进步。
作者
Author Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed clinical laboratory journals, medical device publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) 510(k) Premarket Notification Database and Device Classification panels for In Vitro Diagnostic devices, International Organization for Standardization (ISO 6710:2017 for single-use containers for human venous blood specimen collection), Clinical and Laboratory Standards Institute (CLSI GP41 for venous blood specimen collection and GP39 for tube validation), American Association of Blood Banks (AABB Standards for Blood Banks and Transfusion Services), World Health Organization (WHO) Guidelines on Drawing Blood and Blood Safety, Centers for Disease Control and Prevention (CDC) Laboratory Safety Standards, National Institutes of Health (NIH) and National Center for Biotechnology Information (NCBI/PubMed) for pre-analytical error studies, European Medicines Agency (EMA) and Medical Device Regulation (MDR 2017/745) databases, American Association for Clinical Chemistry (AACC) Clinical Laboratory News, American Society for Clinical Pathology (ASCP) guidelines, Advanced Medical Technology Association (AdvaMed) industry reports, National Center for Health Statistics (NCHS) laboratory utilization data, OECD Health Statistics, and national health ministry reports from key markets including FDA (US), MHRA (UK), PMDA (Japan), and NMPA (China). These sources were used to collect product classification data, 510(k) clearance trends, clinical laboratory procedure statistics, pre-analytical error rates, blood banking protocol standards, and market landscape analysis for serum separating tubes, EDTA tubes, heparin tubes, glucose tubes, erythrocyte sedimentation rate (ESR) tubes, and plasma separation tubes across glass and plastic material segments.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of R&D, heads of regulatory affairs, directors of quality control, and directors of commercial operations from manufacturers of vacuum blood collection tubes, original equipment manufacturers, and suppliers of raw materials (PET polymer and glass tubing) were examples of supply-side sources. Hospital procurement officials, phlebotomy supervisors, laboratory directors, blood bank medical directors, clinical chemists, and pathology laboratory managers from hospitals, diagnostic chains, blood banks, and ambulatory surgical clinics were examples of demand-side suppliers. Primary research confirmed product pipeline timelines for next-generation stabilizing additives, validated market segmentation by tube type and additive technology, and collected information on bulk procurement dynamics, automated laboratory compatibility requirements, and clinical adoption patterns of plastic versus glass tubes.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across serum separating tubes, EDTA tubes (K2/K3), sodium heparin/lithium heparin tubes, sodium citrate coagulation tubes, glucose preservation tubes, ESR tubes, and plasma separation tubes

Material segmentation analysis covering polyethylene terephthalate (PET) plastic, polypropylene, polystyrene, and borosilicate glass tubes

Analysis of reported and modeled annual revenues specific to blood collection portfolio divisions

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (diagnostic procedure volume × average selling price by country, adjusted for blood draw frequency and tube utilization rates per procedure) and top-down (manufacturer revenue validation and industry association benchmarking) approaches to derive segment-specific valuations for in vitro diagnostic testing, blood banking, and research applications

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.