Procurement Service Market 摘要
主要市场趋势和亮点
市场规模与预测
| CAGR (2025 - 2035) | 9.92% |
主要参与者
Coupa Software(US), GEP Worldwide (US), Jaggaer (US), SAP Ariba (DE), Ivalua (FR), Procurify (CA), SynerTrade (DE), Zycus (IN), Tradeshift(US)
| CAGR (2025 - 2035) | 9.92% |
采购即服务市场目前正经历一个变革阶段,特点是向更灵活和敏捷的采购解决方案转变。组织越来越认识到将采购职能外包给专业服务提供商的价值。这一趋势似乎是由提高效率、降低成本和获取先进技术的需求驱动的。随着企业努力适应快速变化的市场条件,对采购即服务的需求可能会增长,使公司能够专注于其核心竞争力,同时利用外部专业知识。此外,数字工具和分析的整合正在重塑采购流程。公司正在利用数据驱动的洞察做出明智的决策,优化供应商关系,并改善整体采购策略。这一演变表明,采购即服务市场不仅仅是一个暂时的趋势,而是组织在采购方式上根本性的转变。随着公司继续寻求创新解决方案,市场有望进一步扩展,可能导致新的服务提供和买方与服务提供商之间的增强合作。
采购即服务市场正在显著增加对先进技术的采用。组织越来越多地利用人工智能、机器学习和自动化来简化采购流程。这种技术整合不仅提高了效率,还为战略决策提供了有价值的洞察。
可持续性正成为采购即服务市场的核心主题。公司优先考虑环保实践和道德采购。这一趋势表明企业社会责任意识的增强,因为组织寻求将其采购策略与可持续发展目标对齐。
与供应商合作的重视在采购即服务市场中越来越受到关注。企业认识到与供应商建立强大关系的重要性,以促进创新并改善供应链韧性。这一趋势表明,企业正在向更具战略性的合作伙伴关系转变,而不是交易性的互动。
风险管理已成为采购即服务市场中的一个关键驱动因素。组织越来越意识到与供应链中断、合规问题和供应商可靠性相关的潜在风险。通过利用采购即服务,公司可以通过更好的可见性和对其采购流程的控制来增强其风险管理策略。服务提供商通常采用复杂的风险评估工具和方法来识别和减轻潜在风险。最近的研究表明,利用这些服务的组织在供应链中断方面经历了25%的减少。这种对风险管理的关注不仅保护了业务运营,还促进了与供应商之间更强的关系,从而增强了整体供应链的韧性。因此,风险管理的重视可能会推动采购即服务市场的增长。
采购即服务市场越来越被认可为推动组织成本效率和节省的潜力。通过外包采购职能,公司可以利用专业服务提供商的专业知识,这通常会导致运营成本的降低。根据最近的数据,采用采购即服务的组织可以在采购支出上实现高达30%的节省。这主要得益于服务提供商所拥有的改进谈判策略和批量采购能力。此外,简化采购流程的能力使公司能够专注于核心业务活动,从而提高整体生产力。随着企业继续寻求优化预算的方法,采购即服务市场中成本效率的吸引力仍然是一个引人注目的驱动因素。
可扩展性和灵活性是推动采购即服务市场的重要属性。随着企业的发展,其采购需求可能会显著波动。采购即服务为组织提供了根据当前需求上下调整采购职能的能力,而无需承担维护大型内部团队的负担。这种适应性对于经历快速增长或季节性需求波动的公司尤其有利。此外,服务提供商可以快速实施采购策略的变化,以与市场趋势保持一致,确保组织保持竞争力。快速响应不断变化的商业环境的能力越来越受到重视,这种灵活性可能会吸引更多公司进入采购即服务市场。因此,对可扩展解决方案的需求预计将会上升。
先进技术的整合是采购即服务市场中的一个关键驱动因素。服务提供商越来越多地利用人工智能、机器学习和数据分析来增强采购流程。这些技术促进了更好的决策、预测分析和改进的供应商管理。例如,基于人工智能的工具可以分析大量数据,以识别节省成本的机会并优化供应商选择。预计采购技术市场将显著增长,估计在未来几年复合年增长率将超过10%。这种技术进步不仅提高了效率,还使组织能够迅速适应不断变化的市场条件。因此,采购即服务市场中先进技术的采用可能会继续推动增长和创新。
采购即服务市场的特点是越来越重视增强供应商关系。服务提供商通常在供应商管理方面带来专业知识,这可以改善组织与其供应商之间的合作与沟通。通过促进更强的关系,公司可以谈判更好的条款,确保质量合规,并实现更有利的定价。最近的数据表明,优先考虑供应商关系管理的组织可以看到供应商绩效指标提高20%。这种对合作的关注不仅有利于采购结果,还促进了创新和可持续发展倡议。随着企业认识到战略供应商合作伙伴关系的价值,增强供应商关系的趋势可能会继续塑造采购即服务市场。
在采购即服务市场中,组件细分显示出不同的市场份额分布。交易管理因其在促进无缝采购流程中的重要作用而成为最大的细分市场。紧随其后的是合同管理和战略采购,这些领域也展现出显著的贡献,主要是由于它们在优化供应商关系中的重要性。其他细分市场虽然重要,但所占份额相对较低,表明企业在采购实践中对交易相关功能的偏好更加集中。采购即服务市场的增长趋势受到不断变化的商业需求和技术进步的强烈影响。向数字采购解决方案的过渡正在推动合同管理成为增长最快的细分市场。此外,战略采购倡议的增加反映了对数据驱动采购方法的更广泛接受。提高效率、风险管理和增强合规性等因素正在推动这一增长,重塑各行业的采购策略。
交易管理(主导)与合同管理(新兴)
交易管理以其在确保采购流程效率方面的基础性角色而闻名。作为一个主导细分市场,它专注于简化交易工作流程、增强可见性和减少操作瓶颈,这对希望优化其采购策略的组织至关重要。相比之下,合同管理被认为是一个新兴细分市场,因其增强供应商协作和合同合规的能力而受到关注。该细分市场利用先进的分析和数字工具有效管理协议,识别节省成本的机会并降低风险。随着这两个细分市场的发展,这些功能之间的整合可能会提高整体采购效率。
在采购即服务市场中,组织规模的分布显示大型企业占据了显著份额,受益于其成熟的资源和复杂的采购需求。它们利用先进的技术和全面的服务来简化采购流程,从而提高运营效率。相反,中小企业正在迅速崛起,越来越认识到采购外包的好处,因为它们寻求优化成本和可扩展性。这一转变反映了在组织规模范围内采购策略的动态变化。
大型企业(主导)与中小企业(新兴)
大型企业在采购即服务市场中占据主导地位,因其丰富的资源和成熟的基础设施。它们通常有复杂的、多方面的采购需求,使其成为全面服务提供的主要候选者。这些公司通常能够由于其批量采购能力和战略方法而谈判出有利的条款。另一方面,中小企业在这个市场中呈现出新兴的机会,因为它们迅速采用采购即服务解决方案。凭借更精简的运营和对敏捷性的关注,这些企业越来越多地转向外包,以优化采购流程、管理成本和增强灵活性。它们的快速增长表明了向数字化转型和创新采购解决方案的更广泛趋势。
在采购即服务市场中,最终用户细分显示出不同的市场份额,旅游和酒店成为最大的细分市场。由于其动态特性和对成本效率的需求,该行业对采购策略产生了重大影响。紧随其后的是医疗保健和零售,这些领域也有显著贡献,但展现出不同的运营需求和采购流程。医疗保健细分市场的增长轨迹似乎特别强劲,得益于数字化转型的增加和对医疗服务效率的关注。对专业医疗采购的需求增加以及对合规性框架的遵守推动了该细分市场成为市场上增长最快的部分。同时,旅游和酒店在疫情后继续适应,采用创新的采购解决方案以优化支出和提升服务交付。
旅游和酒店:最大 vs. 医疗保健:增长最快
旅游和酒店在采购即服务市场中占据主导地位,其特点是复杂的供应链和对成本效率的显著重视。该细分市场在管理众多供应商和优化库存水平方面严重依赖量身定制的采购解决方案,尤其是在客户体验至关重要的竞争环境中。此外,技术在采购流程中的整合增强了运营灵活性,使其能够快速响应市场变化。相反,医疗保健作为增长最快的细分市场,正在经历一波数字化转型。该行业越来越多地投资于推动透明度和效率的采购解决方案,以应对合规性和提升服务交付的需求。对以患者为中心的模型的日益关注需要精简的采购流程,为可观的增长奠定了基础。随着医疗技术的进步,高效的采购在维护服务质量的同时有效管理资源变得至关重要。
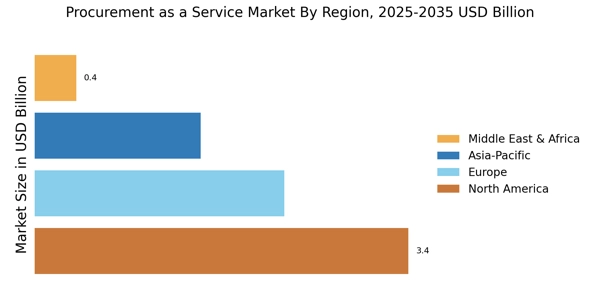
根据地区,研究提供了北美、欧洲、亚太地区和世界其他地区的市场洞察。北美的采购即服务市场将主导该市场,原因是采购即服务供应商的高度集中。此外,大型跨国公司的存在和降低运营成本的需求将推动该地区的市场增长。
此外,市场报告中研究的主要国家包括美国、加拿大、德国、法国、英国、意大利、西班牙、中国、日本、印度、澳大利亚、韩国和巴西。
图3:2022年按地区划分的采购即服务市场份额(亿美元)
欧洲的采购即服务市场占据第二大市场份额,原因是采购即服务提供商在为客户提供定制服务计划方面的集中度不断增加,以及来自欧洲制造企业对扩大采购流程的需求不断增加。此外,德国的采购即服务市场占据最大市场份额,而英国的采购即服务市场在欧洲地区是增长最快的市场。
亚太地区的采购即服务市场预计将在2023年至2032年期间以最快的CAGR增长,原因是对数字解决方案的需求不断增加,以管理和现代化供应链运营。此外,中国的采购即服务市场占据最大市场份额,而印度的采购即服务市场在亚太地区是增长最快的市场。
领先的市场参与者正在大量投资于研发,以扩展其产品线,这将进一步推动采购即服务市场的增长。市场参与者还在进行各种战略活动以扩大其市场足迹,重要的市场发展包括新产品发布、合同协议、并购、更高的投资以及与其他组织的合作。采购即服务行业必须提供具有成本效益的产品,以在竞争日益激烈和不断上升的市场环境中扩展和生存。为了降低运营成本,制造商在采购即服务行业采用的关键商业策略之一是本地生产,以便为客户提供利益并增加市场份额。近年来,采购即服务行业为采购即服务提供了一些最显著的优势。采购即服务市场的主要参与者,包括CA Technologies、埃森哲、Corbus、Infosys、Aegis、GAP、Xchanging、Genpact、TCS、Proxima、HCL Technologies、WNS、Wipro、Capgemini、IBM等,正在通过投资于研发运营来增加市场需求。WNS是一家领先的商业流程管理(BPM)公司。该公司与十个行业的客户合作,通过将其广泛的行业知识与技术和分析的优势相结合,开发创新的、以数字为主导的转型解决方案。WNS的主要目标是为客户共同创造品牌独特性,并通过其对服务和创新的热情使他们成功。例如:在2021年11月,WNS推出了WNS FINSIBLE,一套银行解决方案,使金融科技公司能够高效地简化、管理和扩展运营。FINSIBLE提供银行程序的完整端到端价值链,包括存款和支付、贷款、风险与合规客户服务和咨询服务。该产品可定制且可扩展,以满足金融科技客户的需求,无论其运营成熟度如何。微软支持智能边缘和云时代的数字转型。其目标是使每个人和每个组织都能做得更多。1990年,微软在印度建立了其业务。微软在印度提供本地数据中心,以便访问其全球云服务,加速印度初创企业、公司和政府机构的数字转型。例如:在2022年10月,微软云合作伙伴计划将HCLTech评为解决方案合作伙伴。
Q3 2026: Jaggaer (US): JAGGAER completed its acquisition of Ivoflow, adding AI-powered direct-materials spend and price intelligence capabilities to its procurement platform for manufacturing organizations.
Q3 2026: Coupa Software(US): No qualifying official news found within the specified 8-month period.
Q3 2026: GEP Worldwide (US): GEP announced that Archroma selected its AI-native procurement platform to standardize global sourcing, strengthen supplier collaboration, and improve procurement visibility across more than 90 countries.
Q3 2026: SAP Ariba (DE): SAP announced general availability of SAP Ariba Spend Analysis and Insights, providing unified spend visibility across SAP and non-SAP data sources to support procurement analytics and decision-making.
November 2022: IBM and Vodafone collaborated to study Quantum-Safe Cryptography and Quantum Computing.
January 2022: Proxima was obtained by Bain & Company, and the latter’s knowledge of the supply chain and procurement industries will enhance Bain & Company’s current range of procurement solutions. Proxima will run its own business within the service division of Bain & Company.
预计采购即服务市场在2025年至2035年期间将以9.92%的年均增长率增长,推动因素包括数字化转型、成本效率和增强的供应商协作。
到2035年,市场预计将巩固其作为全球供应链战略重要组成部分的地位。
| 2024年市场规模 | 75.62(亿美元) |
| 2025年市场规模 | 83.12(亿美元) |
| 2035年市场规模 | 214.1(亿美元) |
| 年均复合增长率(CAGR) | 9.92%(2025 - 2035) |
| 报告范围 | 收入预测、竞争格局、增长因素和趋势 |
| 基准年 | 2024 |
| 市场预测期 | 2025 - 2035 |
| 历史数据 | 2019 - 2024 |
| 市场预测单位 | 亿美元 |
| 关键公司简介 | Coupa软件(美国)、GEP全球(美国)、Jaggaer(美国)、SAP Ariba(德国)、Ivalua(法国)、Procurify(加拿大)、SynerTrade(德国)、Zycus(印度)、Tradeshift(美国) |
| 覆盖的细分市场 | 组件、组织规模、垂直行业、地区 |
| 关键市场机会 | 人工智能的整合提高了采购即服务市场的效率。 |
| 关键市场动态 | 对效率的需求上升推动了采购即服务市场的技术进步和竞争整合。 |
| 覆盖的国家 | 北美、欧洲、亚太、南美、中东和非洲 |
采购即服务市场在2024年的估值为75.62亿美元。
预计到2035年,市场规模将达到214.1亿美元。
在2025年至2035年的预测期内,市场的预期年均增长率为9.92%。
主要细分领域包括交易管理、战略采购、流程管理、支出管理、类别管理和合同管理。
在2024年,大型企业占据了50亿美元,而中小型企业则占25.62亿美元。
主要行业包括旅游和酒店、制造业、医疗保健、零售、消费品、能源和公用事业、银行、保险、金融服务以及IT和电信。
 Ankit Gupta

 Shubham Munde
The secondary research process involved comprehensive analysis of government procurement databases, enterprise technology publications, supply chain management journals, and authoritative business organizations. Key sources included the US General Services Administration (GSA), UK Crown Commercial Service, European Commission Public Procurement Database, National Institute of Standards and Technology (NIST), Organization for Economic Co-operation and Development (OECD) Government Procurement Statistics, International Monetary Fund (IMF) Economic Outlook, World Bank Doing Business Report, International Trade Administration (ITA), Bureau of Economic Analysis (BEA), US Census Bureau Business Dynamics Statistics, Eurostat Digital Economy and Society Statistics, Asian Development Bank Procurement Guidelines, and national procurement authority reports from key markets. These sources were used to collect public spending data, digital transformation indices, supply chain regulations, enterprise adoption trends, and market landscape analysis for transaction management, strategic sourcing, contract management, and other procurement service components.
During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative data. Supply-side sources were CEOs, Chief Procurement Officers (CPOs), VPs of Product Strategy, heads of partnerships/alliances, and commercial directors from consulting companies, SaaS platform vendors, and procurement service providers. Demand-side sources included Chief Financial Officers (CFOs), Vice Presidents/Directors of Procurement, supply chain directors, and IT decision-makers from both large and small businesses in the manufacturing, healthcare, retail, BFSI, energy and utilities, and travel and hospitality sectors. Primary research affirmed technological roadmap dates, validated market segmentation, and provided information on how people use platforms, how much they cost, and how they work together.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)
By Region: North America (32%), Europe (30%), Asia-Pacific (31%), Rest of World (7%)
Global market valuation was derived through revenue mapping and enterprise adoption analysis. The methodology included:
Identification of 50+ key service providers and technology vendors across North America, Europe, Asia-Pacific, and Latin America
Solution mapping across transaction management, strategic sourcing, process management, spend management, category management, and contract management
Analysis of reported and modeled annual revenues specific to procurement-as-a-service portfolios
Coverage of providers representing 75-80% of global market share in 2024
Extrapolation using bottom-up (enterprise adoption × ASP by organization size and vertical) and top-down (provider revenue validation) approaches to derive segment-specific valuations
请填写以下表格以获取本报告的免费样本


“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
 Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”
 Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
 Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
 Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
 Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
 Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
 Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”
 La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”
 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



