主要市场趋势和亮点
市场规模与预测
| CAGR (2026 - 2035) | 6.33% |
医疗保健供应链管理市场研究报告信息按模型(按库存生产模型、按订单生产、持续补货模型、链组装等)、按功能(预测和计划、库存管理和采购、内部物流和运营、仓储和配送、逆向和扩展物流等)、按组件(软件、硬件和服务)、交付模式(本地、基于网络、基于云)、按最终用户(医疗保健提供商、医疗保健制造商、分销商等)按地区(北美、欧洲、亚太地区和世界其他地区)- 到 2032 年的预测
| CAGR (2026 - 2035) | 6.33% |
在技术进步和对效率日益重视的推动下,医疗保健供应链管理市场目前正在经历一个变革阶段。组织越来越多地采用集成解决方案来简化运营、增强可见性并提高整体绩效。这种转变似乎是出于对市场需求做出更大反应的需要以及降低运营成本的愿望。
因此,利益相关者正在投资创新工具和平台,以促进整个供应链的实时数据共享和协作。此外,在医疗保健供应链管理市场中,对可持续性和道德采购的关注变得越来越明显。公司正在认识到在确保遵守监管标准的同时尽量减少对环境影响的重要性。
这一趋势表明企业社会责任意识不断增强,这可能会影响采购决策和供应商关系。随着市场的发展,组织可能会继续优先考虑可持续实践,从而重塑医疗保健供应链管理的格局。
人工智能、区块链等先进技术的融合正在重塑医疗供应链管理市场。这些创新有助于改进跟踪、提高透明度并优化库存管理,从而实现更高效的运营。
医疗保健供应链管理市场出现了向可持续发展的显着转变。组织越来越多地采用环保实践和道德采购,体现了减少环境影响和促进社会责任的承诺。
医疗保健供应链管理市场对数据分析的重视程度越来越高。公司正在利用数据为战略决策提供信息、提高预测准确性并改善整体供应链绩效。
先进技术的采用是医疗保健供应链管理市场的重要驱动力。人工智能、区块链和物联网 (IoT) 等技术正在改变供应链运营。这些创新使医疗保健组织能够提高可见性、改善库存管理并简化采购流程。
例如,区块链技术提供安全、透明的产品跟踪,这对于确保合规性和减少欺诈至关重要。随着医疗保健提供商认识到这些技术在提高效率和降低成本方面的潜力,这些技术的市场预计将扩大。因此,先进技术的整合可能会塑造医疗保健供应链管理市场的未来格局。
降低成本策略在医疗保健供应链管理市场中变得越来越重要。医疗保健组织始终面临着在保持高质量护理的同时最大限度地减少开支的压力。这导致人们越来越重视优化供应链流程以实现成本效率。数据表明,供应链效率低下可能会导致重大财务损失,促使组织投资于增强供应链可见性和控制力的技术。
通过利用数据分析和库存管理系统,医疗保健提供商可以确定节省成本的领域并简化运营。因此,对降低成本的关注可能会推动医疗保健供应链管理市场的创新和投资。
监管合规仍然是医疗保健供应链管理市场的关键驱动因素。由于政府和监管机构实施严格的指导方针以确保患者安全和产品质量,医疗保健组织必须相应地调整其供应链实践。遵守药品供应链安全法 (DSCSA) 和医疗器械法规 (MDR) 等法规需要健全的跟踪和报告机制。
这导致对促进合规性的供应链技术的投资增加,从而提高运营效率。随着组织认识到遵守法规以避免处罚和维护声誉的重要性,合规性相关解决方案的市场预计将增长。因此,对监管合规性的关注可能会塑造医疗保健供应链管理市场的未来。
可持续发展举措对医疗保健供应链管理市场的影响越来越大。随着环境问题日益突出,医疗保健组织正在寻求在其供应链中实施可持续实践。这包括减少浪费、优化资源利用以及负责任地采购材料。数据表明,很大一部分医疗废物是由包装和一次性产品产生的,促使组织探索环保的替代品。
向可持续发展的转变不仅可以解决环境问题,还可以提高品牌声誉和客户忠诚度。因此,对可持续性的重视可能会推动医疗保健供应链管理市场中采购策略和供应链运营的变化。
医疗保健供应链管理市场对高效物流解决方案的需求显着增加。随着医疗保健提供商努力加强服务提供,简化物流的需求变得至关重要。这一需求是由降低运营成本同时改善患者治疗效果的必要性推动的。
根据最新数据,物流成本占医疗保健支出的很大一部分,促使组织寻求创新的供应链解决方案。自动化和实时跟踪等先进技术的集成可能在应对这些挑战方面发挥至关重要的作用。因此,能够提供高效物流解决方案的公司将能够在不断变化的医疗保健供应链管理市场中蓬勃发展。
在医疗保健供应链管理市场中,按库存生产模式占有重要份额,这主要是由于其可预测的需求管理和高效的库存控制。该模型使医疗保健提供商能够确保产品可用性,从而提高服务交付和运营效率。相反,持续补货模式虽然目前市场份额较小,但由于需求波动,医疗保健供应链对敏捷性和响应能力的需求不断增加,因此正在快速增长。
按库存生产模式(主导)与持续补货模式(新兴)
按库存生产模式的特点是预制库存可以满足医疗保健环境中的预期需求。它强调高效的库存管理和可预测的产量,确保医院和诊所随时可以获得物资。相比之下,持续补货模型因其动态方法而受到关注,使医疗保健实体能够根据实时需求数据调整库存水平。该模型在患者需求快速变化的环境中特别有价值,可以提高效率并减少浪费。随着医疗保健系统寻求优化其供应链,这两种模型体现了传统库存管理和创新补货策略之间的平衡。
医疗保健供应链管理市场分为多种功能,其中库存管理和采购占据最大的市场份额。该部分对于确保必要的医疗用品和设备的可用性、促进医疗保健运营的顺利进行至关重要。采购策略和库存跟踪的有效性在最大限度地减少缺货和减少浪费方面发挥着至关重要的作用,这在快节奏的医疗保健环境中至关重要。相反,预测和规划职能正在成为行业内增长最快的部分。在数据分析和基于人工智能的方法等技术进步的推动下,医疗保健组织越来越关注预测分析,以增强其战略规划。这种增长是由有效的资源分配和更好的患者护理的需求推动的,强调了预测医疗保健产品和服务的需求波动的重要性。
库存管理和采购(主导)与预测和规划(新兴)
库存管理和采购功能被认为是医疗保健供应链管理市场的主导部分。它包含确保医疗用品和药品的及时采购和最佳库存的战略和流程。该部门的有效性取决于严格的库存跟踪、供应商管理和需求预测。随着医疗保健提供者面临更大的运营压力,熟练的库存管理可确保在需要时提供关键物资,从而深刻影响患者护理。另一方面,预测和规划部门被视为一股新兴力量,利用先进技术来预测未来需求。通过利用分析,医疗保健组织可以优化其供应链并增强决策流程,从而使该细分市场实现显着增长,以满足不断变化的医疗保健需求。
在医疗保健供应链管理市场中,市场份额在组件价值之间的分布显示出软件解决方案的显着主导地位。软件系统因其简化物流流程、增强数据集成和提高整体运营效率的能力而受到广泛认可。另一方面,由于医疗保健物流日益复杂,包括支持和咨询在内的服务正在迅速兴起,从而引起寻求定制解决方案的利益相关者的关注。该细分市场的增长趋势主要是由医疗保健环境中增强供应链可视性和实时数据访问的需求驱动的。随着医疗保健组织继续投资于数字化转型计划,强大的软件解决方案的采用预计将会增长。与此同时,随着卫生系统和提供商越来越优先考虑专业咨询以优化其供应链流程,服务产品正在迅速扩大。
软件(主导)与服务(新兴)
软件解决方案在医疗保健供应链管理市场中发挥着主导作用,提供可提高各种供应链流程的效率、准确性和集成的关键功能。这些解决方案不仅有助于跟踪医疗用品,还可以实现预测分析和库存管理,这对于防止缺货和确保关键医疗产品的可用性至关重要。相比之下,服务正在成为一个重要的部分,反映出管理医疗保健供应链复杂性的方法正在向个性化和基于咨询的方法转变。组织正在认识到专用服务产品的价值,这些产品可以帮助他们适应不断变化的法规,以及提高供应层次灵活性的需求,从而将服务标记为增长的关键领域。
在医疗保健供应链管理市场中,交付模式部分主要由三个关键参与者组成:本地系统、基于网络的系统和基于云的系统,每个系统对市场动态的贡献不同。目前,基于网络的解决方案因其可访问性、用户友好的界面以及与现有医疗保健系统集成的能力而在这一领域占据主导地位,占据了最大的市场份额。本地系统虽然是一种传统选择,但正在逐渐失去市场,而基于云的解决方案已成为强大的竞争者,特别是在寻求可扩展性和灵活性的先进组织中。
基于网络(主导)与基于云(新兴)
基于网络的交付模式的特点是易于访问和较低的前期成本,使其成为希望在不大量投资基础设施的情况下简化运营的医疗保健组织的热门选择。它们支持医疗保健提供者之间的实时数据访问和协作,从而提高整体效率。另一方面,基于云的解决方案正在迅速获得关注,特别是因为它们能够提供可扩展的资源并降低维护成本。这些系统使医疗机构能够利用广泛的数据分析并改进决策流程。随着医疗保健不断数字化,基于云的解决方案的采用预计会增加,使其成为市场的关键参与者。
在医疗保健供应链管理市场中,市场份额的分布在其最终用户中清晰可见。医疗保健提供商在这一领域占据主导地位,利用其庞大的网络和广泛的资源需求来优化供应管理。紧随其后,医疗保健制造商正在开辟一个显着的利基市场,强调他们在高效生产和交付医疗产品方面的重要作用。分销商也发挥着重要作用,充当供应链中的中介,而其他实体包括各种专业组织,以增强整体格局。
医疗保健提供商(主导)与医疗保健制造商(新兴)
医疗保健提供商被定位为医疗保健供应链管理领域的主导力量。其巨大的运营规模和多样化的需求需要全面的供应链解决方案,从而实现有效的库存管理和及时的患者护理。相比之下,在生产技术创新和定制医疗保健产品需求不断增长的推动下,医疗保健制造商正在成为该行业的重要贡献者。他们专注于提高制造效率和实时物流,这使他们能够从战略上满足不断增长的市场需求,从而有望在该领域实现快速增长。这一新兴趋势凸显了制造能力和医疗保健服务效率之间的重要相互作用。
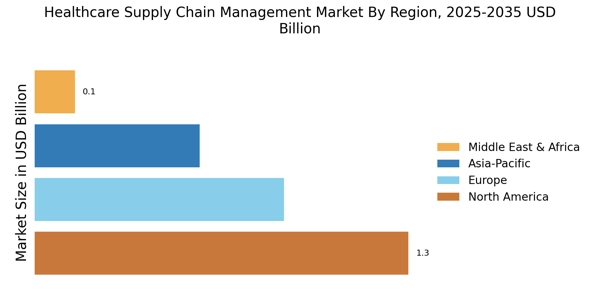
北美是最大的医疗保健供应链管理市场,占据全球约45%的市场份额。主要增长动力包括先进技术的采用、医疗保健支出的增加以及严格的监管框架。医疗保健运营中对透明度和可追溯性的需求不断增长,进一步推动了对高效供应链解决方案的需求。
美国是该地区的领先国家,McKesson Corporation、Cardinal Health 和 AmerisourceBergen Corporation 等主要参与者占据主导地位。竞争环境的特点是旨在提高运营效率和患者护理的战略合作伙伴关系和技术创新。这些主要参与者的存在巩固了北美作为医疗保健供应链管理中心的地位。
欧洲的医疗保健供应链管理市场正在显着增长,约占全球份额的30%。该地区的增长是由旨在提高患者安全和运营效率的严格法规推动的。欧盟提高医疗保健物流和供应链透明度的举措对于塑造市场动态至关重要。
该地区的主要国家包括德国、法国和英国,其中 Celesio AG 和 B. Braun Melsungen AG 等公司是主要参与者。竞争格局的特点是关注可持续发展和数字化转型,企业投资先进技术以简化运营。强大的医疗保健系统的存在进一步支持了对创新供应链解决方案的需求。
亚太地区正在迅速崛起,成为医疗保健供应链管理市场的重要参与者,占据全球约 20% 的市场份额。该地区的增长得益于医疗保健投资的增加、人口的增长以及对改善医疗保健服务的需求。在旨在加强医疗基础设施的政府举措的支持下,中国和印度等国家正在引领这一增长。
中国是该地区最大的市场,越来越多的本土企业进入供应链管理领域。竞争格局正在不断演变,公司专注于技术集成和合作伙伴关系以增强服务交付。 Fresenius SE & Co. KGaA 和 Medline Industries, Inc. 等主要参与者的加入进一步增强了亚太地区的市场活力。
中东和非洲地区在医疗保健供应链管理市场中逐渐崛起,目前占据全球约5%的份额。这一增长是由医疗保健投资增加、城市化以及对优质医疗保健服务不断增长的需求推动的。各国政府正在重点改善医疗保健基础设施,预计这将在未来几年促进市场扩张。
南非和阿联酋等国家处于这一增长的最前沿,本地和国际参与者纷纷进入市场。竞争格局的特点是旨在提高供应链效率的合作和伙伴关系。主要参与者的存在仍在发展中,但在正在进行的医疗改革的推动下,该地区的增长潜力巨大。
医疗保健供应链管理市场目前的特点是竞争格局动态,对医疗保健物流效率和透明度的需求不断增长。 McKesson Corporation(美国)、Cardinal Health, Inc.(美国)和 AmerisourceBergen Corporation(美国)等主要参与者都处于战略地位,可以利用其广泛的网络和技术能力。 McKesson Corporation(美国)专注于数字化转型和供应链优化,而 Cardinal Health, Inc.(美国)则强调合作伙伴关系和区域扩张,以增强其服务产品。 AmerisourceBergen Corporation(美国)似乎专注于产品分销和库存管理方面的创新,共同塑造一个优先考虑响应性和适应性的竞争环境。
市场结构适度分散,多家参与者通过本地化制造和优化供应链争夺市场份额。这种碎片化允许提供多种服务和解决方案,满足各种医疗保健提供者的需求。这些关键参与者的集体影响力营造了一种竞争氛围,其中敏捷性和技术进步至关重要,使他们能够有效地应对不断变化的市场需求。
2025 年 8 月,McKesson Corporation(美国)宣布与一家领先的技术公司建立战略合作伙伴关系,以增强其供应链分析能力。此次合作预计将改善库存管理和预测准确性,从而降低成本并提高服务水平。此举凸显了麦克森致力于利用技术简化运营和提高客户满意度的承诺。
2025 年 9 月,康德乐 (Cardinal Health, Inc.)(美国)推出了一项新举措,旨在将人工智能整合到其物流运营中。该举措旨在优化配送路线并提高供应链可视性,从而显着提高运营效率。人工智能的整合反映了康德乐对创新的关注以及在快速发展的市场中保持竞争力的愿望。
2025年7月,AmerisourceBergen Corporation(美国)通过收购区域经销商扩大了分销网络,从而增强了市场占有率和运营能力。此次收购可能会增强 AmerisourceBergen 服务更广泛客户群的能力,同时提高其供应链弹性。随着公司寻求通过收购来加强其地位,此类战略举措表明了市场整合的趋势。
截至 2025 年 10 月,影响医疗保健供应链管理市场竞争的最新趋势包括数字化、可持续性和人工智能集成。战略联盟日益成为竞争战略的基石,使公司能够汇集资源和专业知识。展望未来,随着公司努力满足医疗保健提供者和患者日益增长的期望,竞争差异化似乎将从传统的基于价格的竞争演变为注重创新、技术进步和供应链可靠性。
| 2024 年市场规模 | 2.87(USD Billion) |
| 2025 年市场规模 | 3.295(USD Billion) |
| 2035 年市场规模 | 13.1(USD Billion) |
| 复合年增长率 (CAGR) | 14.8% (2024 - 2035) |
| 报告范围 | 收入预测、竞争格局、增长因素和趋势 |
| 基准年 | 2024 |
| 市场预测期 | 2025 - 2035 |
| 史料 | 2019 - 2024 |
| 市场预测单位 | USD Billion |
| 主要公司简介 | 市场分析正在进行中 |
| 涵盖的细分市场 | 市场细分分析正在进行中 |
| 主要市场机会 | 先进分析和人工智能的集成提高了医疗保健供应链管理市场的效率。 |
| 主要市场动态 | 技术进步和监管变化正在重塑医疗保健供应链管理的效率和透明度。 |
| 覆盖国家 | 北美、欧洲、亚太地区、南美洲、MEA |
The projected market valuation is expected to reach 13.1 USD Billion by 2035.
The market valuation was 2.87 USD Billion in 2024.
The expected CAGR is 14.8% during the forecast period 2025 - 2035.
The Warehousing and Distribution segment is projected to reach 4.05 USD Billion by 2035.
Key players include McKesson Corporation, Cardinal Health, Inc., and AmerisourceBergen Corporation, among others.
The valuation of the Inventory Management and Procurement function was 0.86 USD Billion in 2024.
The Cloud-based delivery mode is expected to reach 4.8 USD Billion by 2035, indicating strong growth.
The Healthcare Providers end user segment is projected to reach 5.5 USD Billion by 2035.
The Make-To-Stock Model is projected to reach 3.9 USD Billion by 2035.
The market appears to be on a robust growth trajectory, with a projected valuation increase from 2.87 USD Billion in 2024 to 13.1 USD Billion by 2035.
The secondary research process involved comprehensive analysis of healthcare IT regulatory databases, supply chain standardization protocols, peer-reviewed health informatics journals, and authoritative healthcare operations organizations. Key sources included the US Food & Drug Administration (FDA) [Drug Supply Chain Security Act (DSCSA) database, Unique Device Identification (UDI) registry], European Medicines Agency (EMA) [European Medicines Verification System, Falsified Medicines Directive records], Health Level Seven International (HL7) [FHIR interoperability standards], GS1 Global Healthcare [standardization and barcode/RFID implementation data], Healthcare Information and Management Systems Society (HIMSS) [EMR adoption and supply chain IT analytics], Association for Health Care Resource & Materials Management (AHRMM) [best practice frameworks], Association for Supply Chain Management (ASCM) [healthcare logistics benchmarks], Office of the National Coordinator for Health Information Technology (ONC) [interoperability standards], Centers for Medicare & Medicaid Services (CMS) [quality payment program data], American Hospital Association (AHA) [hospital inventory metrics], National Health Service (NHS) Supply Chain [procurement statistics], World Health Organization (WHO) [Global Health Observatory supply chain disruptions and medical device traceability], Organization for Economic Cooperation and Development (OECD) [health system efficiency indicators], Eurostat Healthcare Database [digital health infrastructure metrics], and national ministry of health reports from key markets. These sources were utilized to collect UDI implementation statistics, cloud-based SCM adoption rates, RFID deployment metrics, pharmaceutical serialization compliance data, hospital procurement expenditures, and GS1 standard penetration across healthcare delivery networks.
To gather qualitative and quantitative information on cloud migration trends and enterprise resource planning (ERP) integration issues, supply-side and demand-side stakeholders were interviewed as part of the primary research process. CEOs, CTOs of HealthTech companies, VPs of Healthcare Solutions, Chief Product Officers of SCM platforms, and regulatory compliance leaders from pharmaceutical supply chain service providers, medical device makers, and healthcare software vendors were examples of supply-side sources. Integrated Delivery Networks (IDNs) Chief Supply Chain Officers (CSCOs), hospital systems' VP of Materials Management, pharmacy supply chain directors, procurement vice presidents at group purchasing organizations (GPOs), healthcare providers' CIOs, and medical device logistics managers were among the demand-side sources. Primary research verified SaaS implementation timelines, validated market segmentation across on-premise and cloud-based delivery models, and obtained information on the following topics: ERP integration challenges, RFID/barcode adoption barriers, predictive analytics budget allocation, and DSCSA/UDI compliance.
Primary Respondent Breakdown:
By Designation: C-level Primaries (30%), Director Level (45%), Others (25%)
By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)
Global market valuation was derived through revenue triangulation and healthcare infrastructure deployment analysis. The methodology included:
Identification of 60+ key stakeholders across healthcare ERP vendors (SAP, Oracle, Infor), RFID/barcode hardware manufacturers, cloud-native SCM startups, pharmaceutical serialization solution providers, and GPO technology arms across North America, Europe, Asia-Pacific, and Latin America
Product mapping across software (SaaS, on-premise, hybrid), hardware (RFID tags, scanners, mobile computers), and services (implementation, maintenance, consulting) categories
Segment-specific analysis covering Forecasting & Planning, Inventory Management, Warehouse Management, and Reverse Logistics functions
Delivery mode stratification: Cloud-based (public/private), Web-based, and Legacy On-premise installations
End-user revenue allocation across Healthcare Providers (IDNs, standalone hospitals, ASCs), Healthcare Manufacturers (pharmaceutical, medical devices, biologics), and Distributors (wholesale, specialty pharmacy, 3PL)
Analysis of reported and modeled annual revenues specific to healthcare SCM portfolios, excluding non-healthcare vertical revenues from diversified conglomerates
Coverage of manufacturers and service providers representing 75-80% of global market share in 2024
Extrapolation using bottom-up approach (number of healthcare facilities × SCM adoption rate × average selling price by hospital bed size and region) and top-down validation (vendor revenue reconciliation by component and geography) to derive segment-specific valuations for Build-to-Order, Continuous Replenishment, and Make-to-Stock deployment models
请填写以下表格以获取本报告的免费样本
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”