冷成型泡罩包装市场

冷成型泡罩包装市场研究报告:按材料类型(铝、PVC、PET、PVA)、按应用(制药、消费品、食品饮料)、按最终用户(医疗保健、化妆品、电子产品)、按产品类型(标准泡罩、模切泡罩、皮肤泡罩)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年
ID: MRFR/PCM/31908-HCR 111 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Cold Form Blister Packaging Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.48%
2024 Market Size$ 11.21 Billion
2025 Market Size$ 11.71 Billion
2035 Market Size$ 18.16 Billion
Key Players
Amcor
Blisterpak
Constantia Flexibles
Sonoco Products Company
AptarGroup
Klockner Pentaplast
Opportunities
  • Rising Demand for Pharmaceuticals
  • Consumer Preferences for Convenience
  • Regulatory Compliance and Safety Standards

冷成型泡罩包装市场 摘要

根据MRFR分析,冷成型泡罩包装市场规模在2024年估计为112.1亿美元。冷成型泡罩包装行业预计将从2025年的117.1亿美元增长到2035年的181.6亿美元,预计在2025年至2035年的预测期内,年均增长率(CAGR)为4.48。

主要市场趋势和亮点

冷成型泡罩包装市场因技术进步和可持续发展倡议而有望实现显著增长。

  • 北美仍然是冷成型泡罩包装的最大市场,受到强大的制药行业的推动。

市场规模与预测

2024 Market Size 11.21(亿美元)
2035 Market Size 181.6亿美元
CAGR (2025 - 2035) 4.48%

主要参与者

安科瑞(澳大利亚),Blisterpak(美国),Constantia Flexibles(奥地利),Sonoco Products Company(美国),AptarGroup(美国),Klockner Pentaplast(德国),Berry Global(美国),Sealed Air Corporation(美国)
冷成型泡罩包装市场 Drivers

制药需求上升

冷成型泡罩包装市场正受到制药行业需求激增的推动。随着全球人口老龄化和慢性疾病的普遍增加,对有效且安全的药物递送系统的需求变得至关重要。冷成型泡罩包装提供了优越的保护和防篡改性,使其成为制药产品的理想选择。最近的市场分析表明,制药包装细分市场预计将以每年7%的速度增长,进一步推动冷成型泡罩解决方案的需求。这一增长表明了行业对药物配方日益复杂化的响应,以及对确保产品完整性的可靠包装的必要性。

消费者对便利的偏好

消费者偏好正向便利性转变,这对冷成型泡罩包装市场产生了重大影响。随着生活方式变得更加忙碌,对提供易用性和便携性的包装的需求日益增长。冷成型泡罩包装提供了一种高效的解决方案,允许单剂量包装,从而提升用户体验。这一趋势在非处方药和膳食补充剂中尤为明显,消费者更青睐于易于携带和使用的产品。市场研究未来(Market Research Future)指出,便利包装细分市场预计将以每年5%的速度增长,反映出消费者行为的变化动态。适应这些偏好的公司在冷成型泡罩包装市场中可能会获得竞争优势。

监管合规与安全标准

监管合规和安全标准是冷成型泡罩包装市场的关键驱动因素。随着各国政府和卫生组织对包装材料和工艺施加更严格的规定,制造商被迫遵守这些指导方针,以确保产品的安全性和有效性。遵守如FDA对药品包装的指导方针等法规对于市场准入至关重要。这种遵守的必要性不仅增强了消费者信任,还降低了与产品召回和安全问题相关的风险。合规包装解决方案的市场预计将增长,因为公司在满足这些严格要求的技术和工艺上进行投资。对监管合规的关注可能会塑造冷成型泡罩包装市场的未来格局。

冷成型泡罩包装的技术进步

冷成型泡罩包装市场正因快速的技术进步而经历显著的转型。材料和制造工艺的创新正在提高包装解决方案的效率和有效性。例如,高阻隔薄膜的引入显著改善了产品对潮湿和光线的保护,这对制药行业至关重要。此外,生产线的自动化正在简化操作,降低成本并提高产量。根据最新数据,先进包装技术的市场预计在未来五年内将以约6.5%的复合年增长率增长。这一增长表明,行业正向更复杂的包装解决方案转变,以满足制造商和消费者不断变化的需求。

冷成型泡罩包装中的可持续发展倡议

可持续发展倡议在冷成型泡罩包装市场中变得越来越突出。随着环境问题的加剧,制造商正在寻求环保材料和工艺,以减少其碳足迹。向生物可降解和可回收材料的转变正在获得动力,许多公司承诺采取可持续的做法。这一趋势不仅受到监管压力的推动,也受到消费者对绿色产品需求的影响。最近的研究表明,预计到2027年,可持续包装市场将达到5000亿美元,这为冷成型泡罩包装市场与这些倡议对接提供了重要机会。通过采用可持续的做法,公司可以提升品牌形象,吸引环保意识强的消费者。

市场细分洞察

按材料类型:铝(最大)与 PVC(增长最快)

在冷成型泡罩包装市场中,铝因其优越的阻隔性能和与多种产品的兼容性而占据了材料类型中最大的市场份额。PVC也很重要,但随着制造商寻求具有充足功能的经济解决方案,其增长迅速。其他材料,如PET和PVA,服务于小众应用,但无法与铝和PVC的主导地位或增长率相匹敌。

该细分市场的增长趋势主要受到对冷成型泡罩包装的药品和医疗产品需求增加的推动,因为这些材料提供了对潮湿和环境因素的最佳保护。此外,监管合规的创新和向可持续包装解决方案的转变也在促进PVC的采用。对PVA等替代材料的持续研究也表明,未来几年可能会有增长轨迹。

铝(主导)与 PET(新兴)

铝仍然是冷成型泡罩包装市场的主导材料,主要由于其优良的阻隔性能、轻便特性和可回收性。它能够保护产品免受潮湿、光线和氧气的影响,使其成为制药应用的首选。另一方面,PET被视为一种新兴选择,提供透明度和减轻重量,吸引那些追求美观包装和可持续性的生产商。尽管PET尚未达到铝在保护能力上的主导地位,但其日益被接受反映了对环境问题的关注而向替代材料的趋势。随着制造商不断创新,PET可能会在专注于可回收性和消费者吸引力的应用中占据更大的市场份额。

按应用:制药(最大)与消费品(增长最快)

在冷成型泡罩包装市场中,制药行业作为最大的细分市场,占据了显著的份额,这得益于对安全有效的药物递送解决方案日益增长的需求。慢性疾病的普遍增加和处方药的上升进一步强化了可靠制药包装的重要性。此外,制药行业的法规和质量标准进一步推动了该细分市场的增长。另一方面,消费品行业正迅速崛起,受到消费者对便利性和产品安全性需求的驱动。包装创新和可持续发展趋势促进了这一增长,特别吸引了注重健康的消费者。随着品牌优先考虑美学吸引力和用户友好设计,消费品包装行业在市场格局中变得越来越重要。

制药:主导 vs. 消费品:新兴

制药行业的特点是其严格的监管要求和对包装安全性与有效性的高标准。它涵盖了广泛的产品,包括片剂、胶囊和其他口服剂型,要求包装能够确保对潮湿、光线和氧气的屏障保护。由于药物递送的持续创新和制药配方的日益复杂,该行业仍然占据主导地位。相反,尽管消费品行业目前较小,但随着品牌意识到对吸引人且功能性包装解决方案的需求,它正在迅速扩展。随着消费者对产品安全性和可持续性意识的提高,该行业需要多功能的包装,不仅能保护产品,还能增强消费者的参与感。

按最终用户:医疗保健(最大)与化妆品(增长最快)

在冷成型泡罩包装市场中,医疗保健领域占据了最大的市场份额,主要是由于对药品的需求不断增加,以及对确保药物完整性和安全性的有效包装解决方案的需求。随着消费者和医疗保健提供者优先考虑安全性,制造商正专注于冷成型泡罩包装的创新,以满足这一需求。相比之下,尽管化妆品领域较小,但由于在线零售的兴起和消费者对产品安全性及包装美学的日益关注,正在迅速增长。

医疗保健:制药(主导)与化妆品(新兴)

医疗保健领域,特别是制药行业,是冷成型泡罩包装市场的主导力量,受到严格法规的驱动,以及对安全、防篡改包装的必要性,以保护敏感的医疗产品。该领域的特点是使用先进材料,不仅能保持药物的有效性,还能延长保质期。另一方面,化妆品行业正在迅速崛起,利用创新设计和可持续材料,吸引环保意识强的消费者。这一增长得益于在线美容产品日益受欢迎,从而推动品牌投资于吸引人且功能性强的包装,以在竞争激烈的市场中脱颖而出。

按产品类型:标准泡罩(最大)与模切泡罩(增长最快)

在冷成型泡罩包装市场中,产品类型的市场份额分布显示,标准泡罩是首选,因其在包装各种药品和消费品方面的多功能性而受到青睐。虽然模切泡罩目前的市场份额较小,但在寻求创新包装解决方案以增强产品可见性和消费者参与度的制造商中,正经历显著的增长趋势。皮肤泡罩也存在,但它们主要满足特定包装需求的细分市场。
这一细分市场的增长趋势主要受到消费者对包装药品需求上升以及对更可持续和视觉吸引力包装选项的趋势推动。对患者依从性和产品安全性的日益关注促使制造商采用冷成型泡罩包装解决方案,特别是模切泡罩。随着定制化成为优先事项,能够创新并提供量身定制包装解决方案的公司在市场中可能会获得竞争优势。

标准水泡(主流)与皮肤水泡(新兴)

标准泡罩在冷成型泡罩包装市场中占据主导地位,因其适应性强和在制药及消费品包装中的广泛应用。它们能有效保护产品免受环境因素的影响,适合敏感产品。另一方面,皮肤泡罩是一个新兴细分市场,提供独特的优势,如增强的产品展示和消费者互动。它们的设计允许产品在不打开的情况下被查看,迎合现代零售环境的美学需求。尽管皮肤泡罩仍在发展其市场存在,但在优先考虑可持续性和便利性的行业中,它们正逐渐获得关注,从而与更为成熟的标准泡罩形成鲜明对比。

获取关于冷成型泡罩包装市场的更多详细见解

区域洞察

北美:创新市场的领导者

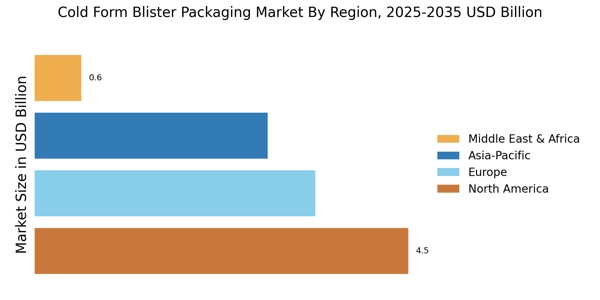
北美是冷成型泡罩包装的最大市场,约占全球市场份额的40%。该地区的增长受到制药和医疗保健行业需求增加的推动,以及促进高质量包装解决方案的严格监管要求。电子商务的兴起和消费者对便利包装的偏好进一步推动了这一需求。

美国是该地区的领先国家,加拿大也做出了重要贡献。像Amcor、Sonoco Products Company和AptarGroup等主要参与者主导着竞争格局,专注于创新解决方案和可持续性。先进的制造设施和强大的供应链的存在增强了市场的增长潜力。

欧洲:监管驱动的市场动态

欧洲是冷成型泡罩包装的第二大市场,约占全球市场份额的30%。该地区的增长受到旨在确保产品安全和环境可持续性的严格法规的推动。欧盟关于包装废物和回收的指令是推动包装解决方案创新的重要催化剂,推动了制药和消费品领域对冷成型泡罩包装的需求。

德国和英国是该市场的领先国家,Constantia Flexibles和Klockner Pentaplast等主要参与者在市场上占有强大地位。竞争格局的特点是专注于可持续实践和技术进步,各公司努力满足监管要求和消费者期望。这种动态环境促进了包装解决方案的持续改进和创新。

亚太地区:新兴市场潜力

亚太地区的冷成型泡罩包装市场正在快速增长,约占全球市场份额的25%。该地区的扩张受到城市化进程加快、可支配收入增加和医疗保健行业增长的推动。印度和中国等国对制药包装的需求显著增加,政府的举措也在改善医疗基础设施和药品获取方面提供了支持。

中国是该地区最大的市场,其次是印度和日本。竞争格局中有Berry Global和Sealed Air Corporation等主要参与者,他们正在投资先进技术和可持续材料。庞大的消费群体和对包装质量日益增强的意识进一步提升了市场的增长前景,使亚太地区成为未来投资的重点。

中东和非洲:未开发的市场机会

中东和非洲地区正在成为冷成型泡罩包装市场的重要参与者,约占全球市场份额的5%。增长受到医疗保健支出增加和对制药产品需求上升的推动。监管机构开始实施更严格的包装标准,这预计将推动该地区冷成型泡罩包装解决方案的采用。

南非和阿联酋等国在市场中处于领先地位,越来越多的本地和国际参与者进入这一领域。竞争格局正在演变,各公司专注于创新和质量,以满足多样化消费者群体的需求。随着该地区继续发展其医疗基础设施,对有效包装解决方案的需求预计将显著上升。

冷成型泡罩包装市场 Regional Image

主要参与者和竞争洞察

冷成型泡罩包装市场目前的特点是动态的竞争格局,受到对确保产品完整性和安全性的制药和消费品包装需求不断增加的推动。像Amcor(澳大利亚)、Constantia Flexibles(奥地利)和Berry Global(美国)等主要参与者在其运营中战略性地利用创新和可持续性。Amcor(澳大利亚)专注于通过可持续材料增强其产品组合,而Constantia Flexibles(奥地利)则强调生产过程中的技术进步。Berry Global(美国)积极追求区域扩张,以满足多样化的市场需求,从而塑造一个优先考虑创新和对消费者需求反应的竞争环境。

在商业策略方面,公司越来越多地本地化制造,以减少交货时间并优化供应链。冷成型泡罩包装市场似乎适度分散,既有成熟的参与者,也有新兴公司。这些主要参与者的集体影响力促进了一个鼓励创新和效率的竞争结构,因为公司努力在拥挤的市场中实现差异化。

2025年8月,Amcor(澳大利亚)宣布与一家领先的制药公司建立合作关系,开发一条新的环保泡罩包装产品线。这一战略举措不仅与Amcor对可持续性的承诺相一致,还使公司能够满足对制药行业环保包装解决方案日益增长的需求。预计这一合作将增强Amcor的市场份额,并巩固其作为可持续包装领导者的声誉。

2025年9月,Constantia Flexibles(奥地利)在东欧揭幕了一座最先进的生产设施,旨在提高其冷成型泡罩包装的产能。这项投资强调了公司提高运营效率和满足该地区日益增长的需求的战略。通过扩展其制造能力,Constantia Flexibles(奥地利)可能会加强其竞争地位,更有效地响应客户需求。

2025年7月,Berry Global(美国)推出了一条新的儿童安全泡罩包装产品线,专为非处方药物设计。这一举措反映了Berry对安全性和遵守监管标准的关注,这在制药包装行业中越来越重要。这一产品线的推出不仅丰富了Berry的产品种类,还满足了市场的关键需求,可能导致销售和客户忠诚度的提高。

截至2025年10月,冷成型泡罩包装市场正在见证数字化、可持续性和人工智能在生产过程中的整合等趋势。主要参与者之间的战略联盟正在塑造竞争格局,促进创新和合作。展望未来,预计竞争差异化将越来越多地从基于价格的策略转向关注创新、技术进步和供应链可靠性,因为公司寻求满足不断变化的消费者期望和监管要求。

冷成型泡罩包装市场市场的主要公司包括

Recent Industry Developments

  • 2024年第二季度:Bilcare推出新型高阻隔冷成型泡罩包装,服务制药行业 Bilcare宣布商业推出其下一代高阻隔冷成型泡罩包装,旨在增强对敏感药品的保护,并满足不断变化的监管要求。
  • 2024年第一季度:Constantia Flexibles在德国扩大冷成型泡罩生产能力 Constantia Flexibles在其德国工厂启用了新的生产线,增加了冷成型泡罩包装的产量,以满足欧洲制药制造商日益增长的需求。
  • 2024年第二季度:Amcor推出可回收冷成型泡罩包装解决方案 Amcor推出了一种可回收的冷成型泡罩包装,旨在解决制药包装中的可持续性问题,同时保持高阻隔性能。
  • 2024年第三季度:Sonoco收购欧洲冷成型泡罩包装专家 Sonoco完成了对一家领先的欧洲冷成型泡罩包装制造商的收购,增强了其在制药包装市场的地位。
  • 2025年第二季度:Uhlmann Pac-Systeme推出新型高速冷成型泡罩包装机 Uhlmann Pac-Systeme推出了一款新型高速泡罩包装机,能够处理先进的冷成型材料,目标是大规模制药生产。
  • 2025年第一季度:WestRock宣布与大型制药公司建立冷成型泡罩包装供应合作关系 WestRock与一家全球顶级制药公司签订了为新药推出提供冷成型泡罩包装的多年供应协议。
  • 2024年第二季度:Perlen Packaging开设新研发中心,专注于冷成型泡罩创新 Perlen Packaging启用了一个专注于推进冷成型泡罩技术的研发中心,重点关注阻隔性能和可持续性。
  • 2024年第三季度:道化学推出新聚合物以增强冷成型泡罩包装 道化学推出了一种新型聚合物材料,旨在改善制药应用中冷成型泡罩的成型性和阻隔性能。
  • 2024年第四季度:Schreiner Group获得合同,供应COVID-19治疗药物的冷成型泡罩包装 Schreiner Group获得了一项合同,为新一系列COVID-19治疗药物提供冷成型泡罩包装,支持全球分销工作。
  • 2025年第一季度:Constantia Flexibles任命新任冷成型泡罩包装市场部负责人 Constantia Flexibles宣布任命一位新高管,负责其冷成型泡罩包装市场部,旨在推动创新和市场扩展。
  • 2025年第二季度:Amcor在印度开设新冷成型泡罩包装工厂 Amcor在印度启用了一个先进的冷成型泡罩包装制造工厂,扩大其在快速增长的亚太制药市场的足迹。
  • 2024年第二季度:WestRock赢得合同,为领先的仿制药制造商提供冷成型泡罩包装 WestRock获得了一项重大合同,为一家顶级仿制药制造商提供冷成型泡罩包装解决方案,支持多个新产品的推出。

未来展望

冷成型泡罩包装市场 未来展望

冷成型泡罩包装市场预计将在2024年至2035年间以4.48%的年均增长率增长,主要受制药包装需求增加和产品保护增强的推动。

新机遇在于:

  • 进入新兴市场,提供量身定制的包装解决方案。

到2035年,市场预计将巩固其作为包装解决方案领导者的地位。

市场细分

冷成型泡罩包装市场应用前景

  • 制药
  • 消费品
  • 食品饮料

冷成型泡罩包装市场产品类型展望

  • 标准水泡
  • 模切水泡
  • 皮肤水泡

冷成型泡罩包装市场材料类型展望

  • PVC
  • PET
  • PVA

冷成型泡罩包装市场终端用户展望

  • 医疗保健
  • 化妆品
  • 电子产品

报告范围

2024年市场规模 112.1(亿美元)
2025年市场规模 117.1(亿美元)
2035年市场规模 181.6(亿美元)
复合年增长率(CAGR) 4.48%(2024 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 市场分析进行中
覆盖的细分市场 市场细分分析进行中
关键市场机会 对可持续包装解决方案的需求增长推动了冷成型泡罩包装市场的创新。
关键市场动态 对可持续包装解决方案的需求增长推动了冷成型泡罩包装市场的创新。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,冷成型泡罩包装市场的预计市场估值是多少?
冷成型泡罩包装市场预计到2035年将达到181.6亿美元的估值。
2024年冷成型泡罩包装市场的市场估值是多少?
2024年,冷成型泡罩包装市场的价值为112.1亿美元。
在2025年至2035年的预测期内,冷成型泡罩包装市场的预期CAGR是多少?
在2025年至2035年的预测期内,冷成型泡罩包装市场的预期CAGR为4.48%。
到2035年,预计哪个材料类型细分市场的估值最高?
PVA材料类型细分预计到2035年将达到68.6亿美元的估值。
推动冷成型泡罩包装市场的关键应用是什么?
主要应用包括制药、消费品和食品饮料,其中制药预计到2035年将达到80亿美元。
到2035年,哪个最终用户细分市场预计将增长最多?
到2035年,医疗保健终端用户细分市场预计将增长至72亿美元。
到2035年,预计哪种产品类型将主导冷成型泡罩包装市场?
标准泡罩预计将主导市场,预计到2035年将达到72亿美元。
在冷成型泡罩包装市场中,领先的公司有哪些?
市场上的主要参与者包括Amcor、Blisterpak、Constantia Flexibles和Sonoco Products Company。
2024年铝材料类型的估值是多少?
在2024年,铝材料类型的价值为30亿美元。
作者
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, packaging technology journals, and authoritative manufacturing organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), European Food Safety Authority (EFSA), US Environmental Protection Agency (EPA), International Organization for Standardization (ISO), ASTM International, Flexible Packaging Association (FPA), European Flexible Packaging Association (EFPA), Pharmaceutical Packaging Committee (PPC), International Safe Transit Association (ISTA), World Packaging Organisation (WPO), National Institute of Standards and Technology (NIST), US Department of Commerce Bureau of Industry and Security, EU Eurostat Manufacturing Database, and national packaging association reports from key markets. These sources were used to collect regulatory compliance data, barrier property standards, material safety studies, pharmaceutical packaging guidelines, sustainability trends, and market landscape analysis for aluminum, PVC, PET, and PVA cold form blister technologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Manufacturing Operations, heads of regulatory affairs, and R&D directors from producers of cold form blister packaging, suppliers of raw materials, and manufacturers of packaging equipment were examples of supply-side sources. Demand-side sources included supply chain directors from the healthcare, cosmetics, and electronics industries; procurement heads from pharmaceutical firms; packaging engineers from consumer goods manufacturers; and quality assurance managers from food and beverage companies. Primary research obtained information on material adoption trends, pricing tactics, and automation integration dynamics in addition to validating market segmentation and sustainability program timescales.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across aluminum, PVC, PET, and PVA material categories, as well as standard, die-cut, and skin blister product types

Analysis of reported and modeled annual revenues specific to cold form blister packaging portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for pharmaceutical, consumer goods, and food & beverage applications

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.