Cleanroom Technology Market Summary
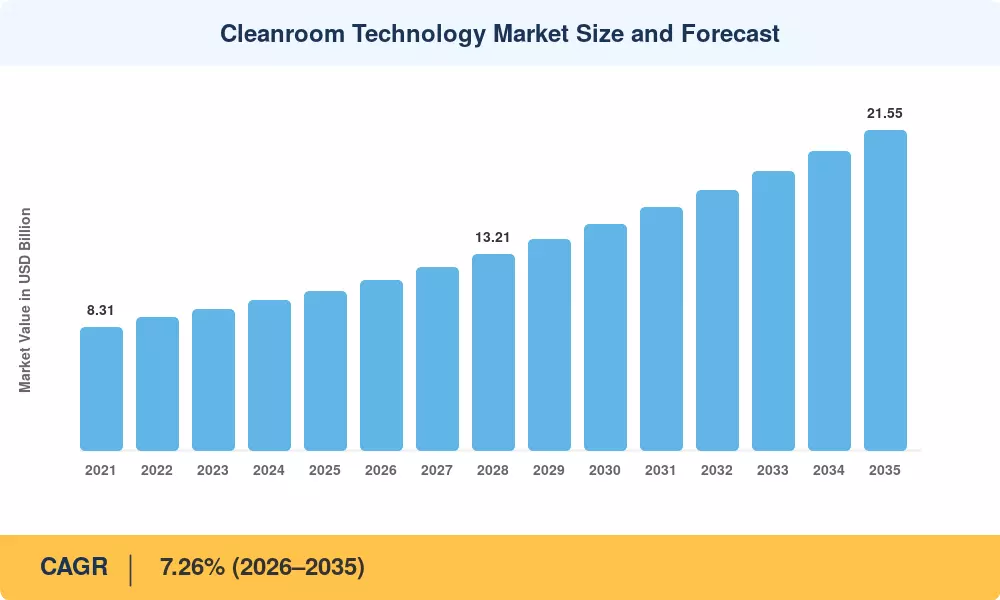
洁净室技术市场在2025年达到107.4亿美元,并在2026年开启预测期,达到114.7亿美元,到2035年攀升至215.5亿美元,年均增长率为7.26%。两个催化剂支撑着这一轨迹。美国的《芯片与科学法案》已经承诺超过330亿美元的直接制造奖励,每一项都带有颗粒控制规范,直接流入污染控制资本支出 [1][3]。与此并行的是,自2023年8月起生效的修订版欧盟GMP附录1,将污染控制从文档工作转变为每条欧洲无菌灌装线的工程义务 [7]。
传统的回流天花板结构正在被预制墙板系统、带有电子调速电机的风扇过滤单元和连续颗粒计数遥测所取代。Exyte在2024年仅在先进技术设施中就预订了超过80亿欧元的工程订单,其中大部分是作为成品模块交付到现场的预制内容 [15][19]。
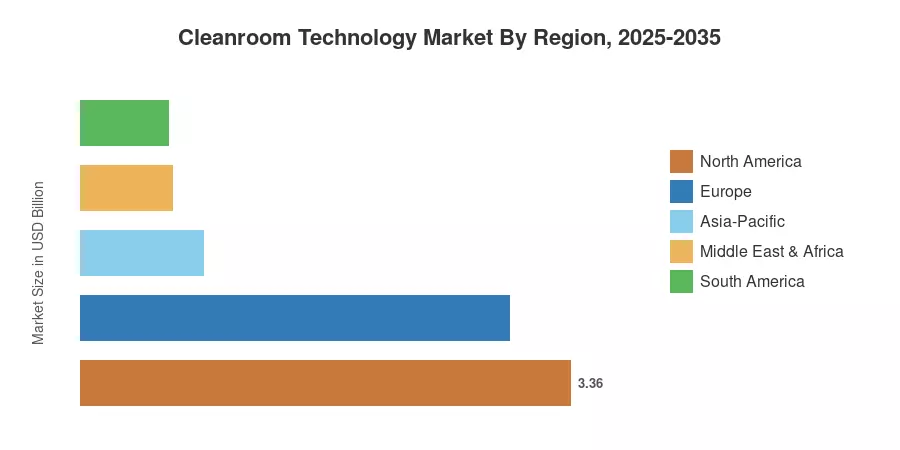
北美占据洁净室技术市场的31.3%,得益于密集的无菌注射和晶圆产能。亚太地区以7.83%的年均增长率快速发展,受到中国、日本和韩国的碳化硅晶圆项目的推动。欧洲排名第二,附录1的整改和医疗设备的再认证维持着稳定的更换周期。下一个十年将奖励那些以速度、能效和经过验证的文档作为一体的供应商。
报告关键要点
• 按组件
- 耗材占洁净室技术市场的50.9%,反映了重复的服装、擦拭和过滤器更换周期
- 设备以7.68%的年均增长率扩展,风扇过滤单元和穿越隔离器得到更新
• 按建筑类型
- 移动和便携式封闭结构记录了8.28%的年均增长率,是最快的建筑形式
• 按行业
- 制药制造占洁净室技术市场的38.9%
- 半导体制造的最终用户年均增长率最高,达到8.86%
- 生物技术研发和生产在2025年贡献16.2亿美元
• 按地区
- 北美占据31.3%的市场份额
- 亚太地区在2035年前以7.83%的年均增长率增长
- 欧洲在2025年产生29.4亿美元
市场规模和预测(2021–2035)
以下数据结合了大约340家供应商的自下而上的设备出货跟踪与制药和半导体建筑资本支出的自上而下验证。历史年份与审计文件进行了核对;预测年份应用了已安装基础的周转率、地区建筑管道和已宣布的制造启动。洁净室技术市场以最终用户实现的价值进行衡量,不包括控制封闭内的过程设备。