空中防御系统市场 (2026 - 2035)

空中防御系统市场研究报告,按平台(陆基、海基、空基)、按系统类型(防空系统、反导系统、反无人机系统(C-UAS))、按射程(短程、中程、长程)、按应用(空中防御、海上防御、地面防御)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年。
ID: MRFR/AD/28264-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: September 17, 2026
Air Defense Systems Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.52%
2025 Market SizeUSD 17.48 Billion
2035 Market SizeUSD 47.92 Billion
Key Players
Lockheed Martin
RTX
Rafael Advanced Defense Systems
MBDA
Rheinmetall AG
Northrop Grumman
Opportunities
  • Directed-Energy Cost Revolution
  • AI-Enabled Autonomous Engagement
  • Emerging-Market Layered Defense Adoption

Air Defense Systems Market Summary

空中防御系统市场在2025年的估值为174.8亿美元,预计在2026年达到188.9亿美元,并在2035年前攀升至479.2亿美元,在2026年至2035年的预测窗口中注册8.52%的年均增长率。这一扩张基于北约和印太联盟前所未有的采购周期,各国政府正在叠加地对空导弹系统、定向能武器和传感器融合架构,以应对现在涵盖高超音速滑翔体、隐形平台和自主无人机群的威胁谱[2]。

为冷战时期有人驾驶飞机设计的传统单层电池正在让位于集成的空中导弹防御网络,这些网络几乎实时融合陆、海、空和太空传感器数据。波兰51亿美元的爱国者采购和德国37亿美元的箭-3收购就是这一转变的典范。同时,美国太空发展局的28颗卫星跟踪层Tranche 0自2024年底以来投入运营,将高超音速跟踪扩展到地面雷达视野之外[2][3]。定向能效应器——提供低于一美元的交战成本——正在迅速缩小使得以30万美元拦截器对付业余级无人机不可持续的经济差距。

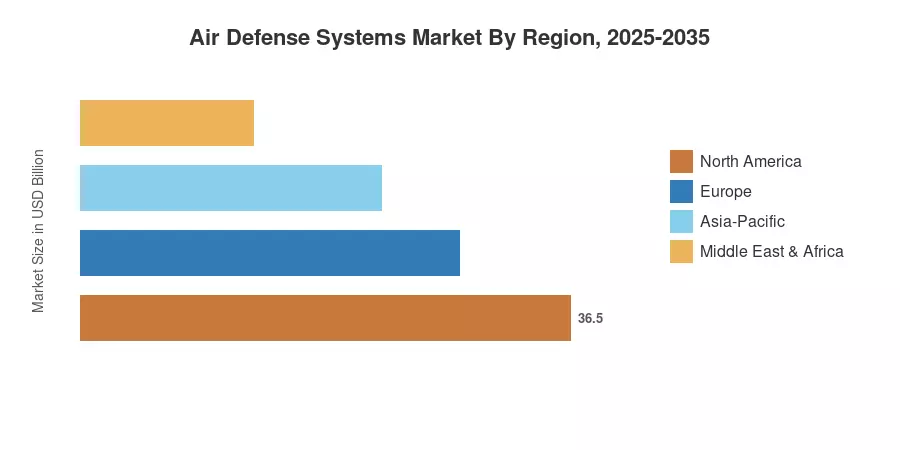
北美约占空中防御系统市场的36%,受五角大楼现代化预算和导弹防御局合同的推动。亚太地区是增长最快的地区,年均增长率为9.8%,受到印度和韩国采购激增的推动,而欧洲则以约28%的份额位居第二,反映了2022年后北约的集体再投资。随着威胁扩散超过每个战区的传统能力,空中防御系统市场在2035年前有望实现结构性加速。


关键报告要点

• 按系统类型

  • 导弹防御系统在2025年占据了约47%的空中防御系统市场,反映出对爱国者、SAMP/T和S-400电池在北约和非对齐国家的持续需求
  • 定向能武器代表了增长最快的系统类别,预计在2035年前以12.1%的年均增长率推进,因为C-RAM反火箭空中防御项目加速采购高能激光原型
  • 防空炮和短程空中防御SHORAD系统正在经历新的投资,像美国陆军的DE M-SHORAD部署时间表压缩到2026年至2028年

• 按平台

  • 陆基平台在2025年占据了空中防御系统市场的64%份额,主要由部署在东欧和印太地区的地面移动拦截电池支撑
  • 海基反无人机空中防御系统集成以9.7%的年均增长率扩展,海军正在为宙斯盾级驱逐舰和护卫舰改装反无人机模块

• 按地区

  • 北美仍然是主导地区,2025年收入超过62.9亿美元
  • 亚太地区预计以9.8%的年均增长率增长,主要由印度62亿美元的多层防御采购计划和韩国的L-SAM开发推动
  • 欧洲在2025年贡献了全球收入的约28%,支出因北约2%的GDP国防支出底线而加速


空中防御系统市场规模和预测(2021–2035)

MRFR从经过验证的防御采购数据库、政府预算披露和制造商收入报告中得出历史值。预测模型应用了加权的年均增长率模型,调整了程序合同时间表、地缘政治风险溢价和技术准备里程碑。

空中防御系统市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
高超音速和隐形威胁扩散 +1.8% 全球 长期 (≥4年) [2]
北约分层防御任务 +1.5% 欧洲,北美 中期 (2–4年) [6]
反无人机系统 / C-RAM 反火箭空中防御紧迫性 +1.3% 中东,欧洲 短期 (≤2年) [12]
定向能武器成熟 +1.1% 北美,亚太 中期 (2–4年) [9]
印太地区领土紧张 +1.0% 亚太 长期 (≥4年) [8]
基于空间的传感器集成 +0.8% 北美 长期 (≥4年) [3]
人工智能驱动的火控自动化 +0.6% 全球 中期 (2–4年) [11]

高超音速和隐形威胁扩散

能够在大气层内以马赫5以上机动的高超音速滑翔器的出现,根本上扰乱了传统的拦截计算。俄罗斯的先锋和中国的DF-ZF项目促使五角大楼在2025财年为导弹防御局监督下的滑行阶段拦截器项目分配超过47亿美元 [2]。在欧洲,TWISTER(基于空间的及时警告和拦截项目)由14个欧盟国家支持,旨在到2030年部署专门针对高超音速威胁的外大气层 [6]。这些项目推动了对集成空中导弹防御架构的需求,将基于空间的跟踪与地面到空中导弹系统连接在闭环击杀链中。

北约分层防御任务

北约2024年维尔纽斯峰会将综合空中和导弹防御(IAMD)盾牌确定为联盟优先事项,承诺成员国在统一指挥框架内采购可互操作的短程空中防御SHORAD、中程和上层系统 [6]。德国单独承诺到2029年投入38亿欧元用于IRIS-T SLM电池和箭3上层拦截器。波兰的Wisła和Narew项目在十年内总价值超过100亿美元,将部署爱国者和CAMM-ER电池以覆盖北约东翼 [3]。

反无人机系统和C-RAM紧迫性

乌克兰和红海的战场经验暴露了用常规拦截器应对低成本无人机的经济失衡。美国陆军的快速能力办公室加速了DE M-SHORAD项目——在Stryker平台上安装50千瓦级激光器——以应对C-RAM反火箭空中防御需求,成本仅为每次拦截的部分费用 [12]。以色列的铁束系统预计将在2025年底实现初始作战能力,利用定向能量针对短程火箭和无人机群,标志着反无人机空中防御系统经济学的结构性转变 [9]。

基于空间的传感器集成

空间发展局的扩展战斗员空间架构(PWSA)计划到2028年发射超过150颗卫星,创建一个持续的上空传感器网,在两秒内将跟踪数据传输到地面火控系统 [3]。这一架构将集成空中导弹防御从一个区域概念转变为全球能力,使地面到空中导弹系统能够打击数千公里外的目标。

约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
氮化镓半导体供应限制 –0.9% 全球 短期(≤2年) [13]
ITAR/MTCR出口管制摩擦 –0.7% 全球(非美国买家) 长期(≥4年) [14]
预算削减和财政紧缩风险 –0.5% 北美,欧洲 中期(2–4年) [15]
遗留平台的集成复杂性 –0.4% 欧洲,中东 中期(2–4年) [6]
国防电子领域的人力资源短缺 –0.3% 北美,亚太地区 长期(≥4年) [16]

氮化镓半导体瓶颈

主动电子扫描阵列(AESA)雷达——每个现代地对空导弹系统火控套件的核心——依赖于全球少于六家合格铸造厂生产的氮化镓-碳化硅晶圆。美国CHIPS法案为国防级半导体能力分配了23亿美元,但雷达级氮化镓模块的交货时间仍超过18个月,限制了LTAMDS、配备AESA的NASAMS和舰载SPY-6阵列的生产提升速度 [13]。在额外铸造厂在MIL-PRF-38534标准下获得资格之前,短程空中防御SHORAD和中程拦截器的交付将面临时间表风险。

ITAR和MTCR出口制度摩擦

国际武器贸易条例和导弹技术控制制度施加了漫长的许可周期——对于Tier-1系统平均为12-16个月——这延迟了盟国的采购,并推动一些买家转向能力较弱但可自由获得的俄罗斯或中国替代品 [14]。印度延长的NASAMS采购时间表和印度尼西亚的S-400/S-300审议说明了出口管制摩擦如何扭曲空中防御系统市场并破坏联盟行动中的互操作性。

预算削减和财政压力

尽管北约的国防预算有所扩大,但美国的债务上限不确定性以及法国和英国的财政整合压力造成了采购假期风险,这可能导致数十亿美元的综合空中导弹防御项目延迟两到四年 [15]。华盛顿的一项持续决议可能会冻结新启动合同,波及到Tier-2供应商的生产计划。

Air Defense Systems Market Opportunities

定向能量成本革命

由于高能激光系统的出现,空中防御系统的成本曲线即将发生变化,这些系统每次发射的成本低于10美元。以色列的铁束和美国的IFPC-HEL等项目表明,100千瓦级的效能器可以以几乎零边际成本中和无人机群、火箭和迫击炮弹,为C-RAM反火箭空中防御应用创造超过40亿美元的采购浪潮,预计到2032年 [9]。

人工智能驱动的自主交战

空中防御系统行业的重要增长向量是机器学习算法,这些算法将传感器到射手的时间从几秒钟缩短到亚秒级决策周期。超过8亿美元正在投资于人工智能驱动的火控系统,这些系统能够处理同时多轴饱和攻击,而不需要人类参与的瓶颈,这得益于DARPA的CASTLE计划和英国的自主交战控制器倡议 [11]。

新兴市场分层防御的采用

分层短程空中防御(SHORAD)和中程结构正在取代中东、东南亚和北非国家的点防御电池。愿意转让技术的OEM公司因印度的“印度制造”抵消要求和沙特阿拉伯的2030愿景防御本地化任务而创造了合资机会,这两者合计代表到2035年超过150亿美元的可采购市场 [8]。

反无人机即服务模型

私营部门的关键基础设施运营商,如政府建筑、能源厂和机场,正在实施基于订阅的反无人机空中防御系统套餐,这些套餐结合了传感器、效能器和全天候监控。预计到2033年,这种服务收入模型的价值将达到28亿美元,扩大了空中防御系统的市场,涵盖商业和国土安全领域,除了典型的军事买家 [12]。

空间传感器数据货币化

低地球轨道跟踪星座的扩散正在生成可以授权给缺乏本土空间能力的盟国的导弹预警数据集。将策划的传感器数据作为管理服务出售——而不是出口卫星——可以绕过ITAR限制,并解锁预计到2034年每年15亿美元的经常性收入流 [3]。

Air Defense Systems Market Future Outlook

人工智能驱动的自主战斗管理

到2030年,人工智能将支撑集成空中导弹防御架构中大多数火控决策。DARPA的CASTLE和欧洲FCAS传感器融合项目正在投资超过12亿美元,以将传感器到发射器的时间压缩到1.5秒以下,从而实现对人类反应时间不足的饱和攻击的自主应对 [11]。空中防御系统市场将越来越奖励在边缘处理器级别嵌入人工智能的原始设备制造商,而不是依赖集中指挥节点。

定向能量的扩展与电气化

到2032年,从50千瓦演示器到300千瓦武器级系统的进展将改变C-RAM反火箭空中防御和短程空中防御SHORAD的经济学 [9]。扩展需求推动移动发电能力超过1兆瓦,这促使对紧凑型燃气涡轮发电机、先进锂硅电池模块和超级电容器阵列的投资。美国陆军的间接火力保护能力计划本身就代表了31亿美元的多年合同机会。

空间领域集成作为标准架构

到2030年代初,基于空间的传感器层将在空中防御系统市场中从实验性转变为基础性。空间发展局的扩散战斗人员空间架构——目标是到2035年发射500颗以上卫星——将实时跟踪数据同时提供给地对空导弹系统、反无人机空中防御系统操作员和海军作战管理系统 [3]。没有本土空间项目的盟国将通过数据共享框架访问这些数据,扩大可寻址市场。

可持续性与供应链韧性

环境、社会和治理(ESG)压力正在重塑国防采购标准,北约的气候变化与安全行动计划推动承包商到2035年将生命周期碳强度降低30% [16]。对于空中防御系统市场,这转化为对电动定向能武器的需求,优于固体推进剂动能拦截器,更轻的复合发射器结构,以及对用于 雷达系统 的稀土磁铁的闭环回收。

区域市场份额分析

地区 关键指标 主要投资主题
北美 36% 市场份额 (2025) LTAMDS, IFPC-HEL, PWSA 卫星星座
欧洲 28% 市场份额 (2025) IAMD 盾牌, IRIS-T SLM, Arrow 3 高层
亚太地区 9.8% CAGR (2026–2035) MRSAM, L-SAM, Aegis Ashore 日本
南美洲 5.2 亿美元 (2025) 雷达现代化, 基本 SHORAD
中东和非洲 7.9% CAGR (2026–2035) 铁穹扩展, 爱国者补给, THAAD
总计 174.8 亿美元 (2025) —

空中防御系统市场表现出强烈的区域集中性,北美和欧洲在2025年共同占全球收入的约64%。亚太地区正在缩小差距,因为印太地区的威胁感知推动了对地对空导弹系统和综合空中导弹防御网络的创纪录采购预算。

北美

国家 关键指标 主要驱动因素
美国 82% 的区域收入 MDA 现代化, LTAMDS, GPI 资金
加拿大 8.7% CAGR NORAD 更新, 地面空中防御计划
墨西哥 0.09 亿美元 边境监视雷达升级

美国通过导弹防御局的项目主导了北美的支出,每年向地面中段防御、爱国者再投资和定向能量原型项目投入超过120亿美元 [7]。加拿大对NORAD现代化倡议的承诺——预算为386亿加元,计划在20年内升级北方预警雷达并采购地面短程空中防御SHORAD能力以进行北极防御 [15]。

欧洲

国家 关键指标 主要驱动因素
德国 24% 的区域收入 IRIS-T, Arrow 3, 欧洲天空盾
英国 8.4% CAGR 天空剑, DragonFire 激光
法国 11.8 亿美元 SAMP/T NG, Aster 30 Block 1NT
意大利 7.6% CAGR SAMP/T 合作生产, 海军 Aster
西班牙 3.1 亿美元 NASAMS 采购
北欧国家 8.9% CAGR NASAMS, IRIS-T 订单
俄罗斯 14.2 亿美元 S-500 系列生产
欧洲其他地区 7.2% CAGR 波兰 Wisła/Narew, 罗马尼亚爱国者

欧洲的空中防御系统市场正在被欧洲天空盾倡议(ESSI)重塑,该倡议目前得到21个国家的支持,旨在将短程空中防御SHORAD、中程和高层拦截器的采购整合为一个跨大陆的综合空中导弹防御架构 [6]。德国作为主导框架国的角色吸引了超过80亿欧元的ESSI参与者的承诺订单,预计到2030年完成。

亚太地区

国家 关键指标 主要驱动因素
中国 31% 的区域收入 HQ-9B, HQ-22, 本土 AESA 雷达
印度 11.2% CAGR MRSAM, S-400, Akash-NG
日本 13.5 亿美元 Aegis Ashore, PAC-3 MSE 升级
韩国 10.4% CAGR L-SAM, Cheongung II
东盟 8.6% CAGR NASAMS, Spyder, MICA VL
亚太其他地区 4.2 亿美元 澳大利亚 IAMD, 台湾天弓 III

亚太地区是空中防御系统市场增长最快的地区,受到台湾海峡、南中国海和朝鲜半岛持续紧张局势的推动。印度的多层防御路线图——涵盖俄罗斯提供的 S-400、共同开发的 MRSAM 和本土的 Akash-NG——使该国成为到2035年该地区在地对空导弹系统上最大的增量支出者 [8]。

南美洲

国家 关键指标 主要驱动因素
巴西 58% 的区域收入 SISFRON 边境监视, Gepard 改装
阿根廷 6.8% CAGR RBS-70 替换计划
南美洲其他地区 1.3 亿美元 基本雷达现代化

相较于其他地区,南美洲的空中防御支出仍然适度,尽管巴西的国防战略计划(PED)已为其北部边界的综合监视和短程空中防御SHORAD电池拨款42亿巴西雷亚尔 [15]。

中东和非洲

国家 关键指标 主要驱动因素
沙特阿拉伯 34% 的区域收入 爱国者补给, THAAD 采购
阿联酋 9.3% CAGR THAAD, Pantsir-S1, C-RAM 反火箭空中防御
南非 1.1 亿美元 Umkhonto SAM 现代化
埃及 7.5% CAGR S-300VM, Buk-M2 集成
中东和非洲其他地区 2.8 亿美元 以色列来源的反无人机空中防御系统出口

中东地区在空中防御系统市场上仍然是一个结构性高支出区域,活跃的冲突和来自非国家行为者的持续导弹威胁维持了对动能拦截器和定向能量 C-RAM 反火箭空中防御解决方案的需求 [12]。

按地区划分的空中防御系统市场, 2025-2035

Air Defense Systems Market Segmentation

按系统类型

细分 关键指标 主要需求驱动因素
导弹防御系统 47% 市场份额 (2025) 爱国者、S-400、SAMP/T 全球采购
防空炮和SAM系统 40.2亿美元 (2025) 短程空中防御 SHORAD 复兴
定向能武器 12.1% 年复合增长率 C-RAM 反火箭空中防御成本优势
电子战 / 软杀伤 7.4% 年复合增长率 无人机干扰和GPS拒止需求

空中防御系统市场由导弹防御系统主导,这些系统继续吸收全球采购预算的最大份额。美国爱国者 MSE 升级、以色列的“大卫弹弓”和印度的 MRSAM 等项目共同推动了数十亿美元的年度合同流向地对空导弹系统。尽管定向能武器的市场份额仍然较小,但随着军方采用高能激光和高功率微波效应器进行反无人机空中防御任务,其增长速度最快,因为动能拦截器的成本过高。

按平台

细分 关键指标 主要需求驱动因素
陆基 64% 市场份额 (2025) 移动地面电池,SHORAD 车辆
海基 9.7% 年复合增长率 Aegis 现代化,护卫舰级整合
空中 12.2亿美元 (2025) AEW&C 传感器平台,空中激光研发

陆基平台支撑着空中防御系统市场,因为地面移动拦截电池以最低的单位部署成本提供了最广泛的领土覆盖。然而,海基系统正在获得动力,因为海军在下一代护卫舰和驱逐舰上部署地对空导弹系统,以应对反舰巡航导弹和低空无人机威胁,尤其是在争夺的沿海区域。

按射程

细分 关键指标 主要需求驱动因素
远程 41% 市场份额 (2025) THAAD、箭-3、S-500 高层需求
中程 8.3% 年复合增长率 NASAMS、IRIS-T SLM、大卫弹弓部署
短程 38.9亿美元 (2025) 短程空中防御 SHORAD 和 C-RAM 反火箭空中防御

远程拦截器在空中防御系统市场中占据最大份额,反映了对弹道和高超音速威胁的高层防御的战略优先级。短程反制措施虽然以较低的单一数字年复合增长率增长,但对于综合空中导弹防御层次至关重要,并且代表了一个以反无人机空中防御系统需求为基础的可观绝对美元细分市场。

按子系统

细分 关键指标 主要需求驱动因素
武器系统 27% 市场份额 (2025) 拦截导弹生产提升
火控系统 9.6% 年复合增长率 AESA 雷达和 AI 驱动的跟踪
指挥与控制 27.8亿美元 (2025) 网络中心战斗管理
发射系统 7.1% 年复合增长率 模块化发射平台需求

按技术

细分 关键指标 主要需求驱动因素
动能杀伤效应器 45% 市场份额 (2025) 经过验证的杀伤链可靠性
定向能效应器 12.1% 年复合增长率 低于美元的交战经济学
电子/软杀伤 15.8亿美元 (2025) 反无人机干扰的普及

竞争基准测试

空中防御系统市场表现出中等集中度,前五大参与者占全球收入的估计52-58%。赫芬达尔-赫希曼指数在900-1,200范围内,表明结构适度集中,少数主要承包商控制系统集成,而更广泛的二级供应商基础提供子系统、传感器和效应器。

公司 估计收入份额范围 空中防御系统市场的主要产品 战略定位
洛克希德·马丁 ~12-15% PAC-3 MSE, THAAD, Aegis作战系统 主导的高层拦截器集成商
RTX(雷神公司) ~11-14% 爱国者,NASAMS,LTAMDS,刺针继任者 全谱面地对空导弹系统
拉斐尔先进防御系统 ~7-10% 铁穹,大卫的投石器,铁束 分层防御先锋,定向能量领导者
MBDA ~6-9% Aster 30,CAMM-ER,IRIS-T SLM 欧洲综合空中导弹防御支柱
莱茵金属公司 ~4-6% Skynex,Oerlikon,HEL效应器 短程空中防御SHORAD和C-RAM专家
诺斯罗普·格鲁曼 ~4-6% IBCS,基于GaN的AESA雷达 战斗管理和传感器融合
泰雷兹集团 ~3-5% 地面主雷达,SAMP/T火控 传感器和火控子系统领导者
L3哈里斯科技 ~3-5% 电子战套件,反无人机传感器 电子战和反无人机空中防御系统
康斯堡防务 ~2-4% NASAMS发射器/导弹集成 以出口为重点的中程合作伙伴
汉华防务 ~2-4% 天弓II,飞豹II 韩国本土短程空中防御SHORAD

最新新闻与发展

  • 洛克希德·马丁(2025年3月):向美国陆军交付首个LTAMDS(低层空中和导弹防御传感器)生产单元,替代传统的AN/MPQ-65雷达,增强空中防御系统市场的360度作战能力 [7]。
  • 拉斐尔 / 美国陆军(2025年1月):签署价值12亿美元的铁穹组件在美国共同生产协议,深化C-RAM反火箭空中防御供应链本地化 [9]。
  • MBDA / 德国(2024年11月):赢得欧洲天空盾计划下价值9.5亿欧元的IRIS-T SLM导弹电池合同,加强欧洲综合空中导弹防御分层架构 [6]。
  • 莱茵金属(2024年9月):在DSEI上推出20千瓦Skynex激光效应器,旨在作为前线部队的反无人机空中防御系统,打击无人机和迫击炮弹 [12]。
  • 汉华防务(2024年7月):在60公里高度完成L-SAM飞行测试拦截,验证韩国本土高层地对空导弹系统能力 [10]。
  • 诺斯罗普·格鲁曼(2024年5月):实现IBCS(综合战斗指挥系统)里程碑C,启用联合任何传感器-任何发射器火控网络的全速生产 [11]。
  • 印度DRDO(2024年1月12日):成功测试Akash-NG拦截器对抗高速机动目标,推进印度本土短程空中防御SHORAD路线图 [8]。

空中防御系统市场 Market Report Scope

参数 详情
市场范围 覆盖导弹防御、防空炮、地对空导弹、定向能、电子战的全球防空系统
研究周期 2021–2035
年均增长率 8.52% (2026–2035)
2025年市场规模 174.8亿美元
2035年市场规模 479.2亿美元
增长最快的细分市场 定向能武器 (12.1% 年均增长率)
分析公司 10
估值货币 亿美元

常见问题

采购周期的长度如何影响新进入空中防御系统市场的时机?
主要合同的时间线通常从需求定义到初始作战能力跨度为7到12年,这为后期进入者创造了陡峭的障碍。新竞争者通常通过子系统细分市场进入,例如GaN雷达模块或导引头,这些领域的资格周期较短,技术差异化可以在3到4年内得到证明[5]。
氮化镓的可用性在扩大空中防御系统市场中扮演什么角色?
GaN-on-SiC晶圆的生产集中在不到六家合格的代工厂,使其成为AESA雷达交付的最大瓶颈。国防级GaN的交货时间超过18个月,直到2027年CHIPS法案资助的产能上线之前,拦截器火控生产将保持受限[13]。
抵消义务如何影响中东的空中防御系统市场?
沙特阿拉伯和阿联酋要求在主要防务合同上进行35%到50%的抵消再投资,要求原始设备制造商在国内建立合资企业、维护设施和技术转让协议。这些义务使项目成本增加8%到15%,但锁定了十年的售后收入[14]。
定向能武器能否完全取代空中防御系统市场中的动能拦截器?
在此预测期内不能。激光在对付缓慢、小型目标如无人机和迫击炮弹方面表现出色,但大气衰减和束停留时间的限制使其无法对高空弹道威胁进行打击。动能地对空导弹系统将在至少2035年前继续对高层拦截至关重要[9]。
空中防御系统市场如何应对对雷达网络的电子战威胁?
现代火控系统结合了认知电子保护、频率跳变的AESA阵列和被动红外备份传感器,以在干扰下保持跟踪连续性。像IBCS这样的项目还将跟踪分布在多个传感器节点上,减少单点故障的脆弱性[11]。
哪些融资模式正在为进入空中防御系统市场的小国出现?
外国军事融资、政府间信用额度和延期付款租赁结构使资本预算有限的国家能够获得NASAMS、Spyder和Pantsir级系统。自2023年以来,东南亚和非洲的采购中出现了短程空中防御SHORAD电池的租赁购置安排[4]。
互操作性标准如何塑造空中防御系统市场中的联盟采购?
北约STANAG 4586和Link 16/22协议定义了数据交换格式,决定了哪些拦截器和传感器组合可以在盟友的综合空中导弹防御网络中操作。不合规的系统将面临被排除在联合演习和联盟行动之外的风险,有效地将竞争领域缩小到STANAG认证的原始设备制造商[6]。
作者
作者 Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
共同作者 Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of defense procurement databases, military technical journals, defense policy publications, and authoritative government defense organizations. Key sources included the US Department of Defense (DoD), North Atlantic Treaty Organization (NATO), US Missile Defense Agency (MDA), European Defence Agency (EDA), Stockholm International Peace Research Institute (SIPRI), Defense Advanced Research Projects Agency (DARPA), US Defense Security Cooperation Agency (DSCA), Congressional Research Service (CRS), Government Accountability Office (GAO), EU European Defence Fund, UK Ministry of Defence, French Ministry of Armed Forces, Indian Ministry of Defence, Japan Ministry of Defense, and national defense ministry reports from key markets. These sources were used to collect defense procurement statistics, military budget allocation data, system deployment inventories, geopolitical threat assessments, and technology landscape analysis for anti-aircraft systems, anti-missile systems, counter-UAS technologies, and integrated air defense networks.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, VPs of Business Development, program directors, and principal engineers from defense contractors, system integrators, and component manufacturers. Defense acquisition executives, military procurement officers, air defense commanders, and technical evaluators from national security agencies, defense ministries, and the armed forces constituted demand-side sources. Market segmentation was verified, development pipeline timelines were confirmed, and insights regarding system deployment patterns, contract award strategies, and offset agreement dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through contract value mapping and system deployment analysis. The methodology included:

Identification of 50+ key defense contractors across North America, Europe, Asia-Pacific, and Middle East

Product mapping across land-based, sea-based, and air-based defense platforms

System categorization across anti-aircraft, anti-missile, and C-UAS technologies

Analysis of reported and modeled annual revenues specific to air defense system portfolios

Coverage of contractors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procurement volume × unit cost by country) and top-down (contractor revenue validation) approaches to derive segment-specific valuations

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.