판금 가공 서비스 시장

시트 금속 가공 서비스 시장 조사 보고서 산업별(자동차, 건설, 항공우주 및 방위, 전자, 의료, 에너지), 공정별(스탬핑, 레이저 절단, 용접, 굽힘, 마감), 재료별(강철, 알루미늄, 스테인리스 강, 티타늄, 황동, 구리), 응용 분야별(구조 부품, 인클로저 및 하우징, 차량 부품, 산업 기계, 소비자 제품), 볼륨별(저볼륨(1-100개), 중간 볼륨(101-1,000개), 고볼륨(1,000개 이상)) 및 지역별(북미, 유럽, 남미, 아시아-태평양, 중동 및 아프리카) - 2035년까지의 예측
ID: MRFR/CnM/29144-HCR 111 Pages Chitranshi Jaiswal Last Updated: October 06, 2026
Sheet Metal Fabrication Service Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.48%
2024 Market Size$ 56.48 Billion
2025 Market Size$ 59.57 Billion
2035 Market Size$ 101.58 Billion
Key Players
Amada Co Ltd
Trumpf GmbH + Co. KG
LVD Group
Mitsubishi Electric Corporation
Bystronic AG
Haas Automation Inc
Opportunities
  • Rising Demand in Automotive Sector
  • Infrastructure Development Projects
  • Expansion of Renewable Energy Sector

판금 가공 서비스 시장 요약

MRFR 분석에 따르면, 시트 금속 가공 서비스 시장은 2024년에 564.8억 달러로 추정되었습니다. 시트 금속 가공 산업은 2025년 595.7억 달러에서 2035년까지 1015.8억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 5.48%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

시트 금속 가공 서비스 시장은 기술 발전과 증가하는 맞춤화 수요에 힘입어 강력한 성장을 할 준비가 되어 있습니다.

  • 기술 발전이 판금 가공 환경을 재편하고 있으며, 효율성과 정밀성을 향상시키고 있습니다.

시장 규모 및 예측

2024 Market Size 56.48 (USD 억)
2035 Market Size 101.58 (억 달러)
CAGR (2025 - 2035) 5.48%

주요 기업

아마다 주식회사 (JP), 트럼프 GmbH + Co. KG (DE), LVD 그룹 (BE), 미쓰비시 전기 주식회사 (JP), 바이스트로닉 AG (CH), 하스 자동화 주식회사 (US), 밀러 전기 제조 LLC (US), 미쓰비시 중공업 주식회사 (JP), 쿠카 AG (DE)

판금 가공 서비스 시장 Treiber

Rising Demand in Automotive Sector

The automotive sector is experiencing a notable surge in demand for sheet metal fabrication services. This trend is primarily driven by the increasing production of electric vehicles, which require specialized components that are often fabricated from sheet metal. In 2025, the automotive industry is projected to account for a substantial portion of the sheet metal fabrication service market, with estimates suggesting a growth rate of approximately 5% annually. As manufacturers seek to enhance vehicle performance and reduce weight, the reliance on advanced sheet metal fabrication techniques becomes more pronounced. This shift not only supports the automotive industry's transition towards more sustainable practices but also emphasizes the critical role of sheet metal fabrication services in meeting evolving consumer preferences.

Infrastructure Development Projects

Expansion of Renewable Energy Sector

Growing Emphasis on Energy Efficiency

Technological Innovations in Fabrication Processes

시장 세그먼트 통찰력

산업별: 자동차(가장 큰) 대 항공우주 및 방위(가장 빠르게 성장하는)

금속 판 가공 서비스 시장은 자동차 부문이 점점 더 지배하고 있으며, 이 부문은 산업의 상당한 점유율을 차지하고 있습니다. 이 분야는 경량 및 내구성 있는 재료에 대한 지속적인 수요로 혜택을 보고 있으며, 이로 인해 차량 제조에서 금속 판의 사용이 증가하고 있습니다. 그 뒤를 이어 항공우주 및 방위 부문이 있으며, 이 부문은 기술 발전과 국가 안보에 대한 높은 관심으로 인해 수요가 급증하고 있습니다. 결과적으로 이 두 산업은 시장 환경을 크게 형성하고 있습니다.

자동차: 지배적인 vs. 항공우주 및 방위: 신흥

자동차 부문은 시트 금속 가공 서비스 시장에서 여전히 지배적인 힘을 유지하고 있으며, 이는 주로 강력한 자동차 생산과 차량 디자인의 지속적인 혁신에 의해 주도되고 있습니다. 가공업체들은 자동차 제조에서 섀시 및 차체 패널과 같은 고품질 부품에 대한 증가하는 수요를 충족하기 위해 효율적인 프로세스에 집중하고 있습니다. 반면, 항공우주 및 방위 부문은 정부 계약과 경량 항공우주 구조에 대한 증가하는 필요에 의해 빠르게 부상하고 있습니다. 이 성장은 정밀 엔지니어링과 엄격한 산업 규정 준수에 대한 강조로 특징지어지며, 이 부문을 시장의 미래에 중요한 플레이어로 자리매김하게 하고 있습니다.

프로세스별: 스탬핑(가장 큰) 대 레이저 절단(가장 빠르게 성장하는)

시트 금속 가공 서비스 시장에서 공정 부문은 주로 스탬핑에 의해 지배되며, 이는 가장 큰 점유율을 차지하고 다른 공정들을 크게 앞서고 있습니다. 스탬핑은 효율성과 비용 효율성 덕분에 자동차 및 항공우주를 포함한 다양한 산업에서 고량의 부품을 생산하는 데 널리 적용되고 있습니다. 스탬핑에 이어 레이저 절단이 최근 몇 년 동안 중요한 공정으로 부상하여 정밀성, 유연성 및 최소한의 폐기물로 복잡한 디자인을 절단할 수 있는 능력 덕분에 시장의 상당한 점유율을 끌어모으고 있습니다.

레이저 절단 (신흥) 대 용접 (지배적)

레이저 절단은 다양한 재료를 다루는 정확성과 다재다능성으로 찬사를 받으며 시트 금속 가공 서비스 시장에서 빠르게 주목받고 있습니다. 이는 고정밀로 복잡한 디자인을 제작할 수 있는 기술 발전을 특징으로 하는 새로운 공정을 나타냅니다. 반면, 용접은 금속 부품을 효과적으로 결합하는 데 필수적인 지배적인 공정으로, 건설 및 제조를 포함한 여러 산업에서 중요합니다. 두 공정은 각각의 고객 요구에 맞춰 제공되며, 용접은 견고한 조립에 중점을 두는 반면 레이저 절단은 세부 지향적인 작업에 선호됩니다.

재료별: 강철(가장 큰) 대 알루미늄(가장 빠르게 성장하는)

시트 금속 가공 서비스 시장에서 소재 부문은 다양한 금속 간의 다양한 분포를 보여줍니다. 강철은 건설, 자동차 및 제조 부문에서의 광범위한 적용성 덕분에 가장 큰 시장 점유율을 차지하고 있습니다. 알루미늄은 경량 특성과 부식 저항성으로 인해 에너지 효율성을 추구하는 산업에서 선호되는 선택으로 강력한 경쟁자로 뒤따릅니다. 스테인리스 강, 황동, 구리 및 티타늄과 같은 기타 소재들도 상당한 기여를 하지만 강철과 알루미늄의 지배력에는 미치지 못합니다. 이 부문의 성장 추세는 제조 기술의 발전과 다양한 응용 분야에서 경량 소재에 대한 수요 증가에 크게 영향을 받습니다. 알루미늄은 전기차 생산과 항공우주 부품의 급증에 힘입어 가장 빠르게 성장하는 부문으로, 무게를 최적화하고 성능을 향상시키는 소재를 선호합니다. 스테인리스 강은 그 다재다능성 덕분에 안정세를 유지하고 있으며, 티타늄은 틈새 시장이지만 항공우주 혁신의 혜택을 보고 있습니다. 시장 역학은 지속 가능성으로 이동하고 있으며, 제조업체들은 친환경 소재를 위한 향상된 가공 기술을 탐색하고 있습니다.

강철 (주도적) 대 알루미늄 (신흥)

강철은 판금 가공 서비스 시장에서 지배적인 소재로 내구성과 강도의 대명사입니다. 건설 및 중장비 제조 등 다양한 분야에서 널리 사용되며, 그 기초를 형성합니다. 다양한 가공 공정에 대한 적응성과 일관된 품질 덕분에 많은 엔지니어와 제조업체들이 선호하는 선택이 됩니다. 반면, 알루미늄은 특히 경량 응용 분야에서 중요한 역할을 합니다. 높은 내식성, 우수한 열 전도성, 뛰어난 가공성 등의 특성 덕분에 구조적 무결성을 희생하지 않으면서 에너지 효율성을 최적화하려는 산업에서 선택되는 소재로 자리 잡고 있습니다. 운송 및 포장 응용 분야에서의 중량 감소에 대한 증가하는 관심은 알루미늄의 성장 추세를 촉진하며, 전통적인 소재에 대한 혁신적인 대안으로 자리매김하고 있습니다.

응용 프로그램별: 구조적 구성 요소(가장 큰) 대 인클로저 및 하우징(가장 빠르게 성장하는)

시트 금속 가공 서비스 시장은 구조 구성 요소가 가장 큰 시장 점유율을 차지하는 다양한 응용 분야를 보여줍니다. 이 부문은 시트 금속이 프레임워크, 빔 및 지지 구조물에 광범위하게 사용되는 건설 및 인프라 산업을 대상으로 합니다. 인클로저 및 하우징은 점유율 면에서는 작지만, 전자 및 통신을 포함한 다양한 분야에서 효율적이고 보호적인 하우징 솔루션에 대한 수요 증가로 인해 가장 빠르게 성장하는 부문을 나타냅니다. 산업이 계속 현대화되고 혁신적인 기술을 채택함에 따라 차량 부품 및 산업 기계와 같은 전문 응용 프로그램에 대한 수요도 증가하고 있습니다. 이러한 부문은 자동차 산업의 경량 소재 및 에너지 효율성으로의 전환에 의해 주도되고 있습니다. 한편, 소비자 제품은 맞춤형 가공 트렌드를 활용하여 가공 서비스 시장의 전반적인 성장에 기여하고 있습니다.

구조적 구성 요소 (주요) 대 외장 및 하우징 (신흥)

구조적 구성 요소는 시트 금속 가공 서비스 시장의 중추로, 건설 및 인프라 응용 분야에서의 광범위한 사용으로 인해 지배적인 위치를 차지하고 있습니다. 이러한 구성 요소는 내구성과 강도를 위해 설계되어 있으며, 다양한 건축 규정 및 안전 기준의 엄격한 요구를 충족합니다. 반면, 인클로저 및 하우징은 소비자 전자 제품 및 기계에서 강력한 보호와 미적 디자인의 필요성에 의해 중요한 플레이어로 부상하고 있습니다. 이 세그먼트는 컴팩트하고 에너지 효율적인 디자인으로의 트렌드를 활용하고 있으며, 지속 가능성과 혁신을 우선시하는 분야에서 주목받고 있습니다. 이 두 세그먼트는 시장에서의 기존 및 신흥 요구 간의 역동적인 상호작용을 보여줍니다.

규모별: 중간 규모(가장 큰) 대 고용량(가장 빠르게 성장하는)

시트 금속 가공 서비스 시장에서 볼륨 세그먼트는 각 계층 간의 뚜렷한 특성을 드러냅니다. 101에서 1,000개 유닛의 생산 런을 포함하는 중간 볼륨 세그먼트는 가장 큰 시장 점유율을 차지하며, 광범위한 간접비 없이 유연한 생산 능력을 요구하는 많은 기업들을 끌어들입니다. 반면, 1,000개 유닛을 초과하는 런으로 정의되는 고볼륨 세그먼트는 대량 생산 및 제조 공정의 자동화에 대한 수요 증가에 힘입어 상승세를 보이고 있습니다. 이러한 진화는 효율성과 비용 효율성을 향한 산업의 변화를 반영합니다.

중간 볼륨 (주도적) 대 고볼륨 (신흥)

중간 볼륨 부문은 맞춤화와 확장성 모두에 균형 잡힌 접근 방식을 제공할 수 있는 능력 덕분에 금속 가공 서비스 시장에서 여전히 지배적입니다. 이는 항공 우주에서 자동차에 이르기까지 다양한 응용 분야에 매력적입니다. 기업들은 오늘날의 경쟁 환경에서 매우 중요한 적절한 생산 속도를 보장하면서 낮은 비용을 유지할 수 있습니다. 반면, 고볼륨 부문은 제조 기술의 발전과 맞춤형 대량 생산 부품에 대한 증가하는 수요에 힘입어 빠르게 부상하고 있습니다. 기업들이 운영 최적화를 추구함에 따라, 고볼륨은 상당한 비용 절감의 잠재력을 제공하여 대량의 정밀 부품이 필요한 분야에서 강력한 입지를 구축하고 있습니다.

판금 가공 서비스 시장에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 제조 강국

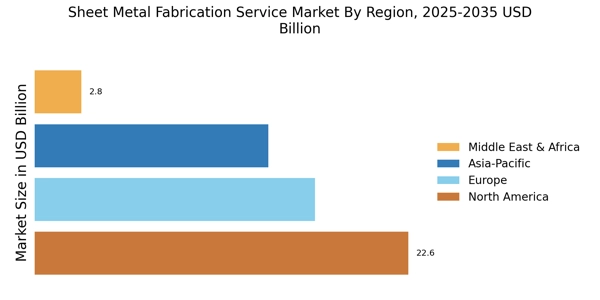
북미는 자동차 및 항공우주 부문에서의 수요 증가에 힘입어 판금 가공 서비스 시장에서 강력한 성장을 목격하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 40%를 차지하여 가장 큰 시장을 형성하고 있습니다. 첨단 제조 기술 및 지속 가능성 이니셔티브에 대한 규제 지원은 이러한 성장을 더욱 촉진하고 있습니다. 자동화 및 스마트 제조 관행의 증가 또한 혁신적인 가공 솔루션에 대한 수요에 기여하고 있습니다. 미국이 시장을 선도하고 있으며, 캐나다가 뒤를 잇고 있습니다. Amada Co Ltd, Trumpf GmbH, Haas Automation과 같은 주요 기업들이 경쟁 환경을 형성하고 있습니다. 첨단 제조 시설과 숙련된 인력의 존재는 이 지역의 경쟁력을 높이고 있습니다. 기업들은 최첨단 기술을 개발하기 위해 R&D에 점점 더 많은 투자를 하고 있으며, 이를 통해 산업의 최전선에 남아있기 위해 노력하고 있습니다.

유럽 : 혁신과 지속 가능성에 집중

유럽은 지속 가능성과 혁신을 촉진하는 엄격한 규제에 힘입어 판금 가공 서비스 시장에서 중요한 플레이어로 떠오르고 있습니다. 이 지역은 전 세계 시장 점유율의 약 30%를 차지하여 두 번째로 큰 시장을 형성하고 있습니다. 제조 효율성을 높이고 탄소 발자국을 줄이기 위한 유럽 연합의 이니셔티브는 주요 성장 동력입니다. 또한, 건설 및 전자 산업을 포함한 다양한 산업에서 맞춤형 솔루션에 대한 수요가 증가하고 있습니다. 독일과 프랑스가 이 시장의 선두 국가로, Trumpf GmbH와 LVD Group과 같은 주요 기업들이 강력한 존재감을 보이고 있습니다. 경쟁 환경은 기존 기업과 첨단 기술에 집중하는 혁신적인 스타트업이 혼합된 형태로 특징지어집니다. Industry 4.0 및 자동화에 대한 강조는 시장을 재편하고 있으며, 기업들이 새로운 제조 공정과 기술을 채택하도록 압박하고 있습니다.

아시아-태평양 : 신흥 시장 역학

아시아-태평양 지역은 산업화와 도시화에 힘입어 판금 가공 서비스 시장에서 빠르게 강국으로 부상하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 25%를 차지하며, 중국과 일본이 선두를 달리고 있습니다. 소비자 전자 제품 및 자동차 부품에 대한 수요 증가가 시장 성장을 촉진하고 있습니다. 또한, 제조 능력을 강화하고 외국 투자를 유치하기 위한 정부의 이니셔티브가 이 부문의 확장을 위한 중요한 촉매 역할을 하고 있습니다. 중국이 이 지역에서 가장 큰 시장을 차지하고 있으며, 일본과 인도가 뒤를 잇고 있습니다. Mitsubishi Electric Corporation과 Bystronic AG와 같은 주요 기업들이 경쟁 환경을 형성하고 있습니다. 대규모 제조 기반과 기술 발전에 대한 강조가 이 지역의 경쟁력을 높이고 있습니다. 기업들은 고품질 가공 서비스에 대한 증가하는 수요를 충족하기 위해 자동화 및 스마트 제조에 집중하고 있습니다.

중동 및 아프리카 : 자원 풍부한 기회

중동 및 아프리카 지역은 인프라 개발과 산업 성장에 힘입어 판금 가공 서비스 시장에서 점진적인 증가를 목격하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 5%를 차지하고 있습니다. 건설 프로젝트와 제조 능력에 대한 투자로 인해 가공 금속 제품에 대한 수요가 증가하고 있습니다. 경제 다각화 및 석유 의존도 감소를 목표로 하는 정부의 이니셔티브도 시장 성장에 기여하고 있습니다. 아랍에미리트와 남아프리카공화국이 시장을 선도하고 있으며, 현지 및 국제 기업들이 점점 더 많이 진입하고 있습니다. 경쟁 환경은 진화하고 있으며, 기업들은 서비스 제공을 향상시키고 첨단 기술을 채택하는 데 집중하고 있습니다. 건설 및 자동차 제조와 같은 분야에서 이 지역의 성장 잠재력은 상당합니다.

판금 가공 서비스 시장 Regional Image

주요 기업 및 경쟁 통찰력

The Sheet Metal Fabrication Service Market is currently characterized by a dynamic competitive landscape, driven by technological advancements and increasing demand across various sectors, including automotive, aerospace, and construction. Key players such as Amada Co Ltd (Japan), Trumpf GmbH + Co. KG (Germany), and Bystronic AG (Switzerland) are strategically positioning themselves through innovation and regional expansion. Amada Co Ltd (Japan) focuses on enhancing its product offerings with advanced automation technologies, while Trumpf GmbH + Co. KG (Germany) emphasizes digital transformation and Industry 4.0 solutions. Bystronic AG (Switzerland) is also investing in sustainable practices, which collectively shapes a competitive environment that prioritizes efficiency and technological prowess. In terms of business tactics, companies are increasingly localizing manufacturing to reduce lead times and optimize supply chains. The market appears moderately fragmented, with a mix of established players and emerging firms. This structure allows for a diverse range of offerings, yet the collective influence of key players like Mitsubishi Electric Corporation (Japan) and LVD Group (Belgium) is significant, as they leverage their The Sheet Metal Fabrication Service share and customer engagement. In August 2025, Trumpf GmbH + Co. KG (Germany) announced the launch of a new laser cutting system that integrates artificial intelligence to optimize cutting paths and reduce material waste. This strategic move not only enhances operational efficiency but also aligns with the growing trend towards sustainability in manufacturing processes. The introduction of AI-driven solutions is likely to set a new standard in the industry, compelling competitors to innovate rapidly. In September 2025, Bystronic AG (Switzerland) expanded its operations in North America by opening a new manufacturing facility in Texas. This expansion is indicative of the company's commitment to meeting the increasing demand for sheet metal fabrication services in the region. By localizing production, Bystronic AG (Switzerland) aims to improve service delivery and reduce shipping times, thereby enhancing customer satisfaction and competitive positioning. In July 2025, Amada Co Ltd (Japan) entered into a strategic partnership with a leading software provider to develop integrated solutions for smart factories. This collaboration is poised to enhance Amada's capabilities in providing comprehensive solutions that combine hardware and software, thereby addressing the evolving needs of manufacturers seeking to digitize their operations. Such partnerships are becoming increasingly vital as companies strive to remain competitive in a rapidly changing market. As of October 2025, the Sheet Metal Fabrication Service Market is witnessing a shift towards digitalization, sustainability, and AI integration. These trends are reshaping competitive dynamics, with strategic alliances playing a crucial role in fostering innovation and enhancing operational capabilities. The focus appears to be shifting from traditional price-based competition to a landscape where differentiation is driven by technological advancements, reliability in supply chains, and the ability to meet sustainability goals. Companies that can effectively navigate these trends are likely to emerge as leaders in the evolving market.

판금 가공 서비스 시장 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

September 2026: Cadrex Manufacturing Solutions expanded its Monterrey, Mexico campus with 20+ new production machines and dedicated data-center rack manufacturing capacity. The expansion includes six Prima Power punch/laser combination machines and a new 173,000-square-foot building configured for high-volume sheet metal fabrication and production of chassis, enclosures, racks, and mechanical assemblies.

September 2026: All Metals Fabricating announced a new 40,000-square-foot manufacturing facility focused initially on data-center fabrication, with another 100,000 square feet reserved for future expansion. Phase one includes approximately $7 million in equipment, including an automated Salvagnini punching, shearing and panel-bending line, an 8 kW fiber laser, press brake, hardware insertion equipment, powder-coating systems, and automated material storage. Operations are expected to begin in December 2026.

February 2026: Actron Engineering moved its operations into a new 100,000+ square-foot manufacturing campus in Clearwater, Florida, consolidating five separate buildings. The facility brings CNC machining, sheet metal fabrication, welding, finishing, and assembly under one roof to increase manufacturing capacity for aerospace, defense, and satellite customers.

July 2026: TRUMPF agreed to acquire Mate Precision Technologies, expanding its punching, bending, and sheet-metal-fabrication tooling portfolio. Mate will continue operating under its existing brand while the transaction adds tooling capabilities for fabricators using equipment from multiple machine manufacturers.

March 2026: EVS Metal completed the expansion of its Texas facility in Pflugerville, bringing the site to approximately 139,000 square feet, nearly tripling its manufacturing footprint. The company also expanded its New Hampshire facility to approximately 58,000 square feet in 2026. The facilities provide precision sheet metal fabrication, CNC machining, welding, forming, finishing, and electromechanical assembly services.

October 2025: Jindal Stainless launched its first stainless-steel fabrication facility at Washivali, Patalganga, Mumbai, with an initial investment of approximately ₹125 crore. The 400,000-square-foot facility is expected to reach 18,000 tonnes per year of fabrication capacity by FY2026–27 and provides fabricated bridge girders, arches, structural components, and other infrastructure products.
향후 전망

판금 가공 서비스 시장 향후 전망

시트 금속 가공 서비스 시장은 2024년부터 2035년까지 5.48%의 연평균 성장률(CAGR)로 성장할 것으로 예상되며, 이는 기술 발전과 자동차 및 항공 우주 분야의 수요 증가에 의해 촉진됩니다.

새로운 기회는 다음에 있습니다:

  • 정밀성을 높이기 위한 AI 기반 디자인 소프트웨어 통합

2035년까지 시장은 강력한 성장을 이룰 것으로 예상되며, 혁신적인 제작 솔루션의 선두주자로 자리매김할 것입니다.

시장 세분화

판금 가공 서비스 시장 규모 전망

  • 저용량 (1-100개)
  • 중용량 (101-1,000개)
  • 고용량 (1,000개 이상)

판금 가공 서비스 시장 산업 전망

  • 자동차
  • 건설
  • 항공우주 및 방위
  • 전자
  • 의료
  • 에너지

판금 가공 서비스 시장 소재 전망

  • 강철
  • 알루미늄
  • 스테인리스 스틸
  • 티타늄
  • 황동
  • 구리

판금 가공 서비스 시장 응용 전망

  • 구조적 구성 요소
  • 인클로저 및 하우징
  • 차량 부품
  • 산업 기계
  • 소비자 제품

판금 가공 서비스 시장 프로세스 전망

  • 스탬핑
  • 레이저 절단
  • 용접
  • 굽힘
  • 마감

보고서 범위

2024년 시장 규모 56.48(억 달러)
2025년 시장 규모 59.57(억 달러)
2035년 시장 규모 101.58(억 달러)
연평균 성장률 (CAGR) 5.48% (2024 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 시장 분석 진행 중
다룬 세그먼트 시장 세분화 분석 진행 중
주요 시장 기회 첨단 자동화 기술의 통합이 판금 가공 서비스 시장의 효율성을 향상시킵니다.
주요 시장 역학 맞춤형 솔루션에 대한 수요 증가가 판금 가공 서비스 시장의 혁신과 경쟁을 촉진합니다.
다룬 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

2035년까지 판금 가공 서비스 시장의 예상 시장 가치는 얼마입니까?
시트 금속 가공 서비스 시장의 예상 시장 가치는 2035년까지 1,015.8억 USD입니다.
2024년 시트 금속 가공 서비스 시장의 전체 시장 가치는 얼마였습니까?
2024년 시트 금속 가공 서비스 시장의 전체 시장 가치는 564.8억 USD였습니다.
2025 - 2035년 예측 기간 동안 판금 가공 서비스 시장의 예상 CAGR은 얼마입니까?
2025 - 2035년 예측 기간 동안 판금 가공 서비스 시장의 예상 CAGR은 5.48%입니다.
시트 금속 가공 서비스 시장을 이끄는 주요 플레이어는 누구입니까?
시트 금속 가공 서비스 시장의 주요 업체로는 Amada Co Ltd, Trumpf GmbH + Co. KG, LVD Group이 있습니다.
시트 금속 가공 서비스 시장의 주요 세그먼트는 무엇인가요?
주요 시장 세그먼트에는 자동차, 건설, 항공우주 및 방위, 전자, 의료 및 에너지가 포함됩니다.
자동차 부문은 시장 가치 측면에서 어떻게 성과를 내고 있습니까?
자동차 부문은 예측 기간 동안 12.0 USD 억에서 22.0 USD 억으로 성장할 것으로 예상됩니다.
시트 금속 가공 서비스 시장에서 굽힘 공정의 평가 범위는 무엇입니까?
굽힘 과정의 시장 가치는 150억 달러에서 250억 달러 사이로 예상됩니다.
저자
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Global Magnesium Sulfate Market – Forecast till 2027
사례 연구
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.