Automotive Energy Recovery System Market Summary
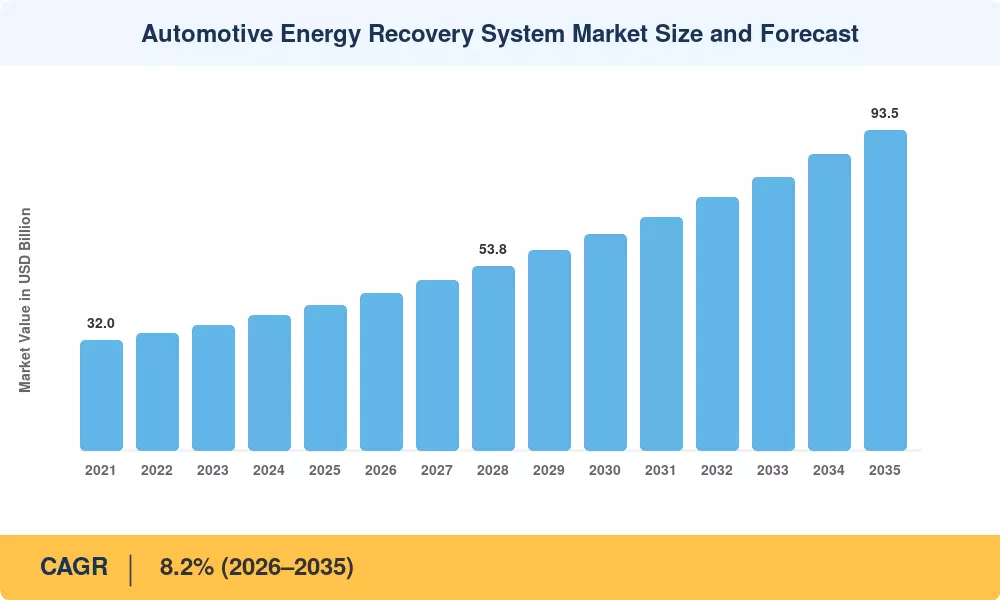
자동차 에너지 회수 시스템 시장은 2025년에 약 425억 달러에 달했으며, 2026~2035년 예측 기간 동안 연평균 성장률(CAGR) 8.2%를 기록하며 2026년 460억 달러에서 2035년까지 935억 달러로 성장할 것으로 예상됩니다. 이러한 확장을 추진하는 두 가지 요인은 2021년 기준에 비해 2030년까지 차량 평균 CO2 감소를 15%로 요구하는 유럽 연합의 Euro 7 배출 규제와 자동차 제조업체가 신에너지 자동차 크레딧을 축적하지 않으면 생산 벌금을 부과하도록 요구하는 중국의 이중 크레딧 정책입니다.. 이러한 규제 의무로 인해 에너지 회수는 프리미엄 추가 기능에서 규정 준수 필수 사항으로 바뀌었습니다.
기술 측면에서는 기존 고정형 터보차저와 패시브 배기 시스템이 전기 모터 발전기와 지능형 열 관리를 결합한 통합 에너지 회수 아키텍처로 자리를 내주고 있습니다. Continental AG의 2024년 차세대 48V 마일드 하이브리드 모듈에 대한 3억 2천만 유로 투자 발표는 자동차 에너지 회수 시스템 시장으로 유입되는 자본의 규모를 보여줍니다.. 공급업체는 단일 플랫폼 내에서 운동 에너지와 열 에너지를 모두 복구하는 시스템을 제공하기 위해 경쟁하고 있습니다.
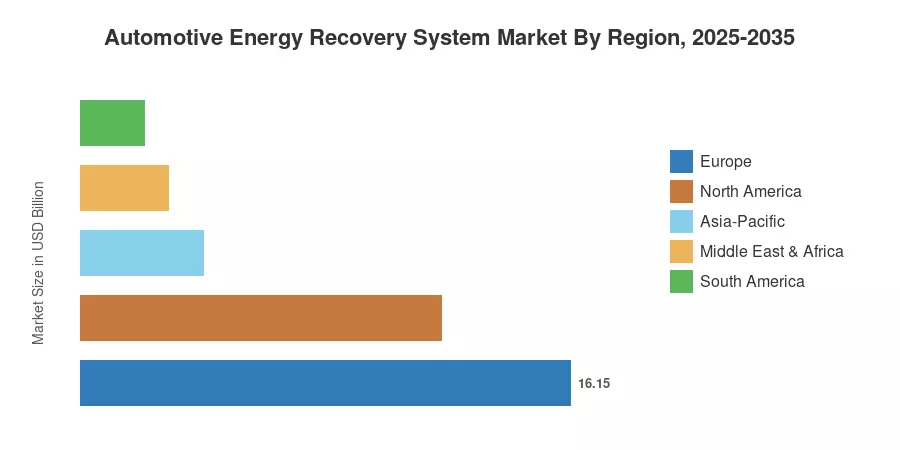
유럽은 엄격한 CO2 차량 목표와 대륙의 Tier 1 파워트레인 공급업체에 대한 깊은 기반을 바탕으로 자동차 에너지 회수 시스템 시장의 약 38%를 점유하고 있습니다. 아시아 태평양 지역은 중국과 인도의 급속한 EV 채택에 힘입어 2035년까지 CAGR 9.5%로 가장 빠르게 성장하는 지역입니다. 북미 지역은 미국 CAFE 표준과 하이브리드 SUV에 대한 소비자 선호도 증가에 힘입어 약 28%의 점유율을 차지하고 있습니다. 앞으로 10년은 다양한 파워트레인 아키텍처 전반에 걸쳐 확장 가능한 모듈식 복구 플랫폼을 제공할 수 있는 공급업체에 보상을 제공할 것입니다.
주요 보고서 시사점
• 기술별
- 회생 제동 시스템은 하이브리드 및 전기 구동계의 거의 보편적인 채택으로 인해 자동차 에너지 회수 시스템 시장에서 가장 큰 기술 점유율을 차지하며 2025년 수익의 약 45%를 차지합니다.
- 폐열 회수 시스템은 가장 빠르게 성장하는 기술 부문으로, 대형 OEM이 열 효율 50% 이상 향상을 목표로 함에 따라 2035년까지 CAGR 10.1%로 예상됩니다.
- 터보 컴파운딩 기술은 2025년 가치가 약 38억 달러에 달하며 지속적인 고속도로 부하가 유리한 듀티 사이클을 생성하는 상업용 차량 응용 분야에 집중되어 있습니다.
• 차량 유형별
- 승용차는 모든 가격대에서 하이브리드 파워트레인 확산에 힘입어 자동차 에너지 회수 시스템 시장에서 가장 높은 수익 점유율을 창출하고 있습니다.
- 상용차는 2035년까지 연평균 성장률(CAGR) 9.3%를 나타내며, 이는 8~12%의 연료 비용 절감에 대한 차량 운영자의 수요를 반영합니다.
• 지역별
- 유럽은 Euro 7 규정 준수 일정에 따라 최대 38%의 점유율로 자동차 에너지 회수 시스템 시장을 선도하고 있습니다.
- 아시아 태평양 지역은 CAGR 9.5%로 가장 빠르게 성장하고 있으며, 중국과 인도가 함께 지역 수요의 70% 이상을 차지합니다.
- 북미는 2027년부터 시행되는 강화된 US EPA 배기관 표준에 따라 최대 28%의 점유율을 차지합니다.
시장 규모 및 전망(2021~2035년)
이 연구의 데이터는 OICA 및 IHS Markit에서 발표한 글로벌 차량 생산 예측에 대한 상향식 공급업체 수익 분석, OEM 조달 공개, 하향식 거시 경제 모델링을 결합한 삼각 방법론을 사용합니다.. 과거 수치(2021~2024)에는 보고된 수익과 확인된 배송량이 반영됩니다. 2025년은 기준 연도 추정치입니다. 2026~2035년 값은 규제 수요 궤적 및 전기화 채택 곡선과 일치하는 8.2%의 복합 연간 성장률에서 파생됩니다.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



