Marché des systèmes de récupération d'énergie automobile (2026 - 2035)

Rapport d’étude de marché sur les systèmes de récupération d’énergie automobile par technologie (systèmes de freinage régénératif, systèmes de récupération de chaleur résiduelle, turbocompression, stockage d’énergie par volant d’inertie, récupération thermoélectrique), par type de véhicule (véhicules de tourisme, véhicules utilitaires, véhicules tout-terrain), par type de propulsion (véhicules électriques hybrides, véhicules à moteur thermique, véhicules électriques à batterie) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) – Prévisions de l’industrie jusqu’en 2035
ID: MRFR/AT/28305-HCR 128 Pages Shubham Munde, Swapnil Palwe Last Updated: October 16, 2026
Automotive Energy Recovery System Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.2%
2025 Market SizeUSD 42.5 Billion
2035 Market SizeUSD 93.5 billion
Key Players
Robert Bosch GmbH
Continental AG
BorgWarner Inc.
Valeo SA
Denso Corporation
Cummins Inc.
Opportunities
  • Integrated Multi-Source Recovery Platforms
  • Heavy-Duty and Off-Highway Expansion
  • Emerging-Market Leapfrog Through Mild-Hybrid Mandates

Marché des systèmes de récupération d'énergie automobile Résumé du marché

Le marché des systèmes de récupération d’énergie automobile a atteint environ 42,5 milliards de dollars en 2025 et devrait passer de 46,0 milliards de dollars en 2026 à 93,5 milliards de dollars d’ici 2035, enregistrant un TCAC de 8,2 % au cours de la période de prévision 2026-2035. Deux forces soutiennent cette expansion : la réglementation sur les émissions Euro 7 de l'Union européenne, qui exige des réductions moyennes de CO₂ de 15 % du parc automobile d'ici 2030 par rapport aux niveaux de référence de 2021, et la politique de double crédit de la Chine exigeant que les constructeurs automobiles accumulent des crédits pour les véhicules utilisant de nouvelles énergies sous peine de pénalités de production.. Ces mandats réglementaires ont transformé la récupération d'énergie d'un module complémentaire premium en une nécessité de conformité.

Sur le plan technologique, les anciens turbocompresseurs à géométrie fixe et les systèmes d'échappement passifs cèdent la place à des architectures intégrées de récupération d'énergie qui combinent des moteurs-générateurs électriques avec des systèmes intelligents.gestion thermique. L'annonce par Continental AG en 2024 d'un investissement de 320 millions d'euros dans des modules hybrides légers 48 V de nouvelle génération illustre l'ampleur des capitaux affluant vers le marché des systèmes de récupération d'énergie automobile.. Les fournisseurs s’efforcent de proposer des systèmes permettant de récupérer à la fois l’énergie cinétique et thermique au sein d’une plateforme unique.

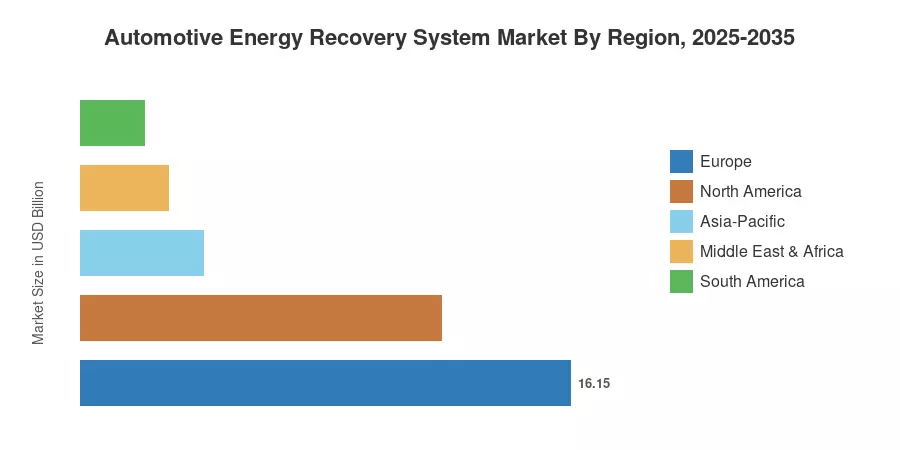
L'Europe détient environ 38 % du marché des systèmes de récupération d'énergie automobile, stimulée par des objectifs stricts en matière de CO₂ pour les flottes et par la base importante de fournisseurs de groupes motopropulseurs de premier rang du continent. L’Asie-Pacifique est la région qui connaît la croissance la plus rapide, avec un TCAC estimé à 9,5 % jusqu’en 2035, stimulée par l’adoption rapide des véhicules électriques en Chine et en Inde. L’Amérique du Nord détient une part d’environ 28 %, ancrée dans les normes américaines CAFE et dans la préférence croissante des consommateurs pour les SUV hybrides. La décennie à venir récompensera les fournisseurs capables de proposer des plates-formes de récupération modulaires et évolutives sur diverses architectures de groupes motopropulseurs.


Points clés du rapport

• Par technologie

  • Les systèmes de freinage régénératifs représentent la plus grande part technologique sur le marché des systèmes de récupération d’énergie automobile, représentant environ 45 % des revenus de 2025, en raison de leur adoption quasi universelle dans les transmissions hybrides et électriques.
  • Récupération de chaleur perdueLes systèmes constituent le segment technologique à la croissance la plus rapide, projeté à un TCAC de 10,1 % jusqu'en 2035, alors que les constructeurs de poids lourds visent des gains d'efficacité thermique supérieurs à 50 %.
  • La technologie de turbocompression représente environ 3,8 milliards de dollars en valeur en 2025, concentrée dans les applications de véhicules utilitaires où les charges soutenues sur les autoroutes créent des cycles de service favorables.

• Par type de véhicule

  • Les véhicules de tourisme génèrent la part de revenus la plus élevée sur le marché des systèmes de récupération d’énergie automobile, grâce à la prolifération des groupes motopropulseurs hybrides dans tous les segments de prix.
  • Les véhicules commerciaux affichent un TCAC de 9,3 % jusqu’en 2035, reflétant la demande des opérateurs de flotte pour des réductions des coûts de carburant de 8 à 12 %.

• Par région

  • L’Europe est en tête du marché des systèmes de récupération d’énergie automobile avec une part d’environ 38 %, soutenue par les délais de conformité à la norme Euro 7.
  • L’Asie-Pacifique connaît la croissance la plus rapide, avec un TCAC de 9,5 %, la Chine et l’Inde représentant ensemble plus de 70 % de la demande régionale.
  • L’Amérique du Nord représente une part d’environ 28 %, soutenue par les normes renforcées de l’EPA des États-Unis en matière d’échappement à compter de l’année modèle 2027.


Taille et prévisions du marché (2021-2035)

Les données de cette étude s'appuient sur une méthodologie triangulée combinant une analyse ascendante des revenus des fournisseurs, des informations sur les achats des équipementiers et une modélisation macroéconomique descendante par rapport aux prévisions de production mondiale de véhicules publiées par l'OICA et IHS Markit.. Les chiffres historiques (2021-2024) reflètent les revenus déclarés et les volumes d’expédition vérifiés ; 2025 est l’estimation de l’année de référence ; et les valeurs pour 2026-2035 découlent d’un taux de croissance annuel composé de 8,2 % cohérent avec les trajectoires de demande réglementaire et les courbes d’adoption de l’électrification.
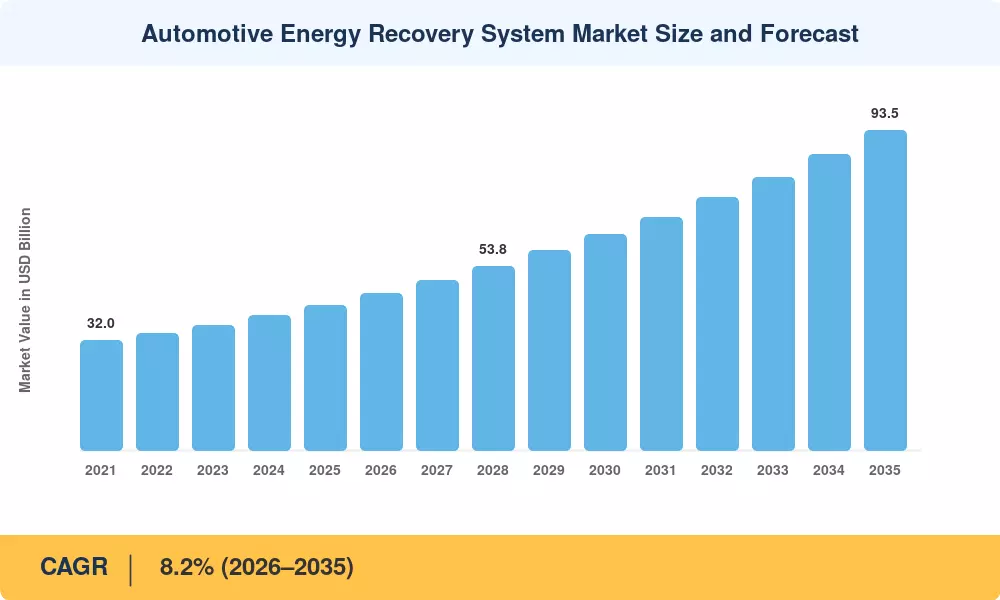
Automotive Energy Recovery System Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs déterminants

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Renforcement des normes mondiales de flotte CO₂ ~22% Mondial Longue durée (≥4 ans)
L'électrification etgroupe motopropulseur hybrideprolifération ~20% Mondial Moyen terme (2 à 4 ans)
Pression sur les coûts de carburant sur les flottes commerciales ~16% Amérique du Nord, Europe Court terme (≤ 2 ans)
Adoption de l’architecture hybride légère 48 V ~14% Europe, Asie-Pacifique Court terme (≤ 2 ans)
Subventions gouvernementales pour les technologies de véhicules verts ~12% Asie-Pacifique Moyen terme (2 à 4 ans)
Avancées en électronique de puissance et matériaux thermiques ~9% Mondial Longue durée (≥4 ans)
Exigences en matière de gestion énergétique des véhicules autonomes ~7% Amérique du Nord, Europe Longue durée (≥4 ans)


Renforcement des normes mondiales de flotte CO₂

La réglementation Euro 7 de l'UE, finalisée fin 2024, exige une limite moyenne de flotte de 93,6 g CO₂/km pour les voitures particulières d'ici 2030, soit environ 15 % de moins que le niveau de référence de 2021.. La norme chinoise de consommation de carburant Phase VI impose une consommation de carburant de 4,0 L/100 km d'ici 2030 pour les nouveaux véhicules de tourisme, tandis que la règle finale de l'EPA des États-Unis de 2024 vise 85 g/mi d'ici l'année modèle 2032.. Ces mandats convergents obligent les équipementiers à intégrer des systèmes de récupération d’énergie sur chaque plate-forme plutôt que de les limiter aux modèles phares.

Électrification et prolifération des groupes motopropulseurs hybrides

Selon les chiffres de l'AIE, plus de 17 millions de véhicules hybrides rechargeables etbatterie-les véhicules électriques ont été vendus dans le monde en 2024, représentant environ 20 % de toutes les ventes de véhicules légers. Un mécanisme de freinage régénératif est intrinsèquement nécessaire pour toutes les architectures hybrides afin de garantir des taux de fixation garantis pour les dispositifs de récupération d'énergie. Étant donné que l’électrification ne fait que modifier les priorités de récupération du côté thermique du côté échappement au côté cinétique du côté friction, elle n’élimine pas complètement les pertes de chaleur, ce qui aide directement le marché des systèmes de récupération d’énergie automobile.


Pression sur les coûts de carburant sur les flottes commerciales

Jusqu'en 2024, les tarifs du diesel routier aux États-Unis oscillaient autour de 4,10 USD/gallon, maintenant le carburant autour de 30 à 35 % des dépenses totales d'exploitation de la flotte, tandis que les prix du diesel dans l'UE étaient en moyenne de 1,72 EUR/L.. Les solutions de récupération d'énergie qui garantissent des économies de carburant de 8 à 12 % deviennent de plus en plus populaires parmi les exploitants de flottes commerciales évaluant le coût total de possession. Sur les itinéraires long-courriers, la période d’amortissement des systèmes de récupération installés peut être aussi courte que 18 mois.


Adoption d’une architecture hybride légère 48 V

Continental, Valeo et BorgWarner ont expédié collectivement plus de 12 millions de groupes électrogènes à démarreur à courroie 48 V en 2024, soit une augmentation de 28 % d'une année sur l'autre.. La plate-forme 48 V offre des réductions de CO₂ de 10 à 15 % pour une fraction du coût d'un système entièrement hybride, ce qui en fait la voie de conformité privilégiée pour les véhicules des segments B et C sensibles au prix sur le marché des systèmes de récupération d'énergie automobile.


Analyse d'impact des restrictions

Retenue ~% Impact négatif sur le TCAC Pertinence géographique Chronologie des impacts Réf
Hautintégration du systèmecoût ~−25% Mondial Court terme (≤ 2 ans)
Durabilité thermique et contraintes de conditionnement ~−20% Mondial Moyen terme (2 à 4 ans)
Potentiel limité de rénovation après-vente ~−18% Marchés émergents Longue durée (≥4 ans)
Base de fixation ICE réduisant le changement de vitesse électrique à batterie ~−22% Europe, Chine Moyen terme (2 à 4 ans)
Goulots d’étranglement de la chaîne d’approvisionnement pour les aimants aux terres rares ~−15% Mondial Court terme (≤ 2 ans)


Coût d’intégration système élevé

En fonction de la complexité de l'architecture, l'ajout d'un système complet de récupération d'énergie, comprenant un moteur-générateur, un onduleur, un faisceau de câbles et un circuit de refroidissement, peut augmenter le coût de nomenclature du groupe motopropulseur par voiture de 600 à 1 200 USD.. Cette prime pose des difficultés aux équipementiers à bas prix qui opèrent avec des marges de 3 à 5 % au niveau des véhicules, en particulier dans les segments sensibles aux prix inférieurs à 20 000 USD, où le marché des systèmes de récupération d'énergie automobile est confronté à son plus grand obstacle en matière d'adoption.


Durabilité thermique et contraintes d’emballage

Les modules de récupération côté échappement doivent s'insérer dans des enveloppes d'emballage qui ont été initialement fabriquées sans eux et fonctionner de manière fiable à des températures continues supérieures à 600°C.. Les cycles d’essais de durabilité dépassent souvent l’équivalent de 150 000 km, prolongeant les calendriers de développement de 18 à 24 mois. Les constructeurs OEM sont limités à une intégration progressive plutôt qu'à des refontes complètes en raison de ces limitations techniques, qui ralentissent encore davantage les délais de mise sur le marché.


Base de fixation ICE réduisant le changement de vitesse électrique à batterie

Alors que la pénétration des BEV grimpe jusqu’à atteindre 30 % des ventes mondiales de voitures neuves d’ici 2030, la base exploitable des systèmes de récupération de chaleur d’échappement et de turbo-composants diminue proportionnellement.. Les architectures purement électriques à batterie utilisent toujours le freinage par récupération mais éliminent complètement l’opportunité de récupération thermique. Ce vent contraire structurel est plus aigu dans les segments du marché des systèmes de récupération d’énergie automobile liés exclusivement aux groupes motopropulseurs à combustion interne.


Marché des systèmes de récupération d'énergie automobile Opportunités

Plateformes de récupération multi-sources intégrées

Les fournisseurs qui regroupent la récupération cinétique, thermique et électrique dans un seul module de contrôle peuvent proposer aux OEM des packages de conformité clés en main plutôt que des composants fragmentaires. La démonstration de Bosch en 2024 d'un calculateur de récupération unifié gérant le freinage par récupération, l'énergie d'échappement et la coordination de la pompe à chaleur de l'habitacle sur un seul bus CAN-FD pointe vers une intégration au niveau de la plate-forme en tant que différenciateur premium sur le marché des systèmes de récupération d'énergie automobile..

Expansion robuste et hors route

Les camions longue distance, les véhicules de transport minier et les tracteurs agricoles présentent un potentiel de récupération démesuré car leurs facteurs de charge élevés et leurs cycles de service prolongés génèrent une chaleur résiduelle importante. Le programme SuperTruck III du ministère américain de l'Énergie vise une efficacité thermique des freins de 55 % pour les camions de classe 8 d'ici 2030, un objectif pratiquement impossible sans une récupération d'énergie avancée..

Un bond en avant des marchés émergents grâce à des mandats hybrides légers

La réglementation indienne BSVI Stage-II et la phase PROCONVE L-8 du Brésil resserrent toutes deux les limites d'émission suffisamment pour rendre les systèmes de récupération d'énergie rentables, même dans les véhicules coûtant moins de 15 000 USD.. Ces marchés, représentant un volume de production annuel cumulé supérieur à 8 millions de véhicules légers, offrent au marché des systèmes de récupération d’énergie automobile une deuxième vague de croissance indépendante du cycle réglementaire européen.

Optimisation de la récupération d'énergie basée sur les données en tant que service

La télématique des véhicules connectés permet des algorithmes de récupération prédictive qui ajustent l'intensité du freinage par récupération, le stockage thermique et l'acheminement de l'énergie en fonction des données de trafic et de topographie en temps réel. Les constructeurs OEM qui explorent les fonctionnalités de gestion de l'énergie par abonnement peuvent monétiser en continulogicielmises à jour, créant des flux de revenus récurrents ancrés aux ventes initiales de matériel de récupération.

Récupération de chaleur résiduelle de l’hydrogène et des piles à combustible

Les véhicules électriques à pile à combustible rejettent 40 à 50 % de l’énergie d’entrée sous forme de chaleur de faible qualité – un profil bien adapté aux modules de récupération thermoélectriques et organiques du cycle Rankine. Commehydrogèneles déploiements de véhicules commerciaux s'étendent grâce à des programmes tels que le Partenariat européen pour l'hydrogène propre, le marché des systèmes de récupération d'énergie automobile bénéficie d'un tout nouveau point d'attache au groupe motopropulseur au-delà des architectures de combustion et de batterie électrique.


Marché des systèmes de récupération d'énergie automobile Perspectives d'avenir

Gestion prédictive de l'énergie basée sur l'IA

D’ici 2028, la plupart des équipementiers haut de gamme déploieront des algorithmes d’apprentissage automatique qui prédisent les événements de freinage, les changements de pente et les modèles de trafic 15 à 30 secondes à l’avance afin de préconditionner les systèmes de récupération d’énergie pour une efficacité de capture maximale. estime que la gestion prédictive de l'énergie peut augmenter l'efficacité totale du véhicule de 5 à 8 % au-delà des taux de récupération uniquement matériels, faisant ainsi du logiciel une couche de valeur critique sur le marché des systèmes de récupération d'énergie automobile..

Le supercycle d’électrification et la diversification des groupes motopropulseurs

L'AIE prévoit que le stock mondial de véhicules électriques dépassera 250 millions de véhicules d'ici 2030, mais les hybrides – y compris les variantes rechargeables, complètes et légères – représenteront toujours plus de 40 % des ventes de véhicules électrifiés.. Cette coexistence étendue garantit que le marché des systèmes de récupération d’énergie automobile conserve une large base adressable couvrant la récupération thermique à glace pure, les architectures hybrides cinétiques plus thermiques et BEV uniquement cinétiques jusqu’en 2035.

Impératifs de l’économie circulaire et du reporting ESG

La directive européenne sur les rapports sur le développement durable des entreprises, entrée en vigueur en 2025, exige que les équipementiers automobiles divulguent les émissions de portée 3 tout au long de leurs chaînes d'approvisionnement.. Les systèmes de récupération d'énergie réduisent directement les émissions du réservoir à la roue et améliorent les mesures de l'intensité carbone du cycle de vie, leur conférant ainsi une importance stratégique au-delà des économies de coûts. Les fournisseurs capables de quantifier et de certifier la réduction des émissions de CO₂ par unité vendue bénéficieront de tarifs plus élevés sur le marché des systèmes de récupération d’énergie automobile.

Véhicules commerciaux autonomes et peloton

Les corridors de camionnage autonomes aux États-Unis (Texas-Floride), dans l'UE (Rotterdam-Munich) et en Chine (Delta du Yangtsé) devraient transporter 15 % du fret interurbain d'ici 2033, selon une analyse.. Les algorithmes de peloton s’appuient sur une connaissance précise de l’état énergétique de chaque véhicule du convoi, créant une nouvelle demande de flux de données de récupération d’énergie haute fidélité et d’intégration de contrôles sur le marché des systèmes de récupération d’énergie automobile.


Analyse de la part de marché régionale

Région Métrique Thèmes d'investissement principaux
Europe ~38% de part (2025) Conformité Euro 7, leadership en hybride léger 48 V
Amérique du Nord USD 11.9 B (2025) Normes CAFE/EPA, demande de SUV hybrides
Asie-Pacifique TCAC de 9,5 % (2026-2035) Crédits NEV en Chine, BSVI Stage-II en Inde
Amérique du Sud USD 2.1 B (2025) PROCONVE L-8, intégration hybride flex-fuel
Moyen-Orient et Afrique TCAC de 6,8 % (2026-2035) Modernisation de la flotte Saudi Vision 2030
Total USD 42.5 B (2025) —

Le marché des systèmes de récupération d’énergie automobile reflète la répartition géographique des réglementations strictes en matière d’émissions et la fabrication avancée de groupes motopropulseurs. La position réglementaire précoce de l'Europe lui confère la plus grande base installée, tandis que le taux de croissance explosif des véhicules électriques en Asie-Pacifique en fait la région à surveiller jusqu'en 2035.


Europe

Pays Métrique Pilote clé
Allemagne ~32% de part régionale Siège social de R&D OEM, densité de niveau 1
France 7.4% CAGR Partenariat Renault-Valeo 48V
Royaume-Uni USD 2.2 B (2025) Incitations post-Brexit aux véhicules verts
Reste de l'Europe ~28% de part régionale Leaders nordiques de l’électrification


La position de l'Allemagne, siège de Volkswagen, BMW, Mercedes-Benz et Continental, lui confère une influence inégalée sur le marché des systèmes de récupération d'énergie automobile. Le ministère fédéral allemand de l’Économie a alloué 1,8 milliard d’euros entre 2023 et 2026 à la R&D sur les groupes motopropulseurs de nouvelle génération, la valorisation énergétique étant explicitement désignée comme un pôle technologique prioritaire..

Amérique du Nord

Pays Métrique Pilote clé
États-Unis ~78 % de la part régionale Règles d'échappement EPA 2027+, SuperTruck III
Canada 7.9% CAGR Mandat fédéral VZE, demande de régénération pour les climats froids
Mexique USD 0.8 B (2025) Nearshoring de la fabrication de niveau 1


Les États-Unis sont le moteur du marché des systèmes de récupération d'énergie automobile dans cette région grâce à une combinaison de normes d'émissions renforcées de l'EPA pour les années modèles 2027 à 2032 et de l'initiative SuperTruck III du DOE, d'un montant de 200 millions de dollars, visant une efficacité thermique révolutionnaire dans le fret long-courrier..

Asie-Pacifique

Pays Métrique Pilote clé
Chine ~52% de part régionale Politique de double crédit, intégration à l'échelle BYD
Japon USD 2.1 B (2025) Leadership hybride de Toyota, chaînes d'approvisionnement keiretsu
Inde 11.2% CAGR BSVI Stage-II, déploiement de l'hybride doux Maruti-Suzuki
Corée du Sud ~12% de part régionale Plateforme d'électrification Hyundai-Kia


La domination de la Chine en Asie-Pacifique reflète l'ampleur de sa production de véhicules – plus de 27 millions d'unités en 2024 – combinée à la pression réglementaire du système de double crédit qui pénalise les équipementiers qui ne respectent pas les seuils de crédit de consommation de carburant et de crédit pour les véhicules à énergie nouvelle.. L'Inde est le pays à la plus forte croissance du marché des systèmes de récupération d'énergie automobile au monde, propulsé par les coûts de conformité BSVI Stage-II qui rendent les mises à niveau hybrides légères 48 V économiquement rationnelles pour les modèles grand public dont le prix est inférieur à 10 lakh INR..

Amérique du Sud

Pays Métrique Pilote clé
Brésil ~68% de part régionale PROCONVE L-8, synergies éthanol-hybride
Reste de l'Amérique du Sud 6.5% CAGR Modernisation de la flotte, incitations tarifaires à l'importation


L'écosystème flex-fuel unique du Brésil crée des défis et des opportunités d'intégration intéressants pour le marché des systèmes de récupération d'énergie automobile, car le profil de combustion distinct de l'éthanol modifie l'enthalpie des gaz d'échappement et l'étalonnage du freinage régénératif..

Moyen-Orient et Afrique

Pays Métrique Pilote clé
Arabie Saoudite ~40% de part régionale Électrification des transports Vision 2030
Émirats arabes unis 7.2% CAGR Stratégie de mobilité verte, renouvellement de la flotte
Reste de la MEA USD 0.7 B (2025) Applications minières et hors route


Le Fonds d'investissement public d'Arabie Saoudite a réservé 5 milliards de dollars pour l'infrastructure et la fabrication de véhicules électriques jusqu'en 2030, avec des exigences en matière de groupes motopropulseurs économes en énergie intégrées dans les spécifications des marchés publics.. Cela positionne le marché des systèmes de récupération d’énergie automobile pour la croissance, même dans les zones géographiques traditionnellement insensibles au coût du carburant.


Automotive Energy Recovery System Market By Region, 2025-2035

Marché des systèmes de récupération d'énergie automobile Segmentation du marché

Par technologie

Segment Métrique Principal moteur de la demande
Systèmes de freinage régénératifs ~45% de part (2025) Adoption universelle des véhicules hybrides/BEV
Systèmes de récupération de chaleur résiduelle 10.1% CAGR Objectifs d'efficacité thermique robustes
Composé turbo USD 3.8 B (2025) Économie de carburant pour les camions long-courriers
Stockage d'énergie par volant d'inertie ~4% de part (2025) Niches pour les sports mécaniques et les bus de transport en commun
Récupération thermoélectrique 11.3% CAGR Avantage à semi-conducteurs, sans pièces mobiles


Les systèmes de freinage régénératifs dominent le marché des systèmes de récupération d’énergie automobile, car chaque véhicule électrifié – des hybrides légers 48 V aux plates-formes entièrement électriques à batterie – en nécessite un. La maturité de la technologie et la baisse du coût par kW de capacité de récupération en ont fait la spécification par défaut dans tous les segments. La dimension concurrentielle clé est passée de la capture d'énergie de base à des stratégies de mélange définies par logiciel qui optimisent la répartition entre le freinage par friction et le freinage par récupération en temps réel..

Les systèmes de récupération de chaleur résiduelle représentent la frontière de croissance la plus ambitieuse sur le plan technique. Les équipementiers comme Cummins et PACCAR investissent massivement dans le cycle organique de Rankine et dans les approches thermoélectriques qui convertissent l'enthalpie des gaz d'échappement en énergie électrique utilisable. Les résultats SuperTruck III du DOE des États-Unis suggèrent une amélioration absolue du rendement énergétique de 3 à 5 % grâce à la seule récupération de l'énergie des gaz d'échappement, un chiffre suffisamment élevé pour justifier le surcoût du système de 2 000 à 4 000 USD sur les camions de classe 8 parcourant plus de 120 000 miles par an..

Par type de véhicule

Segment Métrique Principal moteur de la demande
Véhicules de tourisme ~62% de part (2025) Standardisation des groupes motopropulseurs hybrides
Véhicules commerciaux 9.3% CAGR Mandats d’optimisation du TCO de flotte
Véhicules hors route USD 2.6 B (2025) Efficacité minière et agricole


Les véhicules de tourisme génèrent la majorité des revenus sur le marché des systèmes de récupération d’énergie automobile simplement grâce au volume : la production mondiale de véhicules légers dépasse 80 millions d’unités par an et la pénétration des hybrides augmente rapidement dans tous les segments, des sous-compactes aux SUV pleine grandeur.. Les véhicules commerciaux, bien que de plus petit volume unitaire, offrent des opportunités de revenus par véhicule plus élevées, car les systèmes installés sur un tracteur de classe 8 valent deux à trois fois la valeur de ceux d'une voiture de tourisme.

Par type de propulsion

Segment Métrique Principal moteur de la demande
Véhicules électriques hybrides ~48% de part (2025) Synergie cinétique + récupération thermique
Véhicules GLACE 5.6% CAGR Respect des normes de serrage
Véhicules électriques à batterie ~22% de part (2025) Freinage régénératif de série


Les véhicules électriques hybrides représentent l’opportunité la plus riche par plate-forme sur le marché des systèmes de récupération d’énergie automobile, car ils peuvent exploiter simultanément la récupération cinétique et thermique. Les véhicules ICE purs constituent toujours une part significative, car les équipementiers ajoutent des modules de récupération boulonnés – principalement des générateurs-démarreurs à courroie 48 V – pour prolonger la durée de vie de conformité des architectures existantes avant l'électrification complète..


Analyse comparative concurrentielle

Le marché des systèmes de récupération d’énergie automobile présente une concentration modérée, les cinq principaux acteurs détenant une part combinée estimée de 35 à 42 %. Le marché se situe en dessous du seuil de concentration élevée des HHI, reflétant un paysage dans lequel les grands fournisseurs de niveau 1 rivalisent avec les entreprises technologiques spécialisées et les équipementiers verticalement intégrés. Le positionnement stratégique se concentre de plus en plus sur la capacité d’intégration logiciel-matériel plutôt que sur la seule fabrication de composants.

Entreprise HNE. Fourchette de partage des revenus Offres clés Positionnement stratégique
Robert Bosch GmbH ~8 à 11 % Freinage régénératif iBooster, systèmes 48V Intégrateur de groupes motopropulseurs full-stack
Continental AG ~7 à 10 % Modules 48V BSG, gestion thermique Leader en hybride léger
BorgWarner Inc. ~6 à 9 % eTurbo, modules d'entraînement intégrés Pivot de l’électrification pure
Valéo SA ~5 à 8 % 48V iBSG, systèmes de compresseur électronique Orientation vers le marché de masse à coûts optimisés
Société Denso ~4 à 7 % Calculateurs de freinage Regen, échangeurs de chaleur Intégration de l'écosystème Toyota
Cummins Inc. ~3 à 6 % Récupération de chaleur résiduelle, turbo-mixage Efficacité thermique robuste
Rheinmetall SA ~2 à 4 % Modules de récupération de chaleur d'échappement Focus sur les véhicules utilitaires européens
Gentherm inc. ~2 à 3 % Générateurs thermoélectriques Niche de récupération thermique à l'état solide
Société Eaton ~2 à 4 % Systèmes d'alimentation hybrides, système hydraulique de régénération Spécialisation hors route
Mahle GmbH ~2 à 3 % Récupération de chaleur résiduelle, e-compresseurs Patrimoine de gestion thermique


Nouvelles et développements récents

  • Mai 2025 : Un grand équipementier nord-américain récompenséBorgWarnerquatre contrats à long terme pour fournir des vannes EGR, des refroidisseurs et des modules, prolongeant ainsi la fabrication jusqu'en 2029.
  • Février 2025 : Cummins signe son premier accord de fourniture européen et lance un turbocompresseur adapté aux véhicules ICE à hydrogène.
  • Mai 2024 : L'hybride 911 992.2 GTS, dotée d'un moteur de transmission de 40 kW et d'une récupération d'énergie montée sur turbo, a été introduite par Porsche en mai 2024.


Marché des systèmes de récupération d'énergie automobile Portée du rapport

Paramètre Détails
Portée du marché Marché mondial des systèmes de récupération d’énergie automobile couvrant le freinage par récupération, la récupération de chaleur perdue, la composition turbo, le volant d’inertie et les technologies thermoélectriques
Période d'études 2021-2035
CAGR 8,2 % (2026-2035)
Évaluation de l'année de référence USD 42.5 Billion (2025)
Point de terminaison de prévision USD 93.5 Billion (2035)
Segment à la croissance la plus rapide Récupération thermoélectrique (par technologie); Asie-Pacifique (par région)
Entreprises profilées Bosch, Continental, BorgWarner, Valeo, Denso, Cummins, Rheinmetall, Gentherm, Eaton, Mahle
Devise d'évaluation USD (dollars constants de 2025)


FAQ

Quelle est la valorisation de marché projetée pour le Système de Récupération d'Énergie Automobile d'ici 2035 ?
La valorisation du marché prévue pour le Système de Récupération d'Énergie Automobile devrait atteindre 20,81 milliards USD d'ici 2035.
Quelle était la valorisation du marché pour le Système de Récupération d'Énergie Automobile en 2024 ?
La valorisation globale du marché pour le Système de Récupération d'Énergie Automobile était de 7,73 milliards USD en 2024.
Quelle est la CAGR attendue pour le marché des systèmes de récupération d'énergie automobile pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché des systèmes de récupération d'énergie automobile pendant la période de prévision 2025 - 2035 est de 9,42 %.
Quel segment de type de véhicule devrait avoir la plus haute valorisation d'ici 2035 ?
Le segment des voitures particulières devrait atteindre une valorisation de 9,5 milliards USD d'ici 2035.
Quelles sont les évaluations projetées pour le segment des Véhicules Commerciaux d'ici 2035 ?
Le segment des Véhicules Commerciaux devrait atteindre une valorisation de 6,5 milliards USD d'ici 2035.
Quelle technologie de récupération d'énergie devrait dominer le marché d'ici 2035 ?
Le freinage régénératif devrait dominer le marché, avec une projection atteignant 9,5 milliards USD d'ici 2035.
Quelle est la valorisation attendue pour les véhicules électriques sur le marché des systèmes de récupération d'énergie automobile d'ici 2035 ?
La valorisation attendue pour les véhicules électriques sur le marché est projetée à 6,45 milliards USD d'ici 2035.
Comment les Mild Hybrids se comparent-ils aux Full Hybrids en termes de valorisation de marché projetée d'ici 2035 ?
D'ici 2035, les hybrides complets devraient avoir une valorisation plus élevée de 6,12 milliards USD par rapport aux hybrides légers à 4,12 milliards USD.
Quelles entreprises sont considérées comme des acteurs clés sur le marché des systèmes de récupération d'énergie automobile ?
Les acteurs clés du marché incluent Toyota Motor Corporation, General Motors Company, Ford Motor Company et Volkswagen AG, entre autres.
Quelle est la valorisation projetée pour le segment des véhicules hors route d'ici 2035 ?
Le segment des véhicules hors route devrait atteindre une valorisation de 4,81 milliards USD d'ici 2035.
Auteur
Auteur Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-auteur Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive industry publications, technical standards documentation, and authoritative transportation organizations. Key sources included the US Department of Transportation (DOT), National Highway Traffic Safety Administration (NHTSA), Environmental Protection Agency (EPA), US Department of Energy (DOE) - Office of Energy Efficiency & Renewable Energy, European Environment Agency (EEA), European Automobile Manufacturers Association (ACEA), International Energy Agency (IEA), International Council on Clean Transportation (ICCT), International Organization for Standardization (ISO) technical committees for automotive standards, Society of Automotive Engineers (SAE International), China Association of Automobile Manufacturers (CAAM), Japan Automobile Manufacturers Association (JAMA), Korea Automobile Manufacturers Association (KAMA), Bureau of Transportation Statistics (BTS), International Transport Forum (ITF/OECD), and national automotive regulatory authorities from key markets including Germany (KBA), France (DGITM), and UK (DVSA). These sources were used to collect vehicle production statistics, emissions regulations data, fuel economy standards, hybrid and electric vehicle adoption trends, and technology landscape analysis for regenerative braking systems, electro-hydraulic systems, FLYBY wire systems, and other energy recovery technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of engineering, chief technology officers, heads of regulatory compliance, and business unit directors from automakers, Tier 1 suppliers, and producers of energy recovery system components were examples of supply-side sources. Fleet managers, procurement directors from commercial vehicle operators, automotive design engineers, R&D chiefs from powertrain divisions, and sustainability executives from large automotive firms were among the demand-side sources. Market segmentation, technological roadmaps, and product launch schedules were all verified by primary research, which also provided information on supply chain dynamics, cost-cutting tactics, and system integration difficulties.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle installation volume analysis. The methodology included:

Identification of 50+ key manufacturers and Tier 1 suppliers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across regenerative braking systems, electro-hydraulic systems, FLYBY wire systems, and other energy recovery technologies

Analysis of reported and modeled annual revenues specific to energy recovery system portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle installation volume × ASP by region/vehicle type) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















