キシリトール市場 (2026 - 2035)

Xylitol Market Size, Share, Industry Trend & Analysis Research Report By Form (Solid, Liquid), By Application (Food and Beverages, Chewing Gums, Bakery and Confectionery, Other Food and Beverages, Oral Hygiene Products, Cosmetics and Toiletries, Pharmaceuticals), By Region (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035
ID: MRFR/FnB/31366-HCR 111 Pages Varsha More Last Updated: November 08, 2026
Xylitol Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.45%
2025 Market SizeUSD 1.18 billion
2035 Market SizeUSD 2.01 billion
Key Players
Zhejiang Huakang Pharmaceutical
Shandong Futaste Pharmaceutical
International Flavors & Fragrances
Roquette Frères
Cargill
Shandong Lujian Biological Technology
Opportunities
  • Fermentation and Enzymatic Production Routes
  • Untapped Oral Care Demand in Emerging Economies
  • Biorefinery Co-Product Valorization

キシリトール市場 市場概要

世界のキシリトール市場は2025年に118億米ドルに達し、2026年には124億米ドルから2035年には201億米ドルに成長すると予測されており、2026年から2035年までの間に年平均成長率(CAGR)は5.45%となります。この軌道を支える2つの触媒があります。世界銀行によると、砂糖入り飲料に対する税金は100カ国以上で施行されており、リフォーミュレーターはスクロースの甘さに匹敵するポリオールに向かっています[12]。キシリトールのみで甘味付けされたガムに対するEUの認可された歯垢に関する主張も、この成分に対してほとんどの砂糖代替品が持たない規制上の優位性を与えています[5][6]。

その需要は生産技術を変えています。ほとんどの産業能力は、トウモロコシの芯や広葉樹のヘミセルロースからのキシロースの触媒水素化に依存しており、高圧の水素とニッケル触媒が必要です。生産者は現在、トウモロコシの加工やパルプチェーンの残渣からキシロースを引き出す微生物発酵や統合バイオリファイナリーのモデルを実験しています。2023年に約2億8900万トンのトウモロコシを収穫した中国[11]は、世界のトウモロコシの原料供給の大部分を提供しています。

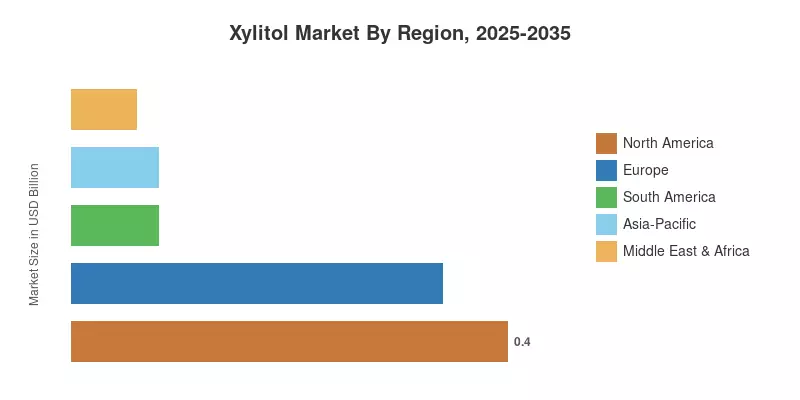
北米はキシリトール市場で34.0%のシェアを持ち、無糖ガム、歯科ケア、ケト食品フォーマットが主導しています。アジア太平洋地域は、CAGRが6.9%で最も急成長している市場であり、中国の生産規模とインドでの口腔ケア支出の増加によって推進されています。北欧の歯科の伝統と厳格な健康主張法が、ヨーロッパを28.5%のシェアで2位に押し上げています。今後10年は、低コストの原料とより環境に優しい変換化学を組み合わせた企業に報いるでしょう。

主要な報告の要点

• 形状別

  • 固体キシリトールはキシリトール市場の88.0%のシェアを占めており、ガム、圧縮錠剤、テーブルクリスタルでの支配的な地位を反映しています。
  • 液体キシリトールは、シロップ、飲料、口腔洗浄剤の用途が拡大する中で、6.6%のCAGRで最も急成長している形態です。

• 用途別

  • 食品および飲料は61.5%のシェアを占めており、チューインガムがその最大のサブセグメントです。
  • 化粧品およびトイレタリーは6.0%のCAGRで成長しており、用途の中で最も速いペースです。
  • 製薬は2025年にシロップ、チューイブル、ロゼンジから1.2億米ドルを生み出しました。

• 地域別

  • 北米は34.0%のシェアでキシリトール市場をリードしています。
  • アジア太平洋地域は2035年まで6.9%のCAGRで拡大します。
  • 南米はブラジルが主導し、0.08億米ドルを貢献しています。

市場規模と予測(2021–2035)

マーケットリサーチフューチャーは、製造業者の能力と出荷、HS 2905.49の下での多価アルコールに関する税関データ、ガム、歯科ケア、製薬、食品の配合にわたる最終用途による消費データを使用してキシリトール市場のベースラインを開発しました。これらのボトムアップの数値は、上場企業からの収益開示[17][18][19]と調整され、すべての5つの分野の調達マネージャー、フォーミュレーター、ディストリビューターとのインタビューを通じて裏付けられました。
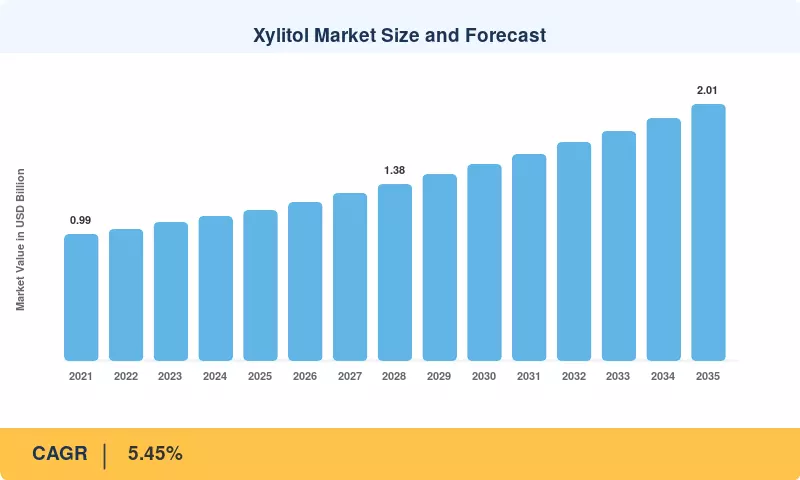
キシリトール市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
糖尿病と代謝健康の負担 ~+1.0% グローバル; アジア太平洋地域と北米で最も強い 長期(≥4年)
砂糖削減税と再配合政策 ~+0.9% ヨーロッパ、南アメリカ、中東&アフリカ 中期(2~4年) [12]
口腔健康の主張と無糖ガムの需要 ~+0.9% ヨーロッパ、北アメリカ、日本 短期(≤2年) [2][6]
食品と飲料のクリーンラベル再配合 ~+0.7% 北アメリカ、ヨーロッパ 中期(2~4年)
製薬用賦形剤の需要 ~+0.6% グローバル 中期(2~4年) [8][19]
アジア太平洋地域の原料と生産能力 ~+0.7% 中国、インド 長期(≥4年) [11]

糖尿病と代謝健康の負担

国際糖尿病連合は2021年に糖尿病を持つ成人が5億3700万人に達し、2045年には7億8300万人に達すると予測しており、46%の増加です。この軌道は、最小限の血糖影響を持つ甘味料の消費者基盤を直接拡大します。キシリトールの血糖指数は約7で、ショ糖の約65に対して、ブランドは高強度甘味料の後味の問題なしに糖尿病に優しい菓子、飲料、ベーキングミックスを位置づけることができます。需要は中国、インド、アメリカに集中しており、これらの国は糖尿病患者が最も多いです。

砂糖削減税と再配合政策

砂糖に対する財政的圧力は広がり続けています。世界銀行のグローバルデータベースは、100以上の国での甘味飲料に対する税金を追跡しています[12]。英国の税金のような段階的なデザインは、100mlあたり5gおよび8gの砂糖で増加し、控えめな削減よりも深い再配合を奨励します。キシリトールは、約40%少ないカロリーでショ糖と同等の甘さを提供し、味の均衡が成分コストよりも重要な場合に実用的なバルク置換品となります。

口腔健康の主張と無糖ガムの需要

口腔疾患は、WHOの2022年のグローバル口腔健康状況報告書によると、世界中で約35億人に影響を与えています[2]。規制(EU)第432/2012号は、100%キシリトールで甘味付けされたガムのプラーク削減の主張を認可しています[6]。この主張は、ガムやミントブランドにとって防御可能なマーケティングポジションを生み出します。小児歯科協会もキシリトールを虫歯予防の補助剤として認識しており[13]、学校プログラムや家族の口腔ケアへの需要を拡大しています。

食品と飲料のクリーンラベル再配合

ブランドオーナーは成分リストから人工甘味料を取り除いており、キシリトールはラベルを読む消費者に響く植物由来の物語に適合します。食品添加物に関するコーデックス一般基準は、良好な製造慣行の下で数十の食品カテゴリでの使用のためにキシリトール(INS 967)をリストしています。その1:1の甘さ比率は、高強度ブレンドと比較して再配合時間を約30~40%短縮します。

製薬用賦形剤の需要

キシリトールの非発酵性プロファイルと冷却感は、小児用シロップ、噛むビタミン、トローチにおいて好まれる甘味賦形剤となっています。米国の規制21 CFR 172.395は、特別な食事目的の食品での使用を許可しています[8]。薬典のモノグラフは、医薬品グレードの供給を支持しています。ロケット社のIFFファーマソリューションの買収は、最大28.5億ドルの価値があり、主要な賦形剤ポートフォリオを統合し、製薬グレードのポリオールに対する持続的な戦略的関心を示しています[19]。

アジア太平洋地域の原料と生産能力

中国の2023年のトウモロコシ収穫量は約2億8900万トンで、前年比約4%増加しており、低コストのキシロース抽出を支える膨大なトウモロコシの流れを生み出しています[11]。マーケットリサーチフューチャーは、中国の工場が世界のキシリトールの約3分の2を供給していると推定しています。山東省と浙江省の統合生産者は、残渣を単一の施設でキシロース、キシリトール、アラビノースに変換し、単位コストを圧縮し、価格に敏感な新興市場でのアクセスを広げるために攻撃的な輸出価格を可能にしています。

制約の影響分析

制約の影響は、各要因がキシリトール市場の成長をその潜在能力以下にどれだけ引き下げるかの方向性の推定値です。値は加算可能ではなく、セクション4のドライバー推定値とともに読むべきです。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
心血管安全性の発見 ~−0.6% 北アメリカ、ヨーロッパ 短期(≤2年) [4]
ショ糖および他のポリオールに対する生産コストのプレミアム ~−0.5% グローバル 中期(2〜4年) [21]
消化器系耐性および下剤ラベリング ~−0.3% ヨーロッパ、北アメリカ 長期(≥4年) [7]
ステビア、エリスリトール、アリュロースからの競争 ~−0.4% 北アメリカ、アジア太平洋 中期(2〜4年)
ペットの毒性に関する認識 ~−0.2% 北アメリカ、ヨーロッパ 短期(≤2年)

心血管安全性の発見

クリーブランドクリニック主導の研究が2024年6月に欧州心臓病学ジャーナルに発表され、3,000人以上の参加者を分析し、血中キシリトールの上昇が主要な心臓イベントの3年リスクの増加と関連していることが示されました[4]。テスト飲料は血漿中のキシリトールレベルを1,000倍以上に引き上げ、血小板の反応性を高めました。因果関係は証明されていませんが、この発見は一部の製品開発者に高用量飲料の発売を保留させるきっかけとなりました。

ショ糖および他のポリオールに対する生産コストのプレミアム

水素化ベースの生産は、かなりのエネルギーと水素を消費し、トウモロコシの芯からのキシロース回収は通常、乾燥原料重量の20〜30%しか得られません。したがって、バルクキシリトールは精製砂糖の数倍の価格で取引され、ソルビトールよりも高価です[21]。コストに敏感な食品メーカーはしばしばキシリトールをより安価なポリオールとブレンドし、製品の発売が増えても単位あたりの消費が希薄化します。

消化器系耐性および下剤ラベリング

規制(EU)第1169/2011号は、10%以上の添加ポリオールを含む食品に下剤効果の警告を要求しています[7]。そのラベルは、焼き菓子や食事代替品などの高用量フォーマットでの使用を思いとどまらせます。耐性は大きく異なり、ポリオールに不慣れな消費者はしばしば膨満感を報告し、ガムやミント以外の主流の食料品カテゴリーでの再購入を制限します。

ステビア、エリスリトール、アリュロースからの競争

代替甘味料は同じ再配合予算を争っています。米国FDAのガイダンスは、アリュロースを添加糖の宣言から除外し、0.4 kcal/gを割り当て、ショ糖の約10%に相当し、キシリトールの2.4 kcal/gよりもクリーンなカロリーのストーリーを提供します。ステビアブレンドは甘さ単位あたりのコストで勝り、甘さの強度が重要な飲料においてキシリトールに圧力をかけています。

ペットの毒性に関する認識

FDAは、キシリトールが体重1kgあたり0.1g近くの用量で犬に生命を脅かす低血糖を引き起こす可能性があり、約0.5g/kgを超えると肝不全が起こる可能性があると警告しています。小売業者やブランドはますますペット警告ラベルを追加しており、一部の家庭はキシリトール製品を完全に避けています。この影響は控えめですが、北アメリカでは持続的です。

キシリトール市場 機会

発酵および酵素的生産ルート

エンジニアリングされた酵母を使用したキシロースの微生物発酵は、高圧水素およびニッケル触媒を回避し、安全リスクと残留金属試験の負担を軽減します。これらのルートを商業化する生産者は、スコープ3の報告義務に直面しているブランドオーナーに対して、低炭素のキシリトールを販売できます。マーケットリサーチフューチャーは、2030年頃に最初の意味のある発酵能力がキシリトール市場に参入すると予測しています。

新興経済国における未開拓の口腔ケア需要

南アジア、東南アジア、サハラ以南のアフリカは、口腔疾患に影響を受ける35億人の大部分を占めていますが、歯磨き粉やガムにおけるキシリトールの浸透率は低いままです。インドのFSSAI添加物規制は、菓子および乳製品カテゴリーでのキシリトールを許可しており、現代小売の増加が流通アクセスを生み出しています。手頃な価格のシングルサーブのサシェや学校の歯科プログラムは、参入ポイントを提供します。

バイオリファイナリー副産物の価値向上

パルプ工場やサトウキビ加工業者は、エネルギーのためにしばしば燃焼されるヘミセルロースストリームを生成します。そのキシロースを食品グレードの製品に変換し、北欧諸国ではバーチシュガーとして販売することで、低価値の残渣をプレミアム成分に変えます。EUの企業持続可能性報告指令は、追跡可能な残留物ベースの投入物へのバイヤーの関心を高め、キシリトールをリグニンやバイオエタノールと統合する工場に報酬を与えます。

共同開発およびダイレクト・トゥ・コンシューマービジネスモデル

原料供給者は、フォーミュレーション・アズ・ア・サービス契約を提供することで商品販売を超え、ガムや飲料の開発者に感覚および安定性データセットをライセンスし、トレーサビリティの資格として検証された調達データを販売できます。キシリトールミント、ガム、口腔洗浄剤のダイレクト・トゥ・コンシューマーサブスクリプションブランドは、すでにオンラインで価格プレミアムを獲得しており、垂直統合された生産者にとって利益豊かなチャネルを生み出しています。

小児および鼻用医薬品フォーマット

アメリカ小児歯科アカデミーは、キシリトールを虫歯予防の補助剤として認識しており、ガムを安全に噛むことができない幼児向けの投与されたジェル、ワイプ、シロップのスペースを開放しています。キシリトールの鼻スプレーや耳ケア製品は、強いリピート購入を伴う別のニッチです。両フォーマットは液体グレードを好み、最も成長している形状セグメントと一致しています。

キシリトール市場 今後の見通し

バイオ製造が高圧水素化に取って代わる

次の10年は、発酵がコスト面で水素化に匹敵できるかどうかを試すことになります。エンジニアリングされた酵母や酵素変換で商業規模に達する生産者は、水素の需要を削減し、ニッケル残留物を排除し、エネルギー集約度を低下させます。2033年までのOECD-FAOの農業商品価格の安定したが変動のある予測は、食品作物ではなく残留物を使用するルートを支持しています。マーケットリサーチフューチャーは、これらの技術が2030年以降にキシリトール市場のコスト曲線を再形成すると予想しています。

循環型原料と持続可能性報告

EUの企業持続可能性報告指令は、約50,000社を義務的な持続可能性開示に引き込むことになります。食品およびパーソナルケアブランドは、成分の起源、土地利用、プロセス排出に関する検証可能なデータを必要とします。パルプミルのヘミセルロース、サトウキビのバガス、またはトウモロコシの芯から作られたキシリトールは、商品甘味料には欠けている循環性の証明を文書化でき、トレーサビリティをコンプライアンスコストではなく価格設定のレバーに変えます。

高齢化する人口と代謝健康

WHOは、2030年までに世界中の6人に1人が60歳以上になると予測しています、そしてIDFは2045年までに783百万の成人が糖尿病を患うと予測しています。高齢の消費者は、口の乾燥、根の虫歯、グルコース不耐症のリスクが高く、これらはすべてキシリトールのロゼンジ、うがい薬、強化食品が機能的価値を提供する条件です。薬局および医療栄養チャネルは、需要の増加するシェアを獲得するでしょう。

証拠に基づく規制と安全科学

最近のキシリトールおよびエリスリトールに関する心血管の発見は、制御された試験と可能な規制レビューの波を引き起こすでしょう。EFSAの2023年のエリスリトールの再評価は、ポリオールの安全性評価が摂取ガイダンスを厳格にできることを示しています。独立した研究を資金提供し、適切な用量のラベリングをサポートする生産者は、規制当局がキシリトールの地位を再検討する場合に、より良い立場で防御できるでしょう。

地域市場シェア分析

地域 主要指標 (2025) 主要投資テーマ
北アメリカ 34.0% シェア 砂糖不使用ガム、ケト食品、小児口腔ケア
ヨーロッパ 28.5% シェア 健康主張マーケティング、硬材由来の供給、CSRDトレーサビリティ
アジア太平洋 6.9% CAGR トウモロコシの芯フィードストック、能力拡張、口腔ケア支出の増加
南アメリカ USD 0.08億 パッケージ前面のラベル改革、菓子類
中東 & アフリカ 5.5% シェア 砂糖消費税、ハラール認証の輸入
合計 USD 1.18億 グローバルな再配合と口腔健康の需要

キシリトール市場の地域的成長は、成熟した消費拠点と生産主導の新興地域の間で大きく異なります。北アメリカとヨーロッパはプレミアムガムと口腔ケアを通じて最も価値を保持しており、アジア太平洋は製造規模と急速に増加する国内需要を組み合わせています。

北アメリカ

国 主要指標 (2025) 主要ドライバー
アメリカ合衆国 地域の78.5% シェア 砂糖不使用ガム、ケトおよび糖尿病食品
カナダ 5.2% CAGR 自然健康製品のライセンス、口腔ケア
メキシコ USD 0.03億 パッケージ前面の警告ラベルとソーダ税
北アメリカのその他 地域の3.0% シェア 輸入菓子類と口腔ケア

アメリカ合衆国は地域の消費を支配しており、21 CFR 172.395 [8] に基づく特別な食事食品におけるキシリトールのFDAの許可と、大規模なケトおよび糖尿病製品カテゴリーが助けています。カナダの自然健康製品フレームワークはキシリトールのロゼンジと口腔洗浄剤を支援しています。メキシコは再配合の注目すべきストーリーです:2014年の飲料税と2020年のNOM-051警告ラベルが製造業者を「過剰な砂糖」の八角形を避けるポリオールに向かわせています。ペット警告の懸念が家庭での採用を抑制しています。

ヨーロッパ

国 主要指標 (2025) 主要ドライバー
ドイツ 地域の24.0% シェア 口腔ケア製造、薬局チャネル
イギリス 5.0% CAGR 清涼飲料業界税の再配合
イタリア USD 0.04億 砂糖不使用の菓子類とミント
フランス 地域の17.5% シェア 薬局の口腔ケアと砂糖不使用ガム
ロシア 3.8% CAGR 貿易制約下の国内菓子類
ヨーロッパのその他 地域の24.5% シェア 北欧の硬材由来の供給と歯科プログラム

ヨーロッパは、キシリトールガムのための唯一の調和された歯科健康主張 [6] の恩恵を受けており、主要なガムブランドはパッケージングと広告でこれを使用しています。ドイツとフランスは薬局を通じて重要なボリュームを流通させており、キシリトールの歯磨き粉とロゼンジはプレミアムな棚スペースを占めています。1970年代のオリジナルのトゥルク虫歯研究の本拠地である北欧諸国は、硬材由来の生産を維持しています。規則1169/2011 [7] に基づく下剤ラベリング規則は、高用量のベーカリーでの使用を制限していますが、ロシアは制裁による供給チェーンの摩擦に直面しています。

アジア太平洋

国 主要指標 (2025) 主要ドライバー
中国 地域の46.0% シェア トウモロコシの芯フィードストック、統合生産、GB 2760-2024
インド 8.6% CAGR 口腔ケアの浸透、糖尿病人口
日本 USD 0.05億 FOSHU承認のキシリトールガム
オーストラリア 地域の6.5% シェア 砂糖削減と自然製品の小売
アジア太平洋のその他 6.4% CAGR 東南アジアのガムと飲料の成長

中国は生産者と消費者の両方として地域を支え、2025年2月に施行されるGB 2760-2024食品添加物基準は、食品カテゴリー全体で許可された使用を更新しました。日本は、特定保健用食品制度 [20] を通じて世界で最も確立されたキシリトールガムカテゴリーの1つを築きました。インドは、現代小売が拡大し、糖尿病の有病率が上昇する中で、最も速い国の成長を記録しています [14]。東南アジア市場は、飲料と菓子類の増加ボリュームを追加しています。

南アメリカ

国 主要指標 (2025) 主要ドライバー
ブラジル 地域の61.0% シェア ANVISAのパッケージ前面ラベル、菓子類の規模
アルゼンチン 4.9% CAGR 法律27,642の警告ラベル
南アメリカのその他 地域の18.5% シェア チリとコロンビアのラベリング制度

パッケージ前面のラベルが地域全体での再配合を促進しています。ブラジルのANVISA規則RDC 429/2020は、2022年10月から施行され、追加糖分が高い製品に拡大鏡のシンボルを付け、製菓業者にポリオールブレンドのテストを促しています。アルゼンチンの2021年のラベリング法は、チリの先駆的なシステムに似た黒い八角形の警告を採用しました。通貨の変動性とキシリトールの輸入依存が価格を高止まりさせており、採用はプレミアムガムと薬局の口腔ケアに集中しています。

中東 & アフリカ

国 主要指標 (2025) 主要ドライバー
南アフリカ 地域の31.0% シェア 砂糖入り飲料への健康促進税
サウジアラビア 6.1% CAGR SFDAの消費税と糖尿病の有病率
中東 & アフリカのその他 地域の41.5% シェア UAEと湾岸の輸入、ハラール口腔ケア

サウジアラビアは甘味飲料に50%の消費税を適用しており、湾岸地域は世界で最も高い糖尿病有病率のいくつかを抱えており、砂糖不使用の菓子類と口腔ケアの需要を生み出しています。南アフリカの健康促進税は、2018年に導入され、100mlあたり4gを超える砂糖に対して1gあたり2.1セントの税金を課し、飲料の再配合を促進しています。ハラール認証と輸入物流が地域全体での供給者選定に影響を与えています。

キシリトール市場 地域別、2025-2035

キシリトール市場 市場セグメンテーション

形状別

セグメント 主要指標 (2025) 主な需要ドライバー
固体 88.0% シェア ガム、錠剤、ミント、テーブルトップクリスタル
液体 6.6% CAGR シロップ、飲料、口腔洗浄剤、鼻スプレー

固体キシリトールは、結晶材料が錠剤にきれいに圧縮され、ガムペレットをコーティングし、微生物リスクなしに保存できるため、形状別のキシリトール市場をリードしています。ほとんどの水素化プラントは出力をデフォルトで結晶化し、供給の可用性を強化しています。液体キシリトールは、飲料開発者、小児用シロップメーカー、口腔洗浄ブランドが溶解ステップを省略した即用型ソリューションを求めるため、より早く成長しています。その成長は、溶液グレードの材料に依存する鼻および耳ケアフォーマットからも恩恵を受けています。

用途別

セグメント 主要指標 (2025) 主な需要ドライバー
食品および飲料 61.5% シェア ガム、菓子、飲料の糖分削減
食品および飲料 – チューイングガム USD 0.45 億 歯の健康主張と無糖ポジショニング
食品および飲料 – ベーカリーおよび菓子 5.8% CAGR 糖尿病およびケトダイエット向けの焼き菓子、無糖キャンディ
食品および飲料 – その他の食品および飲料 USD 0.15 億 飲料、乳製品、テーブルトップ甘味料
口腔衛生製品 21.0% シェア 歯磨き粉、マウスウォッシュ、ドライマウス用ロゼンジ
化粧品およびトイレタリー 6.0% CAGR 保湿剤および肌の水分補給製剤
医薬品 USD 0.12 億 小児用シロップ、チュアブル、ロゼンジ

食品および飲料はキシリトール市場で最大の用途であり、チューイングガムはEUの歯科主張と数十年のブランドマーケティングのおかげでその基幹サブセグメントです。ベーカリーおよび菓子は、糖尿病およびケト製品ラインの拡大に伴い、より早く成長しています。一方、その他の食品および飲料は飲料やテーブルトップフォーマットをカバーしています。口腔衛生製品は第二位にランクインし、化粧品およびトイレタリーは、スキンケア製剤がキシリトールを保湿剤として採用することで最も早い成長を示しています。

競争ベンチマーキング

キシリトール市場は低い集中度を示しており、推定ヘルフィンダール・ハーシュマン指数は約700で、5つの主要メーカーが収益の約40-50%を占めています。中国の統合生産者はトウモロコシの芯の入手可能性のおかげでボリュームで支配しており、西洋のプレーヤーは広葉樹からの出所、医療グレード、アプリケーション支援で競争しています。地域の運営が短期契約の下で地元のガムや歯磨き粉メーカーにサービスを提供するため、断片化は続いています。

会社 推定収益シェア範囲 キシリトールの主要提供品 戦略的ポジショニング
浙江華康製薬 約11–14% 結晶および液体キシリトール、キシロース、アラビノース 統合トウモロコシ芯処理のスケールリーダー
山東フタステ製薬 約9–12% 食品および医薬品グレードのキシリトール、キシロオリゴ糖 縦型統合トウモロコシ芯からポリオールの生産者
国際フレーバー&フレグランス(IFF) 約7–10% ガムおよび口腔ケア用の広葉樹由来のキシリトール グローバルブランド向けのプレミアム北欧調達供給
ロケット・フレール 約5–8% 医薬品グレードのポリオールおよび賦形剤 IFFファーマソリューションを通じて拡大した賦形剤リーダー
カーギル 約4–7% ポリオールポートフォリオおよび甘味料ブレンド グローバルな流通および配合サポート
山東ルージャン生物技術 約3–6% キシリトール、キシロース、および機能性糖 コスト競争力のある輸出業者
CSPC勝雪グルコース 約3–5% 食品グレードのキシリトールおよびポリオール 河北省の多様なポリオール生産者
三菱商事フードテック 約2–4% ガムおよび菓子用のキシリトール 日本のFOSHUガムにおける強力なポジション
ハイレン株式会社 約1–3% キシリトールおよび特別な糖 アジアおよび西洋のバイヤーへのニッチ輸出業者
ノバグリーン株式会社. 約1–2% 農業残渣からのキシリトール 残渣ベースで持続可能性に焦点を当てた供給者

最近のニュースと動向

  • ネイチャー・メディスン(2023年2月):クリーブランドクリニックのチームが高血中エリスリトールレベルと心血管イベントリスクを関連付け、フォーミュレーターがポリオールブレンドを再評価し、同様の精査が続く前に一部の需要がキシリトールにシフトしました。
  • 世界保健機関(2023年5月):WHOは体重管理のための非糖甘味料に対するガイダンスを発表しましたが、キシリトールを含むポリオールはガイドラインの範囲外にあり、直接的な規制の波及効果を制限しました。[3]
  • EFSA(2023年6月):EFSAはエリスリトール(E 968)の再評価を完了し、キシリトールにまで及ぶ可能性のあるポリオール添加物の摂取に対する厳しい監視を示しました。[24]
  • ロケット・フレール(2024年2月):ロケットはIFFファーマソリューションの買収に合意し、キシリトール甘味の医薬品製剤に関連する主要な医薬品賦形剤ポートフォリオを統合しました。[19]
  • 中国国家衛生健康委員会(2024年3月):中国はGB 2760-2024を発表し、2025年2月から施行される食品添加物の使用規定を更新し、国内のキシリトールの適用を規制しました。
  • ヨーロッパ心臓ジャーナル(2024年6月):高循環キシリトールが心血管リスクと関連付けられる研究が行われ、再フォーミュレーションのレビューと制御試験の要求が引き起こされました。[4]
  • ロケット・フレール(2025年5月):ロケットはIFFファーマソリューションの取引を完了し、世界的に医薬品グレードの甘味賦形剤を供給する能力を強化しました。[19]

キシリトール市場 市場レポートの範囲

パラメータ 詳細
市場範囲 このレポートは、食品および飲料、口腔衛生製品、化粧品およびトイレタリー、製薬に使用される固体および液体キシリトールを、直接および流通チャネルを通じてカバーしています。
調査期間 2021–2035
基準年 2025
過去データ 2021–2024
予測期間 2026–2035
2025年の市場規模 118億米ドル
2035年の市場規模 201億米ドル
CAGR (2026–2035) 5.45%
最も成長の早いセグメント アジア太平洋(6.9% CAGR);液体(6.6% CAGR);化粧品およびトイレタリー(6.0% CAGR);ベーカリーおよび菓子(5.8% CAGR)
カバーされる地域 北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ、その他の地域
プロファイル企業 浙江華康製薬、山東フタステ製薬、国際フレーバー&フレグランス、ロケットフレール、カーギル、山東ルージャン生物技術、CSPC盛雪グルコース、三菱商事フードテック、ハイレン株式会社、ノバグリーン株式会社。
評価通貨 米ドル十億
方法論 350件以上の専門家インタビュー;ボトムアップ市場規模算出;トップダウン検証;データ三角測量;シナリオベースの予測;リアルタイムプロジェクト追跡

よくある質問

バイヤーは製薬用途のためにキシリトール市場のサプライヤーをどのように評価すべきですか?
USP-NFまたはPh. Eur.のキシリトールモノグラフ、医薬品マスターファイルまたは適合証明書、そして水素化からの残留ニッケルデータの遵守を要求してください。サプライヤーのオンボーディング中に原料のトレーサビリティを監査します。[8]
原料の出所はキシリトール市場の価格に影響しますか?
はい。硬木由来のキシリトールは通常、トウモロコシの芯由来の材料よりもプレミアム価格で販売されます。これは、北欧のパルプ工場の供給が限られており、出所に基づいて販売されるためです。化学的な同一性は同じですが、価格差はパフォーマンスではなくブランドを反映しています。[18]
投資家は新しいキシリトールの生産能力に資金を提供する前に何を評価すべきですか?
長期的な原料契約、水素コスト、トンあたりのキシロース変換収率を優先してください。トウモロコシ処理業者やパルプ工場と共に立地する工場は物流リスクが低く、リグニンやアラビノースの副産物を収益化できます。[21]
キシリトールはハラールおよびコーシャ製品に受け入れられていますか?
植物由来のキシリトールは一般的に受け入れられますが、認証は加工助剤や施設の管理に依存します。湾岸諸国への輸出業者は通常、輸入当局に認められた機関からのハラール証明書が必要です。
キシリトール市場は幼児向け製品にどのように対応していますか?
小児歯科のガイダンスは、虫歯予防のためにキシリトールを支持していますが、用量制限と幼児向けのガムを避けることを勧めています。したがって、キシリトール市場のブランドはこの年齢層向けにワイプ、ジェル、シロップを好みます。[13]
キシリトールは焼き菓子において砂糖と1対1で置き換えられますか?
甘さはショ糖に匹敵しますが、キシリトールはキャラメル化せず、酵母を育てないため、焼き色や膨らみが損なわれます。パン職人は通常、構造を復元するために繊維や他のポリオールとブレンドします。
どの新たな用途がキシリトール市場を再形成する可能性がありますか?
洗剤用のキシラリック酸やバイオベースのポリエステル前駆体などのキシリトール由来の化学物質が早期の商業規模に向かっています。これらの市場はオフスペックの材料を吸収し、食品以外のキシリトール市場の収益を多様化する可能性があります。[21]
著者
著者 Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed scientific journals, food science publications, and authoritative health and regulatory organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), Joint FAO/WHO Expert Committee on Food Additives (JECFA), Codex Alimentarius Commission, International Food Additives Council (IFAC), International Sweeteners Association (ISA), Calorie Control Council, American Dental Association (ADA), European Association of Dental Public Health, National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), US Department of Agriculture (USDA) Economic Research Service, Food Standards Australia New Zealand (FSANZ), Health Canada – Food Directorate, China National Center for Food Safety Risk Assessment (CFSA), European Commission Directorate-General for Health and Food Safety, World Health Organization (WHO) Global Health Observatory, EU Eurostat Agri-Food Database, and national food safety authority reports from key markets. These sources were used to collect regulatory approval data, safety assessments, production statistics, import/export data, dental health studies, and market landscape analysis for xylitol across food & beverage, oral care, pharmaceutical, and personal care applications.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Manufacturing, heads of regulatory affairs, R&D directors, and commercial directors from producers of xylitol, processors of corn and birch, and suppliers of ingredients were examples of supply-side sources. Product development managers, procurement leads, and regulatory experts from food and beverage businesses, oral care product companies, pharmaceutical formulators, and producers of nutritional supplements were examples of demand-side suppliers. Primary research obtained information on formulation adoption patterns, pricing tactics, and raw material sourcing dynamics. It also verified manufacturing capacity expansion timeframes and validated market segmentation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across corn-based, birch-based, sugarcane-based, and other plant-source xylitol categories

Analysis of reported and modeled annual revenues specific to xylitol portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across oral care, food & beverage, pharmaceuticals, cosmetics, and dietary supplements applications

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















