学生宿泊市場 市場概要
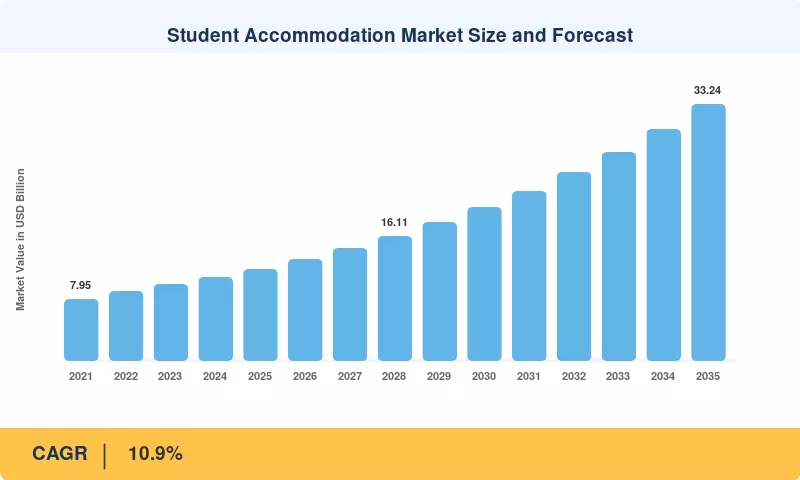
世界の学生宿泊市場は2025年に118.2億米ドルと評価され、2026年には131.0億米ドルに達し、2035年までに332.4億米ドルに上昇する見込みで、2026年から2035年の間に年平均成長率(CAGR)は10.9%です。記録的な学生の移動がこの需要を支えています。2023/24学年度にアメリカの教育機関は1,126,690人の留学生を受け入れ、2022/23年度にはイギリスの提供者が758,855人の非英国学生を登録しました。ほとんどの主要大学都市ではベッド供給が追いついておらず、これが高い稼働率と安定した家賃を維持しています。
運営者は徐々に、分散した非公式な賃貸住宅や老朽化した大学のホールを、専門的に管理された設備の整った資産に置き換えています。 リースはデジタル化され、スマートロックアクセスやアプリベースのメンテナンスが基本的な要件となり、エネルギー効率の良い建築は販売ポイントではなく財務上の必要性となっています。機関投資家は、この分野の決定的な取引を裏付けています:2022年にブラックストーンによるアメリカンキャンパスコミュニティの128億米ドルのプライベート化です。
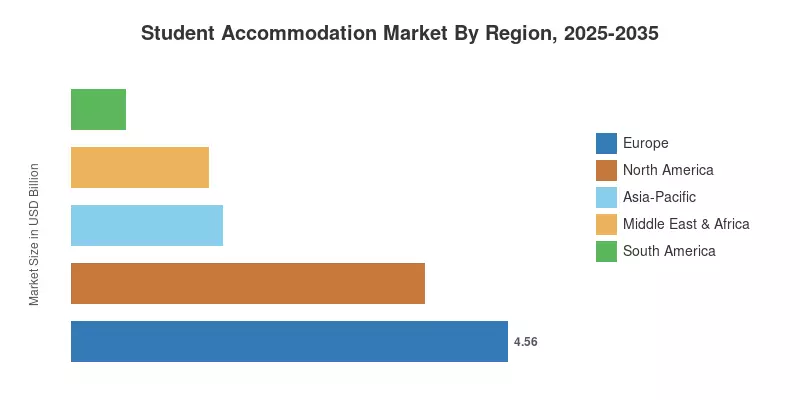
イギリスの深く流動的な投資市場は、2025年における学生宿泊市場のヨーロッパの38.6%のシェアを支えています。アジア太平洋地域は、インドや東南アジアでの高等教育の登録増加や海外支店キャンパスの導入により、CAGR13.4%で最も急速に拡大している地域です。次に北アメリカが続き、主要な公立キャンパスはますます公私パートナーシップとして建設されています。今後10年間で、成長は最も急速に登録が増加し、組織的供給が薄い都市に移行します。
主な報告の要点
• 部屋の種類別
- プライベートルームは2025年に学生宿泊市場の48.6%を占め、プライバシーと安全なアクセスに対する持続的なプレミアムを反映しています。
- シェアルームは、価格に敏感な都市での需要を形作る中で、11.9%のCAGRで最も急成長している形式です。
- 全体の場所/スタジオユニットは2025年に24.8億米ドルを生み出し、大学院生や留学生の間で集中しています。
• 教育機関の種類別
- 高等教育は収益の82.3%を占め、ゲートウェイ大学都市での学位レベルの登録を追跡しています。
- その他、職業および専門の学習者を含むカテゴリーは、12.3%のCAGRで最も急成長しています。
• 宿泊の種類別
- キャンパス外/目的別学生宿泊(PBSA)は学生宿泊市場の57.2%を占め、支配的な投資形式となっています。
- キャンパス内/大学所有の宿泊は2025年に50.6億米ドルの価値があり、パートナーシップ構造を通じて提供されることが増えています。
• 学生別
- 国内学生は需要の63.5%を占め、年間リースサイクルの安定した基盤を形成しています。
- 国際学生は、いくつかの目的地でのビザの厳格化にもかかわらず、11.8%のCAGRで最も急成長しているグループです。
• 地域別
- ヨーロッパは38.6%のシェアを持ち、イギリスの成熟したポートフォリオ市場がリードしています。
- アジア太平洋地域は、インドとASEANでの登録増加を背景に13.4%のCAGRで拡大しています。
- 北アメリカは2025年に36.9億米ドルを生み出し、大規模な公立大学システムに支えられています。
市場規模と予測(2021–2035)
マーケットリサーチフューチャーは、40か国以上のベッド在庫、平均実現可能家賃、稼働率を集計し、その後、上場運営者の提出書類、取引データベース、国の登録統計と照らし合わせて学生宿泊業界を推定しました [1][2][4][13]。歴史的な数字は記録されたデータです。予測値は登録の推定、開発パイプライン、家賃の成長仮定に基づいています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


