構造用断熱パネル市場 (2026 - 2035)

構造用断熱パネル市場調査レポート情報製品別(EPSパネル、ポリウレタン/ポリイソシアヌレートパネル、グラスウールパネル、その他の製品)、表皮材別(配向ストランドボード、合板、金属(鋼/アルミニウム)、酸化マグネシウムボード、その他の表皮材)、用途別(建物の壁、建物の屋根、建物の床、冷蔵倉庫およびその他の用途)、およびエンドユーザー業界別(住宅、商業、産業および施設) – 2035 年までの予測
ID: MRFR/PCM/6202-HCR
100 Pages
Sakshi Gupta
Last Updated: August 24, 2026
Structural Insulated Panels Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.7%
2025 Market SizeUSD 624.9 Million
2035 Market SizeUSD 1,195.3 Million
Key Players
Kingspan Group plc
Nucor Insulated Panel Group
Cornerstone Building Brands
Metecno Group / Isopan
Owens Corning
PFB Corporation
Opportunities
  • Noncombustible Core Lines
  • Deep-Energy Renovation in Europe
  • Cold-Chain Buildout Across Emerging Asia and Africa

構造用断熱パネル市場 概要

市場調査の未来の分析によると、構造用断熱パネル市場の規模は2024年に16.5億米ドルと推定されています。構造用断熱パネル業界は、2025年に18億米ドルから2035年までに33億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は6.5%となる見込みです。

主要な市場動向とハイライト

構造用断熱パネル市場は、持続可能性と技術革新によって推進される堅調な成長軌道を経験しています。

  • "市場は持続可能性にますます向けられており、環境に優しい建材への関心が高まっています。","技術の進歩により、構造用断熱パネルの性能と効率が向上し、建設業者にとってより魅力的になっています。","北米は依然として最大の市場であり、アジア太平洋地域は構造用断熱パネルの最も成長が早い地域として認識されています。","建設活動の増加と持続可能性イニシアチブを促進する政府の規制が市場成長を推進する主要な要因です。"

市場規模と予測

2024年の市場規模 16.5(USD十億)
2035年の市場規模 33(USD十億)
CAGR (2025 - 2035) 6.5%

主要なプレーヤー

キングスパン・グループ plc、メテクノ S.p.A.、イソパン S.p.A.、オーウェンズ・コーニング、PFB コーポレーション、プレミア SIPs、ヌコール・ビルディング・システムズ、インスルスパン、インク、ACME パネル会社、フォード・パネル社
構造用断熱パネル市場 運転手

技術革新

構造断熱パネルの製造における技術の進歩は、市場での存在感を高めることが期待されています。改良された断熱材や高度な製造技術などの革新が、より効率的でコスト効果の高いパネルの開発に寄与しています。構造断熱パネル市場では、太陽エネルギーシステムなどのエネルギー効率の良い技術を統合したスマートパネルの導入が進んでいます。これらの革新は、性能と持続可能性を向上させるため、住宅および商業部門を含むより広範な顧客層を引き付ける可能性があります。この分野での継続的な研究開発の努力は、技術的に進んだ構造断熱パネルの明るい未来を示唆しています。

持続可能性の取り組み

建設業界における持続可能性への強調が、構造断熱パネル市場の重要な推進力となっているようです。環境問題が高まる中、建設業者や建築家は、優れたエネルギー効率と低いカーボンフットプリントを提供する材料に引き寄せられています。優れた断熱特性で知られる構造断熱パネルは、建物のエネルギー消費を低減するのに寄与します。報告によると、これらのパネルを使用する構造物は、従来の建設方法と比較して最大50%のエネルギー節約を達成できるとされています。この傾向は、温室効果ガスの排出削減を目指す世界的な取り組みと一致しており、エコ意識の高い建設プロジェクトにおける構造断熱パネルの魅力を高めています。

建設活動の増加

さまざまな地域での建設活動の再興は、構造断熱パネル市場を強化する可能性があります。都市化が加速する中、急速な人口増加に対応できる効率的な建築ソリューションの需要が高まっています。構造断熱パネルは、労働コストと工期を短縮する効率的な建設プロセスを提供します。データによると、建設業界は今後数年間で約5%の年平均成長率で成長する見込みです。この成長は、開発者がプロジェクトのタイムラインを最適化し、全体的な建物の性能を向上させることを求める中で、革新的な建材、特に構造断熱パネルの採用を促進することが期待されています。

消費者の意識と嗜好

エネルギー効率と持続可能な生活に対する消費者の意識の高まりが、構造断熱パネル市場を推進しています。住宅購入者や商業不動産の所有者は、ユーティリティコストと環境への影響を削減するエネルギー効率の良いソリューションをますます優先しています。この消費者の嗜好の変化は、建設業者に構造断熱パネルをデザインに取り入れるよう促しています。市場調査の未来は、これらのパネルで建てられた物件はエネルギー節約機能により高い再販価値を持つことができると示しています。消費者が持続可能な選択肢を求め続ける中で、構造断熱パネルの需要は増加する可能性が高く、環境に配慮した建設への広範な傾向を反映しています。

政府の規制とインセンティブ

エネルギー効率と持続可能な建設慣行を促進することを目的とした政府の規制が、構造断熱パネル市場に影響を与えています。多くの国がエネルギー効率の良い材料の使用を義務付ける厳格な建築基準を導入しています。これらの規制は、持続可能な慣行を採用する建設業者へのインセンティブを伴うことが多く、構造断熱パネルの使用をさらに促進しています。たとえば、エネルギー効率の良い建設に対する税額控除や助成金は、開発者の全体的なコストを大幅に削減する可能性があります。これらの規制がますます普及するにつれて、構造断熱パネルの需要は高まると予想され、コンプライアンスのある建設プロジェクトにおける好ましい選択肢として位置づけられるでしょう。

市場セグメントの洞察

製品別: 発泡ポリスチレン (最大) vs. 断熱ポリウレタン (最も急成長)

構造用断熱パネル市場では、さまざまな製品タイプ間の市場シェアの分布は、発泡ポリスチレン(EPS)がその費用対効果と軽量特性により重要な位置を占めていることを示しています。 EPS パネルは、その断熱能力により広く好まれており、さまざまな建築用途に対応します。一方、ポリウレタン断熱パネルは、現在は小規模なセグメントですが、特にエネルギー効率の高い建築設計において急速に注目を集めており、時間の経過とともに市場シェアの拡大につながっています。グラスウールは優れた断熱特性で知られていますが、特定の用途の制限と、EPS やポリウレタンの種類に比べてコストが高いため、全体的なシェアの点で遅れを取っているようです。

発泡ポリスチレン (主流) vs. グラスウール (新興)

発泡ポリスチレン(EPS)は、その軽量な組成、優れた断熱値、および建設時の取り扱いの容易さにより、構造断熱パネル市場を支配しています。住宅および商業ビルに広く採用されており、競争力のある価格帯で効果的な耐熱性を提供します。逆に、グラスウールは、特定の防音性と断熱性を必要とするニッチな用途における実行可能な代替品として浮上しています。グラスウールは、その密度と設置の複雑さに関する課題に直面しているにもかかわらず、その環境に優しい特質と特殊な用途におけるパフォーマンスがますます認識されており、市場で独特の地位を築いています。

用途別: 住宅用 (最大規模) vs. 商業用 (最も急成長している)

構造用断熱パネル市場では、エネルギー効率の高い住宅ソリューションに対する需要の高まりにより、住宅セグメントが最大のシェアを占めています。住宅建設業者や消費者は、その優れた断熱特性により、エネルギーコストの削減と快適性の向上に貢献するこれらのパネルにますます注目しています。さらに、持続可能な建築実践への傾向の高まりにより、住宅建設プロジェクトにおける構造断熱パネルの採用が促進されています。逆に、商業セグメントは市場内で最も急成長している分野として浮上しています。この成長は、商業インフラへの投資の増加と、商業ビルにおけるエネルギー効率の高いソリューションのニーズに起因すると考えられます。企業が持続可能性と運営コストの削減に重点を置く中、構造用断熱パネルなどの先進的な建築材料の需要は増加し続けており、商業開発者や請負業者にとって魅力的な選択肢となっています。

アプリケーション: 住宅 (有力) 対 商業 (新興)

構造断熱パネル市場の住宅セグメントは、住宅所有者の間でエネルギー効率と持続可能性に対する強い好みが特徴です。このパネルは高い断熱性を提供し、エネルギー消費を削減するように設計されているため、新築住宅や改修に最適です。二酸化炭素排出量の削減を求める消費者が増えるにつれ、このセグメントは市場を支配し続けています。対照的に、商業用不動産への多額の投資と、厳しいエネルギー基準に準拠した革新的な建築ソリューションへのニーズの高まりにより、商業部門は主要なプレーヤーとして急速に台頭しつつあります。商業用途では構造用断熱パネルを活用してエネルギー効率の高い建物を構築しており、この分野は今後数年間で堅調な成長を遂げることができます。

構造用断熱パネル市場に関する詳細な洞察を得る

地域の洞察

北米:革新の市場リーダー

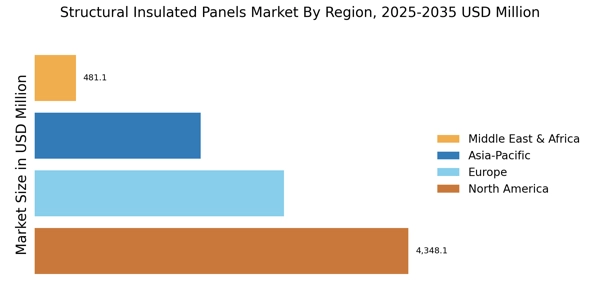
北米は構造用断熱パネル市場(SIPs)の最大の市場であり、世界市場シェアの約45%を占めています。この地域の成長は、エネルギー効率の良い建物ソリューションへの需要の高まり、厳格な建築基準、持続可能な建設慣行への関心の高まりによって推進されています。規制のインセンティブや政府の取り組みは、市場の拡大をさらに促進し、建設材料の革新の中心地となっています。アメリカ合衆国は北米市場をリードしており、カナダからの重要な貢献があります。キングスパン・グループ、ヌコール・コーポレーション、ストラクチャル・パネル社などの主要プレーヤーが市場を支配し、多様な建設ニーズに応える製品を提供しています。競争環境は、継続的な革新と戦略的パートナーシップによって特徴づけられ、市場の全体的なダイナミクスを向上させています。

ヨーロッパ:持続可能な建設慣行

ヨーロッパは構造用断熱パネル市場で堅調な成長軌道を示しており、世界シェアの約30%を保持しています。この地域の持続可能性とエネルギー効率へのコミットメントが主な推進力であり、カーボンフットプリントを削減することを目的とした厳格な規制によって支えられています。欧州連合のグリーン・ディールやさまざまな国家的取り組みは、SIPsの採用を促進し、市場の魅力を高め、さまざまなセクターでの需要を推進しています。この地域の主要国にはドイツ、フランス、英国があり、キングスパン・グループやその他の地元の製造業者の存在が競争環境を育んでいます。市場は製品提供の革新と環境に優しい材料への焦点によって特徴づけられ、ヨーロッパを持続可能な建設慣行のリーダーとして位置づけています。規制の枠組みは、先進的な建設技術への投資を奨励し、市場の成長をさらに促進しています。

アジア太平洋:新興市場の可能性

アジア太平洋地域は構造用断熱パネル市場で重要なプレーヤーとして浮上しており、世界シェアの約20%を占めています。この地域の急速な都市化と建設セクターの急成長が、革新的な建材への需要を推進しています。建設におけるエネルギー効率と持続可能性を高めることを目的とした政府の取り組みが市場のダイナミクスを形成する上で重要であり、中国やインドがその先頭に立っています。中国はこの地域で最大の市場であり、次いでインドと日本が続き、地元の製造業者がSIP技術をますます採用しています。競争環境は進化しており、国内外のプレーヤーが市場シェアを争っています。主要企業は製品革新と戦略的コラボレーションに注力し、市場での存在感を高めており、アジア太平洋地域はSIPの採用と成長の活気ある中心地となっています。

中東およびアフリカ:未開拓の市場機会

中東およびアフリカ地域は、構造用断熱パネル市場の潜在能力を徐々に認識しており、世界市場シェアの約5%を保持しています。成長は主に大規模なインフラプロジェクトとエネルギー効率の良い建物ソリューションへの需要の高まりによって推進されています。この地域の政府は持続可能な建設慣行にますます投資しており、今後数年でSIPsの採用が促進されると期待されています。UAEや南アフリカなどの国々がこの市場の最前線に立ち、建設および不動産への重要な投資が行われています。競争環境はまだ発展途上であり、地元および国際的なプレーヤーが市場に参入しています。SIPsの利点に対する認識が高まるにつれて、この地域は有利な政府の政策と増加する建設活動に支えられ、 substantial growthが期待されています。

構造用断熱パネル市場 Regional Image

主要企業と競争の洞察

構造用断熱パネル市場は、エネルギー効率の良い建物ソリューションと持続可能な建設慣行への需要の高まりによって、現在、ダイナミックな競争環境が特徴です。キングスパン・グループ(IE)、ヌコール・コーポレーション(US)、およびSIPS インダストリーズ(US)などの主要プレーヤーは、革新と地域の拡大を通じて戦略的に自らの地位を確立しています。キングスパン・グループ(IE)は、先進的な断熱技術を用いて製品提供を強化することに注力しており、ヌコール・コーポレーション(US)は、サプライチェーンを合理化するために垂直統合を強調しています。SIPS インダストリーズ(US)は、市場のリーチを広げるためにパートナーシップを積極的に追求しており、持続可能性と効率を優先する競争環境を共同で形成しています。ビジネス戦略に関しては、企業はリードタイムを短縮し、サプライチェーンを最適化するために製造のローカライズを進めています。市場は中程度に分散しているように見え、いくつかのプレーヤーが市場シェアを争っています。しかし、主要企業の影響は大きく、業界基準を設定し、技術革新を推進しています。この競争構造は、革新が最も重要である環境を育成し、小規模企業が関連性を保つために適応または大企業と協力することを促します。2025年8月、キングスパン・グループ(IE)は、最新のエネルギー効率基準を満たすために設計された新しいエコフレンドリーな構造用断熱パネルのラインを発表しました。この戦略的な動きは、キングスパンの持続可能性へのコミットメントを強化するだけでなく、環境意識の高い消費者の成長セグメントを獲得するためのポジションを確立します。これらのパネルの導入は、グリーンビルディングソリューションにますます焦点を当てた市場での競争力を高めると考えられています。2025年9月、ヌコール・コーポレーション(US)は、構造用断熱パネルの生産に特化した最先端の製造施設への投資計画を発表しました。この投資は、ヌコールの生産能力を強化し、運営コストを削減することが期待されており、市場競争力を高めることになります。製造能力を拡大することで、ヌコールは高性能建材に対する需要の高まりに応え、シェアに大きな影響を与えることを目指しています。2025年7月、SIPS インダストリーズ(US)は、構造用断熱パネルを利用した革新的な建物デザインを開発するために、著名な建築事務所との戦略的パートナーシップを結びました。このコラボレーションは、SIPS インダストリーズの製品の可視性を高めるだけでなく、最先端のデザイン原則を彼らの提供に統合することを促進すると予想されています。このようなパートナーシップは、企業がアライアンスを活用して市場での存在感を高め、革新を推進するという広範なトレンドを示しています。2025年10月現在、構造用断熱パネル市場内の競争トレンドは、デジタル化、持続可能性、製造プロセスにおける人工知能の統合によってますます定義されています。戦略的アライアンスがますます普及しており、企業はリソースと専門知識をプールして市場の複雑さを乗り越えています。今後、競争の差別化は、従来の価格ベースの戦略から革新、技術の進歩、サプライチェーンの信頼性に焦点を当てたものに進化する可能性が高く、より持続可能で効率的な建設業界へのシフトを反映しています。

構造用断熱パネル市場市場の主要企業には以下が含まれます

業界の動向

2021年12月:リバーサイド・カンパニー(「リバーサイド」)とPFBコーポレーション(「PFB」)(TSX:PFB)は、リバーサイドの関連会社によるPFBの購入のための計画が完了したことを報告できることを嬉しく思います(「アレンジメント」)。PFBの株主は、アレンジメントの発効日に保有する各普通株式に対して24.10米ドルの現金支払いを受ける権利があります。

2021年7月:オーウェンズ・コーニングは、建設セクター向けの紙、フィルム、非織布の印刷、仕上げ、コーティングを専門とするVliepa GmbHを購入しました。この買収により、オーウェンズ・コーニングの世界的な非織布ポートフォリオが拡大し、同社はヨーロッパのクライアントにより良いサービスを提供し、地域の建設セクターの成長を加速することができます。

2024年:ダウは、建設用途向けに改善された熱性能と取り付けの容易さを備えた新しい構造用断熱パネルのラインを発表しました。


プレミア・ビルディング・システムズ - 2023:プレミアは、エネルギー効率と持続可能性を向上させるために設計されたアップグレードされた構造用断熱パネルを導入しました。

今後の見通し

構造用断熱パネル市場 今後の見通し

構造用断熱パネル市場は、2025年から2035年までの間に年平均成長率(CAGR)6.5%で成長すると予測されており、増加するエネルギー効率の需要と持続可能な建設慣行によって推進されています。

新しい機会は以下にあります:

  • プレハブ住宅ソリューションへの拡張

2035年までに、市場は堅調な成長を達成し、進化する建設トレンドと持続可能性イニシアティブを反映することが期待されています。

市場セグメンテーション

構造用断熱パネル市場の製品展望

  • 発泡ポリスチレン
  • ポリウレタン断熱材
  • グラスウール

構造用断熱パネル市場の用途展望

  • 住宅用
  • 商業用

レポートの範囲

市場規模 2024 9662.48(百万米ドル)
市場規模 2025 10312.77(百万米ドル)
市場規模 2035 19780.63(百万米ドル)
年平均成長率 (CAGR) 6.73% (2024 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
過去データ 2019 - 2024
市場予測単位 百万米ドル
主要企業のプロファイル 市場分析進行中
カバーされるセグメント 市場セグメンテーション分析進行中
主要市場機会 エネルギー効率の良い建物ソリューションの需要の高まりが、構造用断熱パネル市場における革新を促進しています。
主要市場ダイナミクス エネルギー効率の良い建物ソリューションの需要の高まりが、構造用断熱パネル市場における革新と競争を促進しています。
カバーされる国 北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカ

FAQs

2035年の構造用断熱パネル市場の予想市場評価額はどのくらいですか?
2035年の構造用断熱パネル市場の予想市場評価額は19780.63百万USDです。
2024年の構造用断熱パネル市場の全体的な市場評価額はどのくらいでしたか?
2024年の構造用断熱パネル市場の全体的な市場評価は9662.48 USD百万でした。
2025年から2035年の予測期間中における構造用断熱パネル市場の予想CAGRはどのくらいですか?
2025年から2035年の予測期間中の構造用断熱パネル市場の予想CAGRは6.73%です。
構造用断熱パネル市場で最も高い評価を受けた製品セグメントはどれですか?
ポリウレタン断熱製品セグメントは、2024年に3875.0 USD百万に達し、最も高い評価を受けました。
構造用断熱パネル市場における2つの主要なアプリケーションセグメントは何ですか?
構造用断熱パネル市場の2つの主要なアプリケーションセグメントは、住宅用と商業用です。
2024年の住宅アプリケーションセグメントの評価額はどれくらいでしたか?
2024年の住宅アプリケーションセグメントの評価額は5797.49 USD百万でした。
著者
Author
Author Profile
Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of building codes, construction industry databases, peer-reviewed engineering journals, energy efficiency publications, and authoritative construction organizations. Key sources included the US Department of Energy (DOE) Building Technologies Office, International Energy Agency (IEA), American Society of Civil Engineers (ASCE), Structural Insulated Panel Association (SIPA), US Green Building Council (USGBC), International Code Council (ICC), National Association of Home Builders (NAHB), US Census Bureau Construction Spending Reports, European Construction Technology Platform (ECTP), EU Energy Performance of Buildings Directive (EPBD) Database, Canada Mortgage and Housing Corporation (CMHC), National Institute of Standards and Technology (NIST), American Institute of Architects (AIA), Engineering News-Record (ENR), Building Research Establishment (BRE) UK, and national construction ministry reports from key markets. These sources were used to collect construction statistics, building energy efficiency standards, regulatory compliance data, material performance studies, sustainability trends, and market landscape analysis for EPS-core SIPs, polyurethane-core SIPs, glass wool-core SIPs, and other insulation core technologies.


Primary Research

During the original research process, we talked to people on both the supply and demand sides to get both qualitative and quantitative information. Supply-side sources were CEOs, VPs of Manufacturing, heads of R&D, and commercial directors from SIP manufacturers, insulating material suppliers, and building component OEMs. Demand-side sources included project architects, structural engineers, general contractors, procurement leads from residential and commercial construction companies, modular building developers, and sustainability consultants from green building projects. Primary research established product pipeline timings, validated market segmentation, and provided information on how construction is adopted, how prices are set, and how regulations change.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and construction volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across EPS-core, polyurethane-core, glass wool-core, and other insulation core categories

Analysis of reported and modeled annual revenues specific to structural insulated panel portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (construction volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

This methodology maintains the rigorous framework from your dermal fillers example while adapting sources and respondent distributions to the construction materials and building efficiency sector.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.