Marché des panneaux isolés structurels (2026 - 2035)

Informations sur le rapport d'étude de marché sur les panneaux isolés structurels par produit (panneaux EPS, panneaux en polyuréthane/polyisocyanurate, panneaux en laine de verre et autres produits), par matériau de peau (panneaux à copeaux orientés, contreplaqué, métal (acier/aluminium), panneau d'oxyde de magnésium et autres matériaux de peau), par application (mur de bâtiment, toit de bâtiment, sol de bâtiment et entrepôt frigorifique et autres applications) et par industrie d'utilisateur final (résidentiel, commercial et industriel et Institutionnel) – Prévisions jusqu’en 2035
ID: MRFR/PCM/6202-HCR 100 Pages Sakshi Gupta Last Updated: September 15, 2026
Structural Insulated Panels Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.7%
2025 Market SizeUSD 624.9 Million
2035 Market SizeUSD 1,195.3 Million
Key Players
Kingspan Group plc
Nucor Insulated Panel Group
Cornerstone Building Brands
Metecno Group / Isopan
Owens Corning
PFB Corporation
Opportunities
  • Noncombustible Core Lines
  • Deep-Energy Renovation in Europe
  • Cold-Chain Buildout Across Emerging Asia and Africa

Marché des panneaux isolés structurels Résumé

Selon l'analyse de Market Research Future, la taille du marché des panneaux isolés structurels était estimée à 1,65 milliard USD en 2024. L'industrie des panneaux isolés structurels devrait croître de 1,8 milliard USD en 2025 à 3,3 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 6,5 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des panneaux isolés structurels connaît une trajectoire de croissance robuste, soutenue par la durabilité et les avancées technologiques.

  • Le marché est de plus en plus orienté vers la durabilité, avec un accent croissant sur les matériaux de construction écologiques.
  • Les avancées technologiques améliorent les performances et l'efficacité des panneaux isolés structurels, les rendant plus attrayants pour les constructeurs.
  • L'Amérique du Nord reste le plus grand marché, tandis que la région Asie-Pacifique est reconnue comme la zone à la croissance la plus rapide pour les panneaux isolés structurels.
  • L'augmentation des activités de construction et les réglementations gouvernementales promouvant les initiatives de durabilité sont des moteurs clés propulsant la croissance du marché.

Taille du marché et prévisions

Taille du marché 2024 1,65 (milliards USD)
Taille du marché 2035 3,3 (milliards USD)
TCAC (2025 - 2035) 6,5%

Principaux acteurs

Kingspan Group plc, Metecno S.p.A., Isopan S.p.A., Owens Corning, PFB Corporation, Premier SIPs, Nucor Building Systems, Insulspan, Inc., ACME Panel Company, Foard Panel Inc

Marché des panneaux isolés structurels conducteurs

Innovations Technologiques

Les avancées technologiques dans la fabrication de panneaux isolés structurels sont prêtes à améliorer leur présence sur le marché. Des innovations telles que des matériaux d'isolation améliorés et des techniques de fabrication avancées contribuent au développement de panneaux qui sont non seulement plus efficaces mais aussi plus rentables. Le marché des panneaux isolés structurels est témoin de l'introduction de panneaux intelligents qui intègrent des technologies écoénergétiques, telles que des systèmes d'énergie solaire. Ces innovations devraient attirer une clientèle plus large, y compris les secteurs résidentiels et commerciaux, car elles offrent des performances et une durabilité améliorées. Les efforts de recherche et développement en cours dans ce domaine suggèrent un avenir prometteur pour les panneaux isolés structurels technologiquement avancés.

Initiatives de Durabilité

L'accent croissant mis sur la durabilité dans le secteur de la construction semble être un moteur clé pour le marché des panneaux isolés structurels. À mesure que les préoccupations environnementales augmentent, les constructeurs et les architectes se tournent vers des matériaux qui offrent une efficacité énergétique supérieure et une empreinte carbone réduite. Les panneaux isolés structurels, connus pour leurs excellentes propriétés d'isolation, contribuent à une consommation d'énergie réduite dans les bâtiments. Des rapports indiquent que les structures utilisant ces panneaux peuvent réaliser des économies d'énergie allant jusqu'à 50 % par rapport aux méthodes de construction traditionnelles. Cette tendance s'aligne sur les initiatives mondiales visant à réduire les émissions de gaz à effet de serre, augmentant ainsi l'attrait des panneaux isolés structurels dans les projets de construction éco-responsables.

Activités de Construction en Croissance

La résurgence des activités de construction dans diverses régions devrait renforcer le marché des panneaux isolés structurels. À mesure que l'urbanisation s'accélère, la demande pour des solutions de construction efficaces qui peuvent accueillir une croissance rapide de la population augmente. Les panneaux isolés structurels offrent un processus de construction rationalisé, réduisant les coûts de main-d'œuvre et les délais. Les données suggèrent que le secteur de la construction devrait croître à un taux de croissance annuel composé d'environ 5 % au cours des prochaines années. Cette croissance devrait stimuler l'adoption de matériaux de construction innovants, y compris les panneaux isolés structurels, alors que les développeurs cherchent à optimiser les délais de projet et à améliorer les performances globales des bâtiments.

Sensibilisation et Préférences des Consommateurs

La sensibilisation croissante des consommateurs concernant l'efficacité énergétique et le mode de vie durable stimule le marché des panneaux isolés structurels. Les acheteurs de maisons et les propriétaires de biens commerciaux privilégient de plus en plus les solutions écoénergétiques qui réduisent les coûts des services publics et l'impact environnemental. Ce changement dans les préférences des consommateurs incite les constructeurs à intégrer des panneaux isolés structurels dans leurs conceptions. Market Research Future indique que les propriétés construites avec ces panneaux peuvent commander des valeurs de revente plus élevées en raison de leurs capacités d'économie d'énergie. Alors que les consommateurs continuent de rechercher des options durables, la demande de panneaux isolés structurels devrait augmenter, reflétant une tendance plus large vers une construction responsable sur le plan environnemental.

Réglementations et Incitations Gouvernementales

Les réglementations gouvernementales visant à promouvoir l'efficacité énergétique et les pratiques de construction durables influencent le marché des panneaux isolés structurels. De nombreux pays mettent en œuvre des codes de construction plus stricts qui imposent l'utilisation de matériaux écoénergétiques. Ces réglementations s'accompagnent souvent d'incitations pour les constructeurs qui adoptent des pratiques durables, encourageant encore l'utilisation de panneaux isolés structurels. Par exemple, des crédits d'impôt et des subventions pour la construction écoénergétique peuvent réduire considérablement les coûts globaux pour les développeurs. À mesure que ces réglementations deviennent plus répandues, la demande de panneaux isolés structurels devrait augmenter, les positionnant comme un choix privilégié dans les projets de construction conformes.

Aperçu des segments de marché

Par produit : polystyrène expansé (le plus grand) par rapport à l'isolation en polyuréthane (à croissance la plus rapide)

Sur le marché des panneaux isolants structurels, la répartition des parts de marché entre les différents types de produits montre que le polystyrène expansé (PSE) occupe une position importante en raison de sa rentabilité et de ses propriétés légères. Les panneaux EPS sont largement préférés pour leurs capacités d’isolation thermique, répondant à une large gamme d’applications de construction. D'autre part, les panneaux isolés en polyuréthane, bien qu'ils représentent actuellement un segment plus petit, gagnent rapidement du terrain, en particulier dans la conception de bâtiments économes en énergie, entraînant une part de marché croissante au fil du temps. La laine de verre, bien que connue pour ses excellentes propriétés isolantes, semble être à la traîne en termes de part globale en raison de limitations d'application spécifiques et de coûts plus élevés par rapport aux variantes EPS et polyuréthane.

Polystyrène expansé (dominant) vs laine de verre (émergente)

Le polystyrène expansé (PSE) domine le marché des panneaux isolants structurels en raison de sa composition légère, de ses excellentes valeurs d'isolation et de sa facilité de manipulation pendant la construction. Il est largement utilisé dans les bâtiments résidentiels et commerciaux, offrant une résistance thermique efficace à un prix compétitif. À l’inverse, la laine de verre apparaît comme une alternative viable dans des applications de niche qui nécessitent des caractéristiques spécifiques d’insonorisation et d’isolation thermique. Malgré les défis liés à sa densité et à la complexité de son installation, la laine de verre est de plus en plus reconnue pour ses attributs écologiques et ses performances dans des applications spécialisées, se taillant ainsi une position distinctive sur le marché.

Par application : résidentiel (le plus grand) vs commercial (à la croissance la plus rapide)

Sur le marché des panneaux structurels isolés, le segment résidentiel détient la plus grande part, stimulé par la demande croissante de solutions de logement économes en énergie. Les constructeurs d'habitations et les consommateurs se tournent de plus en plus vers ces panneaux en raison de leurs propriétés isolantes supérieures, qui contribuent à réduire les coûts énergétiques et à améliorer le confort. De plus, la tendance croissante vers des pratiques de construction durables stimule l’adoption de panneaux structurels isolés dans les projets de construction résidentielle. À l’inverse, le segment Commercial apparaît comme le domaine connaissant la croissance la plus rapide du marché. Cette croissance peut être attribuée à l’augmentation des investissements dans les infrastructures commerciales et au besoin de solutions économes en énergie dans les bâtiments commerciaux. Alors que les entreprises se concentrent sur la durabilité et la réduction des coûts d’exploitation, la demande de matériaux de construction avancés tels que les panneaux structurels isolés continue d’augmenter, ce qui en fait une option attrayante pour les promoteurs commerciaux et les entrepreneurs.

Application : Résidentiel (dominant) vs commercial (émergent)

Le segment résidentiel du marché des panneaux isolants structurels se caractérise par une forte préférence pour l’efficacité énergétique et la durabilité de la part des propriétaires. Les panneaux sont conçus pour fournir une isolation thermique élevée et réduire la consommation d'énergie, ce qui en fait un choix idéal pour les nouvelles constructions résidentielles et les rénovations. Alors que de plus en plus de consommateurs cherchent à réduire leur empreinte carbone, ce segment continue de dominer le marché. En revanche, le segment Commercial émerge rapidement comme un acteur clé, porté par des investissements substantiels dans l'immobilier commercial et un besoin croissant de solutions de construction innovantes conformes aux codes énergétiques stricts. Les applications commerciales exploitent les panneaux structurels isolés pour créer des bâtiments économes en énergie, positionnant ainsi le segment pour une croissance robuste dans les années à venir.

Obtenez des informations plus détaillées sur Marché des panneaux isolés structurels

Aperçu régional

Amérique du Nord : Leader du marché en innovation

L'Amérique du Nord est le plus grand marché pour les panneaux isolés structurels (SIPs), représentant environ 45 % de la part de marché mondiale. La croissance de la région est alimentée par une demande croissante de solutions de construction écoénergétiques, des codes de construction stricts et un accent croissant sur les pratiques de construction durables. Les incitations réglementaires et les initiatives gouvernementales catalysent davantage l'expansion du marché, en faisant un pôle d'innovation dans les matériaux de construction. Les États-Unis dominent le marché nord-américain, avec des contributions significatives du Canada. Des acteurs clés tels que Kingspan Group, Nucor Corporation et Structural Panels Inc. dominent le paysage, offrant une gamme de produits adaptés à divers besoins de construction. L'environnement concurrentiel est caractérisé par une innovation continue et des partenariats stratégiques, améliorant la dynamique globale du marché.

Europe : Pratiques de construction durables

L'Europe connaît une trajectoire de croissance robuste sur le marché des panneaux isolés structurels, détenant environ 30 % de la part mondiale. L'engagement de la région envers la durabilité et l'efficacité énergétique est un moteur principal, soutenu par des réglementations strictes visant à réduire les empreintes carbone. Le Green Deal de l'Union européenne et diverses initiatives nationales favorisent l'adoption des SIP, renforçant leur attrait sur le marché et stimulant la demande dans divers secteurs. Les pays leaders dans cette région incluent l'Allemagne, la France et le Royaume-Uni, où la présence d'acteurs clés comme Kingspan Group et d'autres fabricants locaux favorise un paysage concurrentiel. Le marché est caractérisé par l'innovation dans les offres de produits et un accent sur les matériaux écologiques, positionnant l'Europe comme un leader dans les pratiques de construction durables. Le cadre réglementaire encourage l'investissement dans des technologies de construction avancées, propulsant encore la croissance du marché.

Asie-Pacifique : Potentiel de marché émergent

L'Asie-Pacifique émerge comme un acteur significatif sur le marché des panneaux isolés structurels, représentant environ 20 % de la part mondiale. L'urbanisation rapide de la région, couplée à un secteur de la construction en plein essor, stimule la demande de matériaux de construction innovants. Les initiatives gouvernementales visant à améliorer l'efficacité énergétique et la durabilité dans la construction sont essentielles pour façonner la dynamique du marché, avec des pays comme la Chine et l'Inde en tête. La Chine est le plus grand marché de la région, suivie de l'Inde et du Japon, où les fabricants locaux adoptent de plus en plus la technologie SIP. Le paysage concurrentiel évolue, avec des acteurs nationaux et internationaux en concurrence pour des parts de marché. Les entreprises clés se concentrent sur l'innovation des produits et des collaborations stratégiques pour améliorer leur présence sur le marché, faisant de l'Asie-Pacifique un pôle dynamique pour l'adoption et la croissance des SIP.

Moyen-Orient et Afrique : Opportunités de marché inexploitées

La région du Moyen-Orient et de l'Afrique commence progressivement à reconnaître le potentiel du marché des panneaux isolés structurels, détenant environ 5 % de la part de marché mondiale. La croissance est principalement alimentée par de grands projets d'infrastructure et une demande croissante de solutions de construction écoénergétiques. Les gouvernements de la région investissent de plus en plus dans des pratiques de construction durables, ce qui devrait stimuler l'adoption des SIP dans les années à venir. Des pays comme les Émirats Arabes Unis et l'Afrique du Sud sont à l'avant-garde de ce marché, avec des investissements significatifs dans la construction et l'immobilier. Le paysage concurrentiel est encore en développement, avec un mélange d'acteurs locaux et internationaux entrant sur le marché. À mesure que la sensibilisation aux avantages des SIP augmente, la région est prête pour une croissance substantielle, soutenue par des politiques gouvernementales favorables et une augmentation des activités de construction.
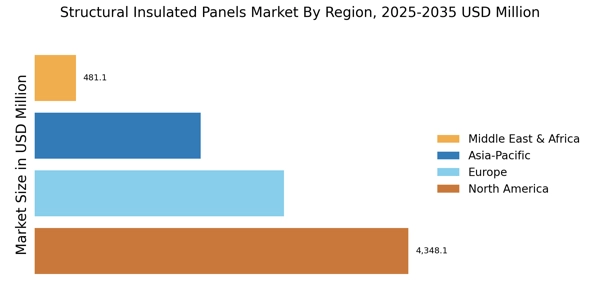
Marché des panneaux isolés structurels Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des panneaux isolés structurels est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par une demande croissante de solutions de construction écoénergétiques et de pratiques de construction durables. Des acteurs clés tels que Kingspan Group (IE), Nucor Corporation (US) et SIPS Industries (US) se positionnent stratégiquement grâce à l'innovation et à l'expansion régionale. Kingspan Group (IE) se concentre sur l'amélioration de son offre de produits avec des technologies d'isolation avancées, tandis que Nucor Corporation (US) met l'accent sur l'intégration verticale pour rationaliser sa chaîne d'approvisionnement. SIPS Industries (US) poursuit activement des partenariats pour élargir sa portée sur le marché, façonnant ainsi collectivement un environnement concurrentiel qui privilégie la durabilité et l'efficacité. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication pour réduire les délais de livraison et optimiser les chaînes d'approvisionnement. Le marché semble modérément fragmenté, avec plusieurs acteurs en concurrence pour des parts de marché. Cependant, l'influence des grandes entreprises est significative, car elles établissent des normes industrielles et stimulent les avancées technologiques. Cette structure concurrentielle favorise un environnement où l'innovation est primordiale, obligeant les petites entreprises à s'adapter ou à collaborer avec des entités plus grandes pour rester pertinentes. En août 2025, Kingspan Group (IE) a annoncé le lancement d'une nouvelle gamme de panneaux isolés structurels écologiques conçus pour répondre aux dernières normes d'efficacité énergétique. Ce mouvement stratégique renforce non seulement l'engagement de Kingspan envers la durabilité, mais positionne également l'entreprise pour capter un segment croissant de consommateurs soucieux de l'environnement. L'introduction de ces panneaux devrait améliorer leur avantage concurrentiel sur un marché de plus en plus axé sur les solutions de construction écologiques. En septembre 2025, Nucor Corporation (US) a dévoilé des plans pour investir dans une installation de fabrication à la pointe de la technologie dédiée à la production de panneaux isolés structurels. Cet investissement devrait renforcer la capacité de production de Nucor et réduire les coûts opérationnels, améliorant ainsi sa compétitivité sur le marché. En élargissant ses capacités de fabrication, Nucor vise à répondre à la demande croissante de matériaux de construction haute performance, ce qui pourrait avoir un impact significatif sur sa part de marché. En juillet 2025, SIPS Industries (US) a conclu un partenariat stratégique avec un cabinet d'architecture de premier plan pour développer des conceptions de bâtiments innovantes utilisant leurs panneaux isolés structurels. Cette collaboration devrait non seulement améliorer la visibilité des produits de SIPS Industries, mais aussi faciliter l'intégration de principes de conception de pointe dans leurs offres. De tels partenariats sont indicatifs d'une tendance plus large où les entreprises tirent parti des alliances pour améliorer leur présence sur le marché et stimuler l'innovation. À partir d'octobre 2025, les tendances concurrentielles au sein du marché des panneaux isolés structurels sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle dans les processus de fabrication. Les alliances stratégiques deviennent plus courantes, permettant aux entreprises de mutualiser leurs ressources et leur expertise pour naviguer dans les complexités du marché. À l'avenir, il est probable que la différenciation concurrentielle évolue d'une stratégie traditionnelle basée sur les prix vers un accent sur l'innovation, les avancées technologiques et la fiabilité de la chaîne d'approvisionnement, reflétant un changement vers une industrie de la construction plus durable et efficace.

Les principales entreprises du marché Marché des panneaux isolés structurels incluent

Recent Industry Developments

Décembre 2021: La Riverside Company ("Riverside") et PFB Corporation ("PFB") (TSX: PFB) sont heureuses d'annoncer que le plan d'arrangement précédemment annoncé pour l'achat de PFB par un associé de Riverside a été complété (l'"Arrangement"). Les actionnaires de PFB ont droit à un paiement en espèces de 24,10 $ pour chaque action ordinaire de PFB détenue au moment de la date d'effet de l'Arrangement.

Juillet 2021: Owens Corning a acheté Vliepa GmbH, une entreprise spécialisée dans l'impression, la finition et le revêtement de papiers, films et non-tissés pour le secteur de la construction. L'acquisition élargit le portefeuille mondial considérable de non-tissés d'Owens Corning, permettant à l'entreprise de mieux servir les clients européens et d'accélérer sa croissance dans les applications du secteur de la construction et du bâtiment de la région.

En 2024 : Dow a lancé une nouvelle gamme de panneaux isolés structurels avec une performance thermique améliorée et une facilité d'installation pour les applications de construction.

Premier Building Systems - 2023 : Premier a introduit des panneaux isolés structurels améliorés conçus pour une efficacité énergétique et une durabilité accrues.

Perspectives d'avenir

Marché des panneaux isolés structurels Perspectives d'avenir

Le marché des panneaux isolés structurels devrait croître à un TCAC de 6,5 % de 2025 à 2035, soutenu par une demande croissante en efficacité énergétique et des pratiques de construction durables.

De nouvelles opportunités résident dans :

  • Expansion dans des solutions de logements préfabriqués

D'ici 2035, le marché devrait connaître une croissance robuste, reflétant l'évolution des tendances de construction et des initiatives de durabilité.

Segmentation du marché

Perspectives sur le marché des panneaux isolés structurels

  • Polystyrène expansé
  • Isolé en polyuréthane
  • Laine de verre

Perspectives sur les applications du marché des panneaux isolés structurels

  • Résidentiel
  • Commercial

Portée du rapport

TAILLE DU MARCHÉ 2024 9662,48 (millions USD)
TAILLE DU MARCHÉ 2025 10312,77 (millions USD)
TAILLE DU MARCHÉ 2035 19780,63 (millions USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 6,73 % (2024 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché millions USD
Principales entreprises profilées Analyse de marché en cours
Segments couverts Analyse de segmentation du marché en cours
Principales opportunités de marché La demande croissante de solutions de construction écoénergétiques stimule l'innovation sur le marché des panneaux isolés structurels.
Dynamique clé du marché La demande croissante de solutions de construction écoénergétiques stimule l'innovation et la concurrence sur le marché des panneaux isolés structurels.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée pour le marché des panneaux isolés structurels en 2035 ?
La valorisation de marché projetée pour le marché des panneaux isolés structurels en 2035 est de 19780,63 millions USD.
Quelle était la valorisation globale du marché des panneaux isolés structurels en 2024 ?
La valorisation globale du marché des Panneaux Isolés Structurels en 2024 était de 9662,48 millions USD.
Quel est le CAGR attendu pour le marché des panneaux isolés structurels pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché des panneaux isolés structurels pendant la période de prévision 2025 - 2035 est de 6,73 %.
Quel segment de produit avait la plus haute valorisation sur le marché des panneaux isolés structurels ?
Le segment de produits isolés en polyuréthane a eu la plus haute valorisation, atteignant 3875,0 millions USD en 2024.
Quels sont les deux principaux segments d'application sur le marché des panneaux isolés structurels ?
Les deux principaux segments d'application du marché des panneaux isolés structurels sont résidentiels et commerciaux.
Quelle était la valorisation du segment des applications résidentielles en 2024 ?
La valorisation du segment des applications résidentielles en 2024 était de 5797,49 millions USD.
Auteur
Author Author Profile Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of building codes, construction industry databases, peer-reviewed engineering journals, energy efficiency publications, and authoritative construction organizations. Key sources included the US Department of Energy (DOE) Building Technologies Office, International Energy Agency (IEA), American Society of Civil Engineers (ASCE), Structural Insulated Panel Association (SIPA), US Green Building Council (USGBC), International Code Council (ICC), National Association of Home Builders (NAHB), US Census Bureau Construction Spending Reports, European Construction Technology Platform (ECTP), EU Energy Performance of Buildings Directive (EPBD) Database, Canada Mortgage and Housing Corporation (CMHC), National Institute of Standards and Technology (NIST), American Institute of Architects (AIA), Engineering News-Record (ENR), Building Research Establishment (BRE) UK, and national construction ministry reports from key markets. These sources were used to collect construction statistics, building energy efficiency standards, regulatory compliance data, material performance studies, sustainability trends, and market landscape analysis for EPS-core SIPs, polyurethane-core SIPs, glass wool-core SIPs, and other insulation core technologies.


Primary Research

During the original research process, we talked to people on both the supply and demand sides to get both qualitative and quantitative information. Supply-side sources were CEOs, VPs of Manufacturing, heads of R&D, and commercial directors from SIP manufacturers, insulating material suppliers, and building component OEMs. Demand-side sources included project architects, structural engineers, general contractors, procurement leads from residential and commercial construction companies, modular building developers, and sustainability consultants from green building projects. Primary research established product pipeline timings, validated market segmentation, and provided information on how construction is adopted, how prices are set, and how regulations change.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and construction volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across EPS-core, polyurethane-core, glass wool-core, and other insulation core categories

Analysis of reported and modeled annual revenues specific to structural insulated panel portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (construction volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

This methodology maintains the rigorous framework from your dermal fillers example while adapting sources and respondent distributions to the construction materials and building efficiency sector.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.