ソフトウェア・デファインド・ワイド・エリア・ネットワーク市場 市場概要
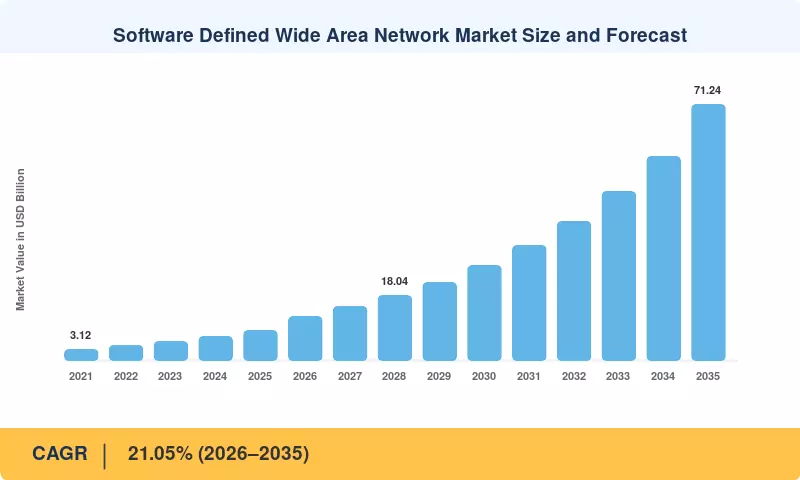
ソフトウェア定義広域ネットワーク市場は2025年に84.7億米ドルに達し、2026年には123.1億米ドルの予測ウィンドウに入り、2035年までに712.4億米ドルに上昇し、年平均成長率(CAGR)は21.05%です。この軌道を支える2つの触媒があります:米国連邦通信委員会の424.5億米ドルのBEADブロードバンド配分は、従来の回路で孤立していた支店サイトへの高容量アクセスを拡張し、インドのバラートネットフェーズIIIの約162億米ドルの支出は、複数サイトの企業に対する輸送コストの底を引き下げます[1][3]。バイヤーはもはやパイロットを行っていません。彼らは大規模にリフレッシュしており、リフレッシュサイクルは今やセキュリティの統合が付随しています。
ソフトウェア定義のオーバーレイは、企業のMPLS回路やハードウェアルーターを置き換え、ブロードバンド、5G、直接インターネット接続を介してトラフィックを動的に誘導しています。以前は90日かかっていたものが、今では数時間で提供されます。追跡された調達データによると、2025年末までに、大企業の約61%がMPLS支出を少なくとも3分の1削減し、推定58億米ドルをオーバーレイプラットフォームと管理されたエッジサービスに移行しています[4][7]。したがって、ソフトウェア定義広域ネットワーク市場は、新規需要よりも代替経済に関するものです。
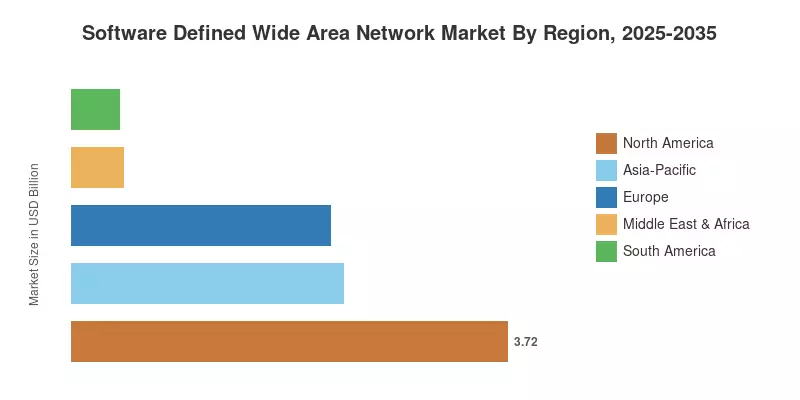
地域的には、北米は2025年の収益の43.9%を占め、金融およびテクノロジー企業の早期採用者が集中しています。アジア太平洋地域は、インド、日本、オーストラリアの政府のデジタルインフラプログラムによって、2035年までに27.4%のCAGRで最も成長している地域です。ヨーロッパは2位で、GDPRデータ居住義務がバイヤーを地域内のブレークアウト制御を持つアーキテクチャに向かわせています。2035年までに、ソフトウェア定義広域ネットワーク市場は、輸送コストの節約よりも、オーバーレイがセキュリティと可観測性機能をどれだけ吸収できるかによって形作られます。
主要なレポートのポイント
• デプロイメントモード別
- プレミス構成は、2025年に45.6%の収益シェアを持ち、所有された制御プレーンを好む規制されたバイヤーの好みを反映しています。
- クラウドデプロイメントは、ミッドマーケットバイヤーが消費価格に移行するにつれて、2035年までに23.4%のCAGRを記録する見込みです。
• コンポーネント別
- ソリューションは、仮想アプライアンス、ライセンス、およびオーケストレーションコンソール全体で2025年の収益の58.7%を占めました。
- サービスは、統合とライフサイクルの複雑さが増すにつれて、2035年までに306億米ドルに達する見込みです。
• 組織の規模別
- 大企業は、複数の数千サイトの資産によって推進され、ソフトウェア定義広域ネットワーク市場の2025年の支出の75.1%を生成しました。
- 中小企業は、簡素化されたクラウドコンソールによって解放され、21.9%のCAGRで進展しています。
• エンドユーザー産業別
- ITおよびテレコムは、2025年に27.8%の収益シェアを獲得し、モバイルバックホールや管理された接続の再販にオーバーレイを使用しています。
- 小売および消費者サービスは、店舗レベルのデジタル化が拡大するにつれて、25.9%のCAGRで成長します。
• 地域別
- 北米は、ソフトウェア定義広域ネットワーク市場の2025年の収益の43.9%を占めました。
- アジア太平洋地域は、2035年までに27.4%のCAGRで最も成長している地域です。
市場規模と予測(2021–2035)
以下の数字は、ベンダーの収益宣言、キャリアの管理サービスの提出、チャネルパートナーの出荷監視、および企業調達調査に対してベンチマークされたサイト数のボトムアップモデルを組み合わせたものです。歴史的な数字は、セグメントレベルの情報が利用可能な場合に監査済みの年次報告書に調整されています。予測値は、支店サイトのリフレッシュサイクルとセキュリティ統合の付加率によって重み付けされた需要側モデルを適用しています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



