リモートタンクモニタリングシステム市場 (2026 - 2035)

Remote Tank Monitoring System Market Size, Share and Research Report By Monitoring Type (Point-Level Monitoring, Continuous-Level Monitoring), By Technology (Contact Sensors, Non-Contact Sensors), By Connectivity (Cellular (4G LTE, 5G, NB-IoT, Cat-M), LPWAN (LoRaWAN, Sigfox), Satellite (LEO / GEO), Short-Range RF / Wi-Fi / BLE), By Tank Type (Above-Ground Fixed-Roof, Above-Ground Floating-Roof, Underground / UST), By End-User Industry (Oil and Gas, Chemicals and Petrochemicals, Water and Wastewater, Food and Beverage, Agriculture and Irrigation, Power Generation, Mining and Metals, Pharmaceuticals and Healthcare), By Service Model (Stand-alone Hardware Sales, Hardware-as-a-Service (HaaS) Subscription, Fully Managed Turnkey Platforms) and By Regional (North America, Europe, South America, Asia Pacific, Middle East and Africa) - Industry Forecast to 2035.
ID: MRFR/ICT/30034-HCR 100 Pages Nirmit Biswas, Aarti Dhapte Last Updated: November 16, 2026
Remote Tank Monitoring System Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.8%
2025 Market SizeUSD 2.83 Billion
2035 Market SizeUSD 20.17 Billion
Key Players
Emerson Electric Co.
Schneider Electric SE
Honeywell International Inc.
Endress+Hauser Group
VEGA Grieshaber KG
Dover Corporation
Opportunities
  • Rural Water and Agriculture in Emerging Economies
  • Data Monetization and Subscription Business Models
  • Methane Measurement and Reporting Services

リモートタンクモニタリングシステム市場 市場概要

リモートタンクモニタリングシステム市場は2025年に28.3億米ドルの価値があり、2026年には34.2億米ドルに達すると予測され、2035年までに201.7億米ドルに達する見込みで、2026年から2035年の間に年平均成長率(CAGR)は21.8%です。この軌道を支える2つの政策の触媒があります。米国EPAの最終メタン基準は、油およびガス源(OOOOb/c)に対する貯蔵容器の監視期待を高めました[2]。EUメタン規制は2024年8月から施行され、油およびガスチェーン全体にわたる漏れ検出、測定および報告の義務を追加します[3]。

技術も同様に急速に変化しています。手動のディップスティック、視覚ガラス、現場訪問中に読み取る有線フロートゲージは、バッテリー駆動のレーダーおよび超音波センサーに置き換わり、これらはセルラー、LPWANまたは衛星リンクを介してクラウドダッシュボードに報告します。この定期的な手動読み取りからワイヤレスタンク計測への移行は、大規模において重要です:IEAは、油およびガスセクターが年間約1億2000万トンのメタンを放出していると推定しており、そのうちの重要な部分はベンティングおよび漏れのある貯蔵インフラから来ています[6]。

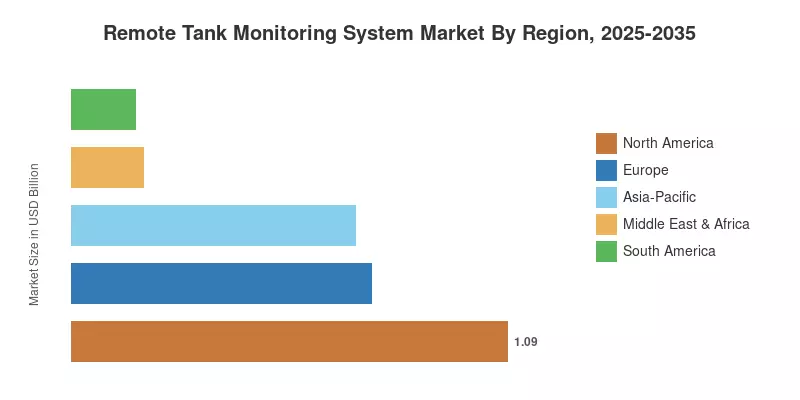
北米は2025年に38.6%のシェアを持つ支配的な地域であり、連邦の流出防止規則とプロパン、燃料、潤滑剤の配信業者の密なネットワークによって支えられています。アジア太平洋地域は、インドの農村水プログラムや中国の化学公園の安全義務によって主導され、25.1%のCAGRで最も成長が早い地域です。ヨーロッパはメタンおよび産業排出の遵守によって推進され、2位にランクされています。今後10年間で、繰り返しのソフトウェアおよび接続収益は、ベンダーの収入のより大きな割合を占めるようになります。

主なレポートのポイント

リモートタンクモニタリングシステム市場は、6つの製品およびバイヤーの次元と地理によって分かれています。以下の各項目には1つの見出し指標があり、すべての数字は後のセクションの詳細な分析に結びついています。

• 監視タイプ別

  • 連続レベル監視は、2025年にリモートタンクモニタリングシステム市場の収益の63.2%を占め、規制当局は閾値アラームよりも中断のないレベル追跡を好みます。
  • ポイントレベル監視は2025年に10.4億米ドルを生み出し、予算が購入を促す低価値および非危険液体にサービスを提供します。

• 技術別

  • 非接触センサーは2025年の収益の60.6%を占め、腐食性および高温サービスにおける80 GHzレーダーが主導しています。
  • 接触センサーは2035年まで22.0%のCAGRで成長し、保管移転の交換サイクルによって推進されます。

• 接続性別

  • セルラー(4G LTE、5G、NB-IoT、Cat-M)は、低コストのモジュールとデータプランの恩恵を受けて、2025年の収益の49.3%を占めます。
  • 衛星(LEO / GEO)は、22.4%のCAGRで最も成長が早いリンクタイプです。

• タンクタイプ別

  • 地上固定屋根タンクは2025年の収益の45.8%を占めます。
  • 地上浮屋根設置は、オーバーフィルおよびメタン監査が厳しくなるにつれて22.1%のCAGRで成長します。

• エンドユーザー産業別

  • 石油およびガスは2025年にリモートタンクモニタリングシステム市場で30.4%のシェアを持ちます。
  • 農業および灌漑は22.5%のCAGRで最も早い成長を示します。

• サービスモデル別

  • スタンドアロンハードウェア販売は2025年の収益の55.6%を保持します。
  • ハードウェア・アズ・ア・サービス(HaaS)サブスクリプションは、流通業者が支出をオペックスにシフトするにつれて22.2%のCAGRで成長します。

• 地域別

  • 北米は2025年に38.6%のシェアでリードしています。
  • アジア太平洋地域は25.1%のCAGRで最も早く拡大しています。
  • ヨーロッパは2025年に7.5億米ドルを生み出しました。

市場規模と予測(2021–2035)

マーケットリサーチフューチャーは、レベルセンサーおよびゲートウェイの出荷予測、流通業者およびオペレーターのインタビューからの設置ベースのカウント、ベンダーの提出書類に開示されたサブスクリプション収益を組み合わせてリモートタンクモニタリングシステム市場をサイズ化しました。歴史的な値は、EPAの地下貯蔵タンクのカウント[9]やEIAの貯蔵能力調査などの規制在庫と照合されました。成長はシリーズ全体で19%を超えて安定しており、2025年から2026年へのステップアップはメタン規則の遵守日を反映しており、一時的な急増ではなく、予測には異常な年は見られません。
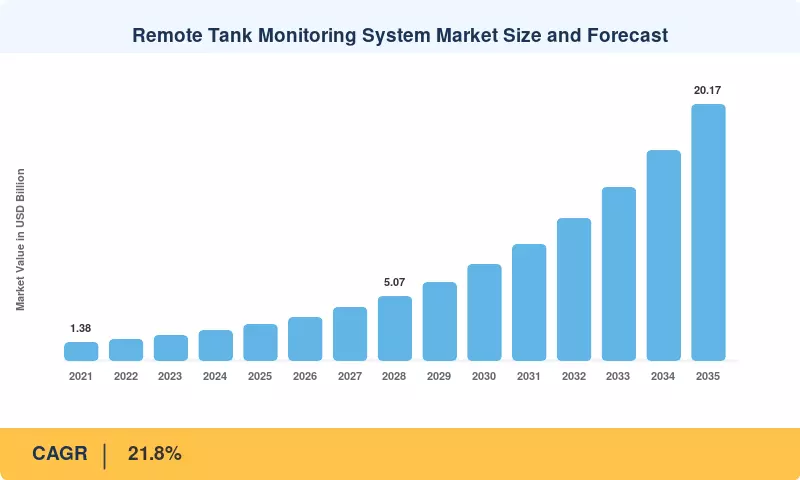
リモートタンクモニタリングシステム市場のサイズと予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
メタンおよび排出規制 ~+4.1% 北アメリカ、ヨーロッパ 中期(2~4年) [2][3]
漏洩防止およびオーバーフィルコンプライアンス ~+3.6% 北アメリカ、グローバルターミナル 短期(≤2年) [1][5][9]
セルラーおよびLPWAN接続コストの低下 ~+3.2% グローバル 短期(≤2年) [10][11][12]
ディストリビューター ロジスティクス およびベンダー管理在庫 ~+2.9% 北アメリカ、ヨーロッパ、アジア太平洋 中期(2~4年) [21]
水不足および精密農業プログラム ~+2.4% アジア太平洋、中東およびアフリカ 長期(≥4年) [13][14]
オフグリッド資産のためのLEO衛星カバレッジ ~+2.0% 南アメリカ、中東およびアフリカ、オーストラリア 長期(≥4年) [11][25]

メタンおよび排出規制

メタン規則は、タンク監視を運用上の便利さからコンプライアンス要件へと変えています。EPAは、2023年12月に最終化されたOOOOb/c基準が、2024年から2038年の間に約5800万トンのメタンを回避すると予測しています。対象となるソースの中には貯蔵容器が含まれています[2]。EUメタン規制は、必須の漏洩調査および測定に基づく報告を追加しています[3]。オペレーターは、連続的なレベルデータを圧力測定と組み合わせて、貯蔵排出を引き起こす泥棒ハッチやベントの異常を特定しています。

漏洩防止およびオーバーフィルコンプライアンス

EPAのSPCC規則は、地上に1320ガロン以上の油を貯蔵する施設に適用され、オーバーフィル防止および文書化された検査を要求します[1]。API標準2350は、ターミナルオペレーターが保険および監査レビューで参照するオーバーフィル管理の枠組みを設定しています[5]。地下では、EPAは約540,000のアクティブな地下貯蔵タンクを約200,000のサイトでカウントしており、それぞれが漏洩検出規則の対象となっています[9]。リモートレベルデータは、所有者に手書きのログの代わりにタイムスタンプ付きのコンプライアンス記録を提供します。

接続コストの低下

低電力セルラーにより、タンクごとの接続が手頃になりました。エリクソンは、2023年にセルラーIoT接続が30億を超え、NB-IoTおよびLTE-Mネットワークが成熟するにつれて成長を続けていると報告しています[10]。GSMAのデータは、モジュール価格がボリュームで1桁のドルに向かって滑り落ちていることを示しています[11]。LoRaアライアンスは、350百万以上のLoRaWANエンドデバイスが展開されていると報告しています[12]。より安価なリンクにより、ディストリビューターは以前は経済的でなかった小規模な住宅および農場のタンクにセンサーを正当化できるようになりました。

ディストリビューターのロジスティクスおよびベンダー管理在庫

燃料、プロパン、潤滑油および化学品のディストリビューターは、リモート読み取りがウィルコールおよび固定ルートの配達を需要駆動の配送に変えるため、最も一貫したバイヤーです。ドーバーの報告に引用された業界のケーススタディは、タンクレベルがルーティングソフトウェアにフィードされると、トラックの回数が20~30%減少することを指摘しています[21]。部分的な配達が減少することで、ドロップサイズが増加し、ドライバーの残業が減少し、ランアウトの呼び出しが減少します。ドライバー不足に直面しているディストリビューターは、センサーをIT費用ではなく労働代替投資と見なしています。

水不足および精密農業

水ストレスは、公共事業および農場をメーター付き、監視された貯蔵に向かわせています。世界銀行は、水不足が2050年までに一部の地域でGDPの最大6%を失わせる可能性があると推定しています[13]。インドのジャル・ジーヴァン・ミッションは、約INR 3.6兆ルピーの総支出で、ますますレベルセンサーを搭載した村の水タンクを資金提供しています[14]。アメリカでは、USDAのEQIPプログラムが、肥料および水貯蔵のためのタンクテレメトリーを含む灌漑および栄養管理のアップグレードを共同資金提供しています。

オフグリッド資産のためのLEO衛星カバレッジ

GSMAは、世界の人口の約4%が依然としてモバイルブロードバンドのカバレッジ外に住んでおり、土地面積のギャップはさらに大きいと報告しています[11]。スターリンクのような低軌道衛星コンステレーションは、従来のGEOサービスよりも低遅延で安価なターミナルを持つ油田、鉱山、牧場のためにそのギャップを埋めています[25]。衛星とセルラーの間で切り替えるハイブリッドモデムはデータコストを削減し、セルラー専用デバイスでは決して到達できなかったタンクサイトを開放します。

制約の影響分析

以下の制約の重みは、各要因がリモートタンクモニタリングシステム市場予測に与える方向性の影響を示しています。ドライバーの重みと同様に、これらは重複しており、CAGRに対して合算すべきではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
危険区域における高い改修コスト ~-2.3% グローバル 短期(≤2年) [5][19]
接続されたOTのサイバーセキュリティの脆弱性 ~-1.9% 北アメリカ、ヨーロッパ 中期(2~4年) [23][24]
2G/3Gネットワークの終了とカバレッジギャップ ~-1.6% グローバル 短期(≤2年) [10]
レガシーSCADAおよびERPとの統合 ~-1.4% グローバル 中期(2~4年) [11]
バッテリーの寿命と現場メンテナンス ~-1.1% 南アメリカ、中東・アフリカ、アジア太平洋 長期(≥4年) [12]

危険区域における高い改修コスト

危険区域認証を受けた防爆レーダー送信機は、設置、配線、熱作業許可を除いて、通常1,500~4,000米ドルの価格が設定されています[19]。ターミナルは新しいノズルを取り付けるためにタンクを廃止しなければならず、ダウンタイムのコストが増加します。完全に減価償却されたフロートゲージを持つ中堅の化学および燃料貯蔵業者は、検査が彼らにアップグレードを強いるまで待つため、採用が遅れます。

接続されたOTのサイバーセキュリティの脆弱性

タンク上の各セルラーゲートウェイは、運用システムへの新しい経路を作成します。2024年2月に発表されたNISTのサイバーセキュリティフレームワーク2.0は、サプライチェーンとデバイスリスクに対するガバナンスの期待を拡張します[23]。新しいEUの製品セキュリティ規則は、接続されたハードウェアのコンプライアンスコストを引き上げます[24]。精製所やパイプラインのセキュリティチームは、プライベートAPNまたはオンプレミスのデータホスティングを頻繁に要求し、調達サイクルを数ヶ月延長します。

2G/3Gネットワークの終了とカバレッジギャップ

米国のキャリアは2022年までに3Gネットワークを退役させ、数千のレガシータンクモニターが取り残され、欧州のオペレーターは2020年代後半まで2Gおよび3Gのフェーズアウトを続けています[10]。各終了は、顧客が所有コストと見なす予期しない交換支出を強います。以前に取り残されたことで損失を被ったバイヤーは、現在マルチネットワークまたは衛星のバックアップを要求し、デバイスの価格を引き上げています。

レガシーSCADAおよびERPとの統合

多くのタンクファームはModbusまたは独自のプロトコルに基づいて構築されたSCADAシステムを運用しており、新しいセンサーはMQTTまたはREST APIを介して公開しています[11]。これら二つを橋渡しするには、ゲートウェイとカスタムマッピングが必要であり、小規模なインテグレーターはこれをサポートするのに苦労しています。配信データは請求およびERPプラットフォームにも流入する必要があり、統合に失敗するとオペレーターは並行して手動記録を維持することになり、ビジネスケースが損なわれます。

バッテリーの寿命と現場メンテナンス

ほとんどのワイヤレスタンクセンサーは、5年から10年持続するリチウム一次電池を使用していますが、高い送信速度や衛星アップリンクにより寿命は大幅に短縮されます[12]。孤立したファーム、鉱山、または井戸パッドのバッテリーは、デバイスよりも高いコストのトラックロールで交換しなければならないことがあります。湾岸の極端な熱とカナダ北部の極端な寒さは、どちらもセルの劣化を加速させます。

リモートタンクモニタリングシステム市場 機会

予測期間中にリモートタンクモニタリングシステム市場でベンダーと投資家にとって際立つ5つの機会領域があります。

新興経済国における農村水と農業

インド、東南アジア、東アフリカは、公共予算を伴って村の水貯蔵と灌漑ネットワークを大規模に構築しています[14]。NB-IoTやLoRaWAN上で低コストの超音波センサーを提供し、現地語のダッシュボードを持つベンダーは、数千タンクの入札を獲得できます。アジア太平洋地域の25.1%のCAGRはこのパイプラインを反映しており、州の水道局とのパートナーシップは再現可能な参入経路を提供します。

データのマネタイズとサブスクリプションビジネスモデル

タンクレベルのデータはタンクの所有者以上に価値があります。ディストリビューターは消費履歴を使用して契約の価格を設定し、保険会社はそれを利用して漏洩リスクを引き受け、供給者は集約された需要に基づいて精製所とブレンド生産を計画します。ハードウェア販売からHaaSバンドルに移行するベンダーは、継続的な価値を享受します。新しい、しかし信頼できる収益源は、商品ディーラーに販売される匿名化された需要指数です。

メタン測定および報告サービス

OGMP 2.0は、メンバー企業に対してソースレベルの測定に基づく報告を求めており、EUメタン規制もその野心を反映しています[3][7]。レベル、圧力、温度を組み合わせたタンクセンサーは、フラッシングおよびベント損失のための排出モデルにデータを提供できます。認証された排出データを在庫読み取りと一緒にパッケージ化するベンダーは、運用予算よりも大きく、裁量が少ないコンプライアンス予算に販売できます。

リモート資産のためのハイブリッド衛星-セルラーカバレッジ

チリとオーストラリアの鉱山、ブラジルの牧場、中東全体のウェルパッドは、信頼できるセルラーカバレッジの外にあります。セルラーにデフォルトし、LEO衛星にフォールバックするデュアルモードモデムは、データコストを削減しながら配信を保証します[25]。衛星(LEO / GEO)はすでに最も速い接続成長を示しており、認証されたハイブリッドハードウェアを持つベンダーは現在限られた競争に直面しています。

エネルギー転換燃料および原料

バイオ燃料ブレンドターミナル、持続可能な航空燃料のデポ、アンモニア貯蔵、そして水素キャリア用のタンクはすべて、従来の燃料よりも厳しい安全規制の下で、正確なレベルと在庫データを必要としています[22]。これらの場所は現在建設中であり、監視は設計段階で選択できるようになっています。これらの分野での初期の参照は、セクション8.3で詳述された長期的なストレージの拡張に向けてベンダーを位置づけます。

リモートタンクモニタリングシステム市場 今後の見通し

今後10年間でリモートタンク監視システム市場が進化する際に影響を与える4つのテーマがあり、それぞれがハードウェアからデータとサービスへの価値の移行を促進します。

予測補充と自律配送

消費データの数年間にわたって訓練された機械学習モデルがタンクの枯渇日を予測し、人間の確認なしに配送をトリガーします。ディストリビューターはすでにレベルフィードをルーティングエンジンにリンクしています[21]; 次のステップは、トラック、ドライバー、供給を自動的に予約するクローズドループ配送です。競争の主なポイントは、センサーの精度ではなく予測精度になります。

プラットフォーム経済と定期収益

ベンダーはハードウェア、接続性、分析をバンドルしたサブスクリプションプラットフォームを中心に再編成しています。シュナイダーエレクトリックのAVEVAの完全買収[17]やエマーソンの残りのアスペンテック株式の購入[18]は、大規模な自動化グループがソフトウェアの深さを購入していることを示しています。時間が経つにつれて、プラットフォームの所有者はほとんどのマージンを獲得し、コモディティセンサーは安定した価格圧力に直面します。

エネルギー転換燃料のための貯蔵

IEAの2024年世界エネルギー見通しは、2035年までにバイオ燃料と低排出水素の強い成長を期待しており、それぞれ新しい貯蔵を必要とします[22]。アンモニア、メタノール、液体有機水素キャリアは、規制当局が継続的な監視を期待する毒性と可燃性リスクをもたらします。グリーンフィールドターミナルは、初日からリモート監視を指定し、改修と比較して設置コストを低下させます。

排出報告とESG開示

企業の気候開示ルールとOGMP 2.0のコミットメントは、オペレーターを推定排出量ではなく測定された排出量に向かわせます[7]。産業用タンクテレメトリーは排出在庫にフィードし、作業損失と保管損失を実際のスループットと温度データにリンクします。監査可能でタイムスタンプ付きのタンク記録は、投資家および規制当局の報告の証拠チェーンの一部となります。

地域市場シェア分析

地域 主要指標 (2025) 主要投資テーマ
北アメリカ 38.6% シェア SPCCおよびメタンコンプライアンス; プロパンおよび燃料流通業者の物流
ヨーロッパ USD 0.75 Billion EUメタン規制; 工業排出許可証; 化学パーク
アジア太平洋 25.1% CAGR 農村水プログラム; 化学安全命令; 農業
南アメリカ 5.7% シェア 上流 石油およびガス; 農業ビジネスのストレージ
中東およびアフリカ USD 0.18 Billion 国営石油会社のデジタル化; ディーゼルバックアップおよび水の貯蔵
合計 USD 2.83 Billion —

リモートタンクモニタリングシステム市場の地域需要は、規制と物流の密度に従います。北アメリカはコンプライアンスと流通業者の規模でリードし、ヨーロッパは排出規則で、アジア太平洋は新しいインフラでリードしています。

北アメリカ

国 主要指標 (2025) 主要ドライバー
アメリカ合衆国 81.4% の地域収益 SPCC、USTおよびOOOOb/cコンプライアンス; プロパン流通ネットワーク
カナダ 20.9% CAGR 連邦メタン規制; リモートオイルサンドおよび農場資産
メキシコ USD 0.08 Billion 燃料盗難防止; ターミナルの近代化

アメリカ合衆国は、連邦規則の重複を通じて地域需要を支えています: 地上貯蔵のためのSPCC [1]、約540,000の地下タンクのためのリリース検出 [9]、および石油およびガス貯蔵容器のためのメタン基準 [2]。カナダの連邦メタン規制は、2030年までに2012年の石油およびガスレベルから75%の削減を目指しており、アルバータ州とサスカチュワン州のオペレーターを継続的なタンクデータに向かわせています。メキシコの需要は燃料盗難検出に集中しており、突然の説明のないレベルの低下がターミナルやサービスステーションでアラートを引き起こします。

ヨーロッパ

国 主要指標 (2025) 主要ドライバー
イギリス 17.8% の地域収益 暖房油の流通; 北海ターミナルのアップグレード
ドイツ USD 0.19 Billion 化学パーク; NB-IoTネットワークの密度
フランス 20.1% CAGR 水道事業; 農業協同組合
イタリア 9.6% の地域収益 燃料物流; 食品および飲料の貯蔵
スペイン 20.7% CAGR 灌漑および干ばつ管理
ロシア USD 0.06 Billion 国内サプライヤーが石油貯蔵に対応
その他のヨーロッパ 14.9% の地域収益 北欧およびベネルクスの港ターミナル

ヨーロッパの需要は二つの柱に基づいています: 炭化水素貯蔵のためのEUメタン規制 [3] と、化学および精製施設の許可条件を厳格化する改訂された工業排出指令 [4]。ドイツの化学クラスターは、密なNB-IoTカバレッジによって採用をリードしています。スペインとフランスは、干ばつによる灌漑および水道事業プログラムから平均以上の成長を示しています。ロシアの市場は主に国内サプライヤーによって提供されており、制裁が西側のセンサーおよびソフトウェアベンダーへのアクセスを制限しています。

アジア太平洋

国 主要指標 (2025) 主要ドライバー
中国 36.2% の地域収益 危険化学物質のオンライン監視命令
日本 USD 0.10 Billion 老朽化した燃料インフラ; 労働力不足
インド 27.4% CAGR ジャル・ジーヴァン・ミッション; 燃料小売の拡大
韓国 7.9% の地域収益 石油化学コンプレックス; 5G産業ネットワーク
オーストラリアおよびニュージーランド USD 0.07 Billion リモートサイトでの鉱業および農業
東南アジア 26.3% CAGR パーム油および燃料流通; 水道事業
その他のアジア太平洋 4.6% の地域収益 港およびバンカーリングターミナル

中国の緊急管理省は、化学施設における主要危険設備のオンライン監視を要求しており、化学パークではレベルおよび圧力のテレメトリーが標準となっています。インドは、ジャル・ジーヴァン・ミッション [14] に基づく農村水貯蔵と急速な燃料小売の拡大を組み合わせて、最も成長が早い国です。オーストラリアとニュージーランドは、セルラータワーから遠く離れた鉱山やステーションのために衛星支援の監視に依存しており [25]、日本は配達ドライバーの減少を補うためにリモート読み取りを使用しています。

南アメリカ

国 主要指標 (2025) 主要ドライバー
ブラジル 58.7% の地域収益 オフショアおよびオンショアの石油貯蔵; 農業ビジネス
アルゼンチン 22.6% CAGR バカ・ムエルタのシェール開発
その他の南アメリカ USD 0.03 Billion チリおよびペルーでの鉱業

ブラジルは地域の支出をリードしており、石油生産者や大規模な農業ビジネスグループが広大な土地で燃料、肥料、作物保護の貯蔵を監視しています。アルゼンチンのバカ・ムエルタのシェールプレイは、カバレッジが不均一な地域にウェルパッドタンクバッテリーを追加しており、衛星およびハイブリッドリンクを好んでいます。チリおよびペルーの鉱業活動は、地域の残りの需要の大部分を占めており、高地でのディーゼル、試薬、プロセス水を監視しています。

中東およびアフリカ

国 主要指標 (2025) 主要ドライバー
サウジアラビア 31.5% の地域収益 国営石油会社のデジタル化; ビジョン2030
アラブ首長国連邦 24.2% CAGR スマートターミナルプログラム; 水の貯蔵
トルコ USD 0.02億 燃料輸入ターミナル; 農業
中東の残り 地域収益の10.8% 湾岸ストレージハブ
南アフリカ USD 0.02億 鉱業と燃料配布
ナイジェリア 23.5% CAGR ディーゼルバックアップストレージ; 燃料盗難管理
ケニア 地域収益の3.9% 水道事業; 農業
アフリカの残り USD 0.01億 鉱業と人道的水ストレージ

サウジアラビアのビジョン2030デジタル化アジェンダは、国家のエネルギーと水道事業を中央集権的な資産監視に向けて推進しています[16]。UAEは、ターミナルオペレーターが輸出ハブでスマートタンクプログラムを展開する中、湾岸で最も急成長しています。アフリカでは、ナイジェリアのディーゼルバックアップ電源への依存と持続的な燃料盗難がレベルアラートの強い需要を生み出しています。同時に、ケニアの水道事業と南アフリカの鉱業セクターは、安定した小規模なボリュームを追加しています。

リモートタンク監視システム市場 地域別、2025-2035

リモートタンクモニタリングシステム市場 市場セグメンテーション

リモートタンクモニタリングシステム市場は、6つのセグメンテーション次元にわたって分析されています。各テーブルは、セグメントごとに1つの指標を開示します。

モニタリングタイプ別

セグメント 主要指標 主要な需要ドライバー
ポイントレベルモニタリング USD 10.4億(2025年) 非危険液体用の低コストの高/低アラーム
連続レベルモニタリング 63.2%シェア(2025年) 中断のないレベル追跡に対する規制の需要

リモートタンクモニタリングシステム市場では、連続レベルモニタリングが支配的であり、成長が最も早いアプローチです。SPCCプログラムとヨーロッパの排出許可は、中断のないレベル記録を支持し、連続データフィードは消費予測と漏れ検出を行い、プレミアム価格を正当化します。ポイントレベルモニタリングは、シンプルな高または低のアラームが十分な水、潤滑剤、食品タンクにまだ使用されています。それでも、バイヤーが混合タンクフリート全体でリアルタイムの可視性を標準化するにつれて、そのシェアは徐々に減少しています。

技術別

セグメント 主要指標 主要な需要ドライバー
接触センサー(フロートおよびテープゲージ、マグネトストリック、静水圧) 22.0% CAGR(2026–2035年) 保管移転の精度; 設置されたプローブの交換
非接触センサー(超音波、レーダー/FMCW、光/レーザー) 60.6%シェア(2025年) 腐食性、泡立ち、高温サービス

リモートタンクモニタリングシステム市場における技術の選択は、濡れた測定と非濡れた測定に分かれています。非接触センサーがリードしており、特に80 GHz設計のレーダー/FMCWユニットは、メンテナンスなしで蒸気や泡を処理します。同時に、超音波デバイスはコストに敏感な水タンクをカバーし、光/レーザーユニットはニッチな固体や狭い容器に対応します。接触センサーは、マグネトストリックおよび静水圧プローブが、契約上必要なミリメートル精度を維持するために、老朽化したフロートおよびテープゲージの設置を置き換えるため、わずかに速く成長しています。

接続性別

セグメント 主要指標 主要な需要ドライバー
セルラー(4G LTE、5G、NB-IoT、Cat-M) 49.3%シェア(2025年) 低モジュールおよびデータプランコスト
LPWAN(LoRaWAN、Sigfox) USD 6.2億(2025年) 密集したタンクファーム全体のプライベートネットワーク
衛星(LEO/GEO) 22.4% CAGR(2026–2035年) オフグリッドの油田、鉱山、牧場
短距離RF/Wi-Fi/BLE 15.2%シェア(2025年) プラント内のローカルゲートウェイへのリンク

接続性は、リモートタンクモニタリングシステム市場における設置コストを定義します。セルラーがリードしているのは、NB-IoTおよびCat-Mプランが低月額コストで数年のバッテリー寿命を可能にするからです。LPWANは、大規模なサイト全体でプライベートLoRaWANネットワークを運営するオペレーターに適しています。衛星(LEO/GEO)は、LEO端末の価格とサイズが縮小するにつれて最も早く成長しています。一方、短距離RF/Wi-Fi/BLEリンクは、精製所や化学プラント内の現場ゲートウェイにセンサーを接続します。

タンクタイプ別

セグメント 主要指標 主要な需要ドライバー
地上固定屋根 45.8%シェア(2025年) 水、化学物質、食品液体の貯蔵
地上浮屋根 22.1% CAGR(2026–2035年) 原油ターミナルでのオーバーフィル基準とメタン監査
地下/UST USD 7.9億(2025年) 燃料小売サイトでのリリース検出規則

タンクの形状は、リモートタンクモニタリングシステム市場におけるセンサーの選択を促進します。地上固定屋根タンクがリードしているのは、水、化学物質、食品の貯蔵を支配しており、蒸気管理が簡単だからです。地上浮屋根タンクは、API 2350のオーバーフィル慣行とメタン監査が原油ターミナルをレーダーに押しやるため、最も早く成長しています。地下/USTの需要は、燃料ステーションでのリリース検出義務によって安定しています。

エンドユーザー産業別

セグメント 主要指標 主要な需要ドライバー
石油およびガス 30.4%シェア(2025年) ミッドストリームおよびターミナルのコンプライアンス
化学および石油化学 USD 4.6億(2025年) 危険物安全規則
水および廃水 13.1%シェア(2025年) ユーティリティ貯蔵および処理化学物質
食品および飲料 21.2% CAGR(2026–2035年) 衛生的な貯蔵およびバッチトレーサビリティ
農業および灌漑 22.5% CAGR(2026–2035年) 水不足および精密農業助成金
発電 6.4%シェア(2025年) バックアップ燃料および処理化学物質
鉱業および金属 USD 1.4億(2025年) 遠隔地でのディーゼルおよび試薬の追跡
製薬およびヘルスケア 20.4% CAGR(2026–2035年) 検証された貯蔵およびGMP記録

リモートタンクモニタリングシステム市場におけるエンドユーザーの需要は、石油およびガスに基づいており、ミッドストリームターミナルと井戸パッドタンクバッテリーが最も厳しいコンプライアンス負荷に直面しています。化学および石油化学は、安全規制に続きます。農業および灌漑は、農場が肥料および水タンクを可変レート適用機器に接続するにつれて最も早く成長しています。発電、鉱業および金属、製薬およびヘルスケアは、安定した専門的な需要を追加します。

サービスモデル別

セグメント 主要指標 主要な需要ドライバー
スタンドアロンハードウェア販売 55.6% シェア (2025) 製油所とパイプラインのキャペックス所有権
ハードウェア・アズ・ア・サービス (HaaS) サブスクリプション 22.2% CAGR (2026–2035) 流通業者と協同組合のオペックス予算
完全管理型ターンキー プラットフォーム 5億1千万米ドル (2025) 社内ITスタッフが不足しているオペレーター

リモートタンクモニタリングシステム市場における商業モデルは、定期的な収益にシフトしています。スタンドアロンハードウェア販売は依然としてリードしており、大規模な製油所やパイプラインオペレーターは資産を所有し、既存の制御システムに統合することを好みます。ハードウェア・アズ・ア・サービス (HaaS) サブスクリプションは、プロパンディーラーや農場協同組合がキャペックスからオペックスへの支出を移行するにつれて最も急成長しています。完全管理型ターンキープラットフォームは、設置、接続性、分析を1つのプロバイダーに任せたい小規模オペレーターに魅力的です。

競争ベンチマーキング

リモートタンクモニタリングシステム市場の競争は適度に分散しています。マーケットリサーチフューチャーは、上位5社が2025年の収益の約33〜41%を占めていると推定しており、HHIは650〜800の範囲であることを示唆しています。大手自動化グループは、レーダーおよびタンク計測システムを使用して製油所やターミナルアカウントを支配しており、専門のテレメトリ企業は、サブスクリプションプラットフォームを通じてプロパン、燃料配布、農業でリードしています。

会社名 推定収益シェア範囲 リモートタンクモニタリングシステム市場向けの主要提供品 戦略的ポジショニング
エマソン・エレクトリック・コー 約7〜10% ローズマウントレーダーレベルトランスミッタおよびタンク計測システム ターミナルおよび製油所のリーダー; AspenTechを通じてソフトウェアを深化
シュナイダーエレクトリックSE 約6〜9% エコストラクチャー監視; AVEVA産業ソフトウェア センサーと分析を統合するプラットフォーム主導の戦略
ハネウェル・インターナショナル・インク 約6〜9% エンラフタンク計測; 在庫管理ソフトウェア 大規模タンクファームのための保管移転専門家
エンドレス+ハウザーグループ 約5〜8% マイクロパイロットレーダーセンサー; ネティリオンクラウドサービス プロセス産業の幅広さ; 化学に強い
VEGA グリースハバー KG 約4〜7% VEGAPULSレーダー; VEGA在庫システム 在庫をサービスとして提供するレーダー専門家
ドーバーコーポレーション(アノバ) 約4〜6% アノバタンクモニターおよび燃料配布ソフトウェア プロパンおよび燃料における流通ロジスティクスの焦点
スカイビッツ 約3〜5% スマートタンクセルラーおよび衛星モニター 燃料および化学品のリモート資産テレマティクス
ATEK アクセステクノロジーズ 約2〜4% タンクスキャンワイヤレスモニター 潤滑剤および化学品配布の専門家
オトデータワイヤレスネットワークインク 約2〜4% セルラープロパンおよび暖房油モニター 住宅配達フリート向けの低コストデバイス
フランクリンフューエリングシステムズ 約2〜4% 燃料小売用自動タンクゲージ サービスステーションでの地下貯蔵コンプライアンス

最近のニュースと動向

  • シュナイダーエレクトリック(2023年1月):AVEVAの完全買収を完了し、タンク在庫および資産パフォーマンスアプリケーションを支える産業ソフトウェアを統合しました[17]。
  • 米国EPA(2023年12月):貯蔵容器を対象としたOOOOb/cメタン基準を最終化し、井戸サイトやコンプレッサーステーションでの継続的な監視の需要を高めました[2]。
  • NIST(2024年2月):接続されたタンクゲートウェイを承認する際にオペレーターが参照するサイバーセキュリティフレームワーク2.0を発表しました[23]。
  • 欧州連合(2024年8月):改訂された産業排出指令が発効し、化学および精製施設の許可条件が厳しくなりました[4]。
  • 欧州連合(2024年8月):EUメタン規制が発効し、石油およびガスオペレーターに対して漏れ検出および測定に基づく報告義務が導入されました[3]。
  • エマソン(2025年3月):残りのAspenTech株の取得を完了し、タンクレベルデータの上に配置できる最適化ソフトウェアを追加しました[18]。

リモートタンクモニタリングシステム市場 市場レポートの範囲

Parameter Details
Market Scope The Remote Tank Monitoring System Market covers level sensors, connectivity modules, gateways and software platforms sold through hardware, subscription and managed-service channels for oil, chemical, water, agricultural and industrial storage tanks.
Study Period 2021–2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 2.83 Billion
Market Size in 2035 USD 20.17 Billion
CAGR (2026–2035) 21.8%
Fastest Growing Segments Agriculture and Irrigation (22.5% CAGR); Satellite (LEO / GEO) (22.4% CAGR); Hardware-as-a-Service (HaaS) Subscription (22.2% CAGR); Above-Ground Floating-Roof (22.1% CAGR)
Regions Covered North America, Europe, South America, Asia Pacific, Middle East and Africa and ROW
Companies Profiled Emerson Electric Co., Schneider Electric SE, Honeywell International Inc., Endress+Hauser Group, VEGA Grieshaber KG, Dover Corporation (Anova), SkyBitz, ATEK Access Technologies, Otodata Wireless Network Inc., Franklin Fueling Systems
Valuation Currency USD Billion
Methodology 350+ primary expert interviews; bottom-up market sizing; top-down validation; data triangulation; scenario-based forecasting; real-time project tracking

よくある質問

リモートタンクモニタリングシステム市場において、バイヤーはレーダーと超音波のオプションをどのように比較すべきですか?
特に80 GHzのユニットは、蒸気、泡、温度変動に対応できる一方で、超音波センサーはコストが低いですが、凝縮またはほこりのあるヘッドスペースでは精度を失います。ほとんどのバイヤーは、炭化水素や化学物質にはレーダーを、そして水や無害な液体には超音波を指定します[20]。
タンクテレメトリーデプロイメントからオペレーターは通常どのくらいの回収期間を見込むべきですか?
固定スケジュールの配送をセンサー駆動の配送に置き換えるディストリビューターは、通常、ハードウェアとサブスクリプションコストを12〜24ヶ月以内に回収します。回収は、ドライバーの賃金、燃料価格、そしてランアウトペナルティが最も高い場所で最も早くなります[21]。
危険区域向けのリモートタンクモニタリングシステム市場ソリューションを調達する際に重要な認証は何ですか?
ゾーン0/1またはクラスI、ディビジョン1の場所にあるセンサーはATEXまたはIECExの承認が必要であり、オーバーフィル保護ループは通常SIL評価を必要とします。バイヤーは、センサー、ゲートウェイ、およびエンクロージャーが組み合わせたアセンブリとして認証されていることを確認する必要があります[5]。
EUのサイバー規則は、接続されたタンクセンサーにいつ影響を及ぼし始めますか?
サイバー回復力法の主な義務は2027年12月から適用され、製品のサポート期間中に脆弱性の処理とセキュリティ更新が必要です。セキュアブートと署名されたファームウェアを持たないベンダーは、その前に再設計コストが発生します[24]。
既存のSCADAヒストリアンは新しいリモートタンクセンサーからデータを取り込むことができますか?
ほとんどの現在のプラットフォームは、MQTT、OPC UA、またはREST APIを介して読み取り値を公開しており、これを現代のヒストリアンやERPシステムが直接受け入れます。古いModbus専用のSCADAは通常、プロトコル変換のためにエッジゲートウェイが必要です[11]。
リモートタンクモニタリングシステム市場において新たな需要を生み出している新興のユースケースは何ですか?
データセンターや通信塔のバックアップディーゼルタンクは、稼働時間契約が燃料のランアウトにペナルティを課すため、急速に成長しているニッチです。ハイパースケールキャンパスは大規模な発電機燃料の備蓄を維持しており、継続的なレベルの可視性がレジリエンスの要件となっています[22]。
バイヤーはサブスクリプション契約でベンダーロックインを避けるにはどうすればよいですか?
複数年のHaaS契約に署名する前に、オープンデータのエクスポート、標準プロトコル、およびセンサーを別のクラウドに再ポイントする権利を指定してください。リモートタンクモニタリングシステム市場の主要なベンダーは、ユーティリティや自治体の入札を勝ち取るために、これらの条件をますます受け入れています[17]。
著者
著者 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
共著者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Diameter Signaling Market
ケーススタディ
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















