精製テレフタル酸PTA市場

精製テレフタル酸市場調査報告書 アプリケーション別(PET樹脂、ポリブチレンテレフタレート、ポリエステル繊維、フィルム、及び中間体)、エンドユーザー産業別(食品・飲料包装、建設、電気・電子、繊維、塗料・コーティング、及び家具)、地域別(北米、ヨーロッパ、アジア太平洋、及びその他の地域) – 2035年までの市場予測。
ID: MRFR/CnM/3456-HCR
111 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Purified Terephthalic Acid PTA Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.0%
2024 Market Size$ 48.97 Billion
2025 Market Size$ 51.42 Billion
2035 Market Size$ 83.75 Billion
Key Players
Reliance Industries
Indorama Ventures
SABIC
Mitsubishi Chemical
Lotte Chemical
Eastman Chemical
Opportunities
  • Rising Demand for PET
  • Growth in Textile Industry
  • Technological Innovations in Production

精製テレフタル酸PTA市場 概要

MRFRの分析によると、精製テレフタル酸市場の規模は2024年に489.7億米ドルと推定されています。精製テレフタル酸産業は、2025年に514.2億米ドルから2035年には837.5億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は5.0%となる見込みです。

主要な市場動向とハイライト

精製テレフタル酸市場は、持続可能性と技術革新によって強力な成長が期待されています。

  • 北米は、確立された製造基盤により、精製テレフタル酸の最大市場を維持しています。
  • アジア太平洋地域は、産業化と都市化の進展により、最も急成長している地域として浮上しています。
  • PET樹脂セグメントが市場を支配しており、ポリエステル繊維セグメントは消費者需要の高まりにより急成長しています。
  • 主要な市場ドライバーには、PETの需要増加と持続可能な慣行への規制支援が含まれ、業界のダイナミクスを形成しています。

市場規模と予測

2024年の市場規模 48.97(米ドル十億)
2035年の市場規模 83.75(米ドル十億)
CAGR(2025 - 2035) 5.0%

主要なプレーヤー

リライアンス・インダストリーズ(インド)、インドラマ・ベンチャーズ(タイ)、サウジ基本産業公社(サウジアラビア)、三菱ケミカル(日本)、ロッテケミカル(韓国)、イーストマン・ケミカル(アメリカ)、BASF(ドイツ)、フォルモサ・プラスチックス(台湾)、中国石油(中国)、中国石油天然ガス集団(中国)

精製テレフタル酸PTA市場 運転手

PETの需要の高まり

ポリエチレンテレフタレート(PET)の需要がさまざまな用途、特にパッケージングおよび繊維産業で増加していることは、精製テレフタル酸市場の主要な推進要因です。PETは軽量性、耐久性、リサイクル可能性から広く利用されており、飲料ボトルや食品容器の好ましい選択肢となっています。消費者の好みが持続可能なパッケージングソリューションにシフトする中で、PETの需要は増加すると予測されています。最近の推定によれば、PET市場は今後数年間で約5%の年平均成長率(CAGR)で拡大する見込みです。このPET消費の急増は、精製テレフタル酸の必要性と直接関連しており、精製テレフタル酸の生産における重要な原材料として機能し、精製テレフタル酸市場を強化しています。

繊維産業の成長

繊維産業は著しい復活を遂げており、これは精製テレフタル酸市場に好影響を与えると考えられています。ファストファッションの台頭と合成繊維に対する消費者の需要の増加に伴い、精製テレフタル酸の必要性は高まると予想されています。テレフタル酸はポリエステル繊維の生産において重要な成分であり、衣料品や家庭用繊維に広く使用されています。最近のデータによると、精製テレフタル酸は今後数年間で約4%のCAGRで成長すると予測されています。この成長は、製造業者が繊維セクターの高まるニーズに応えるために精製テレフタル酸の需要を促進し、精製テレフタル酸市場の全体的なダイナミクスを強化することが期待されています。

生産における技術革新

精製テレフタル酸の生産プロセスにおける技術的進歩は、精製テレフタル酸市場に大きな影響を与えています。改善された触媒プロセスやエネルギー効率の良い方法などの革新が、生産効率を高め、コストを削減しています。これらの進歩は、オペレーションを効率化するだけでなく、持続可能性への強調が高まる中で環境への影響を低減することにも寄与しています。たとえば、新しい触媒の開発は、収率を高め、副産物を減少させることが示されており、生産ラインを最適化しようとする製造業者にとって重要です。これらの技術が広く採用されるようになると、精製テレフタル酸セクターの競争力を高め、精製テレフタル酸市場の成長を促進する可能性があります。

自動車セクターにおける応用の拡大

自動車産業は、軽量で耐久性のある部品の製造における精製テレフタル酸の応用をますます採用しています。自動車メーカーが燃料効率を向上させ、排出量を削減しようとする中で、軽量材料の需要が高まっています。精製テレフタル酸は、内装部品や外装パネルなど、さまざまな自動車部品の製造に利用されており、これらの目標を達成するために不可欠です。最近のトレンドによれば、自動車セクターは今後数年間で約3%のCAGRで成長すると予測されており、精製テレフタル酸の需要をさらに促進しています。この自動車応用の拡大は、製造業者が先進的な材料の高まる需要を活用しようとする中で、精製テレフタル酸市場に大きなブーストを提供する可能性があります。

持続可能な慣行への規制の支援

持続可能な慣行を促進する規制の枠組みは、精製テレフタル酸市場の重要な推進要因として浮上しています。政府や国際機関は、プラスチック廃棄物の削減やリサイクルイニシアティブの促進を目的とした規制をますます実施しています。これらの規制は、リサイクル材料、特にリサイクルPETの使用を奨励することが多く、これによりリサイクルプロセスにおける重要な成分としての精製テレフタル酸の需要が高まります。持続可能性への推進は、製造業者がこれらの規制要件に適応する中で、精製テレフタル酸セクター内に新たな機会を生み出す可能性があります。その結果、業界の慣行が規制の期待と一致することで、精製テレフタル酸市場の成長軌道が強化されることが期待されています。

市場セグメントの洞察

用途別:PET樹脂(最大)対ポリエステル繊維(最も成長している)

精製テレフタル酸(PTA)市場は多様な用途を示しており、PET樹脂はボトル、容器、包装材料の製造に広く使用されているため、最大のシェアを占めています。次いで、テキスタイルおよびアパレル業界での需要が高まっていることが特徴のポリエステル繊維があります。一方、ポリブチレンテレフタレート、フィルム、及び中間体セグメントも重要な役割を果たしていますが、他の二つと比較すると規模は小さいです。

PET樹脂(支配的)対ポリエステル繊維(新興)

精製テレフタル酸市場において、PET樹脂は主に飲料ボトルや食品容器など、高い耐久性と透明性を必要とする用途で利用される支配的なセグメントです。その広範な採用は、消費者が持続可能な包装ソリューションを求めることによって、PTA市場における重要な役割を強調しています。一方、ポリエステル繊維はファッションおよび家庭用テキスタイル業界での急増する需要に後押しされて急速に成長しています。メーカーはこの分野での革新を進めており、持続可能でリサイクル可能な繊維の生産に焦点を当てて、市場での存在感を高めています。持続可能性が中心に位置する中、両セグメントは将来の成長のための強力な可能性を示しています。

エンドユーザー業界別:食品&飲料包装(最大)対テキスタイル(最も成長している)

精製テレフタル酸(PTA)市場において、エンドユーザー業界セグメントは多様な分布を示しており、食品&飲料包装が最大のシェアを占めています。これは、食品セクターにおける持続可能で効率的な包装ソリューションの需要の高まりと、パッケージ商品に対する消費者の好みの高まりによって推進されています。建設および電気・電子セクターも重要な貢献をしていますが、そのシェアは包装業界と比較すると低いです。テキスタイル用途は小さいながらも、ファッション意識の高まりにより成長の可能性を示しています。

食品&飲料包装(支配的)対テキスタイル(新興)

食品&飲料包装はPTA市場における支配的なセグメントであり、PET(ポリエチレンテレフタレート)を使用してボトルや容器を製造するために広く利用されています。便利な包装と持続可能性への焦点がその地位を大きく強化しています。対照的に、テキスタイルセグメントは現在新興であるものの、革新的な繊維用途やエコフレンドリーなテキスタイルが普及する中で注目を集めています。テキスタイルセクターは高性能な生地や持続可能な材料へのシフトを目撃しており、今後数年の成長のための重要な分野として位置付けられています。

精製テレフタル酸PTA市場に関する詳細な洞察を得る

地域の洞察

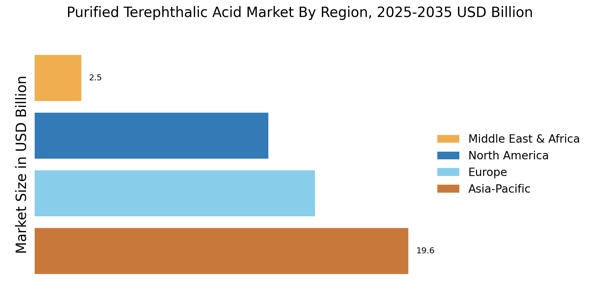
地域別に、調査は北米、ヨーロッパ、アジア太平洋、その他の地域における精製テレフタル酸市場の洞察を提供します。アジア太平洋の精製テレフタル酸市場は2021年に185.697億米ドルを占めており、ポリエステル糸や繊維の需要の拡大、PETボトルの消費の増加により、調査期間中に著しいCAGR成長を示すと予想されています。

さらに、精製テレフタル酸市場レポートで調査された主要国は、アメリカ、カナダ、ドイツ、フランス、イギリス、イタリア、スペイン、中国、日本、インド、オーストラリア、韓国、ブラジルです。

図3: 2021年地域別精製テレフタル酸市場シェア(%)2021年地域別精製テレフタル酸市場シェア出典: 二次研究、一次研究、市場調査未来データベースおよびアナリストレビュー

ヨーロッパの精製テレフタル酸市場は、地域の繊維産業の拡大が市場の収益成長を促進すると予想されるため、第二の市場シェアを占めています。さらに、ドイツの精製テレフタル酸市場は最大の市場シェアを保持しており、イギリスの精製テレフタル酸市場はヨーロッパ地域で最も成長が早い市場でした。

北米の精製テレフタル酸市場は、2022年から2030年にかけて最も早いCAGRで成長すると予想されています。この地域の市場収益成長の主な要因は、包装および繊維セクターにおけるPTAの需要の増加、ならびに地域の継続的な産業化と都市化の傾向です。さらに、メキシコの精製テレフタル酸市場は最大の市場シェアを保持しており、アメリカの精製テレフタル酸市場は北米地域で最も成長が早い市場です。

例えば、2022年4月、アメリカの精製テレフタル酸市場は、PTA工場の増加により活性化されています。テキサスのPET/PTAコンプレックスでは、Alpekが5月にFIDを見込んでいます。このプロジェクトには、年間110万トンのPET工場と年間130万トンの精製テレフタル酸ユニットも含まれています。

精製テレフタル酸PTA市場 Regional Image

主要企業と競争の洞察

主要な市場プレーヤーは、製品ラインを増やすために多額の資金をR&Dに投資しており、これにより精製テレフタル酸市場はさらに成長するでしょう。市場参加者は、新製品の発売、契約の締結、合併・買収、投資の増加、他の組織との協力など、世界的な足跡を拡大するためのさまざまな戦略的イニシアチブを取っています。精製テレフタル酸業界の競合他社は、ますます競争が激化し成長する市場環境で拡大し生き残るために、コスト効率の良い製品を提供しなければなりません。

精製テレフタル酸PTA市場市場の主要企業には以下が含まれます

業界の動向

インドのトップ石油化学企業であるリライアンス・インダストリーズ・リミテッド(RIL)は、2022年9月12日に、INR15.92億(2億米ドル)で2社を買収したと発表しました。これらの買収は、下流のポリエステル市場の開発を目的としています。

今後の見通し

精製テレフタル酸PTA市場 今後の見通し

精製テレフタル酸市場は、2025年から2035年までの間に5.0%の年平均成長率で成長する見込みで、繊維、包装、自動車部門での需要増加が推進要因です。

新しい機会は以下にあります:

  • バイオベースのPTA生産方法への拡張

2035年までに、市場は持続可能な化学ソリューションのリーダーとしての地位を確立することが期待されています。

市場セグメンテーション

精製テレフタル酸PTA市場のアプリケーション展望

  • PET樹脂
  • ポリブチレンテレフタレート
  • ポリエステル繊維
  • フィルム
  • 中間体

精製テレフタル酸PTA市場のエンドユーザー産業展望

  • 食品および飲料包装
  • 建設
  • 電気および電子
  • テキスタイル
  • 塗料およびコーティング
  • 家具

レポートの範囲

市場規模 2024 48.97億米ドル
市場規模 2025 51.42億米ドル
市場規模 2035 83.75億米ドル
年平均成長率 (CAGR) 5.0% (2024 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
過去データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル 市場分析進行中
カバーされるセグメント 市場セグメンテーション分析進行中
主要市場機会 持続可能なパッケージングの需要の高まりが、精製テレフタル酸市場における革新を促進しています。
主要市場ダイナミクス 持続可能な材料の需要の高まりが、精製テレフタル酸市場における革新と競争を促進しています。
カバーされる国 北米、ヨーロッパ、APAC、南米、中東・アフリカ

FAQs

現在の精製テレフタル酸市場の市場評価はどのくらいですか?
2024年時点で、精製テレフタル酸市場の市場評価額は489.7億USDでした。
2035年までの精製テレフタル酸市場の予測市場規模はどのくらいですか?
市場は2035年までに837.5億USDの評価に達すると予測されています。
予測期間中の精製テレフタル酸市場の期待されるCAGRは何ですか?
2025年から2035年までの精製テレフタル酸市場の予想CAGRは5.0%です。
精製テレフタル酸市場において主要なプレーヤーと見なされる企業はどれですか?
市場の主要なプレーヤーには、リライアンス・インダストリーズ、インドラマ・ベンチャーズ、SABIC、三菱ケミカルなどが含まれます。
精製テレフタル酸の主な用途は何ですか?
主な用途にはPET樹脂、ポリエステル繊維、ポリブチレンテレフタレートが含まれ、評価額は49.7億USDから350億USDの範囲です。
食品・飲料包装セクターは市場にどのように貢献していますか?
食品・飲料包装セクターは、全体市場に対して10.0から17.0 USDビリオンを貢献しています。
著者
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of chemical industry databases, petrochemical trade publications, regulatory filings, and authoritative industry organizations. Key sources included the American Chemistry Council (ACC), European Chemical Industry Council (Cefic), International Council of Chemical Associations (ICCA), US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), China Petroleum and Chemical Industry Federation (CPCIA), Plastics Industry Association (PLASTICS), National PET Container Resources Association (NAPCOR), Textile Exchange, US Department of Energy (DOE), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC) monthly oil market reports, ICIS Chemical Business, S&P Global Commodity Insights, Eurostat industrial production databases, US Census Bureau chemical trade statistics, UN Comtrade Database, and national petrochemical industry reports from key markets including China, India, South Korea, and Saudi Arabia. These sources were used to collect production capacity data, trade flow statistics, feedstock (paraxylene) pricing trends, regulatory compliance requirements, sustainability initiatives, and competitive landscape analysis for PTA manufacturing, PET resin applications, polyester fiber production, and polybutylene terephthalate engineering plastics.


Primary Research

As part of the initial research process, stakeholders from both the supply and demand sides were interviewed to get both qualitative and quantitative information. CEOs, VPs of Manufacturing, plant operations directors, procurement heads, and sustainability officers from PTA makers, integrated petrochemical complexes, and polyester producers were some of the supply-side sources. On the demand side, there were procurement leaders from PET bottle makers, supply chain managers in the textile industry, material engineers for automakers, heads of research and development for packaging, and chemical distributors. Primary research confirmed capacity utilization rates, confirmed timelines for brownfield and greenfield expansion, and gathered information on methods for securing feedstock, the growth of bio-based PTA, the use of recycling technology, and how prices change in different regions.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (28%), Europe (22%), Asia-Pacific (42%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through production capacity analysis, consumption volume modeling, and trade flow assessment. The methodology included:

Identification of 35+ key PTA manufacturers across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across PET resin, polybutylene terephthalate (PBT), polyester fiber, films, and intermediate chemical applications

Analysis of reported and modeled annual production volumes and facility operating rates specific to PTA and derivative product portfolios

Coverage of manufacturers representing 75-80% of global installed capacity in 2024

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.