プライベート電気自動車充電ステーション市場

プライベート電気自動車充電ステーション市場調査報告書:充電器タイプ別(レベル1充電器、レベル2充電器、DCファスト充電器)、充電設置タイプ別(家庭用設置、商業用設置、公共用設置)、コネクタタイプ別(タイプ1、タイプ2、CHAdeMO、CCS)、出力別(最大3.7 kW、7 kW - 22 kW、24 kW - 150 kW)、支払い方法別(サブスクリプションベース、使用ごとの支払い、無料充電)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測。
ID: MRFR/EnP/30617-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Private Electric Vehicle Charging Station Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)23.16%
2024 Market Size$ 6.99 Billion
2025 Market Size$ 8.61 Billion
2035 Market Size$ 69.11 Billion
Key Players
Tesla
ChargePoint
Blink Charging
EVBox
Shell Recharge
Electrify America
Opportunities
  • Growing Environmental Awareness
  • Government Incentives and Subsidies
  • Increased Electric Vehicle Adoption

プライベート電気自動車充電ステーション市場 概要

市場調査の未来の分析によると、プライベート電気自動車充電ステーション市場は2024年に69.87億米ドルと推定されています。プライベート電気自動車充電ステーション業界は、2025年に86.06億米ドルから2035年までに691.1億米ドルに成長することが予測されており、2025年から2035年の予測期間中に23.16%の年平均成長率(CAGR)を示しています。

主要な市場動向とハイライト

プライベート電気自動車充電ステーション市場は、技術の進歩と電気自動車の普及の増加により、堅調な成長を遂げています。

  • 充電ソリューションの技術的進歩により、プライベート電気自動車充電ステーションの効率とアクセス性が向上しています。
  • 北米は最大の市場であり、アジア太平洋地域は電気自動車充電インフラの最も急成長している地域として浮上しています。
  • レベル2充電器が市場を支配していますが、DCファスト充電器はその利便性と速度により急速に注目を集めています。
  • 電気自動車の普及と政府のインセンティブの増加が、プライベート充電ステーションの拡大を促進する主要な要因です。

市場規模と予測

2024年の市場規模 6.987(米ドル十億)
2035年の市場規模 69.11(米ドル十億)
CAGR(2025 - 2035) 23.16%

主要なプレーヤー

テスラ(米国)、チャージポイント(米国)、ブリンクチャージング(米国)、EVボックス(オランダ)、シェルリチャージ(英国)、エレクトリファイアメリカ(米国)、グリーンロッツ(米国)、シーメンス(ドイツ)、ABB(スイス)

プライベート電気自動車充電ステーション市場 運転手

環境意識の高まり

消費者の間での環境意識の高まりは、プライベート電気自動車充電ステーション市場の重要な推進力です。個人が自分のカーボンフットプリントや、化石燃料が気候変動に与える影響を意識するようになるにつれて、持続可能な交通手段への明らかなシフトが見られます。この高まる意識は、より多くの消費者が従来のガソリン車の代替として電気自動車を考慮することを促しています。その結果、消費者が環境に優しい選択をサポートするために便利な充電ソリューションを求める中で、プライベート充電ステーションの需要が増加することが予想されます。プライベート電気自動車充電ステーション市場は、この傾向から利益を得ることができ、より環境に優しい交通手段への推進が勢いを増しています。

政府のインセンティブと補助金

政府のインセンティブと補助金は、プライベート電気自動車充電ステーション市場を促進する上で重要な役割を果たしています。さまざまな政府がプライベート充電ステーションの設置を促進するための財政的インセンティブを導入しており、これにより消費者の初期投資コストを大幅に削減できます。たとえば、税額控除、リベート、助成金は、充電インフラを設置する住宅所有者や企業に対してしばしば利用可能です。この財政的支援は、充電ステーションの設置をより魅力的にするだけでなく、電気自動車の採用を加速させます。その結果、プライベート電気自動車充電ステーション市場は、カーボン排出量を削減し、持続可能な交通ソリューションを促進することを目的とした好意的な政府政策によって、堅調な成長を遂げる可能性があります。

電気自動車の普及の増加

電気自動車の普及の増加は、プライベート電気自動車充電ステーション市場の主要な推進力です。消費者がますます電気自動車を選択するようになるにつれて、便利な充電ソリューションの需要が高まります。最近のデータによると、電気自動車の販売が急増しており、2025年までには電気自動車が新車販売のかなりの割合を占める可能性があると予測されています。この傾向は、消費者が自宅や職場で車両を充電することを求める中で、プライベート充電ステーションの設立を必要とします。プライベート充電ステーションの便利さとアクセスの良さは、全体的な所有体験を向上させ、市場の成長をさらに刺激する可能性があります。より多くの個人が電気自動車に移行する中で、プライベート電気自動車充電ステーション市場は大幅に拡大する準備が整っており、個人交通の変化する風景を反映しています。

都市化とインフラ開発

都市化とインフラ開発は、プライベート電気自動車充電ステーション市場に影響を与える重要な要因です。都市地域が拡大し、人口が増加するにつれて、効率的な交通ソリューションの需要が高まります。この都市の成長は、新しい住宅や商業プロパティの開発につながることが多く、これにはプライベート電気自動車充電ステーションの設置が含まれることがよくあります。さらに、都市が電気自動車の使用を促進する政策を実施するにつれて、アクセス可能な充電インフラの必要性がより顕著になります。プライベート電気自動車充電ステーション市場は、充電ステーションが新しい開発に統合される都市環境で繁栄する可能性が高く、持続可能な都市計画と排出量削減の広範な目標に合致しています。

充電ソリューションにおける技術革新

充電ソリューションにおける技術革新は、プライベート電気自動車充電ステーション市場を変革しています。充電技術の進歩、例えば、より速い充電速度やスマート充電機能は、ユーザー体験を向上させています。たとえば、超高速充電器の開発は、充電時間を大幅に短縮でき、プライベート充電ステーションを消費者にとってより魅力的にします。さらに、スマート技術の統合により、ユーザーは充電セッションをリモートで監視および制御でき、利便性が向上します。これらの革新が進化し続ける中で、消費者が電気自動車のための効率的でユーザーフレンドリーなソリューションを求めるため、プライベート充電ステーションの需要が増加すると予想されます。したがって、プライベート電気自動車充電ステーション市場は、進行中の技術革新から利益を得る可能性が高いです。

市場セグメントの洞察

充電器の種類別:レベル2充電器(最大)対DCファスト充電器(最も成長している)

プライベート電気自動車充電ステーション市場は、充電器の種類が多様に分布しており、レベル2充電器が充電速度とコストのバランスに優れているため、市場シェアでリードしています。これにより、住宅および商業施設での設置に好まれています。一方、DCファスト充電器は小さなシェアを占めていますが、都市環境や高速道路での迅速な充電ソリューションへの需要の高まりにより急速に成長しています。電気自動車の普及が加速する中で、DCファスト充電器は重要な役割を果たしています。

充電ソリューション:レベル2充電器(支配的)対DCファスト充電器(新興)

レベル2充電器はプライベート電気自動車充電ステーション市場の重要なプレーヤーであり、最適な充電時間と管理可能な設置コストで日常の充電ニーズに対する堅実なソリューションを提供しています。これらは家庭、職場、公共の充電ステーションで一般的に展開されており、効率性とアクセスのバランスを取っています。一方、DCファスト充電器は、新興セグメントを代表し、迅速なエネルギー補充を必要とする高需要の状況に合わせて設計されています。短時間で大きな充電を提供できる能力により、商業施設や長距離旅行に最適であり、市場が進化する中で不可欠なインフラとして位置付けられています。

充電設置タイプ別:家庭設置(最大)対公共設置(最も成長している)

プライベート電気自動車充電ステーション市場では、充電設置タイプの分布が家庭設置に強い好みを示しており、市場を支配しています。家庭設置は、電気自動車の所有者に便利さを提供し、夜間に車両を充電できるため、公共充電の煩わしさを避けることができるため好まれています。このセクターは、家庭用充電技術の進歩と住宅用充電ユニットへのインセンティブの増加によって支えられています。

一方、公共設置は急速に注目を集めており、最も成長しているセグメントとして特定されています。電気自動車の普及が進む中、公共充電ステーションへの需要が急増しており、消費者の長距離旅行への需要とEV使用を支えるインフラの拡大によって推進されています。都市化や商業用途における電気自動車フリートの拡大も、家庭用充電オプションを持たないユーザーへのアクセスを広げるために成長を促進しています。

家庭設置(支配的)対公共設置(新興)

プライベート電気自動車充電ステーションの家庭設置セグメントは、その便利さと既存の住宅インフラにシームレスに統合できる能力によって特徴付けられています。支配的なセグメントとして、家庭用充電器はコスト効率と使いやすさから好まれることが多く、多くの住宅所有者は自宅の快適さから車両を充電できることを好みます。一方、公共設置セグメントは、通勤や長距離旅行中に公共充電オプションに依存する増加するEVユーザーに対応するため、電気自動車の重要なインフラ支援として新興しています。公共設置は交通量の多い場所に戦略的に配置されており、特に都市部における電気自動車充電のアクセス向上に重要な役割を果たしています。

コネクタタイプ別:タイプ2(最大)対CCS(最も成長している)

プライベート電気自動車充電ステーション市場は、コネクタタイプの多様な範囲を示しており、タイプ2が最大の市場シェアを保持しています。タイプ2コネクタは、さまざまなメーカーの多くの電気自動車モデルとの互換性があるため、好まれています。他のコネクタタイプ、CHAdeMOやCCSを含む、は重要な traction を示していますが、プライベート充電ステーションにおける全体的な使用においてタイプ2を超えるには至っていません。
市場が進化する中で、CCSはこのプロトコルをサポートする電気自動車の採用が増加しているため、最も成長しているコネクタタイプとして注目されています。急速充電機能への関心の高まりは、CCSをさらに促進し、効率性とユーザー体験を最適化しようとするプライベート充電ステーションの運営者にとって魅力的な選択肢となっています。

コネクタタイプ:タイプ2(支配的)対CCS(新興)

タイプ2コネクタは、特にヨーロッパのような地域で電気自動車市場で広く採用されていることで知られています。高級車や大衆市場モデルを含む多くの車両との互換性があり、プライベート充電ステーションの所有者にとって魅力を高めています。これらのコネクタは信頼性の高い性能とユーザーフレンドリーなインターフェースを提供し、多くの人々にとってデフォルトの選択肢となっています。一方、CCS(コンバインドチャージングシステム)は、急速充電ソリューションへの需要の高まりを受けて、有望な競争者として浮上しています。このコネクタタイプは、ACおよびDC充電の両方をサポートし、電気自動車ユーザーの多様なニーズに適しています。充電インフラの継続的な進歩と利便性への高まる焦点により、CCSは大きな成長が期待されており、特にメーカーがこの技術を電気製品に統合することが増えているためです。

出力電力別:7 kW - 22 kW(最大)対24 kW - 150 kW(最も成長している)

プライベート電気自動車充電ステーション市場では、出力電力セグメントが「最大3.7 kW」、「7 kW - 22 kW」、「24 kW - 150 kW」の3つのカテゴリーに分かれています。「7 kW - 22 kW」カテゴリーは、幅広い電気自動車との互換性と家庭用および公共設置における効率的な充電能力により、最大の市場シェアを占めています。一方、「最大3.7 kW」セグメントは予算を重視する消費者にアピールしていますが、充電速度が遅いため、より強力なオプションと比較して成長の可能性が制限されています。

7 kW - 22 kW(支配的)対24 kW - 150 kW(新興)

「7 kW - 22 kW」出力電力セグメントは、プライベート電気自動車充電ステーションにおける支配的な選択肢を表しており、その多様性と効率性が主な理由です。オンボード充電器を搭載した車両は通常この範囲をサポートしており、さまざまなモデルに高い互換性を持っています。顧客は、低出力オプションと比較して充電時間が短縮され、安全性を損なうことなく充電できます。一方、「24 kW - 150 kW」セグメントは急速に成長しており、商業および高性能アプリケーションに好まれています。このカテゴリーは急速充電ソリューションを提供し、電気自動車業界がダウンタイムを最小限に抑え、ユーザーの利便性を向上させることに焦点を当てているため、フリートオペレーターや商業施設の間で成長を促進しています。

支払い方法別:サブスクリプションベース(最大)対従量課金(最も成長している)

プライベート電気自動車充電ステーション市場では、支払い方法セグメントが多様なオプションを示しており、サブスクリプションベースのモデルが市場シェアでリードしています。このセグメントは、時間の経過とともに一貫したアクセスとコスト効率を求める消費者に対応しています。従量課金の充電ステーションは、シェアは小さいものの、柔軟でオンデマンドの充電ソリューションを選択する電気自動車所有者の増加により急速に成長しています。無料充電ステーションは、あまり一般的ではありませんが、補完的な充電オプションを求めるユーザーを引き続き惹きつけており、進化する競争環境に寄与しています。
電気自動車の採用が加速する中で、支払い方法のトレンドも変化する消費者の好みを反映しています。サブスクリプションベースのソリューションは、特に定期的なEVユーザーの間で予測可能な費用のために好まれていますが、従量課金サービスは、ペイ・アズ・ユー・ゴー方式を好む新しいEV所有者の間で注目を集めています。充電インフラの増加と電気自動車の採用を支える規制のサポートがこれらの成長トレンドを促進し、幅広い消費者ニーズに対応するための多様な支払いオプションの重要性を強調しています。

サブスクリプションベース(支配的)対無料充電(新興)

サブスクリプションベースの支払い方法は、充電ステーションプロバイダーにとって一貫した収益源を特徴としており、ユーザーに固定月額料金でサービスへの簡単なアクセスを提供します。このモデルは、予測可能なコストと充電場所の広範な利用可能性から利益を得る定期的なEVユーザーを効果的に惹きつけます。一方、無料充電ステーションは新興トレンドを表しており、コストに敏感な消費者や電気自動車市場を探求する人々にアピールしています。これらはドライバーに充電の大きなインセンティブを提供しますが、このモデルの持続可能性はエネルギーコストや充電ステーションのメンテナンスによって制限されることがよくあります。これらの2つの支払いタイプが市場内で進化する中で、その相互作用は全体的なダイナミクスを形成し、さまざまな消費者の好みに対応し、プライベート電気自動車充電ステーション市場の成長を強化し続けています。

プライベート電気自動車充電ステーション市場に関する詳細な洞察を得る

地域の洞察

北米:革新と採用のリーダー

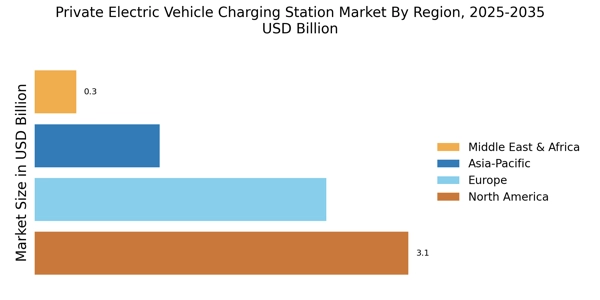
北米はプライベート電気自動車充電ステーションの最大の市場であり、世界市場の約45%を占めています。この地域の成長は、EVの採用の増加、政府の支援政策、充電インフラへの大規模な投資によって推進されています。税控除や助成金などの規制インセンティブは、需要をさらに促進し、EVの成長にとって好ましい環境を作り出しています。 米国はこの地域でのリーダー国であり、テスラ、チャージポイント、エレクトリファイアメリカなどの主要プレーヤーが市場を支配しています。カナダも充電ネットワークの拡大に焦点を当てており、重要なプレーヤーとして浮上しています。競争環境は、革新と主要企業間のパートナーシップによって特徴づけられ、成長するEV市場を支える堅牢なインフラを確保しています。

ヨーロッパ:持続可能なモビリティイニシアティブ

ヨーロッパはプライベート電気自動車充電ステーション市場で急速な拡大を目撃しており、世界シェアの約35%を占めています。この地域の成長は、厳しい環境規制、野心的な気候目標、グリーン技術への大規模な投資によって促進されています。ドイツやオランダのような国々が先頭に立ち、EVの採用と充電インフラの開発を促進する政策を実施しています。 ドイツが市場をリードし、オランダとフランスがそれに続いています。競争環境には、EVボックスやシーメンスなどの主要プレーヤーが含まれ、積極的に提供を強化しています。ヨーロッパ市場は持続可能性に強く重点を置いており、多くの政府がカーボンニュートラリティの目標を設定しており、これにより電気自動車とその充電ソリューションの需要が高まっています。

アジア太平洋:新興市場の可能性

アジア太平洋はプライベート電気自動車充電ステーション市場で急速に重要なプレーヤーとして浮上しており、世界シェアの約15%を占めています。この地域の成長は、都市化の進展、電気モビリティを促進する政府のイニシアティブ、環境意識の高まりによって推進されています。中国や日本のような国々が先頭に立ち、EVインフラへの大規模な投資と採用を促進するための好意的な政策を実施しています。 中国はこの地域で最大の市場であり、政府の補助金によって支えられた広範な充電ステーションネットワークを持っています。日本も続いており、充電ソリューションの技術革新に焦点を当てています。競争環境は、ABBやその他の地域企業を含む地元および国際的なプレーヤーの存在によって特徴づけられ、すべてがEV充電ソリューションの需要を取り込もうとしています。

中東およびアフリカ:新興市場のダイナミクス

中東およびアフリカ地域は、プライベート電気自動車充電ステーション市場を徐々に発展させており、現在、世界シェアの約5%を占めています。成長は、再生可能エネルギーへの投資の増加と電気自動車を促進する政府のイニシアティブによって主に推進されています。南アフリカやUAEのような国々が先頭に立ち、EVの採用とインフラの開発を支援する政策を実施しています。 南アフリカはこの地域で最大の市場であり、UAEがそれに続いています。競争環境はまだ初期段階にあり、いくつかの主要プレーヤーが存在感を確立し始めています。しかし、この地域の成長の可能性は大きく、政府は持続可能な交通ソリューションの重要性をますます認識しています。

プライベート電気自動車充電ステーション市場 Regional Image

主要企業と競争の洞察

プライベート電気自動車充電ステーション市場は、電気自動車(EV)に対する消費者の需要の高まりと、それに伴うアクセス可能な充電インフラの必要性によって、現在、動的な競争環境が特徴です。テスラ(米国)、チャージポイント(米国)、シェルリチャージ(英国)などの主要プレーヤーは、革新とパートナーシップを通じて市場シェアを獲得するために戦略的にポジショニングしています。テスラ(米国)は、スーパーチャージャーネットワークを強化し、都市部での足跡を拡大することに焦点を当てています。一方、チャージポイント(米国)は、充電ステーション管理を最適化するためのソフトウェアソリューションを強調しています。シェルリチャージ(英国)は、既存の燃料ステーションネットワークを活用してEV充電を統合し、消費者にシームレスな移行を提供しています。これらの戦略は、電気自動車の消費者採用を促進するために不可欠な、より統合されたユーザーフレンドリーな充電エコシステムへのシフトを示しています。ビジネス戦術の観点から、企業は製造のローカライズとサプライチェーンの最適化を進め、運用効率を向上させています。市場構造は中程度に分散しているようで、多くのプレーヤーが支配権を争っています。しかし、テスラ(米国)やチャージポイント(米国)などの大手企業の影響力は大きく、技術とサービスの質のベンチマークを設定しています。この競争環境は革新を促し、セクター全体の改善を推進しています。

8月にテスラ(米国)は、新しいV4スーパーチャージャーの発売を発表しました。これは、より速い充電速度と幅広いEVモデルとの互換性を備えています。この戦略的な動きは、テスラの革新へのコミットメントを強化するだけでなく、同社がより広範な顧客基盤を引き付ける位置に立たせ、市場シェアを増加させる可能性があります。この技術の導入は、充電効率の新しい基準を設定し、競合他社に自社の技術革新を加速させることを強いる可能性があります。

9月にチャージポイント(米国)は、全国の特定の場所に充電ステーションを設置するための主要小売チェーンとのパートナーシップを発表しました。このコラボレーションは、特に需要が急増している都市部での充電インフラのアクセスを向上させることを目的としています。よく知られた小売ブランドと提携することで、チャージポイント(米国)はネットワークを拡大するだけでなく、潜在的なユーザーの間での可視性を高め、採用率を促進しています。この戦略的な提携は、市場のリーチを拡大し、顧客の利便性を向上させる上でのパートナーシップの重要性を強調しています。

7月にシェルリチャージ(英国)は、EV充電に関連するカーボンフットプリントを削減することを目指して、充電ステーションに再生可能エネルギー源を統合するパイロットプログラムを開始しました。このイニシアチブは、企業が環境目標に沿った運営を求める中で、業界内の持続可能性に向けたトレンドの高まりを反映しています。再生可能エネルギーを優先することで、シェルリチャージ(英国)は持続可能な実践のリーダーとしての地位を確立し、環境意識の高い消費者に好感を持たれる可能性があり、ブランドロイヤルティを高めることができます。

10月現在、プライベート電気自動車充電ステーション市場内の競争トレンドは、デジタル化、持続可能性、人工知能の統合によってますます定義されています。戦略的提携はますます普及しており、企業はサービス提供の向上と市場プレゼンスの拡大における協力の価値を認識しています。今後を見据えると、競争の差別化は、価格だけでなく、革新と技術の進歩にますます依存するようになると思われます。サプライチェーンの信頼性と最先端のソリューションを提供する能力が、この急成長する市場の未来の風景を決定する可能性があります。

プライベート電気自動車充電ステーション市場市場の主要企業には以下が含まれます

Recent Industry Developments

  • 2024年第3四半期:車両からグリッド(V2G)およびスマート充電が需要のバランスを取るための実際の選択肢となり、オーストラリア、中国、英国などで積極的なパイロットが行われています。 2024年には、オーストラリア、中国、英国で車両からグリッド(V2G)およびスマート充電のいくつかのパイロットプロジェクトが開始され、EVが柔軟なグリッドリソースとして機能できるようにするためのプライベートEV充電インフラが関与しています。

今後の見通し

プライベート電気自動車充電ステーション市場 今後の見通し

プライベート電気自動車充電ステーション市場は、2025年から2035年までの間に23.16%のCAGRで成長することが予測されており、EVの普及、政府のインセンティブ、技術の進歩が推進要因となっています。

新しい機会は以下にあります:

  • 再生可能エネルギー源と統合されたスマート充電ソリューションの開発。

2035年までに、市場は堅調であり、 substantialな成長と革新を反映することが期待されています。

市場セグメンテーション

プライベート電気自動車充電ステーション市場 充電器タイプの展望

  • レベル1充電器
  • レベル2充電器
  • DC急速充電器

プライベート電気自動車充電ステーション市場 電力出力の展望

  • 最大3.7 kW
  • 7 kW - 22 kW
  • 24 kW - 150 kW

プライベート電気自動車充電ステーション市場 コネクタタイプの展望

  • タイプ1
  • タイプ2
  • CHAdeMO
  • CCS

プライベート電気自動車充電ステーション市場 支払い方法の展望

  • サブスクリプションベース
  • 使用ごとの支払い
  • 無料充電

プライベート電気自動車充電ステーション市場 充電設置タイプの展望

  • 家庭用設置
  • 商業用設置
  • 公共用設置

レポートの範囲

2024年の市場規模 69.87(米ドル億)
2025年の市場規模 86.06(米ドル億)
2035年の市場規模 691.1(米ドル億)
年平均成長率(CAGR) 23.16%(2025 - 2035)
報告の範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史データ 2019 - 2024
市場予測単位 米ドル億
主要企業のプロファイル テスラ(米国)、チャージポイント(米国)、ブリンクチャージング(米国)、EVボックス(オランダ)、シェルリチャージ(英国)、エレクトリファイアメリカ(米国)、グリーンロッツ(米国)、シーメンス(ドイツ)、ABB(スイス)
カバーされるセグメント 充電器の種類、充電設置の種類、コネクタの種類、出力、支払い方法、地域
主要市場機会 スマート充電ソリューションの統合がプライベート電気自動車充電ステーション市場でのユーザーの利便性を向上させます。
主要市場の動向 家庭用充電ソリューションに対する消費者の需要の高まりが、プライベート電気自動車充電ステーション市場での革新と競争を促進しています。
カバーされる国々 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

Frequently Asked Questions

プライベート電気自動車充電ステーション市場の現在の評価額はどのくらいですか?

市場評価額は2024年に69.87億USDに達しました。

2035年までのプライベート電気自動車充電ステーション市場の予測市場規模はどのくらいですか?

市場は2035年までに691.1億USDに成長すると予想されています。

2025年から2035年の予測期間中のプライベート電気自動車充電ステーション市場のCAGRはどのくらいですか?

市場は2025年から2035年の間に23.16%のCAGRを経験すると予想されています。

プライベート電気自動車充電ステーション市場の主要プレーヤーと見なされる企業はどれですか?

主要プレーヤーにはテスラ、チャージポイント、ブリンクチャージング、EVボックス、シェルリチャージ、エレクトリファイアアメリカ、グリーンロッツ、シーメンス、ABBが含まれます。

市場で利用可能な充電器の種類は何ですか?それらの性能はどうですか?

充電器の種類には、10.46億USDのレベル1充電器、34.93億USDのレベル2充電器、24.48億USDのDCファスト充電器が含まれます。

充電設置タイプによる市場のセグメントはどのようになっていますか?

市場セグメントには、20.95億USDの家庭用設置、27.93億USDの商業用設置、20.99億USDの公共設置が含まれます。

プライベート電気自動車充電ステーション市場で使用されるさまざまなコネクタの種類は何ですか?

コネクタの種類には、13.96億USDのタイプ1、20.95億USDのタイプ2、6.98億USDのCHAdeMO、27.98億USDのCCSが含まれます。

市場内に存在する電力出力カテゴリは何ですか?それらの評価額はどのくらいですか?

電力出力カテゴリには、10.46億USDの3.7 kWまで、20.95億USDの7 kW - 22 kW、38.46億USDの24 kW - 150 kWが含まれます。

プライベート電気自動車充電ステーション市場で一般的な支払い方法は何ですか?

支払い方法には、13.96億USDのサブスクリプションベース、20.95億USDの従量課金、34.96億USDの無料充電が含まれます。

プライベート電気自動車充電ステーション市場の成長は、電気自動車の普及における広範なトレンドをどのように反映していますか?

市場の成長は、予測される市場評価額の上昇とCAGRからも明らかなように、電気自動車の普及の増加と密接に関連しているようです。

著者
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards documentation, and authoritative energy and transportation organizations. Key sources included the US Department of Energy (DOE), International Energy Agency (IEA), European Alternative Fuels Observatory (EAFO), International Electrotechnical Commission (IEC), Society of Automotive Engineers (SAE International), International Electromobility Association (IEA), International Council on Clean Transportation (ICCT), US Environmental Protection Agency (EPA), European Environment Agency (EEA), National Renewable Energy Laboratory (NREL), International Renewable Energy Agency (IRENA), China Electric Vehicle Charging Infrastructure Promotion Alliance (EVCIPA), Japan Automotive Research Institute (JARI), and national transportation ministry reports from key markets. These sources were used to collect EV adoption statistics, charging infrastructure deployment data, regulatory policy frameworks, technical standards compliance, grid integration studies, and competitive landscape analysis for Level 1 chargers, Level 2 chargers, DC fast chargers, and emerging charging technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from EV charging equipment manufacturers, charge point operators (CPOs), and energy utilities comprised the supply-side sources. Fleet managers, real estate developers, facility management directors, and procurement leads from residential complexes, commercial properties, retail chains, and municipal transportation departments constituted demand-side sources. In addition to verifying product pipeline timelines, primary research verified market segmentation across charger types (Level 1, Level 2, DC Fast), installation categories (home, commercial, public), connector standards (Type 1, Type 2, CHAdeMO, CCS), power output ranges, and payment models. Additionally, it gathered insights on installation adoption patterns, pricing strategies, and utility interconnection dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis. The methodology included:

Identification of 50+ key manufacturers and charge point operators across North America, Europe, Asia-Pacific, and Latin America

Product mapping across Level 1 chargers, Level 2 chargers, DC fast chargers, and emerging ultra-fast charging technologies

Analysis of reported and modeled annual revenues specific to EV charging hardware, software, and services portfolios

Coverage of manufacturers and operators representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installation volume × ASP by country/segment) and top-down (manufacturer/operator revenue validation) approaches to derive segment-specific valuations across charger types, installation categories, connector types, power outputs, and payment methods
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.