Mercado de Estaciones de Carga de Vehículos Eléctricos Privados

Informe de Investigación del Mercado de Estaciones de Carga de Vehículos Eléctricos Privados: Por Tipo de Cargador (Cargadores de Nivel 1, Cargadores de Nivel 2, Cargadores Rápidos de CC), Por Tipo de Instalación de Carga (Instalación en Casa, Instalación Comercial, Instalación Pública), Por Tipo de Conector (Tipo 1, Tipo 2, CHAdeMO, CCS), Por Salida de Potencia (Hasta 3.7 kW, 7 kW - 22 kW, 24 kW - 150 kW), Por Método de Pago (Basado en Suscripción, Pago por Uso, Carga Gratuita) y Por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035.
ID: MRFR/EnP/30617-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Private Electric Vehicle Charging Station Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)23.16%
2024 Market Size$ 6.99 Billion
2025 Market Size$ 8.61 Billion
2035 Market Size$ 69.11 Billion
Key Players
Tesla
ChargePoint
Blink Charging
EVBox
Shell Recharge
Electrify America
Opportunities
  • Growing Environmental Awareness
  • Government Incentives and Subsidies
  • Increased Electric Vehicle Adoption

Mercado de Estaciones de Carga de Vehículos Eléctricos Privados Resumen

Según el análisis de Market Research Future, se estimó que el mercado de estaciones de carga de vehículos eléctricos privados alcanzaría 6.987 mil millones de USD en 2024. Se proyecta que la industria de estaciones de carga de vehículos eléctricos privados crecerá de 8.606 mil millones de USD en 2025 a 69.11 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 23.16% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Estaciones de Carga de Vehículos Eléctricos Privados está experimentando un crecimiento robusto impulsado por avances tecnológicos y una creciente adopción de vehículos eléctricos.

  • Los avances tecnológicos en soluciones de carga están mejorando la eficiencia y accesibilidad de las estaciones de carga de vehículos eléctricos privados.
  • América del Norte sigue siendo el mercado más grande, mientras que la región de Asia-Pacífico está emergiendo como el área de más rápido crecimiento para la infraestructura de carga de vehículos eléctricos.
  • Los cargadores de Nivel 2 dominan el mercado, sin embargo, los cargadores rápidos de CC están ganando rápidamente tracción debido a su conveniencia y velocidad.
  • La creciente adopción de vehículos eléctricos y los incentivos gubernamentales son impulsores clave que propulsan la expansión de las estaciones de carga privadas.

Tamaño del mercado y previsión

Tamaño del mercado 2024 6.987 (mil millones de USD)
Tamaño del mercado 2035 69.11 (mil millones de USD)
CAGR (2025 - 2035) 23.16%

Principales jugadores

Tesla (EE. UU.), ChargePoint (EE. UU.), Blink Charging (EE. UU.), EVBox (NL), Shell Recharge (GB), Electrify America (EE. UU.), Greenlots (EE. UU.), Siemens (DE), ABB (CH)

Mercado de Estaciones de Carga de Vehículos Eléctricos Privados Treiber

Creciente Conciencia Ambiental

La creciente conciencia ambiental entre los consumidores es un factor significativo que impulsa el mercado de estaciones de carga privadas para vehículos eléctricos. A medida que las personas se vuelven más conscientes de su huella de carbono y del impacto de fósiles en el cambio climático, hay un cambio notable hacia opciones de transporte sostenibles. Esta mayor conciencia está animando a más consumidores a considerar los vehículos eléctricos como una alternativa viable a los automóviles tradicionales de gasolina. En consecuencia, se espera que la demanda de estaciones de carga privadas aumente, ya que los consumidores buscan apoyar sus elecciones ecológicas con soluciones de carga convenientes. El mercado de estaciones de carga privadas para vehículos eléctricos se beneficiará de esta tendencia, ya que el impulso por opciones de transporte más ecológicas continúa ganando impulso.

Incentivos y Subsidios Gubernamentales

Los incentivos y subsidios gubernamentales juegan un papel crucial en la promoción del mercado de estaciones de carga privadas para vehículos eléctricos. Varios gobiernos han introducido incentivos financieros para fomentar la instalación de estaciones de carga privadas, lo que puede reducir significativamente los costos de inversión inicial para los consumidores. Por ejemplo, los créditos fiscales, reembolsos y subvenciones a menudo están disponibles para propietarios de viviendas y empresas que instalan infraestructura de carga. Este apoyo financiero no solo hace que la instalación de estaciones de carga sea más atractiva, sino que también acelera la adopción de vehículos eléctricos. Como resultado, es probable que el mercado de estaciones de carga privadas para vehículos eléctricos experimente un crecimiento robusto, impulsado por políticas gubernamentales favorables destinadas a reducir las emisiones de carbono y promover soluciones de transporte sostenibles.

Aumento en la Adopción de Vehículos Eléctricos

El aumento en la adopción de vehículos eléctricos es un factor principal que impulsa el mercado de estaciones de carga privadas para vehículos eléctricos. A medida que los consumidores optan cada vez más por vehículos eléctricos, la demanda de soluciones de carga convenientes crece. Datos recientes indican que las ventas de vehículos eléctricos han aumentado, con proyecciones que sugieren que para 2025, los vehículos eléctricos podrían representar un porcentaje sustancial de las ventas de automóviles nuevos. Esta tendencia requiere el establecimiento de estaciones de carga privadas, ya que los consumidores buscan cargar sus vehículos en casa o en el trabajo. La conveniencia y accesibilidad de las estaciones de carga privadas probablemente mejorarán la experiencia general de propiedad, estimulando aún más el crecimiento del mercado. A medida que más individuos transicionan a vehículos eléctricos, el mercado de estaciones de carga privadas para vehículos eléctricos está preparado para expandirse significativamente, reflejando el cambiante panorama del transporte personal.

Urbanización y Desarrollo de Infraestructura

La urbanización y el desarrollo de infraestructura son factores fundamentales que influyen en el mercado de estaciones de carga privadas para vehículos eléctricos. A medida que las áreas urbanas se expanden y las poblaciones crecen, la demanda de soluciones de transporte eficientes aumenta. Este crecimiento urbano a menudo conduce al desarrollo de nuevas propiedades residenciales y comerciales, que con frecuencia incluyen disposiciones para estaciones de carga privadas para vehículos eléctricos. Además, a medida que las ciudades implementan políticas para promover el uso de vehículos eléctricos, la necesidad de infraestructura de carga accesible se vuelve más pronunciada. Es probable que el mercado de estaciones de carga privadas para vehículos eléctricos prospere en entornos urbanos, donde la integración de estaciones de carga en nuevos desarrollos se alinea con los objetivos más amplios de planificación urbana sostenible y reducción de emisiones.

Innovaciones Tecnológicas en Soluciones de Carga

Las innovaciones tecnológicas en soluciones de carga están transformando el mercado de estaciones de carga privadas para vehículos eléctricos. Los avances en la tecnología de carga, como velocidades de carga más rápidas y capacidades de carga inteligente, están mejorando la experiencia del usuario. Por ejemplo, el desarrollo de cargadores ultra-rápidos puede reducir significativamente los tiempos de carga, haciendo que las estaciones de carga privadas sean más atractivas para los consumidores. Además, la integración de tecnología inteligente permite a los usuarios monitorear y controlar sus sesiones de carga de forma remota, proporcionando comodidad adicional. A medida que estas innovaciones continúan evolucionando, se espera que impulsen una mayor demanda de estaciones de carga privadas, ya que los consumidores buscan soluciones eficientes y fáciles de usar para sus vehículos eléctricos. Por lo tanto, es probable que el mercado de estaciones de carga privadas para vehículos eléctricos se beneficie de los avances tecnológicos en curso.
Perspectivas del segmento de mercado

Por Tipo de Cargador: Cargadores de Nivel 2 (Más Grandes) vs. Cargadores Rápidos de CC (De Más Rápido Crecimiento)

El mercado de estaciones de carga de vehículos eléctricos privados exhibe una distribución diversa de tipos de cargadores, siendo los Cargadores de Nivel 2 los que lideran en participación de mercado debido a su equilibrio entre velocidad de carga y asequibilidad, lo que los convierte en una opción preferida para instalaciones residenciales y comerciales. En contraste, los Cargadores Rápidos de CC ocupan una participación menor pero están creciendo rápidamente, impulsados por la creciente demanda de soluciones de carga rápida en entornos urbanos y a lo largo de las carreteras, a medida que la adopción de vehículos eléctricos se acelera.

Soluciones de Carga: Cargadores de Nivel 2 (Dominantes) vs. Cargadores Rápidos de CC (Emergentes)

Los Cargadores de Nivel 2 son actores clave en el mercado de estaciones de carga de vehículos eléctricos privados, proporcionando una solución robusta para las necesidades diarias de carga con tiempos de carga óptimos y costos de instalación manejables. Se utilizan comúnmente en hogares, lugares de trabajo y estaciones de carga públicas, logrando un equilibrio entre eficiencia y accesibilidad. Por otro lado, los Cargadores Rápidos de CC representan el segmento emergente, adaptados para situaciones de alta demanda que requieren un rápido reabastecimiento de energía. Su capacidad para entregar una carga significativa en un corto período los hace ideales para ubicaciones comerciales y viajes de larga distancia, posicionándolos como infraestructura esencial a medida que el mercado evoluciona.

Por Tipo de Instalación de Carga: Instalación en Casa (Más Grande) vs. Instalación Pública (De Más Rápido Crecimiento)

En el mercado de estaciones de carga de vehículos eléctricos privados, la distribución de tipos de instalación de carga revela una fuerte preferencia por las instalaciones en casa, que dominan el mercado. Las instalaciones en casa son favorecidas debido a la conveniencia que ofrecen a los propietarios de vehículos eléctricos, permitiéndoles cargar sus vehículos durante la noche y evitar las molestias de la carga pública. Este sector se apoya en los avances en tecnología de carga en casa y la creciente disponibilidad de incentivos para unidades de carga residenciales.

Por otro lado, las instalaciones públicas están ganando rápidamente tracción y se identifican como el segmento de más rápido crecimiento. A medida que aumenta la adopción de vehículos eléctricos, la demanda de estaciones de carga públicas está aumentando, impulsada por la demanda de los consumidores por rangos de viaje más largos y la expansión de la infraestructura para apoyar el uso de vehículos eléctricos. Su crecimiento también es impulsado por la urbanización y la expansión de flotas de vehículos eléctricos en aplicaciones comerciales, facilitando un acceso más amplio para los usuarios que pueden no tener opciones de carga en casa.

Instalación en Casa (Dominante) vs. Instalación Pública (Emergente)

El segmento de instalación en casa de estaciones de carga de vehículos eléctricos privados se caracteriza por su conveniencia y la capacidad de integrarse sin problemas en la infraestructura residencial existente. Como segmento dominante, los cargadores en casa son a menudo preferidos por su rentabilidad y facilidad de uso, ya que muchos propietarios prefieren la capacidad de cargar sus vehículos desde la comodidad de su hogar. En contraste, el segmento de instalación pública está emergiendo como un soporte de infraestructura vital para vehículos eléctricos, atendiendo al creciente número de usuarios de vehículos eléctricos que dependen de opciones de carga pública durante los desplazamientos o viajes largos. Las instalaciones públicas se colocan estratégicamente en áreas de alto tráfico, desempeñando así un papel crucial en la mejora de la accesibilidad de la carga de vehículos eléctricos, particularmente en áreas urbanas.

Por Tipo de Conector: Tipo 2 (Más Grande) vs. CCS (De Más Rápido Crecimiento)

El mercado de estaciones de carga de vehículos eléctricos privados exhibe una diversa gama de tipos de conectores, siendo el Tipo 2 el que tiene la mayor participación de mercado. Los conectores Tipo 2 son preferidos debido a su compatibilidad con una gran cantidad de modelos de vehículos eléctricos de varios fabricantes, consolidando su posición dominante en el mercado. Otros tipos de conectores, incluidos CHAdeMO y CCS, muestran una tracción significativa pero aún no han superado al Tipo 2 en uso general entre estaciones de carga privadas.
A medida que el mercado evoluciona, se señala que el CCS es el tipo de conector de más rápido crecimiento, impulsado por la creciente adopción de vehículos eléctricos que soportan este protocolo. El creciente interés en las capacidades de carga rápida promueve aún más el CCS, ya que permite soluciones de carga más rápidas, convirtiéndolo en una opción atractiva para los operadores de estaciones de carga privadas que buscan optimizar la eficiencia y la experiencia del usuario.

Tipo de Conector: Tipo 2 (Dominante) vs. CCS (Emergente)

Los conectores Tipo 2 son reconocidos por su amplia adopción en el mercado de vehículos eléctricos, particularmente en regiones como Europa. Su compatibilidad con una multitud de vehículos, incluidos modelos de lujo y de mercado masivo, mejora su atractivo para los propietarios de estaciones de carga privadas. Estos conectores ofrecen un rendimiento confiable y interfaces amigables para el usuario, convirtiéndolos en la opción predeterminada para muchos. En contraste, el CCS (Sistema de Carga Combinado) ha emergido como un contendiente prometedor, especialmente dada la creciente demanda de soluciones de carga rápida. Este tipo de conector soporta tanto carga de CA como de CC, atendiendo bien a las diversas necesidades de los usuarios de vehículos eléctricos. Con avances continuos en la infraestructura de carga y un enfoque creciente en la conveniencia, el CCS está preparado para un crecimiento significativo, especialmente a medida que los fabricantes integran cada vez más esta tecnología en sus ofertas eléctricas.

Por Salida de Potencia: 7 kW - 22 kW (Más Grande) vs. 24 kW - 150 kW (De Más Rápido Crecimiento)

En el mercado de estaciones de carga de vehículos eléctricos privados, el segmento de salida de potencia muestra una distribución notable entre tres categorías: 'Hasta 3.7 kW', '7 kW - 22 kW' y '24 kW - 150 kW'. La categoría '7 kW - 22 kW' reclama la mayor participación de mercado, impulsada por su compatibilidad con una amplia gama de vehículos eléctricos y sus capacidades de carga eficientes para instalaciones en casa y públicas. Mientras tanto, el segmento 'Hasta 3.7 kW' atrae al consumidor consciente del presupuesto, aunque representa una participación menor debido a su tasa de carga más lenta, restringiendo el potencial de crecimiento en comparación con opciones más robustas.

7 kW - 22 kW (Dominante) vs. 24 kW - 150 kW (Emergente)

El segmento de salida de potencia '7 kW - 22 kW' representa la opción dominante para estaciones de carga de vehículos eléctricos privados, principalmente debido a su versatilidad y eficiencia. Los vehículos equipados con cargadores a bordo típicamente soportan este rango, haciéndolo altamente compatible entre varios modelos. Los clientes se benefician de tiempos de recarga más rápidos en comparación con opciones de menor salida sin comprometer la seguridad. En contraste, el segmento '24 kW - 150 kW' está emergiendo rápidamente, favorecido para aplicaciones comerciales y de alto rendimiento. Esta categoría ofrece soluciones de carga rápida, alineándose con el enfoque de la industria de vehículos eléctricos en minimizar el tiempo de inactividad y mejorar la conveniencia del usuario, impulsando así su crecimiento entre operadores de flotas y establecimientos comerciales.

Por Método de Pago: Basado en Suscripción (Más Grande) vs. Pago por Uso (De Más Rápido Crecimiento)

En el mercado de estaciones de carga de vehículos eléctricos privados, el segmento de método de pago muestra una diversa gama de opciones, con modelos Basados en Suscripción liderando en participación de mercado. Este segmento atiende a los consumidores que buscan acceso constante y rentabilidad a lo largo del tiempo. Las estaciones de carga de Pago por Uso, aunque tienen una participación menor, están experimentando un rápido crecimiento debido al creciente número de propietarios de vehículos eléctricos que optan por soluciones de carga flexibles y bajo demanda. Las estaciones de Carga Gratuita, aunque menos comunes, continúan atrayendo a usuarios que buscan opciones de carga complementarias, contribuyendo a un paisaje competitivo en evolución.
A medida que la adopción de vehículos eléctricos se acelera, las tendencias dentro de los métodos de pago también reflejan los cambios en las preferencias de los consumidores. Las soluciones Basadas en Suscripción son favorecidas por sus gastos predecibles, particularmente entre los usuarios regulares de vehículos eléctricos, mientras que los servicios de Pago por Uso están ganando tracción entre los nuevos propietarios de vehículos eléctricos que prefieren un enfoque de pago por uso. La creciente disponibilidad de infraestructura de carga junto con el apoyo regulatorio para la adopción de vehículos eléctricos alimenta estas tendencias de crecimiento, destacando la importancia de opciones de pago diversas para atender una amplia gama de necesidades de los consumidores.

Basado en Suscripción (Dominante) vs. Carga Gratuita (Emergente)

El método de pago Basado en Suscripción se caracteriza por su flujo de ingresos constante para los proveedores de estaciones de carga, ofreciendo a los usuarios acceso sencillo a servicios a una tarifa mensual fija. Este modelo atrae eficazmente a los usuarios regulares de vehículos eléctricos que se benefician de costos predecibles y amplia disponibilidad de ubicaciones de carga. Por otro lado, las estaciones de Carga Gratuita representan una tendencia emergente, apelando a consumidores sensibles al costo y aquellos que exploran el mercado de vehículos eléctricos. Si bien proporcionan un incentivo significativo para que los conductores carguen, la sostenibilidad de este modelo a menudo está limitada por los costos de energía y el mantenimiento de las estaciones de carga. A medida que estos dos tipos de pago evolucionan dentro del mercado, su interacción continúa moldeando la dinámica general, atendiendo a diversas preferencias de los consumidores y reforzando el crecimiento del mercado de estaciones de carga de vehículos eléctricos privados.

Obtenga información más detallada sobre Mercado de Estaciones de Carga de Vehículos Eléctricos Privados

Perspectivas regionales

América del Norte: Liderando la Innovación y la Adopción

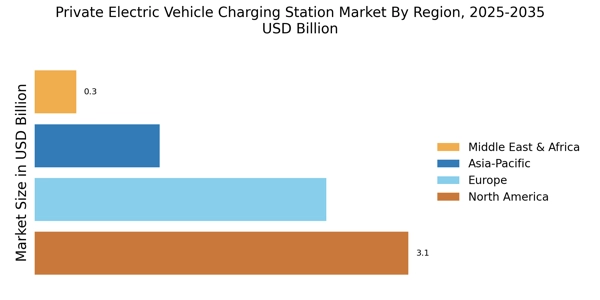
América del Norte es el mercado más grande para estaciones de carga de vehículos eléctricos privados, con aproximadamente el 45% de la cuota de mercado global. El crecimiento de la región está impulsado por la creciente adopción de EV, políticas gubernamentales de apoyo y significativas inversiones en infraestructura de carga. Los incentivos regulatorios, como créditos fiscales y subvenciones, catalizan aún más la demanda, creando un entorno favorable para el crecimiento de los EV. Los Estados Unidos son el país líder en esta región, con actores clave como Tesla, ChargePoint y Electrify America dominando el mercado. Canadá también está emergiendo como un jugador significativo, enfocándose en expandir su red de carga. El paisaje competitivo se caracteriza por la innovación y asociaciones entre grandes empresas, asegurando una infraestructura robusta para apoyar el creciente mercado de EV.

Europa: Iniciativas de Movilidad Sostenible

Europa está presenciando una rápida expansión en el mercado de estaciones de carga de vehículos eléctricos privados, con alrededor del 35% de la cuota global. El crecimiento de la región está impulsado por regulaciones ambientales estrictas, ambiciosos objetivos climáticos y sustanciales inversiones en tecnologías verdes. Países como Alemania y los Países Bajos están a la vanguardia, implementando políticas que promueven la adopción de EV y el desarrollo de infraestructura de carga. Alemania lidera el mercado, seguida de cerca por los Países Bajos y Francia. El paisaje competitivo presenta actores clave como EVBox y Siemens, que están mejorando activamente sus ofertas. El mercado europeo se caracteriza por un fuerte énfasis en la sostenibilidad, con muchos gobiernos estableciendo objetivos de neutralidad de carbono, impulsando así la demanda de vehículos eléctricos y sus soluciones de carga.

Asia-Pacífico: Potencial Emergente del Mercado

Asia-Pacífico está emergiendo rápidamente como un jugador significativo en el mercado de estaciones de carga de vehículos eléctricos privados, representando aproximadamente el 15% de la cuota global. El crecimiento de la región está impulsado por la creciente urbanización, iniciativas gubernamentales que promueven la movilidad eléctrica y una creciente conciencia ambiental. Países como China y Japón están liderando la carga, con inversiones sustanciales en infraestructura de EV y políticas favorables para fomentar la adopción. China es el mercado más grande en esta región, con una vasta red de estaciones de carga apoyada por subsidios gubernamentales. Japón sigue de cerca, enfocándose en avances tecnológicos en soluciones de carga. El paisaje competitivo está marcado por la presencia de actores tanto locales como internacionales, incluyendo ABB y otras empresas regionales, todas compitiendo por capturar la creciente demanda de soluciones de carga de EV.

Medio Oriente y África: Dinámicas Emergentes del Mercado

La región de Medio Oriente y África está desarrollando gradualmente su mercado de estaciones de carga de vehículos eléctricos privados, actualmente con aproximadamente el 5% de la cuota global. El crecimiento está impulsado principalmente por inversiones crecientes en energía renovable e iniciativas gubernamentales destinadas a promover vehículos eléctricos. Países como Sudáfrica y los EAU están liderando, implementando políticas para apoyar la adopción de EV y el desarrollo de infraestructura. Sudáfrica es el mercado más grande en esta región, con los EAU siguiéndole de cerca. El paisaje competitivo aún se encuentra en sus primeras etapas, con algunos actores clave comenzando a establecer su presencia. Sin embargo, el potencial de crecimiento de la región es significativo, ya que los gobiernos están reconociendo cada vez más la importancia de soluciones de transporte sostenible.

Mercado de Estaciones de Carga de Vehículos Eléctricos Privados Regional Image

Jugadores clave y perspectivas competitivas

El mercado de estaciones de carga de vehículos eléctricos privados está actualmente caracterizado por un paisaje competitivo dinámico, impulsado por la creciente demanda de los consumidores por vehículos eléctricos (EV) y la correspondiente necesidad de infraestructura de carga accesible. Los actores clave como Tesla (EE. UU.), ChargePoint (EE. UU.) y Shell Recharge (GB) se están posicionando estratégicamente a través de la innovación y asociaciones para capturar participación de mercado. Tesla (EE. UU.) continúa mejorando su red de Supercargadores, enfocándose en expandir su presencia en áreas urbanas, mientras que ChargePoint (EE. UU.) enfatiza sus soluciones de software para optimizar la gestión de estaciones de carga. Shell Recharge (GB) está aprovechando su red existente de estaciones de combustible para integrar la carga de EV, creando así una transición fluida para los consumidores. Colectivamente, estas estrategias indican un cambio hacia un ecosistema de carga más integrado y amigable para el usuario, lo cual es esencial para fomentar la adopción de vehículos eléctricos. En términos de tácticas comerciales, las empresas están cada vez más localizando la fabricación y optimizando las cadenas de suministro para mejorar la eficiencia operativa. La estructura del mercado parece estar moderadamente fragmentada, con numerosos actores compitiendo por la dominación. Sin embargo, la influencia de grandes empresas como Tesla (EE. UU.) y ChargePoint (EE. UU.) es sustancial, ya que establecen estándares para la tecnología y la calidad del servicio. Este entorno competitivo fomenta la innovación y promueve mejoras en todo el sector, ya que los actores más pequeños se esfuerzan por diferenciarse.

En agosto, Tesla (EE. UU.) anunció el lanzamiento de su nuevo Supercargador V4, que cuenta con velocidades de carga más rápidas y una mayor compatibilidad con una gama más amplia de modelos de EV. Este movimiento estratégico no solo refuerza el compromiso de Tesla con la innovación, sino que también posiciona a la empresa para atraer a una base de clientes más amplia, aumentando potencialmente su participación de mercado en el paisaje de EV que evoluciona rápidamente. La introducción de esta tecnología probablemente establecerá un nuevo estándar para la eficiencia de carga, obligando a los competidores a acelerar sus propios avances tecnológicos.

En septiembre, ChargePoint (EE. UU.) presentó una asociación con una importante cadena minorista para instalar estaciones de carga en ubicaciones seleccionadas a nivel nacional. Esta colaboración tiene como objetivo mejorar la accesibilidad de la infraestructura de carga, particularmente en áreas urbanas donde la demanda está aumentando. Al alinearse con una marca minorista bien conocida, ChargePoint (EE. UU.) no solo expande su red, sino que también mejora su visibilidad entre los posibles usuarios, impulsando así las tasas de adopción. Esta alianza estratégica subraya la importancia de las asociaciones en la expansión del alcance del mercado y la mejora de la conveniencia para el cliente.

En julio, Shell Recharge (GB) lanzó un programa piloto integrando fuentes de energía renovable en sus estaciones de carga, con el objetivo de reducir la huella de carbono asociada con la carga de EV. Esta iniciativa refleja una tendencia creciente hacia la sostenibilidad dentro de la industria, ya que las empresas buscan alinear sus operaciones con objetivos ambientales. Al priorizar la energía renovable, Shell Recharge (GB) se posiciona como un líder en prácticas sostenibles, lo que puede resonar bien con los consumidores conscientes del medio ambiente y mejorar la lealtad a la marca.

A partir de octubre, las tendencias competitivas dentro del mercado de estaciones de carga de vehículos eléctricos privados están cada vez más definidas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas reconocen el valor de la colaboración para mejorar la oferta de servicios y expandir la presencia en el mercado. Mirando hacia adelante, parece que la diferenciación competitiva dependerá cada vez más de la innovación y los avances tecnológicos en lugar de depender únicamente del precio. El énfasis en la fiabilidad de la cadena de suministro y la capacidad de ofrecer soluciones de vanguardia probablemente dictará el futuro paisaje de este mercado en expansión.

Las empresas clave en el mercado Mercado de Estaciones de Carga de Vehículos Eléctricos Privados incluyen

Recent Industry Developments

  • Q3 2024: La carga de vehículo a red (V2G) y la carga inteligente se están convirtiendo en opciones reales para ayudar a equilibrar la demanda, con pilotos activos en Australia, China, el Reino Unido y otros lugares. En 2024, se lanzaron varios proyectos piloto para carga de vehículo a red (V2G) y carga inteligente en Australia, China y el Reino Unido, involucrando infraestructura de carga de EV privada para permitir que los EV actúen como recursos flexibles de la red.

Perspectivas futuras

Mercado de Estaciones de Carga de Vehículos Eléctricos Privados Perspectivas futuras

Se proyecta que el Mercado de Estaciones de Carga de Vehículos Eléctricos Privados crecerá a una CAGR del 23.16% de 2025 a 2035, impulsado por la creciente adopción de vehículos eléctricos, incentivos gubernamentales y avances tecnológicos.

Nuevas oportunidades se encuentran en:

  • Desarrollo de soluciones de carga inteligente integradas con fuentes de energía renovable.
  • Expansión de los servicios de carga basados en suscripción para usuarios residenciales.
  • Asociaciones con desarrolladores inmobiliarios para infraestructura de carga integrada.

Para 2035, se espera que el mercado sea robusto, reflejando un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva del Mercado de Estaciones de Carga de Vehículos Eléctricos Privados por Tipo de Cargador

  • Cargadores de Nivel 1
  • Cargadores de Nivel 2
  • Cargadores Rápidos de CC

Perspectiva del Mercado de Estaciones de Carga de Vehículos Eléctricos Privados por Salida de Potencia

  • Hasta 3.7 kW
  • 7 kW - 22 kW
  • 24 kW - 150 kW

Perspectiva del Mercado de Estaciones de Carga de Vehículos Eléctricos Privados por Tipo de Conector

  • Tipo 1
  • Tipo 2
  • CHAdeMO
  • CCS

Perspectiva del Mercado de Estaciones de Carga de Vehículos Eléctricos Privados por Método de Pago

  • Basado en Suscripción
  • Pago por Uso
  • Carga Gratuita

Perspectiva del Mercado de Estaciones de Carga de Vehículos Eléctricos Privados por Tipo de Instalación de Carga

  • Instalación en Casa
  • Instalación Comercial
  • Instalación Pública

Alcance del informe

TAMAÑO DEL MERCADO 2024 6.987 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 8.606 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 69.11 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 23.16% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de Ingresos, Paisaje Competitivo, Factores de Crecimiento y Tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Tesla (EE. UU.), ChargePoint (EE. UU.), Blink Charging (EE. UU.), EVBox (NL), Shell Recharge (GB), Electrify America (EE. UU.), Greenlots (EE. UU.), Siemens (DE), ABB (CH)
Segmentos Cubiertos Tipo de Cargador, Tipo de Instalación de Carga, Tipo de Conector, Salida de Potencia, Método de Pago, Regional
Principales Oportunidades del Mercado La integración de soluciones de carga inteligentes mejora la conveniencia del usuario en el mercado de estaciones de carga de vehículos eléctricos privados.
Dinámicas Clave del Mercado La creciente demanda de los consumidores por soluciones de carga en el hogar impulsa la innovación y la competencia en el mercado de estaciones de carga de vehículos eléctricos privados.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de estaciones de carga de vehículos eléctricos privados?

La valoración del mercado alcanzó 6.987 mil millones de USD en 2024.

¿Cuál es el tamaño de mercado proyectado para el mercado de estaciones de carga de vehículos eléctricos privados para 2035?

Se espera que el mercado crezca a 69.11 mil millones de USD para 2035.

¿Cuál es el CAGR esperado para el mercado de estaciones de carga de vehículos eléctricos privados durante el período de pronóstico 2025 - 2035?

Se anticipa que el mercado experimente un CAGR del 23.16% desde 2025 hasta 2035.

¿Qué empresas se consideran actores clave en el mercado de estaciones de carga de vehículos eléctricos privados?

Los actores clave incluyen Tesla, ChargePoint, Blink Charging, EVBox, Shell Recharge, Electrify America, Greenlots, Siemens y ABB.

¿Cuáles son los diferentes tipos de cargadores disponibles en el mercado y cómo funcionan?

Los tipos de cargadores incluyen Cargadores de Nivel 1 valorados en 1.046 mil millones de USD, Cargadores de Nivel 2 en 3.493 mil millones de USD y Cargadores Rápidos de CC en 2.448 mil millones de USD.

¿Cómo se segmenta el mercado por tipo de instalación de carga?

Los segmentos del mercado incluyen Instalación en Casa en 2.095 mil millones de USD, Instalación Comercial en 2.793 mil millones de USD e Instalación Pública en 2.099 mil millones de USD.

¿Cuáles son los diferentes tipos de conectores utilizados en el mercado de estaciones de carga de vehículos eléctricos privados?

Los tipos de conectores incluyen Tipo 1 en 1.396 mil millones de USD, Tipo 2 en 2.095 mil millones de USD, CHAdeMO en 0.698 mil millones de USD y CCS en 2.798 mil millones de USD.

¿Qué categorías de salida de potencia existen en el mercado y cuáles son sus valoraciones?

Las categorías de salida de potencia incluyen Hasta 3.7 kW en 1.046 mil millones de USD, 7 kW - 22 kW en 2.095 mil millones de USD y 24 kW - 150 kW en 3.846 mil millones de USD.

¿Qué métodos de pago son prevalentes en el mercado de estaciones de carga de vehículos eléctricos privados?

Los métodos de pago incluyen Basado en Suscripción en 1.396 mil millones de USD, Pago por Uso en 2.095 mil millones de USD y Carga Gratuita en 3.496 mil millones de USD.

¿Cómo refleja el crecimiento del mercado de estaciones de carga de vehículos eléctricos privados tendencias más amplias en la adopción de vehículos eléctricos?

El crecimiento del mercado parece estar estrechamente relacionado con el aumento de la adopción de vehículos eléctricos, como lo demuestra el aumento proyectado en la valoración del mercado y el CAGR.

Autor
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards documentation, and authoritative energy and transportation organizations. Key sources included the US Department of Energy (DOE), International Energy Agency (IEA), European Alternative Fuels Observatory (EAFO), International Electrotechnical Commission (IEC), Society of Automotive Engineers (SAE International), International Electromobility Association (IEA), International Council on Clean Transportation (ICCT), US Environmental Protection Agency (EPA), European Environment Agency (EEA), National Renewable Energy Laboratory (NREL), International Renewable Energy Agency (IRENA), China Electric Vehicle Charging Infrastructure Promotion Alliance (EVCIPA), Japan Automotive Research Institute (JARI), and national transportation ministry reports from key markets. These sources were used to collect EV adoption statistics, charging infrastructure deployment data, regulatory policy frameworks, technical standards compliance, grid integration studies, and competitive landscape analysis for Level 1 chargers, Level 2 chargers, DC fast chargers, and emerging charging technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from EV charging equipment manufacturers, charge point operators (CPOs), and energy utilities comprised the supply-side sources. Fleet managers, real estate developers, facility management directors, and procurement leads from residential complexes, commercial properties, retail chains, and municipal transportation departments constituted demand-side sources. In addition to verifying product pipeline timelines, primary research verified market segmentation across charger types (Level 1, Level 2, DC Fast), installation categories (home, commercial, public), connector standards (Type 1, Type 2, CHAdeMO, CCS), power output ranges, and payment models. Additionally, it gathered insights on installation adoption patterns, pricing strategies, and utility interconnection dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis. The methodology included:

Identification of 50+ key manufacturers and charge point operators across North America, Europe, Asia-Pacific, and Latin America

Product mapping across Level 1 chargers, Level 2 chargers, DC fast chargers, and emerging ultra-fast charging technologies

Analysis of reported and modeled annual revenues specific to EV charging hardware, software, and services portfolios

Coverage of manufacturers and operators representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installation volume × ASP by country/segment) and top-down (manufacturer/operator revenue validation) approaches to derive segment-specific valuations across charger types, installation categories, connector types, power outputs, and payment methods

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.