Municipal Solid Waste Management Market Summary
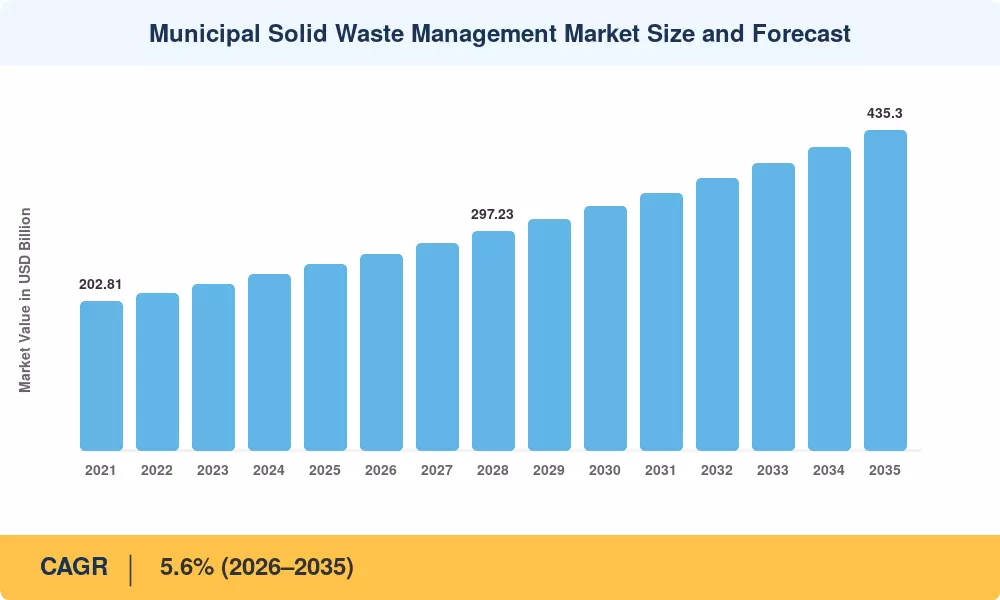
都市固形廃棄物管理市場は、2025年に推定2,524億米ドルに達し、2026年の2,665億米ドルから2035年までに4,353億米ドルに成長すると予測されており、予測期間(2026年から2035年)中に5.6%のCAGRを記録します。この軌道は 2 つの触媒によって支えられています。中国の「ゼロ・ウェイスト・シティ」実験プログラムは現在 113 都市に広がり、総投資額は 140 億米ドルを超えています。[1]—そして指令 2018/851 に基づき、2035 年までに都市廃棄物の 65% をリサイクルするという欧州連合の拘束力のある目標[2]。これらの政策義務により、かつては基本的な自治体の公益事業であったものが、資本集約型のテクノロジー主導の産業に変わりました。
従来のオープンダンプおよび管理されていない埋め立てシステムは、機械生物学的処理、高度な熱回収、センサー駆動の収集物流を統合した人工処理チェーンに急速に置き換えられています。世界銀行は、世界のゴミ発生量は2016年の年間20億1000万トンから2050年には34億トンに急増すると予測している。[3]、今日のスケーラブルなインフラストラクチャへの投資をコミュニティに促しています。建設・運営・移転(BOT)コンセッションに関する民間部門の参加は、2024 年だけで新規契約額が 92 億米ドルを超えました[4].
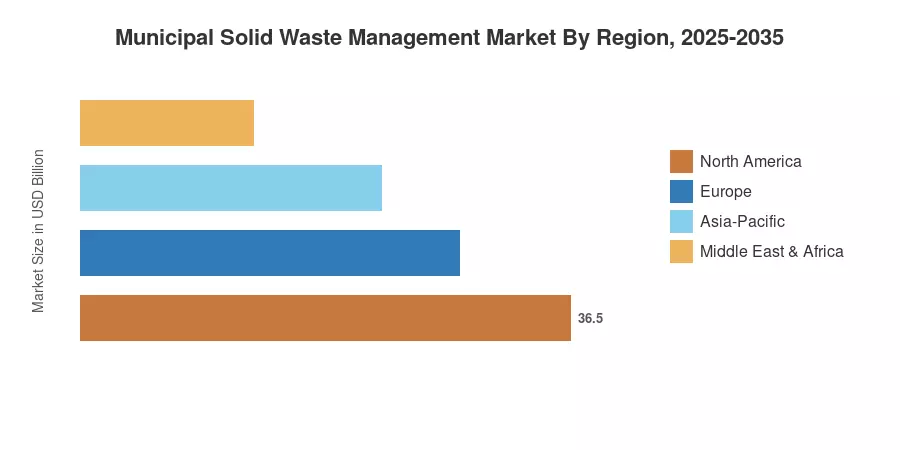
インドと東南アジアでは毎年2.3%を超える高い都市化率により、アジア太平洋地域が世界の収益の約38%で都市固形廃棄物管理市場をリードしています。この地域は、予測 CAGR 6.9% で最も急速に拡大する機会でもあります。北米は約 27% で 2 番目に大きく、EPA サブタイトル D の厳格な制限と発達したリサイクルインフラに支えられています。[5]。循環経済の義務により、欧州のシェアは約 23% となっています。都市固形廃棄物管理市場は、埋め立て禁止措置の増加と炭素価格設定メカニズムの厳格化に伴い、2035 年まで構造的に成長し続けると予想されます。
レポートの重要なポイント
• 処理方法別
- 埋立地事業は都市固形廃棄物管理市場の約 41% で最大の収益シェアを占めていますが、規制の圧力により新たな処理能力の追加は着実に縮小しています。
- リサイクルおよび材料回収事業は、48 か国にわたる拡大生産者責任 (EPR) 法の推進により、セグメント CAGR 7.1% という最速のペースで成長しています。
- 土地不足経済における導入の増加を反映して、熱処理(焼却とエネルギー回収)は 2025 年に約 526 億米ドルを生み出しました。
• 廃棄物の種類別
- 有機性廃棄物は世界の一般廃棄物総量の約 44% を占め、都市固形廃棄物管理市場内で最も高い処理費用を費やしています。
- プラスチック廃棄物セグメントは、ケミカルリサイクルへの投資と使い捨てプラスチックの禁止により、6.8%のCAGRを記録しています。
• 地域別
- アジア太平洋地域は都市固形廃棄物管理市場のシェア 38% をリードしており、中国とインドが地域収益の 60% 以上を占めています。
- 中東およびアフリカ地域は、湾岸諸国が最新の廃棄物インフラに投資するため、非アジア太平洋地域の中で最高となる 7.3% の CAGR で成長すると予想されています。
- 北米の市場価値は、連邦インフラ補助金によって支えられ、2035 年までに約 1,128 億米ドルに達すると予測されています。
都市固形廃棄物管理市場規模と予測 (2021 ~ 2035 年)
市場規模の決定には、地方自治体の契約データベース、廃棄物当局への提出書類、および著名な事業者の公表されている営業収益からのボトムアップ収益合計が組み合わされます。トップダウン検証は、世界銀行、OECD、UNEPの廃棄物発生量の数値とトン当たりの処理コストのベンチマークを相互リンクさせ、都市固形廃棄物管理市場の地域および世界の収益予測を導き出します。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


