医療請求市場

医療請求市場シェア、トレンドおよび成長分析 タイプ別(プロフェッショナル請求、機関請求)、アプリケーション(データベース管理、財務、インフラ、運用)プロセス(電子請求、支払いおよび医療請求サービス) - 2035年までの予測
ID: MRFR/HCIT/0517-HCR 80 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 15, 2026
Medical Billing Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)12.14%
2024 Market Size$ 17.76 Billion
2025 Market Size$ 19.92 Billion
2035 Market Size$ 62.65 Billion
Key Players
Optum
Cognizant
GeBBS Healthcare Solutions
MediGain
eCatalyst Healthcare Solutions
Vee Technologies
Opportunities
  • Increase in Patient Volume
  • Rising Healthcare Expenditure
  • Shift Towards Value-Based Care

医療請求市場 概要

マーケットリサーチフューチャーの分析によると、医療請求市場は2024年に177.6億米ドルと推定されています。医療請求業界は、2025年に199.2億米ドルから2035年までに626.5億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は12.14%となる見込みです。

主要な市場動向とハイライト

医療請求市場は、技術の進歩と進化する医療需要によって堅調な成長を遂げています。

  • 技術の統合が請求プロセスを再構築し、業界全体で効率と正確性を向上させています。
  • アウトソーシングのトレンドが進行中で、医療提供者は業務を効率化し、コストを削減しようとしています。
  • テレヘルス請求の適応が必須となっており、特に北米でバーチャルケアサービスが拡大しています。
  • 医療支出の増加と規制遵守要件が、プロフェッショナル請求セグメントの成長を促進する主要な要因です。

市場規模と予測

2024年の市場規模 17.76(米ドル十億)
2035年の市場規模 62.65(米ドル十億)
CAGR(2025 - 2035) 12.14%

主要なプレーヤー

オプタム(米国)、コグニザント(米国)、GeBBS ヘルスケアソリューションズ(インド)、メディゲイン(米国)、eCatalystヘルスケアソリューションズ(米国)、Veeテクノロジーズ(米国)、R1 RCM(米国)、ビジョナリーRCM(米国)、nThrive(米国)

医療請求市場 運転手

患者数の増加

医療請求市場は、医療施設全体での患者数の増加に伴い成長を目 Witness しています。高齢化社会や慢性疾患の増加といった要因がこの傾向に寄与しており、より多くの患者が医療を求めています。患者数が増加するにつれて、医療提供者は請求プロセスを効率的に管理し、迅速な払い戻しを確保するという課題に直面しています。この患者数の急増は、正確性を損なうことなく増加する作業負荷を処理できる堅牢な医療請求ソリューションを必要とします。市場データによると、医療施設への患者訪問数は今後数年間で大幅に増加することが予想されており、効果的な請求サービスの需要をさらに押し上げています。したがって、スケーラブルで効率的な請求ソリューションを提供できる企業は、医療請求市場内でこの傾向から利益を得る可能性が高いです。

医療費の増加

医療請求市場は、さまざまな地域での医療費の増加に伴い成長を経験しています。医療費が引き続き上昇する中、公共および民間部門は医療サービスに多額の投資を行っています。この支出の増加は、提供される医療サービスの量の増加につながり、それに伴い効率的な請求プロセスが必要となります。最近のデータによると、医療支出は今後数年間で約5%の年平均成長率(CAGR)で増加することが予測されています。この傾向は、増加するサービス量に関連する複雑さを処理できる医療請求サービスの需要が高まっていることを示しています。医療提供者が収益サイクルを最適化しようとする中で、高度な請求ソリューションの需要が高まることが予想され、医療請求市場をさらに前進させるでしょう。

価値に基づくケアへのシフト

医療請求市場は、価値に基づくケアモデルへのシフトに伴い進化しています。この移行は、提供されるサービスの量よりもケアの質を重視し、請求慣行の再評価を必要とします。医療提供者は、サービスの価値を示すことがますます求められており、これが請求の実施方法に影響を与えています。その結果、質の指標を正確に捉え、報告できる請求ソリューションの需要が高まっています。このシフトは市場にも反映されており、価値に基づく払い戻しモデルをサポートするソリューションが注目を集めています。最近の予測では、価値に基づくケア市場が近い将来の医療支出の重要な部分を占める可能性があると示唆されています。したがって、この傾向に合わせて請求慣行を適応させる企業は、医療請求市場内で新たな機会を見出す可能性が高いです。

先進技術の採用

医療請求市場は、人工知能や機械学習などの先進技術の採用によって大きな影響を受けています。これらの技術は、請求プロセスの効率性と正確性を向上させ、エラーを減少させ、収益サイクル管理を改善します。AI駆動のソリューションの統合により、自動コーディングと請求が可能になり、業務が効率化され、請求処理にかかる時間が最小限に抑えられます。医療機関がこれらの技術の利点をますます認識する中で、テクノロジー対応の請求ソリューションの市場は拡大することが期待されています。最近の推定によると、医療請求におけるAI市場は、10年末までに数十億ドルに達する可能性があります。この技術的シフトは、運営効率を改善するだけでなく、医療請求市場の競争環境内で企業を有利に位置づけます。

規制遵守要件

医療請求市場は、厳格な規制遵守要件によってますます影響を受けています。医療提供者は、正確な請求慣行を必要とするHIPAAや医療保険の適用拡大法など、さまざまな規制を遵守しなければなりません。遵守しない場合、厳しい罰則が科される可能性があるため、効率的な医療請求サービスの需要が高まります。規制が進化するにつれて、遵守を確保するための専門的な請求ソリューションの必要性が重要になります。この傾向は市場にも反映されており、遵守に焦点を当てた請求ソフトウェアの需要が大幅に増加することが予測されています。実際、医療請求セクター内の遵守管理ソリューションの市場は、かなりの数字に達することが期待されており、堅実な成長軌道を示しています。したがって、これらの規制要件に適合するソリューションを提供できる企業は、医療請求市場で成功する可能性が高いです。

市場セグメントの洞察

タイプ別:プロフェッショナル請求(最大)対機関請求(最も成長している)

医療請求市場において、プロフェッショナル請求と機関請求の市場シェアの分布は、医師や心理学者などの個別の医療提供者にサービスを提供するプロフェッショナル請求の優位性を強調しています。このセグメントは、患者の安定した流入と効率的な運営の恩恵を受けており、医療従事者は請求業務を外部委託しながら患者ケアに集中することができます。一方、機関請求は、さまざまなサービスや患者の人口統計により複雑な請求プロセスを必要とする病院や大規模な医療施設の間で特に注目を集めています。

請求プロセス:プロフェッショナル請求(支配的)対機関請求(新興)

プロフェッショナル請求は、医療請求市場において支配的な力として浮上しており、個別の医療提供者に対応しています。このセグメントは、個別のサービスモデルによって特徴付けられ、患者の満足度が高く、迅速な支払いサイクルをもたらします。一方、機関請求は新興セグメントと見なされており、病院や大規模な医療施設における包括的で洗練された請求ソリューションの必要性によって推進されています。このセグメントは、複数の部門やサービスが存在するため、より複雑な請求環境に直面しており、細心の注意を払った追跡と管理が求められます。医療コンプライアンスへの強調が高まり、正確な請求慣行の必要性がさらに機関請求の重要性を高め、医療請求業界における成長の重要な分野となっています。

アプリケーション別:データベース管理(最大)対財務(最も成長している)

医療請求市場において、アプリケーションセグメントは、その値の間で異なる市場シェアによって特徴付けられる多様な風景を明らかにしています。データベース管理は現在、最大のシェアを保持しており、効率的な請求業務のための重要なバックボーンとして機能しています。このセグメントは、患者の記録と請求情報がシームレスに統合され、アクセス可能であることを保証し、収益サイクル管理の最適化に不可欠です。一方、財務アプリケーションセグメントは、医療機関が進化する規制要件や返済に対処するための革新的なソリューションを求める中で、勢いを増しています。

データベース管理(支配的)対財務(新興)

医療請求市場におけるデータベース管理は、請求システムの正確性と効率性を維持する上での基本的な役割により、支配的な力として残っています。その確立された存在は、データの保存、取得、管理を促進する堅牢な技術によって支えられており、医療規制への準拠を保証しています。一方、財務アプリケーションセグメントは急速に新興しており、提供者はますます財務分析やパフォーマンス改善戦略に焦点を当てています。このセグメントは、新しい財務モデルへの適応性と高度な分析の取り入れによって特徴付けられ、収益サイクルを最適化し、収益性を向上させることを目指す組織にとって不可欠です。医療システムが変革を遂げる中で、両セグメントは重要な価値を示していますが、異なる運営ニーズに応じています。

プロセス別:電子請求(最大)対支払い(最も成長している)

医療請求市場において、主要なプロセスセグメント間の市場シェアの分布は、競争の激しい風景を明らかにしています。電子請求は、技術の進歩を活用して運営を効率化し、エラーを減らす最大のセグメントとして際立っています。一方、支払いセグメントは急速に注目を集めており、効率性と消費者のニーズに対応する適応性により、さまざまな利害関係者からの関心を引いています。医療請求市場のサービスも重要な役割を果たしており、請求プロセス全体にわたって必要なサポートを提供し、全体的なエコシステムを強化しています。

電子請求(支配的)対支払い(新興)

電子請求は、プロセスを自動化し、手動介入を最小限に抑える能力によって特徴付けられ、医療請求市場の最前線にいます。この支配は、請求手続きにおける正確性と効率性の需要の高まりから生じており、医療提供者は電子ソリューションを広範に採用しています。一方、支払いセグメントは、支払い処理技術の革新によって医療請求業界で新興の力となりつつあります。このセグメントは急速に進化しており、迅速な取引を促進し、患者の体験を向上させるソリューションを提供しています。医療がより消費者主導になるにつれて、効率的な支払いソリューションへの焦点は、このセグメントをさらに推進し、今後数年での重要な成長機会を示唆しています。

医療請求市場に関する詳細な洞察を得る

地域の洞察

北米:医療革新のリーダー

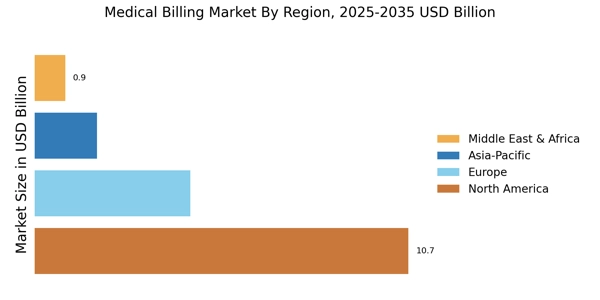
北米は医療請求の最大市場であり、世界のシェアの約60%を占めています。この地域の成長は、高度な医療インフラ、効率的な請求ソリューションの需要の増加、医療提供の改善を目指す政府の取り組みによる規制支援によって推進されています。テレヘルスサービスの増加と電子健康記録は、効率的な請求プロセスの需要をさらに促進しています。米国は医療請求業界のリーディングカントリーであり、オプタム、コグニザント、R1 RCMなどの主要プレーヤーが市場を支配しています。競争環境は、継続的な革新と主要プレーヤー間の戦略的パートナーシップによって特徴付けられています。カナダも重要な貢献をしており、医療技術と請求の効率を向上させることに焦点を当てており、北米の医療請求市場全体の成長を支えています。

ヨーロッパ:新興市場のダイナミクス

ヨーロッパは医療請求市場において重要な変革を目撃しており、世界のシェアの約25%を占めています。成長は、医療支出の増加、デジタルヘルステクノロジーの採用、請求慣行における透明性と効率を促進する規制フレームワークによって推進されています。ドイツや英国のような国々が最前線に立ち、高度な請求ソリューションと厳格な規制への準拠の需要を推進しています。ドイツは堅牢な医療システムと多くの医療提供者によって支えられ、ヨーロッパの医療請求業界をリードしています。英国も急成長しており、医療請求に技術を統合することに重点を置いています。GeBBSヘルスケアソリューションズやコグニザントなどの主要プレーヤーが存在感を拡大し、地域の競争と革新を強化しています。ヨーロッパ市場は、規制遵守と患者中心の請求ソリューションに焦点を当てています。

アジア太平洋:急成長と採用

アジア太平洋地域は、医療請求市場において急速に重要なプレーヤーとして浮上しており、世界のシェアの約10%を占めています。この地域の成長は、医療投資の増加、人口の増加、デジタルヘルスソリューションの採用によって推進されています。インドや中国のような国々がこの成長をリードしており、政府の取り組みや医療インフラへの投資によって医療アクセスと請求プロセスの効率を向上させることに焦点を当てています。インドは特に注目に値し、急成長する医療セクターと増加する医療請求サービスプロバイダーの数を持っています。競争環境には、GeBBSヘルスケアソリューションズやVeeテクノロジーズなどの主要プレーヤーが含まれ、需要の高まりに応じてサービスを拡大しています。アジア太平洋市場は、伝統的な慣行と現代技術の融合によって特徴付けられ、医療請求ソリューションにおける革新と成長の機会を生み出しています。

中東およびアフリカ:未開拓の市場の可能性

中東およびアフリカ地域は、医療請求市場において徐々に浮上しており、世界のシェアの約5%を占めています。成長は、医療投資の増加、効率的な請求ソリューションの需要の高まり、医療システムの改善を目指す政府の取り組みによって推進されています。南アフリカやUAEのような国々がこの成長をリードしており、医療提供の向上と請求効率を支える規制フレームワークの強化に焦点を当てています。南アフリカはこの市場の重要なプレーヤーであり、請求プロセスを効率化しようとする医療提供者の数が増加しています。UAEも医療技術への重要な投資を行っており、進展を見せています。競争環境は進化しており、地域のプレーヤーと国際的なプレーヤーが市場に参入し、医療請求ソリューションにおける革新と協力の機会を生み出しています。

医療請求市場 Regional Image

主要企業と競争の洞察

医療請求市場は現在、技術の進歩と効率的な医療収益サイクル管理の需要の高まりによって推進される動的な競争環境を特徴としています。オプタム(米国)、コグニザント(米国)、R1 RCM(米国)などの主要プレーヤーは、革新とデジタルトランスフォーメーションを通じて戦略的に自らを位置付けています。オプタム(米国)は、請求プロセスに高度な分析と人工知能を統合することに焦点を当て、精度と効率を向上させています。コグニザント(米国)は、医療提供者とのパートナーシップを強調し、業務を効率化し、患者の関与を改善しています。一方、R1 RCM(米国)は、請求ワークフローを最適化するために自動化技術に多大な投資を行っています。これらの戦略は、運用効率を向上させるだけでなく、サービス提供のためのより高い基準を設定することによって競争環境を再形成します。これらの企業が採用するビジネスタクティクスは、地域戦略とサプライチェーンの最適化が重要な役割を果たす中程度に分散した市場構造を反映しています。企業は、地域の医療規制や患者のニーズに応じてサービスをローカライズする傾向が高まっており、これは異なる地理における多様な医療環境への対応と見られます。このローカライズアプローチは、主要プレーヤーの影響と相まって、機敏さと応答性が最も重要な競争環境を示唆しています。2025年8月、オプタム(米国)は、テレヘルスプラットフォームに請求ソリューションを直接統合するために、主要なテレヘルスプロバイダーとのパートナーシップを発表しました。この戦略的な動きは、患者と提供者の両方にとって請求体験を向上させ、急成長する医療セグメントにおける収益サイクルを効率化する可能性があります。テレヘルスの人気を活用することで、オプタム(米国)は、利便性と効率を優先する市場トレンドの最前線に立つことを目指しています。2025年9月、コグニザント(米国)は、請求処理時間を改善することを目的とした新しいAI駆動の分析ツールを発表しました。この取り組みは、請求の拒否や遅延という持続的な課題に対処するだけでなく、自動化に向けた業界全体のトレンドとも一致しています。技術的能力を強化することで、コグニザント(米国)は競争優位を強化し、効率的な請求ソリューションを求める医療クライアントを引き付ける可能性があります。2025年7月、R1 RCM(米国)は、外来サービスを専門とする小規模な請求会社を買収することでサービス提供を拡大しました。この買収は、R1 RCMがポートフォリオを多様化し、外来ケアにおける市場での存在感を強化する戦略を示しています。こうした戦略的な拡張により、R1 RCM(米国)は市場のより大きなシェアを獲得し、医療提供者の進化するニーズにより効果的に応えることができるかもしれません。2025年10月現在、医療請求市場はデジタル化、持続可能性、人工知能の統合を強調するトレンドを目撃しています。主要プレーヤー間の戦略的提携が競争環境を形成し、革新と協力を促進しています。価格競争から技術の進歩とサプライチェーンの信頼性に焦点を当てるシフトがますます明らかになっています。革新と適応性を優先する企業は、この進化する市場でリーダーとして浮上する可能性が高く、医療請求における効率と品質の要求に応えています。

医療請求市場市場の主要企業には以下が含まれます

Recent Industry Developments

2024年6月: アクセンチュアは、医療請求プロセスを最適化し、エラーを予測し、請求の提出を効率化し、収益サイクル管理を改善するためにAIと機械学習を利用した分析プラットフォームを立ち上げ、請求の拒否を減少させました。

2024年5月: タタコンサルタンシーサービスは、透明性を向上させ、医療請求詐欺を減少させるためにブロックチェーンベースの請求システムを導入し、医療関係者間での請求確認と支払い追跡のための不変の台帳を作成しました。

2024年7月: ジェンパクトは、自然言語処理と機械学習アルゴリズムを利用して複雑なシナリオを処理し、手動介入を減少させ、大規模な請求書と請求書の処理における精度と効率を向上させるためのAI駆動の請求自動化ソリューションを導入しました。

医療請求市場のアプリケーションインサイト

今後の見通し

医療請求市場 今後の見通し

医療請求市場は、2025年から2035年までの間に12.14%のCAGRで成長すると予測されており、技術の進歩、規制の変化、そして増加する医療支出が推進要因となっています。

新しい機会は以下にあります:

  • AI駆動の分析による請求精度の向上
  • 遠隔医療請求サービスの拡大
  • 患者の利便性のためのモバイル請求アプリケーションの開発

2035年までに、医療請求市場は堅調であり、 substantialな成長と革新を反映することが期待されています。

市場セグメンテーション

医療請求市場タイプの展望

  • プロフェッショナル請求
  • 機関請求

医療請求市場プロセスの展望

  • 電子請求
  • 支払い
  • 医療請求サービス

医療請求市場アプリケーションの展望

  • データベース管理
  • 財務
  • インフラ
  • 運用

レポートの範囲

市場規模 2024 177.6(米ドル億)
市場規模 2025 199.2(米ドル億)
市場規模 2035 626.5(米ドル億)
年平均成長率(CAGR) 12.14%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史データ 2019 - 2024
市場予測単位 米ドル億
主要企業のプロファイル オプタム(米国)、コグニザント(米国)、GeBBSヘルスケアソリューションズ(インド)、メディゲイン(米国)、eCatalystヘルスケアソリューションズ(米国)、Veeテクノロジーズ(米国)、R1 RCM(米国)、ビジョナリーRCM(米国)、nThrive(米国)
カバーされるセグメント タイプ
主要市場機会 医療請求市場における精度と効率を向上させるための人工知能の統合。
主要市場ダイナミクス 進化する規制要件の中で、医療請求における自動化の需要が効率と精度を推進しています。
カバーされる国々 北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカ

Frequently Asked Questions

2024年の医療請求市場の現在の評価額はどのくらいですか?

医療請求市場は2024年に177.6億米ドルと評価されました。

2035年の医療請求市場の予測市場規模はどのくらいですか?

市場は2035年までに626.5億米ドルに達すると予測されています。

2025年から2035年までの医療請求市場の予想CAGRはどのくらいですか?

2025年から2035年の予測期間中の医療請求市場の予想CAGRは12.14%です。

医療請求市場の主要なプレーヤーと見なされる企業はどれですか?

主要なプレーヤーにはOptum、Cognizant、GeBBS Healthcare Solutions、MediGain、eCatalyst Healthcare Solutions、Vee Technologies、R1 RCM、Visionary RCM、nThriveが含まれます。

プロフェッショナル請求セグメントは市場評価の面でどのように機能していますか?

プロフェッショナル請求セグメントは2024年に106.5億米ドルと評価され、2035年までに380.0億米ドルに達すると予測されています。

機関請求セグメントの市場評価はどのくらいですか?

機関請求セグメントは2024年に71.1億米ドルと評価され、2035年までに246.5億米ドルに成長すると予測されています。

医療請求市場内の主要なアプリケーションは何ですか?
主要なアプリケーションにはデータベース管理、財務、インフラストラクチャ、運用が含まれ、評価額は35.5億米ドルから180.0億米ドルの範囲です。
医療請求市場における電子請求の予測成長はどのくらいですか?
電子請求セグメントは2024年に70.6億米ドルと評価され、2035年までに250.0億米ドルに達すると予測されています。
医療請求サービスセグメントは市場規模の面でどのように比較されますか?
医療請求サービスセグメントは2024年に67.0億米ドルと評価され、2035年までに231.5億米ドルに成長すると予測されています。
医療請求市場における支払いプロセスの重要性は何ですか?
支払いプロセスは2024年に40.0億米ドルと評価され、2035年までに145.0億米ドルに達すると予測されています。
著者
Author Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, healthcare financial publications, government health statistics, and authoritative industry organizations. Key sources included the Centers for Medicare & Medicaid Services (CMS.gov), Healthcare Financial Management Association (HFMA), American Hospital Association (AHA), American Medical Association (AMA), Medical Group Management Association (MGMA), Department of Health and Human Services (HHS), National Center for Health Statistics (NCHS), World Health Organization (WHO) Global Health Expenditure Database, Organisation for Economic Co-operation and Development (OECD) Health Statistics, European Commission Health and Food Safety Directorate, National Health Service (NHS) Digital UK, Canada Health Infoway, American Health Information Management Association (AHIMA), Workgroup for Electronic Data Interchange (WEDI), and National Uniform Billing Committee (NUBC) data. These sources were used to collect healthcare expenditure statistics, claims processing volumes, regulatory compliance requirements, EHR adoption rates, denial management metrics, and market landscape analysis for outsourced medical billing services, in-house billing operations, front-end/middle-end/back-end revenue cycle components, and software solutions across hospital and physician practice settings.

Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CFOs, VPs of revenue cycle management, chief technology officers, and heads of business development from revenue cycle management firms, healthcare IT vendors, and medical billing service providers were examples of supply-side sources. Chief financial officers, directors of revenue cycles, directors of health information management (HIM), and billing managers from hospital systems, multispecialty physician groups, ambulatory surgical facilities, and healthcare payers were examples of demand-side sources. Primary research confirmed pricing models for software versus outsourced services, provided insights into the effects of the ICD-11 transition, automation adoption trends, and payer contract management dynamics, and validated market segmentation across front-end services (patient access, eligibility verification), middle-end services (coding, charge capture), and back-end services (claims management, denial resolution).

‘

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (42%), Others (30%)

By Region: North America (32%), Europe (33%), Asia-Pacific (24%), Rest of World (11%)

Market Size Estimation

Global market valuation was derived through revenue mapping and healthcare claims volume analysis. The methodology included:

Identification of 50+ key service providers and software vendors across North America, Europe, Asia-Pacific, and Latin America

Product mapping across outsourced billing services, in-house software solutions, front-end services (patient registration, eligibility verification), middle-end services (coding, charge capture, claim scrubbing), and back-end services (denial management, accounts receivable follow-up)

Analysis of reported and modeled annual revenues specific to medical billing and revenue cycle management portfolios

Coverage of service providers and technology vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procedure/claim volume × ASP by country, healthcare facility type, and service component) and top-down (vendor revenue validation and healthcare expenditure benchmarking) approaches to derive segment-specific valuations for software versus services and institutional billing versus professional billing categories
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.