ライフサイエンスBPO市場 (2026 - 2035)

ライフサイエンスBPO市場調査レポート サービスタイプ別(契約研究、薬物発見、前臨床試験、臨床試験、医療文書作成、薬剤安全性監視、規制サービス、臨床データ管理、臨床モニタリング)、プロトコル別(開発およびサイト管理)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) – 2035年までの市場予測
ID: MRFR/LS/8689-HCR 138 Pages Rahul Gotadki, Snehal Singh Last Updated: September 15, 2026
Life Sciences BPO Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.2%
2025 Market SizeUSD 531.2 Billion
2035 Market SizeUSD 1,198.5 Billion
Key Players
IQVIA
Thermo Fisher Scientific
Lonza
Samsung Biologics
WuXi AppTec
Catalent
Opportunities
  • AI-Powered Pharmacovigilance-as-a-Service
  • India and Southeast Asia CDMO Ecosystem Build-Out
  • Real-World Evidence and Post-Market Analytics

Life Sciences BPO Market Summary

2025年のグローバルライフサイエンスBPO市場の規模は5312億米ドルと評価され、2026年には5814億米ドルから2035年には11985億米ドルに成長すると予測されており、2026年から2035年の予測期間中に年平均成長率(CAGR)9.45%を記録する見込みです。この軌道を加速させる2つの構造的要因があります。1つは、製薬会社が外部委託業務を通じてマージンを保護することを強制するインフレーション削減法の薬価規定、もう1つは、2024年のFDAの分散型臨床試験に関するガイダンスで、臨床データ管理の外部委託と遠隔監視インフラの新たな需要が生まれました[2]。これらの触媒は、外部委託をコスト削減の戦術から医薬品開発支援サービスのコアオペレーティングモデルへとシフトさせました。

技術的な変革がバイオサイエンスのバックオフィス業務の機能を再構築しています。従来の紙ベースの規制提出や手動の薬剤安全性監視ワークフローは、AI駆動のプラットフォームに取って代わられ、悪影響の検出、規制業務サービス、実世界の証拠生成を自動化しています。アクセンチュアは、外部委託された機能全体にインテリジェントオートメーションを導入するライフサイエンス企業が、業界全体で年間約180億米ドルの効率向上を解放し、サイクルタイムを30〜40%削減できると推定しています[3]。契約開発および製造機関は、2023年以降に新しい充填・仕上げおよび細胞療法スイートに対して120億米ドル以上を投資しています。

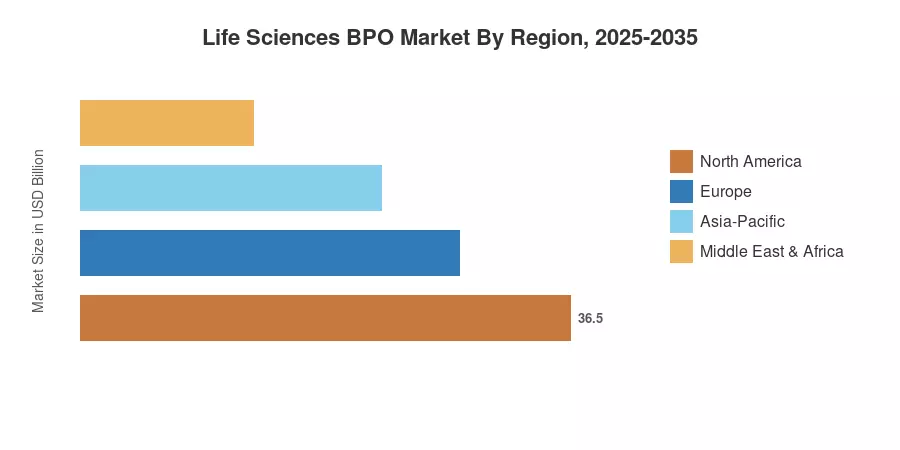
北米はライフサイエンスBPO市場の約44.8%を占めており、米国FDAの規制の複雑さとトップ20の製薬本社の集中によって支えられています。アジア太平洋地域は、インドのCDMOエコシステムの拡大と中国プラスワンのサプライチェーンの多様化によって、9.2%のCAGRで最も成長している地域です。ヨーロッパは約26.3%のシェアを保持しており、EMAの調和努力と英国のブレグジット後の規制の自主性によって推進されています。今後の10年間は、製薬外部委託サービスと高度な分析、柔軟なキャパシティモデルを組み合わせる企業に報いるでしょう。


主な報告の要点

• サービスタイプ別

  • CROサービスは、2024年にライフサイエンスBPO市場の46.9%のシェアを獲得し、外部化された臨床開発および臨床データ管理の外部委託能力に対する持続的な需要を反映しています。
  • CDMO/CMOサービスは、2035年までに12.2%のCAGRで拡大すると予測されており、バイオロジクス製造および細胞遺伝子療法のキャパシティ制約が医薬品開発支援サービスを専門のパートナーに向かわせています。
  • 規制BPOおよび薬剤安全性監視BPOは、2035年までに680億米ドルを超える機会を合わせて表しており、世界的な規制業務サービス要件の厳格化によって促進されています。

• エンドユーザー別

  • 製薬会社は2024年にライフサイエンスBPO市場の収益の61.3%を占め、複雑なR&Dパイプラインを管理するためにフルサービスのパートナーシップを活用しています。
  • バイオテクノロジー企業は、スケーラブルな製薬外部委託サービスを必要とするベンチャー資金提供の臨床プログラムによって、2035年までに9.1%のCAGRで成長すると予測されています。

• 地域別

  • 北米は2024年に世界の収益の44.8%を生み出し、米国だけで1980億米ドル以上の外部委託されたライフサイエンス支出を貢献しています。
  • アジア太平洋地域は、インド、東南アジア、日本がバイオサイエンスのバックオフィス業務とCDMOのキャパシティを拡大するにつれて、2035年までに9.2%のCAGRで成長する見込みです。


市場規模と予測(2021–2035)

MRFRの市場規模は、6つのサービス垂直にわたるボトムアップの収益モデリングを統合し、グローバルな製薬R&D支出、バイオロジクスパイプラインの成長、規制提出量を含むトップダウンのマクロ経済指標に対して検証されています。歴史的な数値(2021–2024)は、企業の提出書類、税関データ、業界団体の報告に基づいています。予測値(2026–2035)は、パイプライン活動、キャパシティ拡張の発表、政策の動向に調整されたセグメントレベルの成長仮定を適用しています[5]。
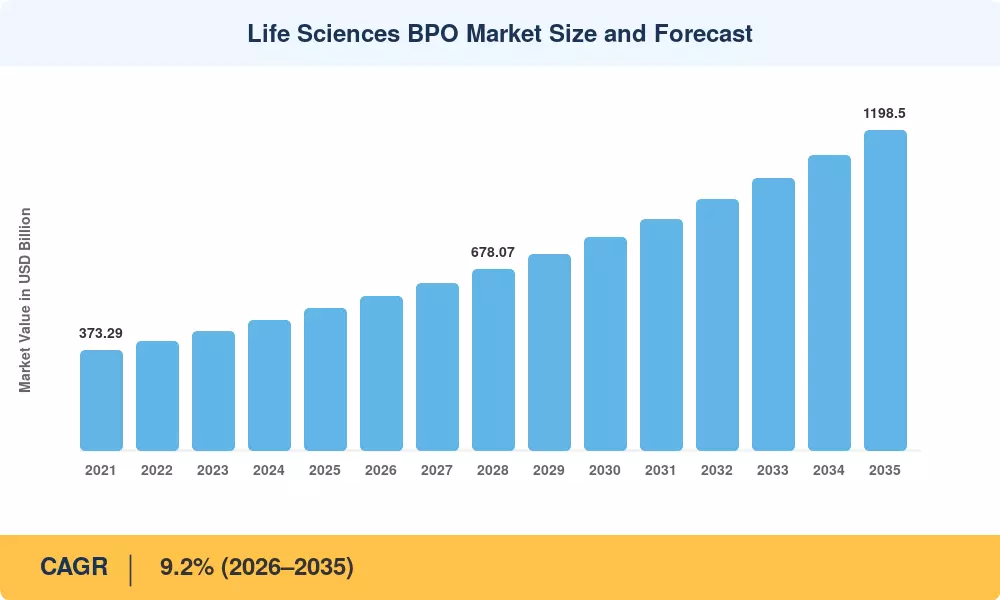
ライフサイエンスBPO市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ライフサイエンスBPO市場の成長を促進している要因は何ですか?

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
バイオロジクスパイプラインの拡大 ~22% グローバル 長期(≥4年)  
薬価法案とマージン圧力 ~18% 北米、ヨーロッパ 中期(2〜4年) [2]
分散型およびハイブリッド臨床試験 ~16% 北米、アジア太平洋 短期(≤2年) [7]
規制業務サービスのAI/ML自動化 ~14% グローバル 中期(2〜4年) [3]
中国プラスワンCDMOの多様化 ~12% アジア太平洋 中期(2〜4年) [9]
実世界の証拠と市場後監視の義務 ~10% ヨーロッパ、北米 長期(≥4年) [11]
スペシャリティファーマのM&Aがアウトソースファーストモデルを推進 ~8% グローバル 短期(≤2年) [6]


バイオロジクスパイプラインの拡大

世界中のバイオロジクスパイプラインは2019年以降64%拡大し、2025年初頭には8,400以上のアクティブなバイオロジック候補が臨床開発中です。この急増は、バイオロジクスが特化した製造能力—哺乳類細胞培養、ウイルスベクター生成、無菌充填仕上げ—を必要とするため、CDMO/CMOプロバイダーにとっては追い風です。サムスンバイオロジクス、ロンザ、ウーシーバイオロジクスは、2023年から2025年にかけて合計85億米ドルの能力増加を発表しており、バイオロジックモダリティに関連する薬剤開発支援サービスに対する構造的な需要を強調しています[12]。


薬価法案とマージン圧力

米国のインフレ削減法のメディケア薬価交渉条項は2029年までに60種類の薬剤を対象としており、ブランド薬のマージンを圧縮し、製薬会社に対して製薬アウトソーシングサービスを通じて積極的なコスト最適化を追求させています[2]。ヨーロッパの並行輸入規則やドイツのAMNOG参照価格の更新は、圧力をさらに強めています。最近の報告書では、トップ20の製薬会社が2028年までに内部運営予算の12〜15%をアウトソーシングされた臨床データ管理、アウトソーシング、および商業支援機能に振り向けると推定されています。

分散型およびハイブリッド臨床試験

FDAの2023年5月の分散型臨床試験に関する最終ガイダンスは、リモート同意、在宅看護訪問、患者への直接薬剤配送を正式化しました[7]。ハイブリッド試験デザインを採用しているスポンサーは、25〜35%早い登録タイムラインと、患者一人当たりのコストが20%低いと報告しています。デジタル試験プラットフォームを構築したCRO—IQVIAの分散型試験スイートとMedidataのRave Home—は、2024年に不均衡なシェアを獲得し、e同意管理やウェアラブルデータ統合を含むバイオサイエンスのバックオフィス業務に対する需要を加速させています[7][14]。

規制および安全機能のAI/ML自動化

規制業務サービスは、AI導入において最も良いROIを持つ分野の一つです。自然言語処理技術は現在、臨床研究報告書の作成の40〜50%を自動化しており、機械学習アルゴリズムは薬剤安全性監視データベース全体でリアルタイムに発生する可能性のある有害事象を特定しています[3]。FDAセントネルシステムは年間約9億件の患者記録を処理しており、アウトソーシングされた安全性ベンダーは、スポンサーに迅速なシグナル検出を提供するために自社プラットフォームをセントネルと連携させています[15]。


ライフサイエンスBPO市場を制限する課題は何ですか?

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
データプライバシーおよび越境移転制限 ~–1.8% グローバル 長期(≥4年) [10]
アジアにおけるサプライチェーン集中リスク ~–1.5% アジア太平洋 中期(2–4年) [9]
専門的なCRO/CDMO役割における人材不足 ~–1.2% グローバル 短期(≤2年) [16]
知的財産漏洩および営業秘密の懸念 ~–0.9% アジア太平洋、中東・アフリカ 長期(≥4年) [17]
新興市場における規制の断片化 ~–0.7% 南アメリカ、中東・アフリカ 中期(2–4年) [10]


データプライバシーおよび越境移転制限

EUの一般データ保護規則、中国の個人情報保護法、インドのデジタル個人データ保護法は、それぞれ患者レベルの臨床データの越境移転に異なる規制を課しています [10]。複数地域で試験を行うCROにとって、コンプライアンス費用はプロジェクト支出に8-12%を追加する可能性があります。このような制約は、臨床データ管理のアウトソーシング作業を低コスト国に移動することを妨げ、スポンサーが並行データ処理インフラを維持することを要求することがよくあります [10][17]。


サプライチェーン集中リスク

アジア太平洋地域は、世界の活性医薬品成分生産の約55%を占め、CDMOのバイオロジクス能力の増加するシェアを持っています [9]。地政学的緊張、輸出管理、パンデミック時の混乱は、集中したサプライチェーンの脆弱性を露呈しました。特定の中国のバイオテクノロジーサービスプロバイダーを対象とした米国のBIOSECURE法は、推定年間45億ドルのアウトソーシング関係に不確実性をもたらし、一部のスポンサーは医薬品開発支援サービスを再国内化または近隣化することを余儀なくされました [9][18]。

専門的な役割における人材不足

2024年のISPE労働力調査によると、72%のCDMOが細胞治療製造、品質保証、規制業務サービスの役割を埋めるのが難しいと報告しています [16]。シニアバイオプロセスエンジニアの中央値の採用までの時間は、世界的に120日を超えました。この人材のボトルネックは、能力拡張のタイムラインを制約し、成熟市場と新興市場の両方で医薬品アウトソーシングサービスプロバイダーの労働コストを膨らませています [16]。


Life Sciences BPO Market Opportunities

AI駆動のファーマコビジランス・アズ・ア・サービス

AI対応の安全ソリューションは、毎年数百万件の有害事象報告を処理するスポンサーにとって魅力的な市場です。生成AIによる要約と自動MedDRAコーディングを組み込むことで、アウトソーシングされたファーマコビジランスプロバイダーは2032年までに120億〜150億米ドルの追加収入を生み出すことができます [3][15]。この可能性は、以下に示す規制業務サービスの近代化の進展と明確に一致しています。


インドおよび東南アジアのCDMOエコシステムの構築

インドの生産連動インセンティブ計画は、製薬およびバイオテクノロジーの生産に対して21億米ドルを授与し、グジャラート、ハイデラバード、チェンナイにおけるグリーンフィールドCDMO投資の触媒となっています [9]。ベトナム、インドネシア、タイでは、製剤および包装のための二次的な製薬アウトソーシングサービスハブが出現しています。これらの市場は、2030年までに世界のCDMO能力拡張の15〜18%を占める可能性があります。


実世界の証拠と市場後分析

EMAのDARWIN EUプラットフォームとFDAのSentinel拡張は、実世界データを使用した継続的な市場後監視のための規制義務を生み出しています [11]。統合された電子健康記録リンクおよび請求データ分析機能を持つライフサイエンスBPO市場の参加者は、1件あたり5億〜10億米ドルの価値のある数年にわたる観察研究契約を獲得する可能性があります。

機能サービスプロバイダー(FSP)モデルの拡大

FSPアウトソーシングモデルは2024年に前年比15%成長し、中規模製薬会社が臨床データ管理のアウトソーシングとバイオ統計機能のより厳密な監視を求める中で、フルヘッドカウントコストを負担せずに成長しました。治療領域ごとにチームを拡大または縮小できるモジュラーFSP契約を提供するプロバイダーは、従来のフルサービス契約からシェアを獲得できます。

連邦分析プラットフォームを通じたデータのマネタイズ

数十年にわたる匿名化された臨床、安全、商業データを保有するBPOプロバイダーは、スポンサーが生データを転送することなく集約された洞察を照会できる連邦学習プラットフォームを通じて新しい収益源を開放できます [17]。このモデルはプライバシー制約に対処しながら、バイオサイエンスのバックオフィスオペレーションプロバイダーが純粋な労働アービトラージから知識主導のパートナーシップへと価値の連鎖を上昇させることを可能にします。


Life Sciences BPO Market Future Outlook

AIネイティブアウトソーシングオペレーション

2030年までに、MRFRは薬剤安全性監視のケース処理の60%以上と規制提出の組み立ての45%がアウトソーシング環境内でAI強化ワークフローによって処理されると予測しています [3]。ライフサイエンスBPO市場は、独自のAIプラットフォームを展開するプロバイダーと手作業モデルに依存するプロバイダーの間で二分化されます。生成AIはすでに臨床研究報告書の初稿を作成しており、大規模言語モデルに基づく規制インテリジェンスツールは、150以上の世界の保健当局データベースを同時にスキャンして、規制業務チームのために関連するガイドラインの変更をフラグしています [3][14]。

プラットフォームベースのアウトソーシングエコシステム

取引型CROエンゲージメントモデルは、スポンサーが臨床データ管理のアウトソーシング、バイオ統計、医療文書作成、規制提出にアクセスできる統合プラットフォームエコシステムに取って代わられています。IQVIAのConnected IntelligenceプラットフォームとParexelの臨床試験オペレーティングシステムは、この変化を示しています。プラットフォーム経済はスケールを報酬し、MRFRは、20232年までに上位5つの製薬アウトソーシングサービスプラットフォームがアドレス可能なCRO収益の35〜40%を占めると予測しています[14]。

アウトソーシングオペレーションにおける持続可能性とESG報告

製薬会社は、アウトソーシングサプライチェーン全体でスコープ3排出量を報告するよう投資家や規制当局からの圧力が高まっています [20]。カーボンニュートラル製造認証を取得し、スポンサーに監査可能なESGデータを提供するCDMOプロバイダーは、優先パートナーの地位を得るでしょう。EU企業持続可能性報告指令は、欧州のサプライチェーン内で運営される企業からの医薬品開発支援サービスの開示を明示的に要求しています [20]。

細胞および遺伝子治療のアウトソーシングの転換点

世界のパイプラインには3,700以上の細胞および遺伝子治療候補があり、自家製および同種製療法の製造の複雑さが構造的なキャパシティ不足を生み出しています。ウイルスベクター生産、凍結保存物流、ポイントオブケア製造ネットワークに投資するCDMOプロバイダーは、2035年までにライフサイエンスBPO市場の不均衡なシェアを獲得するでしょう。Catalent(現在はNovo Holdings傘下)、Lonza、Thermo Fisherは、2028年までに細胞治療製造能力に50億米ドル以上を共同で投資しています[6]。

どの地域がライフサイエンスBPO市場を支配しているか?

地域 主要指標 主要投資テーマ
北アメリカ 44.8%のシェア(2024年) FDAの複雑さ、バイオロジクスCDMO、分散型試験
ヨーロッパ 26.3%のシェア(2024年) EMAの調和、薬剤監視の義務
アジア太平洋 9.2%のCAGR(2026–2035年) インドのCDMO拡大、中国プラスワンの多様化
南アメリカ 228億米ドル(2025年) ブラジルの規制の近代化、臨床試験の成長
中東およびアフリカ 7.8%のCAGR(2026–2035年) サウジビジョン2030、UAEのバイオテクノロジー自由地域
合計 5312億米ドル(2025年) —

ライフサイエンスBPO市場は、各地域が独自の規制枠組み、才能プール、製薬アウトソーシングサービスの需要パターンによって形成される5つの主要地域にまたがっています。北アメリカは絶対的な支出でリードしており、アジア太平洋の構造的コスト優位性と能力の拡充が医薬品開発支援サービスの最も早い成長軌道を推進しています。


北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域シェアの82.4% FDAの規制の複雑さ、最大の製薬本社集中
カナダ 9.7%のCAGR(2026–2035年) ヘルスカナダの経路改革、成長するCROの存在
メキシコ 82億米ドル(2025年) ニアショアリングのトレンド、COFEPRISの近代化


アメリカは、臨床データ管理のアウトソーシングと規制業務サービスの需要の中心地であり、FDAの提出要件の拡大と世界の20大製薬会社のうち14社が集中しています。カナダの成長するCROセクターは、モントリオールとトロントの企業に支えられ、バイリンガルの試験能力とアメリカのスポンサーへの近接性の恩恵を受けています。メキシコは、COFEPRIS規制機関が多国籍投資を引き付けるために承認のタイムラインを簡素化している中、バイオサイエンスのバックオフィス業務のニアショア代替地として浮上しています[9]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの23.5% 強力なCDMO基盤、EMAの移転利益
イギリス 8.6%のCAGR(2026–2035年) MHRAのアジャイル規制、ゲノム投資
フランス 184億米ドル(2025年) サノフィに支えられたアウトソーシングエコシステム
イタリア 7.9%のCAGR(2026–2035年) ロンバルディアのAPI製造クラスター
スペイン 91億米ドル(2025年) 腫瘍学のための成長する臨床試験ハブ
北欧諸国 8.3%のCAGR(2026–2035年) デジタルヘルスの統合、バイオバンクへのアクセス
ロシア 48億米ドル(2025年) 国内製薬の自給自足の推進
その他のヨーロッパ 7.4%のCAGR(2026–2035年) アイルランド、スイス、ベネルクスの製薬クラスター


ヨーロッパのライフサイエンスBPO市場は、27の加盟国にわたる多国籍の規制業務サービスを簡素化するEMAの集中手続きの調和から恩恵を受けています。ドイツのバイエルン州とヘッセン州のCDMO回廊は、欧州のスポンサー向けのバイオロジクス契約製造の重要なシェアを扱っています。イギリスのMHRAは、ブレグジット後にアジャイルなライセンス経路を採用し、より迅速な規制サイクルを求める製薬アウトソーシングサービスプロバイダーを引き付けています[10][12]。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの28.6% 国内バイオテクノロジーのブーム、CROの規模
インド 12.4%のCAGR(2026–2035年) PLIスキーム、CDMOのグリーンフィールド投資
日本 247億米ドル(2025年) 高齢化社会、PMDA改革
韓国 10.8%のCAGR(2026–2035年) サムスンバイオロジクス、バイオシミラーのパイプライン
ASEAN 11.2%のCAGR(2026–2035年) ベトナム、タイのニアショアポジショニング
その他のアジア太平洋 63億米ドル(2025年) オーストラリアとニュージーランドの臨床試験ハブ


アジア太平洋は、ライフサイエンスBPO市場で最も急成長している地域であり、インドの製薬製造のための21億米ドルのPLI配分と、サムスンバイオロジクスとセルトリオンを通じた韓国の大規模なバイオロジクスCDMO能力の支配が推進しています[9][12]。中国のCROセクターは、WuXi AppTec、Pharmaron、Tigermedが主導し、2024年だけで3200件以上のIND対応研究を処理しましたが、BIOSECURE法は米中の医薬品開発支援サービスの流れに短期的な不確実性をもたらしています[18]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの62.4% ANVISAの近代化、大規模な患者プール
アルゼンチン 8.9%のCAGR(2026–2035年) 臨床試験のコスト優位性
その他の南アメリカ 36億米ドル(2025年) コロンビア、チリの新興サイト


ブラジルは、ICHガイドラインとの整合性を持つANVISAの支援を受け、2億1000万人を超える患者人口を持つ南アメリカのバイオサイエンスバックオフィス業務の風景を支配しています。アルゼンチンのコスト競争力のある臨床研究労働力とブエノスアイレスにおける確立されたCROの存在は、スポンサーに対してアメリカに比べて患者ごとの試験コストで35〜40%の節約を提供します[9]。

中東およびアフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの34.8% ビジョン2030の医療投資
UAE 9.4%のCAGR(2026–2035年) ドバイヘルスケアシティ、自由地域のインセンティブ
南アフリカ 31億米ドル(2025年) SAHPRAの改革、HIV/TB試験の専門知識
エジプト 8.1%のCAGR(2026–2035年) 大規模な人口、ジェネリック製薬の基盤
その他の中東およびアフリカ 24億米ドル(2025年) ケニア、ナイジェリアの新興臨床サイト


中東およびアフリカ地域は、ライフサイエンスBPO市場にとって初期段階ながら急速に進化するフロンティアです。サウジアラビアのビジョン2030は、リヤドとジェッダにおける製薬製造パークや臨床データ管理のアウトソーシングセンターを含む医療インフラに650億米ドルを割り当てています[19]。南アフリカの確立された臨床試験インフラは、特にHIV、TB、腫瘍学において、薬剤開発支援サービスのための大陸の主要な目的地となっています[19]。


ライフサイエンスBPO市場地域別、2025-2035年

Life Sciences BPO Market Segmentation

サービスタイプ別

セグメント 主要指標 主な需要ドライバー
CRO 46.9%シェア(2024年) 臨床試験のボリューム拡大
CDMO/CMO 12.2% CAGR(2026–2035年) バイオ医薬品製造のスケールアップ
規制BPO 523億米ドル(2025年) グローバルな提出の複雑さ
薬剤安全性監視BPO 10.4% CAGR(2026–2035年) AIを活用した安全性監視
商業サポート 417億米ドル(2025年) 市場アクセスと価格分析
サプライチェーンBPO 9.8% CAGR(2026–2035年) バイオ医薬品のコールドチェーン物流


サービスタイプ別のライフサイエンスBPO市場は、2024年に全体の市場収益の約46.9%を占めるCROサービスによって支えられています。IQVIA、Covance(LabCorp Drug Development)、PPD(Thermo Fisher)などの大規模CROは、すべての治療領域にわたるフェーズI–IVの臨床プログラムを管理しています。プロトコル設計からデータベースロックまでの< a href="https://www.marketresearchfuture.com/reports/clinical-data-management-system-market-32286" target="_blank" rel="noopener">臨床データ管理のアウトソーシング需要の幅広さは、CROが外部化された開発のバックボーンであり続けることを保証しています。

CDMO/CMOサービスは、バイオ医薬品製造の波により、ライフサイエンスBPO市場で最も成長が早いセグメントを代表しています。2024年の新薬承認の40%以上がバイオ医薬品であり、バイオテクノロジーのスポンサーの30%未満が製造能力を持っています。この構造的ギャップにより、バイオ医薬品製造のための薬剤開発支援サービスは、高成長かつ高マージンのカテゴリーとなっています。Samsung Biologics、Lonza、WuXi Biologicsは大規模な哺乳類細胞培養を支配し、ニッチなCDMOは抗体薬物複合体、mRNA、細胞遺伝子治療のウイルスベクターに焦点を当てています[12]。

エンドユーザー別

セグメント 主要指標 主な需要ドライバー
製薬 61.3%シェア(2024年) マージン最適化、パイプラインの幅
バイオテクノロジー 9.1% CAGR(2026–2035年) VC資金による臨床プログラム
医療機器 385億米ドル(2025年) EU MDRコンプライアンスのアウトソーシング
学術および研究 8.4% CAGR(2026–2035年) 助成金による翻訳研究


製薬会社は、最も大規模で複雑なR&Dポートフォリオを運営しているため、ライフサイエンスBPO市場のエンドユーザーの風景を支配しています。トップ20の製薬企業は、臨床開発活動の約45〜55%をアウトソーシングし、商業的な立ち上げ支援、医療情報コールセンター、健康経済成果研究のために製薬アウトソーシングサービスにますます依存しています。バイオテクノロジー企業は、個々には小規模ですが、ベンチャー資金を受けたスタートアップが会社設立からほぼすべてのバイオサイエンスのバックオフィス業務をアウトソーシングするため、集合的に最も成長が早いエンドユーザーセグメントとなっています。

アウトソーシングモデル別

セグメント 主要指標 主な需要ドライバー
フルサービスアウトソーシング(FSO) 49.7%シェア(2024年) エンドツーエンドのプログラム管理
機能サービスプロバイダー(FSP) 10.6% CAGR(2026–2035年) 重要な機能に対するスポンサーのコントロール
戦術的アウトソーシング 482億米ドル(2025年) 短期的なリソース増強
ハイブリッドモデル 9.9% CAGR(2026–2035年) 柔軟なブレンド型の関与


フルサービスアウトソーシングは、アウトソーシングモデル別のライフサイエンスBPO市場で最大のシェアを保持しており、研究の立ち上げ、モニタリング、データ管理、規制提出においてスポンサーに単一のベンダー責任を提供します。しかし、FSPモデルは急速に普及しており、特に臨床データ管理のアウトソーシングチームを自社の運営構造に組み込みながら、研究の実施に対する直接的な監視を保持したい製薬会社の間で人気が高まっています。FSOとFSPの要素を単一のプログラム内でブレンドしたハイブリッドモデルは、規制業務サービスの複雑さが管轄区域によって異なる大規模な多地域試験のための好ましい構造として浮上しています。


競争ベンチマーキング

ライフサイエンスBPO市場は低い集中度を示しており、上位5社が推定28〜33%の合計収益シェアを占め、ハーフィンダール・ハーシュマン指数は600未満です。2023年から2025年にかけて統合が加速し、特にNovo HoldingsによるCatalentの165億ドルの買収が劇的でしたが、CRO試験管理から規制業務サービス、サプライチェーンロジスティクスに至るまでのアウトソーシング機能の広がりは、専門的なプロバイダーと統合されたフルサービスプラットフォームが共存する断片化された競争環境を維持しています [6]。

会社 推定収益シェア範囲 ライフサイエンスBPO市場向けの主要提供サービス 戦略的ポジショニング
IQVIA 約7〜10% CRO、実世界の証拠、テクノロジープラットフォーム 統合データおよびサービスリーダー
サーモフィッシャーサイエンティフィック (PPD) 約5〜8% CRO、ラボサービス、臨床ロジスティクス 垂直統合された製薬サービス
ロンザ 約4〜6% CDMOバイオロジクス、細胞遺伝子治療製造 プレミアムバイオロジクスキャパシティプロバイダー
サムスンバイオロジクス 約3〜5% 大規模バイオロジクスCDMO メガスケールバイオ製造
ウーシーアプテック 約3〜5% CRO、CDMO、ラボテスト エンドツーエンドのR&Dサービス、アジア拠点
カタレント (Novo Holdings) 約3〜5% CDMO、ドラッグデリバリー、細胞遺伝子治療 買収後のキャパシティ統合
チャールズリバーラボラトリーズ 約2〜4% 前臨床CRO、安全性評価 初期段階の薬剤開発支援サービス
コバンス (LabCorp) 約2〜4% 中央ラボ、CRO ラボを基盤とした臨床サービス
パレクセル 約2〜3% CRO、規制コンサルティング、市場アクセス 中規模から大規模な製薬臨床パートナー
コグニザントライフサイエンス 約1〜3% テクノロジー主導のBPO、薬剤安全性監視、規制 デジタルファーストのバイオサイエンスバックオフィス業務


最近のニュースと動向

  • Novo Holdings(2024年12月):Catalentの165億ドルの買収を完了し、世界最大の統合CDMOプラットフォームを創出し、製薬アウトソーシングサービスの能力ダイナミクスを世界的に再構築しました [6]。
  • Samsung Biologics(2023年4月):韓国のSongdoにPlant 5の建設を開始し、180,000Lの哺乳類細胞培養能力を追加、15億ドルの費用で生物製剤製造のライフサイエンスBPO市場での地位を強化しました [12]。


  • FDA(2024年9月):分散型臨床試験に関する最終ガイダンスを発表し、リモート同意および患者への直接物流フレームワークを正式化し、医薬品開発支援サービスの対象範囲を拡大しました [7]。


  • 欧州医薬品庁(2025年3月):DARWIN EUの実世界証拠ネットワークを9か国にわたる12のデータパートナーに拡大し、市場後分析におけるアウトソーシングされたバイオサイエンスバックオフィス業務の需要を増加させました [11]。


ライフサイエンスBPO市場 Market Report Scope

パラメータ 詳細
市場範囲 CRO、CDMO/CMO、規制BPO、薬剤安全性BPO、商業支援、サプライチェーンBPOを含むグローバルライフサイエンスBPO市場
調査期間 2021–2035
CAGRウィンドウ 2026–2035
市場規模 (2025) 5312億米ドル
市場規模 (2035) 11985億米ドル
最も成長が早いセグメント CDMO/CMOサービス (12.2% CAGR)
プロファイル企業 10社 (IQVIA、Thermo Fisher、Lonza、Samsung Biologics、WuXi AppTec、Catalent、Charles River、Covance、Parexel、Cognizant)
評価通貨 米ドル億

よくある質問

フルサービスアウトソーシングと機能サービスプロバイダーモデルの契約構造は、ライフサイエンスBPO市場でどのように異なりますか?
FSO契約は、タイムラインと成果物を含むエンドツーエンドの責任をベンダーに移転します。FSPアレンジメントは、スポンサーの監視の下でスポンサーの運営構造内にアウトソーシングされたスタッフを組み込みます。FSOは内部インフラが不足している小規模なスポンサーに適しており、FSPは臨床データ管理のアウトソーシングに対して詳細な管理が必要な大手製薬会社に利益をもたらします。
バイオロジクス製造のためにCDMOを選定する際、バイヤーはどのようなデューデリジェンス手順を踏むべきですか?
CDMOの規制検査履歴、バッチ成功率、および必要な特定のスケールでの利用可能なキャパシティを評価します。あなたのモダリティに対する技術の適合性を確認し—哺乳類細胞培養、微生物発酵、ウイルスベクターのいずれか—、買収後の財務安定性を評価します。
米国のBIOSECURE法は製薬アウトソーシングサービスの調達決定にどのように影響しますか?
この法律は、指定された中国のバイオテクノロジーサービスプロバイダーを含む米国連邦契約を制限し、スポンサーがインド、シンガポール、韓国に向けて医薬品開発支援サービスを多様化するよう促します。非連邦スポンサーは、機関投資家が中国依存のサプライチェーンをますます警告する中で、間接的な圧力に直面しています。
ライフサイエンスBPO市場は、希少疾患の薬剤開発を加速する上でどのような役割を果たしていますか?
希少疾患プログラムは、自然歴研究、患者発見アルゴリズム、および適応試験デザインのためにアウトソーシングされたCROの専門知識に大きく依存しています。専門のCROは、分散型アプローチとグローバルサイトネットワークを通じて開発期間を18〜24ヶ月短縮します。
ライフサイエンスBPO市場において、薬剤安全性監視BPOプロバイダーは有害事象ケース処理にAIをどのように統合していますか?
AIモデルは、受信した安全性報告を自動的にトリアージし、MedDRAコード化された用語を抽出し、ナarrative要約を生成することで、手動処理時間を50〜60%削減します。人間のレビューアは、医療判断を必要とする複雑または深刻なケースに焦点を当てます。
CROの契約において、ライフサイエンスBPO市場で支配的な価格モデルは何ですか?
固定価格、ユニットベース(患者あたり/サイトあたり)、およびFTEベースのモデルが3つの主要な構造です。ユニットベースの価格設定は、スポンサーのコストを実際の登録結果と一致させ、予算の超過を減少させるため、シェアを拡大しています。
中規模バイオテクノロジー企業は、初回ヒト試験申請のための規制業務サービスのアウトソーシングにどのようにアプローチすべきですか?
ターゲットの保健当局での直接的な初回治験薬申請(IND)提出経験を持つ規制BPOパートナーを関与させるべきです。以前の承認補足の専門知識ではなく。
著者
著者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共著者 Co-Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical and pharmaceutical journals, clinical trial registries, and authoritative life sciences industry organizations. Key sources included the US Food & Drug Administration (FDA) 21 CFR Part 11 and Clinical Trial Guidance databases, European Medicines Agency (EMA) EudraCT and GMP inspection records, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, National Medical Products Administration (NMPA) China, Central Drugs Standard Control Organization (CDSCO) India, and the UK Medicines and Healthcare products Regulatory Agency (MHRA). International regulatory sources comprised the World Health Organization (WHO) International Clinical Trials Registry Platform (ICTRP) and International Council for Harmonisation (ICH) guidelines. Industry associations included the International Federation of Pharmaceutical Manufacturers Associations (IFPMA), Biotechnology Innovation Organization (BIO), Drug Information Association (DIA), Association of Clinical Research Organizations (ACRO), Society for Clinical Data Management (SCDM), and International Society for Pharmaceutical Engineering (ISPE). Academic and clinical data sources encompassed the National Institutes of Health (NIH) National Library of Medicine, PubMed/MEDLINE, ClinicalTrials.gov, EU Clinical Trials Register, and publications from Nature Reviews Drug Discovery, Contemporary Clinical Trials, and Journal of Clinical Research Best Practices. Market intelligence was gathered from IQVIA Institute for Human Data Science reports, Evaluate Pharma market analysis, MRFR Life Sciences Outlook, and BCG/MRFR pharmaceutical outsourcing research. These sources were utilized to collect clinical trial statistics, regulatory approval timelines, pharmacovigilance reporting data, R&D outsourcing trends, and service provider landscape analysis for contract research organizations (CROs), contract manufacturing organizations (CMOs), and specialized business process outsourcing providers across clinical development, regulatory affairs, medical affairs, and commercialization services.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Chief executive officers, chief operating officers, heads of clinical development, heads of clinical and commercial business units, chief medical officers, vice presidents of regulatory affairs, and commercial directors from regional and international CROs, CMOs, and life sciences BPO service providers were among the supply-side sources. Chief R&D Officers, VPs of External Innovation and Outsourcing, Global Heads of Clinical Operations, and Pharmacovigilance were among the demand-side sources. Directors, Medical Affairs Officers, and Procurement Leads from mid-cap biotechnology companies, medical device makers, rising biopharma sponsors, and global pharmaceutical companies. Service line segmentation was validated, clinical pipeline outsourcing timelines were confirmed, and information on vendor consolidation patterns, preferred provider agreements, pricing models (FTE-based vs. unit-based vs. risk-sharing), and outsourcing dynamics specific to therapeutic areas was obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and contract value analysis. The methodology included:

Identification of 50+ key service providers across North America, Europe, Asia-Pacific, and Latin America, including full-service CROs, specialized pharmacovigilance providers, regulatory consulting firms, and medical affairs agencies

Service mapping across clinical trials (Phase I-IV, bioanalytical, central lab), pharmacovigilance and drug safety, regulatory affairs and compliance, medical affairs and medical communications, and commercialization services

Analysis of reported and modeled annual revenues specific to life sciences BPO portfolios, excluding non-outsourced internal R&D spending

Coverage of service providers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (contract value × number of active contracts by service line and therapeutic area) and top-down (service provider revenue validation and market share modeling) approaches to derive segment-specific valuations for clinical, regulatory, safety, and commercial outsourcing verticals

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















