カオリン市場 (2026 - 2035)

カオリン市場調査レポート情報 フォーム別(加工カオリンおよび原料/未加工カオリン)、グレード別(水和カオリン、焼成カオリン、剥離カオリン、その他のグレード)、および用途別(セラミックス、セメント、紙、耐火物、塗料およびコーティング、プラスチック、その他の用途) – 2035年までの予測
ID: MRFR/CnM/4409-CR 150 Pages Anshula Mandaokar Last Updated: October 31, 2026
Kaolin Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.58%
2025 Market SizeUSD 5,240.0 Million
2035 Market SizeUSD 8,200.2 Million
Key Players
Imerys S.A.
KaMin LLC / CADAM S.A.
Sibelco
Quarzwerke Group
Ashapura Group
LB Minerals
Opportunities
  • Domestic Processing Capacity in South Asia
  • Qualified Battery-Grade Supply Chains
  • Calcined Clay for Low-Clinker Cement

カオリン市場 市場概要

カオリン市場は2025年に52億4,000万米ドルに達し、2026年には54億8,000万米ドルで予測ウィンドウを開き、2035年には82億0,020万米ドルに進展し、年平均成長率(CAGR)は4.58%です。この軌道を支える2つの触媒があります。インドのセラミックおよび建材向けの生産連動インセンティブフレームワークは、2023年以降、グジャラート州とラジャスタン州に約19億米ドルのコミットされたタイルおよび衛生陶器の資本を引き寄せました [1]。同時に、プラチナム・エクイティによる2024年2月のイメリーズ・パフォーマンス・ミネラルズ・アメリカの買収は、北米の鉱選別資産における所有権経済をリセットし、ボトルネック解消の資本を加速させました [2]。

価値が移行しているのは処理技術です。かつてグラフィック印刷用紙に使用されていた単一段階の洗浄グレードは、90〜95%の明度と1%未満のFe₂O₃を提供する多段階の磁気選別、漂白、1,000〜1,100 °Cの焼成ラインに取って代わられています。2023年から2025年の間に、EICLと20マイクロンだけで2027年までに19万〜28万トンの処理能力を追加するために、推定6億4,000万米ドルが鉱選別および焼成のアップグレードにコミットされました 。

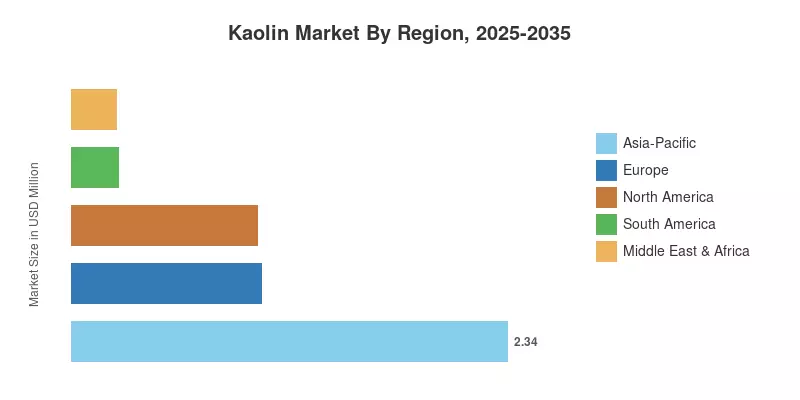
地域的には、アジア太平洋地域がカオリン市場の46.7%を占め、タイルの生産によって5.28%のCAGRで最も速く成長しています。北米は11億4,230万米ドルで続き、ジョージア州のソフトロックチャイナ 粘土ベルトと安価なメキシコ湾岸のガスによって支えられています。ヨーロッパは20.4%のシェアで3位ですが、最も重いエネルギーコストの影響を受けています。カオリン市場は2035年まで焼成規模と原料の近接性を評価することが期待されます。

主なレポートの要点

• 形状別

  • 処理されたカオリンは2025年にカオリン市場の65.2%を占め、高明度・低鉄グレードに付随するプレミアムを反映しています。
  • 未処理のカオリンは、2026年から2035年にかけて5.23%のCAGRでより速く成長しており、新興生産者が後方統合を追求しています。

• グレード別

  • 水和カオリンは2025年の需要の51.6%を占め、フィラー用途のボリュームの基盤となっています。
  • 焼成カオリンは5.13%のCAGRで拡大し、高不透明コーティングやリチウムイオンセパレーターコーティングによって押し上げられています。

• 用途別

  • セラミックは2025年にカオリン市場の37.4%を占め、タイルと衛生陶器の建設によって支えられています。
  • 塗料とコーティングは5.05%のCAGRを記録し、配合業者が 二酸化チタンの含有量を削減しています。
  • セメント関連の需要は2025年に5億8,690万米ドルの価値があり、グリーンビルディングコードに支えられています。

• 地域別

  • アジア太平洋地域は2025年に46.7%のシェアを獲得し、需要のエンジンとして機能しています。
  • 北米は11億4,230万米ドルを生み出し、低コストの焼成エネルギーによって支えられています。
  • ヨーロッパは炭素価格が処理コストを引き上げる中、3.41%のCAGRで成長しています。

カオリン市場の規模と予測(2021–2035)

推定値は、鉱山レベルの生産開示、HS 2507の関税貿易フロー、企業のセグメント報告、およびタイル、紙、耐火物、コーティング、プラスチックの消費強度のボトムアップ構築を組み合わせています。ボリュームデータは、5つの地域ハブで四半期ごとに追跡されたグレード加重実現価格を使用して価値に変換され、その後、11の上場および非上場の生産者の報告された収益と照合されます。歴史的な年は実際の出荷を反映し、予測年は建設、自動車、パッケージングの出力に対してアプリケーションレベルの需要弾力性を適用します。
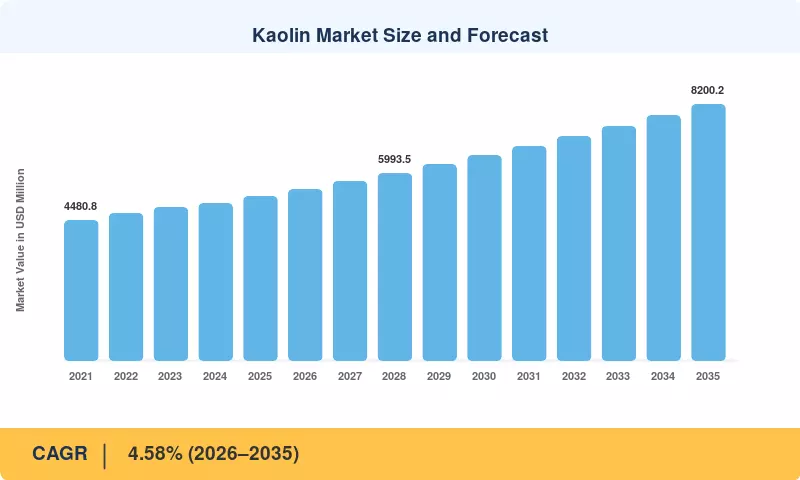
カオリン市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

以下の影響重み付けは、需要弾力性、資本コミットメント、および規制の拘束力に関するアナリストのスコアリングから導き出された方向性の帰属です。これらはカオリン市場の成長軌道に対する相対的な影響を示しており、見出しCAGRの加算要素ではありません。重複するドライバーは、同じトン数に対して頻繁に作用します。

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
アジア太平洋地域のタイルおよび衛生陶器の生産能力拡大 ~0.95 アジア太平洋 中期(2〜4年) [1]
建築用塗料における二酸化チタンの代替 ~0.72 グローバル 短期(≤2年)
バッテリーセパレーターコーティングの採用 ~0.58 アジア太平洋、北アメリカ 長期(≥4年) [8]
選鉱および焼成能力への投資 ~0.54 北アメリカ、アジア太平洋 中期(2〜4年)
グリーンビルディングコードに基づく焼成ポゾランの使用 ~0.43 ヨーロッパ、北アメリカ 長期(≥4年) [10]
特殊およびバリア包装の需要 ~0.38 グローバル 中期(2〜4年) [11]
鉱物資産のプライベートエクイティ再資本化 ~0.26 北アメリカ、ヨーロッパ 短期(≤2年) [2]

アジア太平洋地域のタイルおよび衛生陶器の生産能力拡大

インドと中国は、2023年から2026年の間に約28億m²の追加タイル生産能力を委託しました。焼成タイルの1平方メートルあたりの消費量は1.4〜2.0kgの洗浄された粘土であるため、この規模の生産能力は構造的なオフテイクに直接変換されます。モルビのクラスターだけで年間400万トン以上を吸収しており、カオリン市場で最大の需要ノードとなっています。

建築用塗料における二酸化チタンの代替

顔料の経済性は、フォーミュレーターをエクステンダーに向かわせます。TiO2の契約価格は2025年中に約USD 3,100〜3,400/トンのまま維持されます。顔料体積の12〜18%に焼成グレードを代替することで、建築用フォーミュレーションのコストが8〜11%削減され、仕様内での不透明度が維持されます 。ヨーロッパの塗料会社は、2025年までに約30%の装飾的SKUでエクステンダーの代替が行われると予想しています。再フォーミュレーションはレシピの変更であり、資本プロジェクトではないため、応答は迅速であり、資格取得が完了した後はほとんど不可逆的です。

バッテリーセパレーターコーティングの採用

IEC 62660-2に基づく熱伝播試験は、セルメーカーを無機コーティング層に導きました。セラミックコーティングされたセパレーターは、熱シャットダウンの挙動を改善します。焼成グレードのEVセルプラットフォームへの浸透率は、2024年の30-35%から2027年には58-63%に成長すると予想されています [8]。負荷はセルあたりのグラム数で最小限ですが、アジア太平洋地域と北アメリカにまたがる2100億ドル以上の約束によってプルスルースケールが提供されます。これは瞬時の貢献者ではなく、持続的な貢献者です。その理由の一つは、18〜30ヶ月の資格サイクルです。

選鉱および焼成能力への投資

資本は、原材料と加工済み価格の不均衡を追求しています。このスプレッドは2025年に約3.1倍に上昇しました。EICLと20 Micronsは、2027年までに190,000〜280,000トンの追加加工能力をコミットしており、米国の湾岸プロジェクトは、推定6億4000万ドルの2023〜2025年の支出で多段階の磁気分離とスプレードライイングを追加します 。アップグレードされたトン数は、プレミアムグレードに向けて収益ミックスを変化させ、カオリン市場の価値をトン数の成長以上に高めます。

グリーンビルディングコードに基づく焼成ポゾランの使用

セメントの脱炭素化ルールは、第二の高ボリュームの出口を開いています。EUのカーボンボーダー調整メカニズムは、2026年にクリンカーの最終段階に達し、EN 197-5複合セメントは、最大50%の追加セメント材料の置き換えを可能にします [10]。焼成粘土のブレンドは、フライアッシュが限られた供給の際に、競争力のあるコストでクリンカーファクターを30-40%低下させます。北米のASTM C618による焼成天然ポゾランの受け入れは、平行なチャネルを開き、いくつかのセメント大手が2030年以前に商業LC3ラインを目指しています。

特殊およびバリア包装の需要

包装の代替は、グラフィックペーパーの減少を部分的に補っています。折りたたみ箱とバリアボードの世界的な生産は、ブランドオーナーがプラスチックラミネートを代替するにつれて、2025年までに年間約4.6%増加しました。また、高輝度コーティンググレードは、12〜18%のコーティングフォーミュラの負荷で好まれる光沢と保持添加剤となっています [11]。医療包装とフィルター基板は、小さいながらも高マージンのストリームに寄与しています。この変化は、失われた新聞トン数の1対1の置き換えではありませんが、実現価格を大幅に改善します。

鉱物資産のプライベートエクイティ再資本化

所有権の変更は、カオリン市場全体での運営行動を変えています。2025年には、ヨーロッパの工業鉱物ポートフォリオにおいても同様のスポンサーの関心が浮上しました。短期的な影響は、限界グレードの供給が厳しくなり、価格が堅調になることです。スポンサーは通常、デボトルネッキングのリターンを優先するため、グリーンフィールドのトン数を先送りにします。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
グラフィックペーパー需要の構造的減少 ~-0.81 ヨーロッパ、北アメリカ 短期(≤2年) [7]
焼成のためのエネルギーコストのインフレーション ~-0.62 ヨーロッパ 中期(2~4年) [6]
炭酸カルシウムの代替 ~-0.49 グローバル 中期(2~4年) [14]
許可および排水規制の遅延 ~-0.37 北アメリカ、ヨーロッパ 長期(≥4年) [15]
バルク貨物および物流の変動性 ~-0.28 グローバル 短期(≤2年) [16]

グラフィックペーパー需要の構造的減少

ヨーロッパにおける印刷および書類用紙の生産能力は、2022年から2025年の間に約340万トン減少し、機械がコンテナボードに転換されたり、完全に閉鎖されたりしました [7]。コンテナボードはトンあたりのフィラーおよびコーティングクレイをはるかに少なく使用するため、紙の生産量が維持されていても需要が失われます。歴史的に最も豊富な出口であったコーティングなしの木材グレードは、現在、特別包装の成長が部分的にしか補えない縮小する基盤を表しています。

焼成のためのエネルギーコストのインフレーション

焼成はトンあたり1.9~2.4 GJを消費し、2025年までの間、ヨーロッパの生産者は2021年以前のベンチマークを大きく上回るガス価格にさらされています。地域の焼成能力の最大20%が2024~2025年に休止され、EU ETSの許可コストは遵守された生産物に対してトンあたり約11~16米ドルを追加しました [6]。その結果、米国湾およびアジアの焼成業者に対して持続的なコストハンディキャップが生じています。

炭酸カルシウムの代替

炭酸塩のエクステンダーは、デジタル印刷用紙や一部の装飾コーティングでシェアを拡大し続けており、 opacityあたりの単位コストが低くなっています [14]。代替はヨーロッパで最も積極的に行われており、炭酸塩の埋蔵量が製紙工場に近いためです。水和グレードはこの圧力の大部分を吸収し、製造業者はボリュームではなくマージンを守るために、より厳しい粒子サイズの管理と表面処理を強いられています。

許可および排水規制の遅延

米国のクリーンウォーター法に基づくNPDESの排水制限および同等のEUの産業排出許可は、典型的なグリーンフィールドの承認タイムラインを4~7年に延長しました [15]。沈殿池および再生義務は、プロジェクト資本に対して推定9~14%を追加します。いくつかの発表された拡張は2年以上遅れ、需要が加速する際のカオリン市場における供給の応答性を制約しています。

バルク貨物および物流の変動性

クレイは低価値・高重量の貨物であり、運賃が配達コストの18~30%を占めることがあります。紅海の迂回により、2024年にアジアとヨーロッパ間の乾貨物航海コストが急上昇し、北アメリカの内陸鉄道の追加料金がさらなる圧力を加えました [16]。この種の変動性は、コモディティグレードの長距離貿易を妨げ、バイヤーを地域調達に向かわせます。

カオリン市場 機会

南アジアの国内処理能力

インドは毎年800万トン以上の原料を採掘していますが、高輝度グレードを輸入しており、タイルメーカーは25〜40%の輸入プレミアムを吸収せざるを得ません 。モルビとタンガッドのクラスター内に磁気分離と焼成を構築することで、そのスプレッドを捉えることができます。15万トンの処理ラインには約5500万〜7000万米ドルが必要で、現在の差額で5年以内に回収が可能であり、南アジアはカオリン市場における最も明確な能力のアービトラージとなっています。

認定バッテリーグレード供給チェーン

セルメーカーは、認定された鉱物ベンダーの短いリストに周囲のセパレーター供給を統合しています。サブppmの金属汚染制御と専用パッケージングに投資する生産者は、控えめなトン数で2.5〜4倍のコモディティ価格を要求できます [8]。2028年のプラットフォームローンチ前に複数年の供給契約を締結することで、資格ウィンドウが閉じる前にポジションを確保します。

低クリンカーセメント用の焼成粘土

LC3およびEN 197-5複合セメントは、セメント工場の近くで一貫した反応性の焼成粘土を必要とします。現在、鉱山廃棄物として扱われているカオリナイトの覆土は、販売可能なトン数に変換できる実行可能な原料です [10]。アフリカと南アメリカのセメント大手は、完全な所有権ではなくトーリング契約に関心を示しており、参入資本を低下させています。

トーリングおよび特殊サービスモデル

資産所有者は、トーリング契約の下で第三者の原料を処理することで、余剰の焼成および表面処理能力を収益化でき、固定資産を粘土価格サイクルから保護された手数料ベースの収益に変換します。すでにいくつかの米国のオペレーターは、60〜75%の稼働率でトーリングラインを運営しています [2]。このモデルは、キャッシュコンバージョンを目指すスポンサーに適しており、ジュニアマイナーが資本なしでプレミアム市場に到達するためのルートを作ります。

デジタルトレーサビリティとグレードデータの収益化

化粧品、製薬用賦形剤、バッテリーコンポーネントのバイヤーは、ますます出所とバッチレベルの分析データを要求しています。センサーに基づくグレード追跡を埋め込み、検証されたデジタル鉱物パスポートを発行する生産者は、文書プレミアムを請求し、EUのデューデリジェンスの期待を満たすことができます [17]。集約されたパフォーマンスデータは、カオリン市場内の新たな非トン数収益ラインである処方アドバイザリーサービスもサポートします。

カオリン市場 今後の見通し

選鉱の自動化とプロセス分析

センサーに基づく選別、オンラインの明度測定、そして磁気分離の閉ループ制御がパイロットから標準仕様へと移行しています。リアルタイム分析を導入しているオペレーターは、6〜11%の収率改善とオフスペック生産の測定可能な削減を報告しており、プレミアムグレードが3倍の価格倍率を持つ場合、これは重要です [17]。10年の間に、プロセス分析を持たないプラントは、顧客が完成ロット証明書だけでなくプロセス能力をますます監査するため、バッテリーおよび化粧品の資格を維持するのに苦労するでしょう。

熱処理におけるエネルギー転換

脱炭素化のための焼成は2028年以降に商業的に重要になります。国際エネルギー機関は、産業の電化と水素が中温プロセス熱の増加するシェアをカバーすると予測しており、電気フラッシュ焼成炉はすでにデモンストレーション規模で試験されています [19]。電化焼成と契約された再生可能エネルギー供給を組み合わせる生産者は、現在ヨーロッパの生産を罰する炭素コンプライアンスコストを中和でき、湾岸およびアジアの能力への競争的シフトを部分的に逆転させることができます。

スケールでのクリンカー代替

セメントの脱炭素化は、カオリン市場が直面する最大の潜在的ボリュームスイングです。もし石灰石焼成粘土セメントが2035年までに世界のセメント生産の8〜10%に達すれば、焼成粘土の需要は年間数百万トンを超えることになります [10]。採用は、基準の調和、地元のカオリナイト資源の可用性、そしてセメント生産者が商業トン数を購入するのではなく専用の焼成炉に資金を提供する意欲に依存します。

サプライチェーンのレジリエンスと調達方針

バイヤーは、連続的な貿易の混乱の後、調達ルールを見直しています。デュアルソーシングの義務、45〜60日の最低在庫カバー、そして出所の文書化は、セラミックスやバッテリー調達において一般的になっています [16]。複数のサイト供給、確認された環境パフォーマンス、安定した物流を示すことができる生産者は、控えめな価格プレミアムでも契約シェアを獲得できる一方で、単一資産の供給者はグレードの品質に関係なく資格の逆風に直面しています。

地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
北アメリカ USD 1,142.3百万 メキシコ湾岸の焼成、トーリング能力、スポンサー主導の最適化
ヨーロッパ 20.4% シェア エネルギー効率の改修、炭素コンプライアンス、特殊グレード
アジア太平洋 46.7% シェア タイル能力、国内の鉱石処理、バッテリーグレードの資格
南アメリカ 5.02% CAGR アマゾン流域の輸出物流、セメントポゾラン試験
中東 & アフリカ 4.71% CAGR 衛生陶器のローカリゼーション、耐火材の輸入代替
合計 USD 5,240.0百万 —

カオリン市場の需要地域は、建設の強度と処理エネルギーコストに従います。アジア太平洋地域は消費と成長の両方でリードしており、大西洋流域は低コストの北アメリカの焼成とコスト圧力のかかるヨーロッパの供給に分かれています。

北アメリカ

国 指標 主要ドライバー
アメリカ合衆国 地域の88.6% シェア ジョージア州のソフトロック埋蔵量と低コストのガス焼成
カナダ 4.05% CAGR パルプ資産向けの耐火材および特殊フィラーの輸入

ジョージア州のカオリンベルトは、中国以外で最も深い高輝度の埋蔵基盤を維持しており、安価なヘンリーハブガスは、アメリカの焼成業者に対して、ヨーロッパの同業者に対して約USD 28–42の構造的コスト優位性を提供します [6]。2024年以降のスポンサー所有権は、新しい鉱山ではなくボトルネック解消に資本を向けるようになり、ASTM C618による焼成天然ポゾランの認識は、5年前には商業的に存在しなかったセメントチャネルを開きます [10]。カナダの需要は小さく、残留パルプと耐火材の消費に結びついています。

ヨーロッパ

国 指標 主要ドライバー
ドイツ 地域の27.4% シェア 技術セラミックスおよびコーティングの配合基盤
イギリス USD 191.4百万 コーニッシュ埋蔵量と輸出指向の特殊グレード
フランス 3.28% CAGR 衛生陶器および建設化学品の需要
その他のヨーロッパ 地域の31.8% シェア チェコおよびイベリアの生産と地域のセメント試験

エネルギーは依然として決定的な変数です。炭素国境調整メカニズムの報告義務は、2026年にセメントおよび関連するクリンカーの輸入に対して拘束力を持つようになり、処理業者にとってコンプライアンスのオーバーヘッドを増加させる一方で、焼成粘土をクリンカーの代替品としてのケースを改善します [10]。生産者は、マージンがエネルギーコストを吸収できる剥離された表面処理グレードに生産を集中させ、商品焼成ラインを休止させることで対応しました。コーニッシュの操業は輸出セラミックスに引き続きサービスを提供していますが、物流コストが到達範囲を制限しています。

アジア太平洋

国 指標 主要ドライバー
中国 地域の41.2% シェア タイル、耐火材、分離材の製造規模
インド 5.61% CAGR 生産連動インセンティブタイル能力と処理の拡張
日本 USD 174.6百万 技術セラミックスおよび電子基板の需要
韓国 地域の3.9% シェア バッテリーセパレーターおよび特殊コーティングの消費
その他のアジア太平洋 USD 268.1百万 インドネシアおよびベトナムの粗生産と建設需要

中国の輸入ミックスは2022年以降大きく変化し、ウクライナおよびロシアからの粗輸入が40–50%減少し、オーストラリアおよびインドネシアの貨物がそのギャップを埋めています [5]。国内の耐火材消費は高炉の稼働率に結びついており、ムライトの形成は交渉の余地がありません。インドは粗生産と処理能力の間に最も鋭い構造的ギャップを示しており、これがまさに鉱石処理の発表が集まる理由です 。日本と韓国は、実現価格が大幅に高い小規模なボリュームを提供しています。

南アメリカ

国 指標 主要ドライバー
ブラジル 地域の81.3% シェア アマゾン流域の埋蔵量とコーティンググレードの輸出
その他の南アメリカ 4.32% CAGR セラミックタイルの生産とセメントブレンド試験

ブラジルのリオカピム鉱床は、北アメリカおよびヨーロッパの製紙工場に歴史的に送られてきた、卓越した輝度のスラリーをパイプラインで輸送しています 。グラフィックペーパーが縮小する中、ブラジルの生産者はコーティングおよび特殊フィラーの輸出に向けて再配置し、ブラジルの国家低炭素ロードマップに基づいて運営されるセメント工場向けの国内ポゾラン供給を評価しています。港とバージ物流は、輸出競争力の制約となっています。

中東 & アフリカ

国 指標 主要ドライバー
サウジアラビア 地域の33.6% シェア 衛生陶器およびタイル製造のローカリゼーション
南アフリカ USD 61.8百万 耐火材および鋳造消費
その他の中東 & アフリカ 4.88% CAGR 建設の成長と輸入代替プログラム

サウジアラビアのビジョン2030に基づく産業ローカリゼーションの目標は、以前は輸入された完成品に依存していた国内のセラミックおよび衛生陶器のラインを追加し、新たな地域の粘土需要を生み出しています 。西アフリカおよび北アフリカのカオリニティック資源はほとんど開発されておらず、いくつかのセメントオペレーターはクリンカーの輸入を減らすために焼成粘土を評価しています。インフラと電力の信頼性は、資源の潜在能力を加工供給に変換することを制限し続けています。

地域別カオリン市場、2025-2035

カオリン市場 市場セグメンテーション

形状別

セグメント メトリック 主な需要ドライバー
加工カオリン 65.2% シェア (2025) プレミアム用途における明度と鉄分仕様
原料/未加工カオリン 5.23% CAGR (2026–2035) 新興生産者における後方統合と原料の安定性

加工カオリンは、マルチステージ分離、漂白、スプレードライイングにより、85%以上の明度と1%未満のFe₂O₃を提供するため、カオリン市場を支配しています。原料/未加工カオリンは、より小さな基盤からより速く成長し、レンガ、セメント、農業にサービスを提供し、原料を所有したい買い手からの投資を引き付けています。両者のギャップは資源のギャップではなく、加工のギャップです。

グレード別

セグメント メトリック 主な需要ドライバー
水和カオリン 51.6% シェア (2025) 紙、セメント、一般的なセラミックスにおけるボリュームフィラー需要
焼成カオリン 5.13% CAGR (2026–2035) コーティングにおける不透明度と分離器における熱安定性
剥離カオリン USD 655.0百万 (2025) 高級包装とエンジニアリングプラスチックにおけるカバレッジと光沢
その他のグレード 7.5% シェア (2025) ニッチな配合用の表面処理された特殊品とエアフロート特殊品

水和カオリンはカオリン市場のボリュームアンカーとして残りますが、デジタル印刷用紙における炭酸塩の代替圧力をほとんど吸収します。焼成カオリンは、1,000–1,100 °Cでの脱水酸化により明度が90–95%に引き上げられ、顔料代替およびバッテリー用途を解放するため、最も速く成長します。剥離カオリンと表面処理された特殊品は、プレートレットジオメトリがバリアまたはカバレッジ性能を駆動する場所で二桁の価格プレミアムを維持します。

用途別

セグメント メトリック 主な需要ドライバー
セラミックス 37.4% シェア (2025) タイル、衛生陶器、食器の生産能力の追加
セメント USD 586.9百万 (2025) 低炭素建築基準におけるクリンカーの代替
紙 17.6% シェア (2025) 包装および特殊グレードにおけるコーティングの保持
耐火材 3.6% CAGR (2026–2035) 高炉および窯のライニング交換サイクル
塗料およびコーティング 5.05% CAGR (2026–2035) 建築配合における二酸化チタンの拡張
プラスチック USD 319.6百万 (2025) 強化およびケーブルコンパウンドの性能
その他の用途 4.5% シェア (2025) 化粧品、ゴム、農業、フィルトレーション用途

セラミックスは、アジアのタイルおよび衛生陶器の生産力の強さによりカオリン市場をリードしています。塗料およびコーティングは、顔料の経済性が装飾ライン全体でエクステンダーの負荷を高めるため、最も速く成長しています。紙は依然としてシェアで2位ですが、ネガティブな増分ボリュームをもたらし、包装およびフィルトレーショングレードが減少するグラフィックベースを緩和しています。耐火材は鋼の稼働率を密接に追跡しています。

競争ベンチマーキング

カオリン市場の集中度は中程度です。推定ヘルフィンダール・ハーシュマン指数は640〜710の範囲にあり、上位5社が世界の価値の約41〜48%を占めています。その層の下では、地域の生産者が地元のセラミックやセメントのクラスターにサービスを提供し、運送料の経済性が既存の企業を大手の競合から守っています。2024年以降の北米の主要資産のスポンサー所有は、価格の規律を高め、グリーンフィールドのトン数への欲求を減少させました。一方、インドや中国の加工業者は、以前は西洋の大手のみが供給していたグレードにスケールアップしています。

会社 推定収益シェア範囲 カオリン市場向けの主要製品 戦略的ポジショニング
イメリス S.A. 約14〜18% 水和、焼成、表面処理されたグレード 最も広範なグローバルフットプリントと専門ポートフォリオ
カミン LLC / CADAM S.A. 約8〜11% コーティングおよびフィラーグレード、アマゾンスラリー供給 紙とコーティングにサービスを提供する統合された米国・ブラジル資産基盤
タイールカオリンカンパニー 約6〜9% 剥離および焼成性能グレード 強力な技術サービスを持つジョージア州に特化した専門家
シベルコ 約5〜8% セラミックボディ用粘土および耐火原料 多鉱物バンドルを持つヨーロッパのセラミック供給
クアーツヴェルケグループ 約3〜5% セラミックおよびフィラーグレード 機能性フィラーの幅を持つ地域のヨーロッパ供給者
バーゲスピグメントカンパニー 約2〜4% コーティングおよびポリマー用の焼成顔料 顔料拡張を目指す焼成専門家
アシャプラグループ 約2〜4% セラミックおよび耐火用粘土 垂直統合された物流を持つインドの輸出業者
LBミネラルズ(ラスセルズベルガー) 約1〜3% セラミックボディおよび衛生陶器用粘土 中央ヨーロッパのセラミックに特化した生産者
EICLリミテッド 約1〜3% 紙および塗料用の加工および焼成グレード 選鉱能力を拡大しているインドの加工業者
20マイクロンリミテッド 約1〜2% 機能性フィラーおよび表面改良グレード 加工された出力を拡大している専門特化型のインドのプレーヤー
アクティブミネラルズインターナショナル 約1〜2% エアフロートおよび特殊性能グレード コーティングおよびセラミックの配合者へのニッチ供給者

最近のニュースと動向

  • 欧州委員会(2023年10月):セメントとクリンカーのための炭素国境調整メカニズムの移行報告が開始され、鉱物処理サプライチェーン全体での文書義務が増加し、焼成粘土ブレンドの必要性が強化されました [10]。
  • EICLリミテッド(2024年6月):2027年までに塗料および特殊紙顧客向けの増分能力を目指したケララ複合施設での加工グレード拡張を発表しました 。
  • 20マイクロンリミテッド(2025年3月):エンジニアリングプラスチックおよびコーティング配合業者を対象とした追加の表面改質能力を導入し、特殊グレードポートフォリオを拡張しました 。
  • ティーレカオリンカンパニー(2024年9月):ジョージア州での脱層グレード出力を拡大し、グラフィックペーパーのボリュームが減少する中でバリアパッケージングおよびプレミアムボードコーティングの需要に応えました [11]。
  • シベルコ(2025年5月):持続的なガスおよび許可価格の圧力を受けて、低エネルギーコストのサイトに生産を集中させるために欧州のセラミック粘土事業を再構築しました [6]。
  • 米国環境保護庁(2025年4月):鉱物処理排水許可に影響を与える更新されたNPDES排水ガイダンスを発行し、新しい選鉱施設の承認タイムラインを延長しました [15]。

カオリン市場 市場レポートの範囲

Report Attribute/Metric Details
Market Scope Global Kaolin Market covering mining, beneficiation, calcination, and downstream application demand
Study Period 2021-2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 5,240.0 Million
Market Size in 2035 USD 8,200.2 Million
CAGR (2026–2035) 4.58%
Fastest Growing Segments Crude/Unprocessed Kaolin (Form); Calcined Kaolin (Grade); Paints and Coatings (Application); Asia-Pacific (Region)
Regions Covered Asia-Pacific (Region); North America, Europe, APAC, South America, MEA
Companies Profiled Imerys S.A., KaMin LLC / CADAM S.A., Thiele Kaolin Company, Sibelco, Quarzwerke Group, Burgess Pigment Company, Ashapura Group, LB Minerals (Lasselsberger), EICL Limited, 20 Microns Limited, Active Minerals International
Valuation Currency USD Million
Methodology Primary interviews (150+), secondary data cross-validation, proprietary econometric forecasting

よくある質問

カオリン市場に初めて参入する際、買い手はどのような契約構造を交渉すべきですか?
エネルギーおよび輸送ベンチマークに連動したインデックス価格は、カルシネーションコストの変動から両者を保護します。買い手は、契約に明るさとFe₂O₃仕様の許容範囲を盛り込んだ最低年間トン数を確保するべきです[16]。
バッテリーグレードのカルシネート材料の資格取得にはどのくらいの時間がかかりますか?
セルメーカーは通常、汚染テスト、パイロットセルの構築、および耐久性テストの検証を含む18〜30ヶ月を必要とします。供給者は、プロセスパラメータを一定に保つ必要があり、ラインの変更があると資格取得が再スタートします[8]。
カオリン市場で資産を取得する際に最も重要なデューデリジェンスチェックは何ですか?
埋蔵量のグレード変動と既存の排出許可証の状況が、評価リスクの大部分を決定します。買い手は、ヘッジされていないガスの露出が冬の間にマージンを消失させる可能性があるため、カルシネーションエネルギー契約も確認すべきです[15]。
リサイクルまたは二次材料は信頼できる代替供給源ですか?
回収されたセラミックおよび紙スラッジの流れは、明るさと粒子サイズの一貫性が一次仕様に達していないため、限られた代替を提供します。彼らの実際の役割は、セメントおよび低グレードのフィラー用途に制限されています[14]。
セメント工場でのカルシネートクレイの採用を遅らせる運用上の障壁は何ですか?
工場は専用のカルシネーター、経済的な運搬距離内の原料、および完成したブレンドの標準承認が必要です。カルシネートクレイはコンクリートを赤みがかった色に染める可能性があるため、色の管理も重要です。
調達チームはカオリン市場の供給者を持続可能性基準でどのように評価すべきですか?
企業レベルの誓約ではなく、トンあたりのサイトレベルのエネルギー強度、水のリサイクル率、および回収パフォーマンスを要求してください。確認済みのバッチ文書は、化粧品およびバッテリーサプライチェーンで資格要件になりつつあります[17]。
バルク買い手の配達コストに最も影響を与える物流の決定は何ですか?
スラリー管道またはバージアクセスは、長距離の道路輸送に比べて通常は大幅に優れています。港のインフラに近い買い手は、年間ボリュームにコミットする前に、輸入された加工グレードと内陸の国内供給を比較すべきです[16]。
著者
著者 Author Profile Anshula Mandaokar LinkedIn Team Lead - Research
Anshula Mandaokar holds an academic degree in Chemical Engineering and has been contributing to the field for more than 5 years. She has expertise in Market Research and Business Consulting and serves as a Team Lead for a reputed Market Research firm under the Chemicals and Materials domain spectrum. She has worked on multiple projects, generating explicit results in a quick turnaround time. Her understanding of data interpretation justifies her role as a leader.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geological surveys, mineral commodity databases, industry trade publications, and regulatory filings. Key sources included the United States Geological Survey (USGS) Mineral Commodity Summaries, British Geological Survey (BGS) World Mineral Production Database, Industrial Minerals Association – North America (IMA-NA), European Industrial Minerals Association (IMA Europe), China Clay Producers Association (CCPA), Society for Mining, Metallurgy & Exploration (SME), Technical Association of the Pulp and Paper Industry (TAPPI), American Ceramic Society, National Bureau of Statistics of China, Eurostat Industrial Production Database, UN Comtrade Database, US Environmental Protection Agency (EPA) Mining Waste Reports, Occupational Safety and Health Administration (OSHA) Mine Safety Data, US Department of Commerce International Trade Administration, and national mining ministry reports from Brazil, Ukraine, and South Africa. These sources were utilized to collect mineral reserve estimates, production statistics, trade flow data, regulatory compliance requirements, and patent filings specific to kaolin processing technologies, calcination methods, and surface treatment innovations.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Mining Operations, Chief Geologists, Plant Managers, and Quality Control Directors from kaolin mining companies, calcination facilities, and mineral processing OEMs. The demand-side sources included procurement managers from paper manufacturing mills, ceramic tile producers, paints & coatings formulators, rubber compounders, fiberglass manufacturers, and research & development directors from sanitaryware and tableware companies. Primary research has confirmed the capacity expansion timelines for delaminated and surface-treated kaolin facilities, validated grade-wise segmentation (calcined vs. hydrous production ratios), and collected insights on end-use industry substitution patterns, long-term supply contracts, and logistics optimization strategies.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), Director Level (42%), Others (30%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through production volume mapping and trade analysis across the kaolin value chain. The methodology included:

Identification of 60+ key kaolin producers and processors across North America (Georgia, South Carolina), Europe (Cornwall, Ukraine, Germany), Asia-Pacific (China, India, Vietnam, Indonesia), and South America (Brazil)

Product mapping across hydrous, calcined, delaminated, surface-modified, and structured kaolin grades based on brightness levels, particle size distribution, and residue content

Analysis of reported and modeled annual revenues specific to kaolin mineral portfolios, separating captive consumption from merchant market sales

Coverage of mining and processing companies representing 75-80% of global kaolin export volumes in 2024

Extrapolation using bottom-up (producing mine capacity × utilization rates × grade-specific pricing by region) and top-down (export value validation via UN Comtrade and national customs data) approaches to derive segment-specific valuations for paper-grade, ceramic-grade, and specialty calcined kaolin markets

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















