ダイレクト・トゥ・ガーメント印刷市場 (2026 - 2035)

ガーメントプリント市場規模、シェア、業界動向および分析調査レポート 基材別(綿、ポリエステル、綿ポリブレンドなど)、インクタイプ別(顔料、反応性、酸、分散)、用途別(衣料品およびアパレル、室内装飾、テクニカルテキスタイルなど)、販売チャネル別(印刷サービスプロバイダー(PSP)、自社/ブランド所有、オンラインフルフィルメントプラットフォーム)、地理別(北米、ヨーロッパ、アジア太平洋、南米、中東、アフリカ) - 2035 年までの予測
ID: MRFR/CG/29965-HCR 128 Pages Pradeep Nandi Last Updated: September 10, 2026
Direct To Garment Printing Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.66%
2025 Market SizeUSD 1.49 Billion
2035 Market SizeUSD 3.11 Billion
Key Players
Kornit Digital
Brother Industries
Seiko Epson
Ricoh
Mimaki Engineering
Aeoon Technologies
Opportunities
  • Micro-Factory Networks Near Demand Centres
  • Technical Textiles Beyond Apparel
  • Emerging-Market Cluster Conversion

Direct To Garment Printing Market Summary

ダイレクト・トゥ・ガーメント印刷市場は2025年に14.9億米ドルの価値があり、2026年には16.0億米ドルで予測ウィンドウを開くと予測され、2035年までに31.1億米ドルに達し、2026年から2035年までの間に7.66%のCAGRで拡大する見込みです。この軌道を支える2つの触媒があります。インドのPM MITRAプログラムは、約5.5億米ドルの資金が投入され、7つの統合テキスタイルパークでデジタル仕上げ能力をグリーンフィールドクラスターに引き込んでいます [1]。並行して、EUの持続可能な製品のためのエコデザイン規制は、バッチトレーサビリティと低廃棄物装飾をマーケティングの問題ではなく、コンプライアンスの問題にしています [2]

スクリーンフレーム、エマルジョンタンク、廃水処理ラインは、装飾フロアでの自動パレット処理とインライン前処理を備えた顔料インクジェットプラットフォームに置き換えられています。単位注文は、以前は144ピースの最小限が必要だったマージン制限を超えるようになり、デジタルラインではデザインごとのスクリーンセットアップコストが18〜45米ドルからほぼゼロに近づきます [3]。2023年以降、機器サプライヤーは印刷ヘッドとインクの研究開発に約3.1億米ドルを投資しています [4]

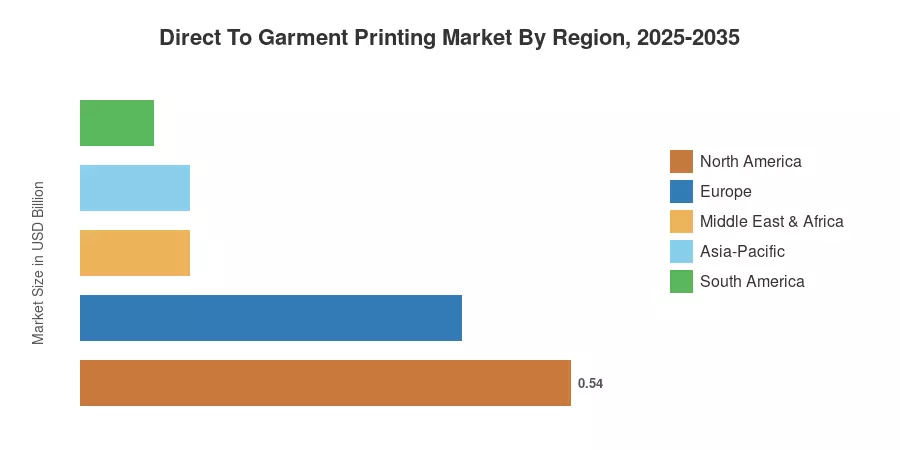
北米のライセンス商品とEコマースのフルフィルメント基盤は、世界の収益の36.4%を占めています。ヨーロッパは持続可能性主導の改修需要で2位にランクインし、アジア太平洋地域は最も速い成長率(8.1% CAGR)を示しています。今後10年間は、イノベーションではなくスループットが報われるでしょう。


主なレポートの要点

以下の箇条書きは、ダイレクト・トゥ・ガーメント印刷市場における価値の集中と加速の場所を要約しています。

• 基材別

  • コットンは2025年にダイレクト・トゥ・ガーメント印刷市場の45.6%のシェアを維持し、天然繊維に対する顔料インクの親和性によって支えられています。
  • ポリエステルは2035年まで7.8%のCAGRで進展する見込みで、分散化学がアクティブウェア向けに成熟しています。
  • コットンポリブレンドは2025年に2.9億米ドルの収益を生み出しました。

• セクター別

  • 衣料品とアパレルは2025年にダイレクト・トゥ・ガーメント印刷市場の53.2%を占めました。
  • 技術繊維は9.1%のCAGRで最も速い進展を示しました。
  • オンラインフルフィルメントプラットフォームは2035年まで9.5%のCAGRで成長すると予測されています。

• 地域別

  • 北米は2025年にダイレクト・トゥ・ガーメント印刷市場の36.4%を占めました。
  • アジア太平洋地域は8.1%のCAGRを記録し、どの地域よりも速い成長を示しています。
  • ヨーロッパは2025年に4.2億米ドルの収益を貢献しました。


市場規模と予測(2021–2035)

以下の数字は、約41,000のアクティブな産業および中型ユニットのインストールベースの追跡からボトムアップで構築され、ベンダーの開示、印刷ヘッドアセンブリの関税輸入記録、インクフォーミュレーターによって報告された消耗品のオフテイクと照合されています。歴史的な年は貿易データと照合され、予測年はグリーンフィールドの追加に重ねられた5〜7年のインストールベースの交換サイクルを適用しています。ダイレクト・トゥ・ガーメント印刷市場シリーズは、2025年の一定の為替レートで米ドルの十億単位で表現されています。
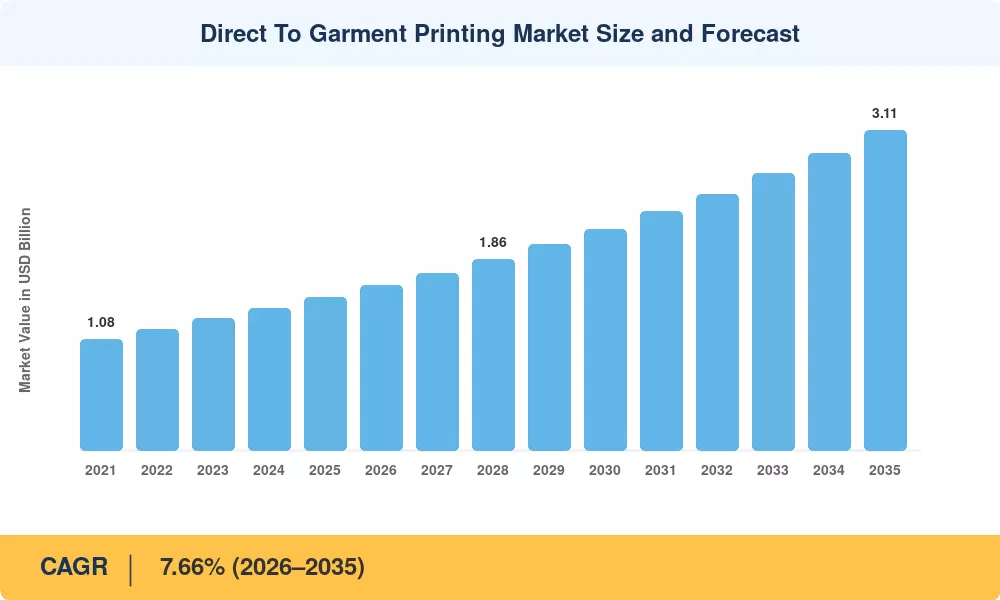
ダイレクト・トゥ・ガーメント印刷市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
eコマースのパーソナライズとゼロ在庫小売 ~1.9% グローバル 短期(≤2年) [5]
顔料インクコストの低下と色域の拡大 ~1.4% グローバル 中期(2~4年) [4]
繊維廃水および排水規制 ~1.2% ヨーロッパ、アジア太平洋 中期(2~4年) [8]
デジタル繊維機器へのアジアの資本補助金 ~1.1% アジア太平洋 長期(≥4年) [1]
マイクロファクトリーとニアショアリングの拡大 ~0.9% 北アメリカ、ヨーロッパ 長期(≥4年) [9]
スクリーン印刷業務における労働力不足 ~0.7% 北アメリカ、ヨーロッパ 短期(≤2年) [7]
ライセンスされたスポーツおよびエンターテインメント商品成長 ~0.6% 北アメリカ 中期(2~4年) [10]


eコマースのパーソナライズが注文経済を再構築

北アメリカおよびヨーロッパ市場における注文プロファイルは、オンデマンドeコマースプラットフォームとデジタルストアフロントの統合によって、高頻度で小規模なバッチ構成にシフトしています。この構造的な移行は、スクリーン準備および登録コストを相殺するために高い最小注文量を必要とする伝統的なアナログ設定手順にペナルティを与え、デジタルの初回出力を強く支持し、40億米ドルを超えると予測されるグローバルな装飾されたアパレルセクターを支援しています。

ダイレクト・トゥ・ガーメント印刷市場内のオンラインフルフィルメントチャネルは、年平均成長率が9%に近づいており、伝統的な印刷サービスプロバイダーのチャネルを大幅に上回っています。このボリュームを捉えるために、オンラインフルフィルメントプラットフォームとマーケットプレイスオペレーターは、パートナー印刷ショップ向けの機器展開モデルをますます効率化し、マイクロファクトリーの資本障壁を低下させています。


規制が廃水に対する圧力を強化

伝統的なスクリーン印刷および繊維の湿式処理は非常に水を多く消費し、通常、染色工場および洗浄作業のために処理された生地1キログラムあたり100リットルから150リットルの水を消費します。対照的に、顔料ベースのデジタル印刷ラインはほぼ乾燥状態で運営され、主に大量洗浄や染色浴ではなく、ターゲット生地の前処理のために水を必要とします。主要な製造地域の環境省などの規制機関は、繊維加工工場に対して廃水排出および化学的酸素要求(COD)の制限を厳格に施行しており、施設のアップグレードを促進し、デジタル機器のコンプライアンスプロファイルをレガシーアナログインフラよりも優遇しています。


インク化学が手触りのギャップを埋める

フォーミュレーターはバインダーの負荷を減らし、ダークコットンの不透明度を上げ、ブランド品質チームから最も引用される異議に対処しています。水性DTGインクのフォーミュレーションの進歩により、標準的なコットンニットでの洗濯堅牢度評価がISO 105-C06グレード4–5に引き上げられ、耐久性テストでプラスチゾールと同等になっています[12]。A4相当の印刷あたりのインクコストは2022年以降約22%低下しています[4]


制約の影響分析

制約の重み付けは方向性のドラッグ推定値です。これは、予測CAGRからの決定論的な減算ではなく、現場で観察された採用の摩擦を反映しています。

制約 ~% CAGRへのドラッグ 地理的関連性 影響のタイムライン 参照
プリントヘッドの交換および消耗品のロックインコスト ~-1.3% グローバル 短期(≤2年) [4]
自動スクリーンキャロセルに対するスループットの遅さ ~-1.0% 北米、アジア太平洋 中期(2~4年) [7]
ブレンド基材における前処理の不一致 ~-0.8% グローバル 中期(2~4年) [12]
技術者の不足とカラー管理スキルのギャップ ~-0.6% ヨーロッパ、南アメリカ 長期(≥4年) [9]
DTF転送ワークフローからの競争 ~-0.5% アジア太平洋、中東・アフリカ 短期(≤2年) [14]


所有コストが依然としてバイヤーを驚かせる

ステッカー価格は誤解を招く。産業プラットフォームでのプリントヘッドの交換は、1ヘッドあたり1,400~3,200米ドルで、推奨される間隔は18~30ヶ月であり、独自のインク契約は通常、オープンマーケットの同等品に対して印刷ごとに0.06~0.11米ドルを追加します[4]。取得コストのみをモデル化するショップは、5年間の所有コストを30~40%過小評価することが多く、これがダイレクト・トゥ・ガーメント印刷市場の中堅市場層での購入決定を停滞させています。

スループットの上限が大規模な作業を制約する

自動スクリーンキャロセルは、シンプルな2色デザインで1時間あたり600~900ピースをクリアします。最も速いシングルパスデジタルプラットフォームでも、前処理を行った場合、1時間あたり220~400ピースにとどまります[7]。そのギャップが狭まるまで、バルクユニフォームやプロモーション契約はアナログ領域に留まり、デジタルの総装飾ボリュームに対するシェアを制限します。

DTFがエントリーレベルを切り崩す

ダイレクト・トゥ・フィルム転送システムは、資本支出の一部を必要とし、前処理なしで混合基材を許容します。南アジアや湾岸地域の小規模デコレーターは、DTFを橋渡し技術として採用し、完全なデジタルガーメント投資を2~4年遅らせています[14]


Direct To Garment Printing Market Opportunities

需要センター近くのマイクロファクトリーネットワーク

ブランドは、パーソナライズされた商品の配達リードタイムを大幅に短縮するために、地域の流通センター内または隣接する場所にコンパクトなデジタル装飾セルを設立することが増えています。各地域の生産ハブは、通常、自動前処理、印刷、およびインライン硬化システムを統合しており、従来のハードウェア調達をスケーラブルでモジュール式の設備展開に変えています。エンドツーエンドのインストール、自動カラー・プロファイリング、リモートメンテナンスを統合したサービスパッケージを提供するベンダーが、この分散型インフラ市場の大部分を占めています。


アパレルを超えた技術繊維

医療用繊維、フィルトレーションメディア、自動車内装パネル、高可視性産業作業服などの専門的な産業セグメントは、厳しい性能基準を満たす耐久性のある可変データデジタル装飾を必要としています。広範な技術繊維セクターは、約4.9%から5.5%の複合年間成長率で拡大しており、高性能の産業用途は標準的な商品装飾に比べてプレミアムな粗利益を得ています。厳格な品質および規制認証のハードルが市場参入の障壁を高く保ち、化学的および構造的耐久性の実績のある既存のデジタルサプライヤーに有利です。


新興市場クラスターの転換

バングラデシュ、ベトナム、エチオピア、エジプトは、回転式およびフラットベッドスクリーンが依然として支配する輸出アパレルの拠点です。その設置された装飾能力の8%を転換するだけで、2035年までに4億米ドルを超える設備機会を表します[13]。技術ではなく、資金調達構造がペースを制約します。

消耗品とデータのマネタイズ

主要なベンダーにとって、繰り返し発生するインクおよび前処理の収益は、5年間の視野でハードウェアの収益をすでに超えています。使用テレメトリを追加することで — 予測ヘッドメンテナンス、カラー・ドリフトアラート、ジョブごとのコスト分析 — 機械ごとに月額180〜450米ドルのサブスクリプション価格をサポートします[16]。これにより、ベンダーの経済は周期的な設備投資から年金型にシフトします。

販売の切り札としての持続可能性認証

小売バイヤーはますますZDHC MRSL準拠と文書化された水の使用量を要求しています。第三者によって検証されたデータを持参するベンダーは、価格競争なしに仕様のスロットを獲得します[8]


Direct To Garment Printing Market Future Outlook

自律型生産セル

ビジョンガイドによるロード、オートマチックパレットインデクシング、クローズドループカラー検証が、ダイレクト・トゥ・ガーメント(DTG)システムをオペレーター主導の実行から連続した機械主導の生産へとシフトさせています。工場の自動化とインライン前処理の統合によって、産業印刷ラインは従来の手動構成と比較して直接的な労働要求を大幅に削減しています。2030年代初頭までに、ダイレクト・トゥ・ガーメント印刷市場内の高度な産業設置は最小限の監視で運営されると予測されており、リーンな運用チームが複数の自動化ラインを同時に監督できるようになります。


消耗品の年金がハードウェアサイクルを置き換える

定期的な収益モデルは、産業印刷セクター全体でベンダーの財務構造を再形成し続けています。主要な機器メーカーは、専門的な水性インク、化学前処理、プリントヘッドの交換、定期的なソフトウェアサービス契約などの独自の消耗品ストリームから、企業全体の収益の支配的なシェアをますます得ています。この定期的なモデルは、商業印刷の購入者にとって初期の資本参入障壁を下げる一方で、メーカーには予測可能で高マージンのキャッシュフローと顧客の切り替えコストを大幅に高めることを提供します。


ハイブリッドアナログ・デジタルライン

カラセルを完全に置き換えるのではなく、大規模なデコレーターは、ベースレイヤーと特殊効果のためにスクリーンと連携したデジタルステーションをインラインで設置しています。このハイブリッドアーキテクチャは、大量のスループットを維持しながら、可変データや写真作品をキャプチャし、2030年までに新しい産業設置の4分の1を占める可能性があります [14]


地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
北アメリカ 36.4% シェア ライセンス商品、マーケットプレイスの履行、マイクロファクトリー
ヨーロッパ USD 0.42 Billion 排水基準、循環性、オンショア改修
アジア太平洋 8.1% CAGR (2026–2035) 輸出クラスターの転換、資本補助金の利用
南アメリカ 5.4% シェア 国内アパレルブランド、プロモーション装飾
中東 & アフリカ 7.9% CAGR (2026–2035) スポーツウェアのローカリゼーション、フリーゾーンの履行ハブ
合計 USD 1.49 Billion

ダイレクト・トゥ・ガーメント印刷市場における地域のパフォーマンスは、北アメリカの履行密度、ヨーロッパのコンプライアンス圧力、アジア太平洋の製造転換という3つの異なる論理を反映しています。


北アメリカ

指標 主要ドライバー
アメリカ 地域収益の82.1% マーケットプレイスのオンデマンド印刷密度
カナダ USD 0.06 Billion 独立ブランドとマーチャンダイズ経済
メキシコ 8.4% CAGR 装飾されたアパレル供給のニアショアリング


ダイレクト・トゥ・ガーメント印刷市場の北アメリカのセグメントのスケールは、テキスタイル製造ではなく履行の集中から来ています。アメリカのデジタルガーメント出力の約61%が、マーケットプレイスプラットフォームに結びついたサードパーティの履行パートナーを通じてルートされています [5]。メキシコのIMMEXプログラムは、グアダラハラとモンテレイに装飾能力を引き寄せ、関税が繰り延べられた原材料とテキサスの流通への36時間トラックアクセスが、トランスパシフィックのリードタイムを上回っています [17]

ヨーロッパ

指標 主要ドライバー
ドイツ 地域収益の22.8% 産業用作業服と技術的装飾
イギリス USD 0.08 Billion 独立ブランドとフェスティバル商品
フランス 地域収益の13.1% ラグジュアリーカプセルと限定版装飾
イタリア 7.9% CAGR ファッション関連の短期生産
スペイン USD 0.04 Billion ファストファッションの補充サイクル
北欧諸国 地域収益の6.4% 持続可能性主導の調達
ロシア 地域収益の4.1% 輸入装飾の国内代替
その他のヨーロッパ 8.2% CAGR 中央ヨーロッパの契約装飾


規制はダイレクト・トゥ・ガーメント印刷市場におけるヨーロッパを支えています。持続可能な製品のためのエコデザイン規則は、テキスタイルを優先波に位置づけ、多くのアパレルカテゴリーに対して2027年までにデジタル製品パスポートデータを要求しています [2]。可変データのデジタル装飾は、シリアライズされた識別子をネイティブに処理するため、コンプライアンスと設備のアップグレードの決定が単一のキャペックスケースに統合されています。

アジア太平洋

指標 主要ドライバー
中国 地域収益の34.6% 排水基準がスクリーンの引退を強制
インド 9.2% CAGR PM MITRAパークの稼働
日本 USD 0.06 Billion 国内のプリントヘッドとプラットフォーム製造
韓国 地域収益の7.4% Kコンテンツのライセンス商品
ASEAN 8.6% CAGR ベトナムとインドネシアの輸出クラスターの転換
その他のアジア太平洋 地域収益の5.8% バングラデシュとスリランカの契約装飾


ダイレクト・トゥ・ガーメント印刷市場のアジア太平洋部分の勢いは、2つのレバーが一緒に引っ張ることに依存しています。地方の排出規制がアナログ能力を排除し、補助金制度がデジタルの置き換えを資金提供します [11][1]。日本は異なる重要性を持ちます:世界のピエゾプリントヘッド出力の大部分を供給しているため、地域の供給の安全性は製造の問題であり、単に需要の問題ではありません [18]

南アメリカ

指標 主要ドライバー
ブラジル 地域収益の63.4% 国内のアクティブウェアとビーチウェアブランド
アルゼンチン USD 0.01 Billion 輸入代替装飾能力
その他の南アメリカ 8.1% CAGR コロンビアとペルーの輸出アパレル


ブラジルは、国内のアスレジャー需要に応えるサンタカタリーナとサンパウロの装飾クラスターを通じて地域を支えています。装飾された完成品アパレルに対する関税が35%を超えるため、生産は地元に留まりますが、通貨の変動がドル建ての設備資金調達を複雑にし、バイヤーを再生品プラットフォームに向かわせています [19]

中東 & アフリカ

指標 主要ドライバー
サウジアラビア 地域収益の28.7% ビジョン2030のスポーツとイベント商品
UAE USD 0.02 Billion フリーゾーンの履行と再輸出
南アフリカ 地域収益の17.4% 小売プライベートラベルの装飾
エジプト 9.4% CAGR コットンに関連した輸出アパレル回廊
その他の中東・アフリカ 地域収益の6.9% ケニアとモロッコの契約製造


エジプトのロビキレザーシティと広範なスエズ運河経済特区のテキスタイルプログラムは、2022年以降、アパレル関連の投資コミットメントで12億ドル以上を引き寄せており、装飾能力は紡績と織りに続いています [20]。湾岸の需要はイベント駆動型で、スタジアムやトーナメントの商品サイクルに結びついており、安定した産業のスループットには依存していません。


地域別ダイレクト・トゥ・ガーメント印刷市場、2025-2035

Direct To Garment Printing Market Segmentation

ダイレクト・トゥ・ガーメント印刷市場のセグメント構造は、基材、インクタイプ、アプリケーション、販売チャネルをカバーするモルドールに沿った分類法に従っています。

基材別

セグメント 指標 (2025) 主要な需要ドライバー
コットン 45.6% シェア 顔料インクの親和性、大衆市場のTシャツボリューム
ポリエステル 7.8% CAGR アクティブウェアと昇華関連の需要
コットン-ポリブレンド USD 0.29 Billion 小売ファッションの基本とトライブレンド
その他(ビスコース、リネン、シルク) USD 0.11 Billion プレミアムおよびニッチファッションの装飾


コットンは化学的に協力するため、支配的です。顔料インクは、簡単な前処理でセルロース繊維に確実に結合し、一貫した手触りと洗濯性能を低コストで提供します。ポリエステルはより早く成長しますが、より小さな基盤から始まり、暗い地面での染料移動によって制約されています — これは、改善されたブロッカーと分散剤の配合がダイレクト・トゥ・ガーメント印刷市場内で着実に解決している問題です。

インクタイプ別

セグメント 指標 (2025) 主要な需要ドライバー
顔料 56.2% シェア 基材の多様性、最小限の後処理
反応性 USD 0.28 Billion 深い色合いのコットンとホームテキスタイル作業
酸性 7.4% CAGR シルク、ウール、ナイロンの技術的アプリケーション
分散 8.7% CAGR ポリエステルアクティブウェアの浸透


顔料は、スチーム処理と洗浄を完全に省略するため、大多数を占めています。反応性は、色の深さと柔らかさがプロセスの単純さよりも重要な防御可能なニッチを保持しています。特に、ダイレクト・トゥ・ガーメント印刷市場がロール・トゥ・ロール印刷と重なるホームテキスタイル装飾においてです。

アプリケーション別

セグメント 指標 (2025) 主要な需要ドライバー
衣類とアパレル 53.2% シェア eコマースのパーソナライズ、マーチャンダイジング経済
ホームデコール USD 0.24 Billion クッション、スロー、ソフトファーニッシングのカスタマイズ
技術繊維 9.1% CAGR 医療、フィルトレーション、作業服のマーキング
その他(バッグ、プロモーション) USD 0.18 Billion 企業ギフトとイベント商品


アパレルはボリュームのエンジンとして残りますが、技術繊維はマージンのストーリーを提供します。認証された基材への高解像度のガーメント印刷は、資格サイクルが長く、仕様が書かれると切り替えコストが現実的になるため、プレミアム価格を要求します [15]

販売チャネル別

セグメント 指標 (2025) 主要な需要ドライバー
プリントサービスプロバイダー (PSP) 60.5% シェア 確立された装飾能力とクライアントブック
社内 / ブランド所有 USD 0.35 Billion 市場投入のスピードとマージンの獲得
オンラインフルフィルメントプラットフォーム 9.5% CAGR マーケットプレイス統合のオンデマンド生産


プリントサービスプロバイダーは依然としてほとんどのボリュームをルートしますが、ブランドはデザインの速度が競争力の武器となる場所で選択的にインソーシングしています。オンラインフルフィルメントプラットフォームは、個々の装飾者が経済的に対応できない数百万の低ボリュームの注文を集約することで最も早く成長しています。


競争ベンチマーキング

衣類への直接印刷市場の集中度は中程度です。上位5社は世界の収益の約51〜58%を占めており、HHIは900〜1,150の範囲で、競争はありますが分散はしていません。差別化は、価格の見出しではなく、スループット、インク化学の所有権、そして自動化ソフトウェアに基づいています。インク供給の垂直統合は、ベンダーのマージンの持続性を予測する最も強力な要因です。

会社 推定収益シェア範囲 衣類への直接印刷市場向けの主要製品 戦略的ポジショニング
Kornit Digital 約17〜21% Atlas MAX、Apollo単一ステッププラットフォーム、XDiネオ顔料インク 閉じたインクエコシステムを持つ産業スループットリーダー
Brother Industries 約11〜14% GTXおよびGTXproシリーズ、Innobellaテキスタイルインク 信頼性重視の中堅市場の既存企業
Seiko Epson 約10〜13% SureColor Fシリーズ、PrecisionCoreプリントヘッド、UltraChrome DG プリントヘッドからプラットフォームまでの垂直統合
Ricoh 約7〜10% Riシリーズプリンター、Ricoh Type 1顔料インク 北米におけるサービスネットワークの強さ
Mimaki Engineering 約5〜8% TxFおよびTXシリーズテキスタイルプラットフォーム DTGとDTFを網羅するハイブリッドテキスタイルポートフォリオ
Aeoon Technologies 約4〜6% KyoおよびCompact産業アレイ 高容量産業自動化の専門家
M&R Companies 約3〜5% デジタルスクイージーハイブリッドシステム、自動化モジュール ハイブリッドアナログ-デジタル統合ニッチ
Roland DG 約3〜5% VersaSTUDIO BT-12、テーブルトップ装飾システム エントリーレベルおよびクリエイティブ市場へのアクセス
Konica Minolta 約2〜4% Nassengerテキスタイルプラットフォーム、インクジェットヘッド供給 コンポーネント供給とプラットフォームプレイ
ColDesi / Polyprint 約2〜4% TexJetおよびAvancéライン、ターンキーショップパッケージ 小規模ビジネスターンキーチャネル
OmniPrint International 約1〜3% FreeJetシリーズ、前処理システム バリュー層の北米流通


最近のニュースと動向


  • コーニットデジタル(2026年4月):コーニットデジタルはPrintFactoryを買収し、先進的なクラウドワークフローと生産自動化ソフトウェアをデジタルエコシステムに統合しました。
  • コーニットデジタル(2026年4月):コーニットデジタルはKonnections 2026でAtlas MATRIXシステムを発表し、多様な生地に対応した需要駆動型生産を提供しました。
  • エプソン(2026年1月):エプソンはImpressions Expo Long Beachに先立ち、プロフェッショナルテキスタイルおよびダイレクト・トゥ・フィルム印刷ソリューションのラインアップを発表しました。


ダイレクト・トゥ・ガーメント印刷市場 Market Report Scope

パラメーター 詳細
市場範囲 基材、インクタイプ、アプリケーション、販売チャネル、地理によってセグメント化された、グローバルなダイレクト・トゥ・ガーメント印刷機器、インク、前処理化学、および関連ソフトウェア
調査期間 2021–2035(歴史的データ 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 7.66%(2026–2035)
市場規模チェックポイント USD 14.9億(2025年);USD 16.0億(2026年);USD 31.1億(2035年)
最も成長が早いセグメント 技術繊維(アプリケーション);分散インク(インクタイプ);オンラインフルフィルメントプラットフォーム(販売チャネル);アジア太平洋(地理)
プロファイル企業 Kornit Digital、Brother Industries、Seiko Epson、Ricoh、Mimaki Engineering、Aeoon Technologies、M&R Companies、Roland DG、Konica Minolta、ColDesi/Polyprint、OmniPrint International
評価通貨 USD億、2025年の一定為替レート

よくある質問

調達チームは、最初のダイレクト・トゥ・ガーメント印刷市場の機器購入前に何を評価すべきですか?
取得価格ではなく、5年間の総コストをモデル化します。プリントヘッドの交換間隔、インク契約の条件、前処理の消費が生涯支出の60〜70%を占めます[4]
DTGは混合基材のショップに対して、ダイレクト・トゥ・フィルム転送とどのように比較されますか?
DTFはナイロン、革、ブレンドを前処理なしで許容し、はるかに低い資本コストで提供します。DTGはコットンでの手触りと耐久性が優れており、高級アパレルの選択肢となります[14]
ダイレクト・トゥ・ガーメント印刷市場に参入するベンダーにとって、どの認証が最も重要ですか?
ZDHC MRSL準拠とインクのOEKO-TEX ECO PASSPORTは、小売バイヤーにとってますます交渉不可能です。GOTS承認は有機認証されたサプライチェーンを解放します[8]
DTGラインを注文管理システムに接続する際にどのような統合の課題が発生しますか?
機械間のカラープロファイルのずれと不一致なアートワークの事前確認がほとんどの失敗を引き起こします。ショップは、4ユニットを超えてスケールアップする前に、集中管理のRIPと自動ファイル検証が必要です[16]
プライベートエクイティと戦略的投資家は、ダイレクト・トゥ・ガーメント印刷市場でどこにリターンを見ていますか?
ハードウェアではなく、消耗品とサービス年金です。繰り返し収益の倍率は、インクのロックインが予測可能なキャッシュフローを生み出すため、機器のみのビジネスよりも大幅に上回ります[16]
典型的な技術者が完全な生産性に達するまでにどれくらいの時間がかかりますか?
オペレーターが前処理の調整とカラー管理を習得するまでに、8〜12週間を見込んでください。構造化されたトレーニングをスキップしたショップは、最初の年に初回合格率が85%未満であると報告しています[7]
オンデマンド装飾は、バルクスクリーン印刷に対して実際に廃棄物を削減しますか?
はい、主に売れ残りの在庫を排除することによって、インクを節約するのではなく、廃棄物を削減します。過剰生産が、アパレルの環境フットプリントを支配しています[21]
著者
著者 Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards repositories, and authoritative manufacturing organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), International Organization for Standardization (ISO), American National Standards Institute (ANSI), National Institute of Standards and Technology (NIST), Occupational Safety and Health Administration (OSHA), US Census Bureau Manufacturing Surveys, Eurostat Industrial Production Database, International Trade Centre (ITC) Trade Map, World Customs Organization (WCO) Harmonized System Codes, United Nations Industrial Development Organization (UNIDO), International Textile Manufacturers Federation (ITMF), Specialty Graphic Imaging Association (SGIA), Federation of European Screen Printers Associations (FESPA), Textile Exchange, Global Organic Textile Standard (GOTS), OEKO-TEX Association, US Bureau of Labor Statistics, and national statistics offices from key textile manufacturing markets. These sources were used to collect equipment shipment data, regulatory compliance requirements, environmental standards, trade flow analysis, and technology adoption metrics for inkjet printing systems, sublimation technologies, direct-to-film systems, and screen printing equipment.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing Operations, leaders of R&D for digital printing technologies, and commercial directors from DTG printer manufacturers, ink and consumables suppliers, and textile machinery OEMs. Operations managers at custom apparel printing facilities, procurement heads from fashion brands and promotional products companies, e-commerce platform executives, and facility managers from commercial print shops and textile converters constituted demand-side sources. Market segmentation was verified, product development timelines were confirmed, and insights regarding technology adoption patterns, pricing strategies, and supply chain dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Company Tier: Tier

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















