Digital Risk Protection Platform Market

デジタルリスク保護プラットフォーム市場の規模、シェアおよびトレンド分析レポート プラットフォームタイプ別(オンプレミス、クラウドベース、ハイブリッド)、展開モード別(マネージドサービス、プロフェッショナルサービス)、セキュリティソリューション別(脅威インテリジェンス、データ保護、アイデンティティ保護、ネットワークセキュリティ)、業界別(銀行、金融サービス、保険、ヘルスケア、小売、通信、政府)、ターゲットオーディエンス別(中小企業、大企業、政府機関)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/ICT/30234-HCR 128 Pages Aarti Dhapte Last Updated: September 17, 2026
Digital Risk Protection Platform Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)19.38%
2024 Market Size$ 4.34 Billion
2025 Market Size$ 5.18 Billion
2035 Market Size$ 30.46 Billion
Key Players
Digital Shadows
RiskIQ
ZeroFox
Proofpoint
CyberInt
IntSights
Opportunities
  • Rising Cybersecurity Threats
  • Increased Regulatory Requirements
  • Emergence of Advanced Technologies

Digital Risk Protection Platform Market 概要

マーケットリサーチフューチャーの分析によると、デジタルリスク保護プラットフォーム市場の規模は2024年に43.39億米ドルと推定されています。デジタルリスク保護プラットフォーム業界は、2025年の51.8億米ドルから2035年には304.6億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は19.38%を示しています。

主要な市場動向とハイライト

デジタルリスク保護プラットフォーム市場は、技術の進歩とデジタル脅威への認識の高まりにより、 substantial growthが期待されています。

市場規模と予測

2024年の市場規模 4.339(米ドル十億)
2035年の市場規模 30.46(米ドル十億)
CAGR(2025 - 2035) 19.38%

主要なプレーヤー

デジタルシャドウズ(GB)、リスクIQ(US)、ゼロフォックス(US)、プローフポイント(US)、サイバーイン(IL)、インサイト(US)、フラッシュポイント(US)、レコーデッドフューチャー(US)

Digital Risk Protection Platform Market 運転手

サイバーセキュリティの脅威の増加

サイバー脅威の頻度と洗練度の増加は、デジタルリスク保護プラットフォーム市場の主要な推進要因です。組織は、データ侵害、ランサムウェア攻撃、フィッシング詐欺など、さまざまなリスクに直面しています。最近の統計によると、サイバー犯罪は2025年までに企業に年間10兆ドル以上のコストをもたらすと予測されています。この警戒すべき傾向は、企業が資産を保護し、顧客の信頼を維持するために堅牢なデジタルリスク保護ソリューションに投資することを促しています。その結果、リスクを積極的に特定し軽減できる高度なプラットフォームの需要が急増しています。したがって、デジタルリスク保護プラットフォーム市場は、組織が機密情報を保護し、ビジネスの継続性を確保するためにサイバーセキュリティ対策を優先する中で、重要な成長を目撃しています。

規制要件の増加

進化する規制要件の状況は、デジタルリスク保護プラットフォーム市場に大きな影響を与えています。政府や規制機関は、一般データ保護規則(GDPR)やカリフォルニア消費者プライバシー法(CCPA)など、厳格なデータ保護法を実施しています。これらの規制は、組織に対して重い罰金や評判の損失を避けるために包括的なリスク管理戦略を採用することを義務付けています。コンプライアンスが重要な懸念事項となる中、企業はこれらの規制に準拠するためにデジタルリスク保護プラットフォームにますます依存しています。市場は、組織がデータを保護するだけでなく、複雑な法的枠組みに準拠するためのソリューションを求める中で拡大することが期待されています。この傾向は、デジタルリスク保護プラットフォーム市場における効果的なリスク管理の必要性を強調しています。

高度な技術の出現

人工知能や機械学習などの高度な技術の出現は、デジタルリスク保護プラットフォーム市場を前進させています。これらの技術は、組織が脅威の検出と対応能力を強化することを可能にし、より積極的なリスク管理を実現します。AI駆動の分析を活用することで、企業はリアルタイムで潜在的な脅威を特定し、迅速に対応してリスクを軽減できます。これらの技術の統合は、より動的で反応的なデジタルリスク保護の風景を創出することが期待されています。組織がデジタル資産を保護するための高度な分析の価値をますます認識する中で、革新的なリスク保護ソリューションの需要は高まる可能性があります。この傾向は、デジタルリスク保護プラットフォーム市場における変革的なシフトを示しています。

クラウドサービスの採用の増加

クラウドサービスの急速な採用は、デジタルリスク保護プラットフォーム市場を再形成しています。組織が業務をクラウドに移行するにつれて、データセキュリティやプライバシーに関連する新たな脆弱性や課題に直面しています。クラウド環境は、スケーラビリティと柔軟性を提供する一方で、特別な保護措置を必要とする独自のリスクも伴います。研究によると、クラウドセキュリティ市場は2025年までに120億ドルに達する見込みであり、効果的なリスク管理ソリューションの必要性が高まっています。その結果、デジタルリスク保護プラットフォームは、組織がクラウド環境を監視し保護するための不可欠なツールとなっています。この傾向は、企業がクラウド採用に伴うリスクを軽減しようとする中で、デジタルリスク保護プラットフォーム市場の成長を促進する可能性があります。

デジタルリスクへの意識の高まり

組織の間でデジタルリスクへの意識が高まっており、これはデジタルリスク保護プラットフォーム市場に大きな影響を与えています。企業がサイバー犯罪者によって引き起こされる潜在的な脅威をより認識するようになるにつれて、リスク管理ソリューションへの投資を優先しています。この意識の高まりは、近年の高プロファイルなデータ侵害やサイバー事件によって促進されています。組織は、業務と評判を保護するために包括的なデジタルリスク保護戦略を採用する傾向が強まっています。この傾向は、企業が独自のリスクプロファイルに対応する堅牢なソリューションを実装しようとする中で市場に利益をもたらすことが期待されています。このマインドセットの変化は、デジタルリスク保護プラットフォーム市場の成長を促進する可能性があります。

市場セグメントの洞察

プラットフォームタイプ別:クラウドベース(最大)対オンプレミス(最も成長している)

デジタルリスク保護プラットフォーム市場では、プラットフォームタイプ間のシェア分布が示されており、クラウドベースのソリューションがそのスケーラビリティと使いやすさのおかげで大部分を占めています。オンプレミスプラットフォームは、セキュリティ管理のために企業に伝統的に好まれてきましたが、柔軟性と低い初期コストを提供するクラウドベースの代替品からの厳しい競争に直面しています。一方、ハイブリッドプラットフォームは、制御と利便性のバランスを求める組織にアピールしています。企業がますますクラウドに移行する中で、成長トレンドはクラウドベースのプラットフォームが市場シェアを拡大し続けることを示しています。サイバー脅威の増加と堅牢な保護措置の必要性が、組織を迅速に実装できる柔軟なソリューションの採用に向かわせています。さらに、リモートワーク機能と既存のITインフラとのシームレスな統合の需要が、企業にカスタマイズされたセキュリティアプローチを提供しながら、ハイブリッドモデルで先進技術を取り入れるオンプレミスソリューションの急速な成長を促進しています。

クラウドベース:支配的対オンプレミス:新興

クラウドベースのデジタルリスク保護プラットフォームは、その堅牢な機能、展開の容易さ、コスト効果のために市場をリードしています。これらのソリューションは、多様な組織のニーズに応えるように設計されており、企業が大規模な初期投資なしにさまざまな脅威からデジタル資産を保護できるようにします。対照的に、オンプレミスソリューションは、データとセキュリティプロトコルに対する制御を強化したい企業にとって強力な競争相手として浮上しています。スケールアップが遅いものの、これらのプラットフォームはカスタマイズ性と適応性を提供し、企業が特定のセキュリティ対策を確立できるようにします。両方の方法論を統合するハイブリッドモデルは、現場での制御を保持しながら、クラウドソリューションの柔軟性と先進的な保護機能を活用したい組織にとって魅力的です。

展開モード別:マネージドサービス(最大)対プロフェッショナルサービス(最も成長している)

デジタルリスク保護プラットフォーム市場では、展開モードセグメントが明確にマネージドサービスとプロフェッショナルサービスに分かれています。マネージドサービスは、データセキュリティとリスクの懸念を最小限の内部努力で処理する包括的なソリューションを求める組織にアピールし、最大のシェアを確保しています。対照的に、プロフェッショナルサービスは、シェアは小さいものの、独自のデジタルリスクと課題に合わせた専門的なアドバイスを求める組織によって急速に支持を得ています。このセグメントの成長トレンドは、魅力的な物語を浮き彫りにしています。マネージドサービスは、スムーズで手間のかからないアプローチを求める企業に主にアピールし、安定した需要を生んでいます。一方、プロフェッショナルサービスは、デジタル脅威の複雑さが増す中で急速に成長しており、企業が特定のニーズや規制要件に対応するために専門的な知識とカスタマイズされたソリューションに投資するよう促しています。

マネージドサービス(支配的)対プロフェッショナルサービス(新興)

デジタルリスク保護プラットフォーム市場におけるマネージドサービスは、多くの組織に好まれる支配的なアプローチを表しています。これらのサービスは、継続的な監視、脅威検出、インシデント対応を外部で管理する包括的なパッケージを提供し、クライアントのプロセスを簡素化します。このモデルは、内部リソースが限られている企業や、包括的なリスク管理の気を散らすことなくコア業務に集中したい企業に特に魅力的です。対照的に、プロフェッショナルサービスは、デジタルリスクをナビゲートするための個別の戦略的ガイダンスを求める企業に対応する新興分野と見なされています。このセグメントは、アドバイザリー、コンサルティング、プロジェクトベースのソリューションを強調しており、通常、微妙な戦略を必要とし、特定の複雑なニーズを持つ企業にアピールします。プロフェッショナルサービスの需要は、組織が進化するデジタル環境におけるカスタマイズされたソリューションの価値を認識するにつれて増加すると予想されます。

セキュリティソリューション別:脅威インテリジェンス(最大)対データ保護(最も成長している)

デジタルリスク保護プラットフォーム市場では、セグメンテーションが示されており、脅威インテリジェンスが市場シェアの最大を占めており、脅威検出と対応メカニズムへの依存が高まっています。組織は、サイバーリスクを軽減するために高度な脅威インテリジェンスツールの実装を優先しています。一方、データ保護は、企業が機密情報を侵害から守る必要性を認識するにつれて急速に浮上しており、この分野で最も成長しているセグメントとしての地位を確立しています。

脅威インテリジェンス(支配的)対データ保護(新興)

脅威インテリジェンスは、デジタルリスク保護プラットフォーム市場における支配的な力として、データ分析を通じてサイバー脅威を予測し、対応することに焦点を当てており、組織の攻撃に対する積極的な姿勢を強化します。リアルタイムのアラートから特定のビジネス環境に合わせた予測分析まで、さまざまなソリューションを含んでいます。対照的に、データ保護は新興プレーヤーとしての地位を確立しています。組織は、個人および機密データを保護するために堅牢なデータ暗号化と損失防止ツールを採用するようになり、このセグメントでの大幅な成長を促進しています。コンプライアンスの要求が高まり、プライバシーの懸念が増す中で、高度なデータ保護ソリューションを統合する重要性はますます高まるでしょう。

業界別:銀行、金融サービス、保険(最大)対ヘルスケア(最も成長している)

デジタルリスク保護プラットフォーム市場は、さまざまな業界別に多様な採用を示しており、銀行、金融サービス、保険が市場シェアをリードしています。このセクターの堅牢な規制と重要なデータの機密性は、デジタルリスク保護措置の強力な統合を促進しています。続いて、ヘルスケアセクターがあり、サイバー脅威と規制要件の増加により、デジタルリスク管理ソリューションにおける存在感を急速に拡大しています。全体として、これらのセグメントはサイバーセキュリティ技術を専門とするベンダーにとって重要な機会を表しています。より確立されたセグメントとは対照的に、ヘルスケア業界はデジタルリスク保護プラットフォームの採用率で最も急速な成長を示しています。デジタルヘルスサービスの拡大により、データ侵害が急増し、ヘルスケア組織はサイバーセキュリティ投資を優先するようになっています。これに加えて、通信と小売も成長を経験していますが、主に顧客の期待の進化と電子商取引の増加に影響されて、ヘルスケアの急速なペースには追いついていません。

銀行、金融サービス、保険(支配的)対ヘルスケア(新興)

デジタルリスク保護プラットフォーム市場において、銀行、金融サービス、保険セクターは現在支配的なプレーヤーであり、敏感な顧客データを保護し、厳格な規制に準拠するために高度なサイバーセキュリティ対策に多額の投資を行っています。このセクターの投資は、安全な取引と詐欺およびデータ侵害からの保護の必要性によって推進されています。一方、ヘルスケアセクターは、デジタルヘルスサービスの増加を受けてデータセキュリティを強化するための努力を重ねており、著名なプレーヤーとして浮上しています。患者のプライバシーと健康規制への準拠がますます重視される中、ヘルスケア組織はデジタルリスク保護プラットフォームを急速に採用していますが、銀行に比べて市場基盤は小さいです。これらの二つのセクターは、デジタルリスク管理のダイナミックな風景を示しています。

ターゲットオーディエンス別:大企業(最大)対中小企業(最も成長している)

デジタルリスク保護プラットフォーム市場では、異なるターゲットオーディエンス間で市場シェアの分配に大きな隔たりが見られます。大企業は、包括的なデジタルリスク保護ソリューションに投資するための広範なインフラとリソースを持っているため、現在市場の最大シェアを占めています。対照的に、中小企業(SME)は、サイバー脅威への意識の高まりと、特定のニーズに合わせたスケーラブルなソリューションの需要によって急速に地盤を固めています。成長トレンドは、SMEの間でデジタルリスク保護の採用が急速に増加していることを示しており、彼らはサイバーセキュリティの重要な必要性を認識し始めています。市場は、ユーザーフレンドリーで手頃なソリューションを求めるSMEを対象としたデジタルリスクプラットフォームへの投資が高まっています。さらに、政府機関は、すべての規模の企業がデジタルセキュリティの姿勢を強化することを要求する規制を実施することによって重要な役割を果たし続けています。

大企業:支配的対中小企業:新興

大企業は、包括的なサイバーリスク管理ソリューションに対する強固な財政能力と欲求のために、デジタルリスク保護プラットフォーム市場を支配しています。彼らは通常、高度な技術に多額の投資を行い、革新的なセキュリティプラットフォームの早期採用者であることが多いです。一方、中小企業(SME)は急速に拡大している新興セグメントを代表しています。SMEは、サイバー攻撃のターゲットになることが増えているため、十分な保護を提供するソリューションを求め、堅牢なデジタルリスク戦略を優先しています。この焦点のシフトは、SME向けに設計されたカスタマイズされたソリューションの成長をもたらし、デジタルリスク保護の風景における重要な成長分野として位置付けています。

Digital Risk Protection Platform Marketに関する詳細な洞察を得る

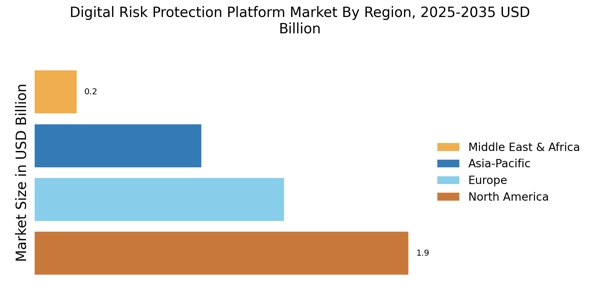
地域の洞察

北米:デジタルセキュリティのリーダー

北米はデジタルリスク保護プラットフォームの最大の市場であり、世界市場の約45%を占めています。この地域の成長は、サイバー脅威の増加、規制要件、データプライバシーへの強い関心によって推進されています。企業は、GDPRやCCPAなどの規制に準拠し、機密情報を保護するためにデジタルセキュリティソリューションに多額の投資を行っています。アメリカ合衆国はこの分野でのリーダー国であり、リスクIQ、ゼロフォックス、プローフポイントなどの主要プレーヤーが本社を置いています。カナダも市場に大きく貢献しており、サイバーセキュリティ対策の強化に焦点を当てています。競争環境は、急速な革新と主要プレーヤー間のコラボレーションによって特徴付けられ、さまざまな業界の企業に対して堅牢なソリューションを提供しています。

ヨーロッパ:規制主導の市場成長

ヨーロッパでは、デジタルリスク保護プラットフォーム市場が著しい成長を遂げており、世界シェアの約30%を占めています。この地域の拡大は、組織にサイバーセキュリティ対策の強化を義務付けるGDPRなどの厳格な規制によって促進されています。さらに、サイバー攻撃の増加により、企業は資産を保護し、法的要件に準拠するためにデジタルリスク管理ソリューションに投資するようになっています。ヨーロッパの主要国には、イギリス、ドイツ、フランスが含まれ、デジタルシャドウズやプローフポイントなどの主要プレーヤーの存在が顕著です。競争環境は進化しており、確立された企業とスタートアップがデジタルセキュリティソリューションに対する需要の高まりに応えるために革新を進めています。このダイナミックな環境は、コラボレーションと技術の進展を促進し、ヨーロッパを世界市場における重要なプレーヤーとして位置づけています。

アジア太平洋:急成長するサイバーセキュリティハブ

アジア太平洋地域は、デジタルリスク保護プラットフォーム市場において急速に重要なプレーヤーとして浮上しており、世界市場の約20%を占めています。この地域の成長は、デジタル化の進展、サイバー脅威の増加、サイバーセキュリティフレームワークを強化するための政府の取り組みによって推進されています。インドやオーストラリアなどの国々が先頭に立ち、デジタル資産や個人データの保護にますます重点を置いています。この競争環境では、サイバーインやインサイトなどの主要プレーヤーが重要な進展を遂げています。地元企業と国際企業の両方の存在が革新とコラボレーションを促進し、企業がデジタルリスクの課題に効果的に対処できるようにしています。組織がデジタルセキュリティの重要性をますます認識する中で、高度な保護ソリューションへの需要は今後数年で急増することが予想されます。

中東およびアフリカ:新興のデジタルセキュリティフロンティア

中東およびアフリカ地域は、デジタルリスク保護プラットフォーム市場において徐々に浮上しており、世界シェアの約5%を占めています。成長は、サイバーセキュリティ脅威への意識の高まりと規制遵守の必要性によって主に推進されています。この地域の政府は、機密データを保護するために厳格な規制を実施し始めており、これがデジタルリスク管理ソリューションへの投資を促進しています。南アフリカやUAEなどの国々がこの成長の最前線に立っており、地元企業と国際企業の数が増加しています。競争環境は、確立された企業と新規参入者が混在しており、この地域の企業が直面する独自の課題に対処するための革新的なソリューションを提供しようとしています。デジタル変革が加速する中で、効果的なデジタルリスク保護の需要は大幅に増加することが予想されます。

Digital Risk Protection Platform Market Regional Image

主要企業と競争の洞察

デジタルリスク保護プラットフォーム市場は、組織が多様な脅威からデジタル資産を保護する必要性の高まりによって、現在ダイナミックな競争環境を特徴としています。デジタルシャドウズ(GB)、リスクIQ(US)、ゼロフォックス(US)などの主要プレーヤーが最前線に立ち、それぞれが市場ポジションを強化するための独自の戦略を採用しています。デジタルシャドウズ(GB)は、先進的な脅威インテリジェンスソリューションを通じて革新を強調し、リスクIQ(US)は特に新興市場でのグローバルフットプリントの拡大に焦点を当てています。ゼロフォックス(US)は、サイバーセキュリティ企業とのパートナーシップを活用してサービス提供を強化し、競争優位性を高めているようです。これらの戦略は、革新と戦略的提携が競争ダイナミクスを形成する上で重要な役割を果たす、適度に断片化された市場構造に寄与しています。ビジネス戦術の観点から、企業は地域市場により良くサービスを提供するために、オペレーションのローカライズを進めており、これにはサプライチェーンの最適化や地域の規制要件に合わせたサービスの調整が含まれる場合があります。デジタルリスク保護プラットフォーム市場の競争構造は適度に断片化されており、いくつかの主要プレーヤーが独自の提供や戦略的イニシアチブを通じて影響を及ぼしています。この断片化により、さまざまな顧客のニーズや好みに応じた多様なソリューションが提供され、革新とコラボレーションに適した環境が育まれています。
8月、デジタルシャドウズ(GB)は、脅威インテリジェンス機能を強化するために主要なクラウドサービスプロバイダーとの戦略的パートナーシップを発表しました。このコラボレーションは、プラットフォームに先進的な機械学習アルゴリズムを統合し、脅威検出の精度と速度を向上させることが期待されています。この動きは、デジタルシャドウズの市場ポジションを強化するだけでなく、デジタルリスク保護ソリューションにおけるAI技術の統合に向けた広範な傾向を反映しています。
9月、リスクIQ(US)は、中小企業(SME)向けの新しいサービススイートを発表し、手頃で効果的なデジタルリスク管理ソリューションに対する需要の高まりを認識しました。このイニシアチブは、新たな収益源を開拓し、リスクIQをより広範な顧客基盤にとってアクセスしやすい選択肢として位置づける重要なものであり、市場における競争ダイナミクスを再構築する可能性があります。
10月、ゼロフォックス(US)は、潜在的な脅威を事前に予測するために予測分析を利用する革新的な機能をプラットフォーム内で発表しました。この積極的なアプローチは、プラットフォームの価値提案を高めるだけでなく、デジタル環境における予測的なセキュリティ対策に対する需要の高まりに合致しています。このような進展は、デジタルリスク保護プラットフォーム市場におけるより洗練された技術駆動型ソリューションへの移行を示しています。
10月現在、デジタルリスク保護プラットフォーム市場内の競争傾向は、デジタル化、持続可能性、および人工知能の統合によってますます定義されています。戦略的提携がますます一般的になっており、企業はサービス提供を強化し、市場のリーチを拡大するためのコラボレーションの価値を認識しています。今後、競争の差別化は進化し、価格競争から革新、技術の進展、サプライチェーンの信頼性への明確なシフトが予想されます。この進化は、これらの側面を優先する企業が、ますます複雑で競争の激しい環境で成功するためのより良い位置にあることを示唆しています。

Digital Risk Protection Platform Market市場の主要企業には以下が含まれます

Recent Industry Developments

  • 2024年第2四半期:ゼロフォックスがルッキンググラスサイバーソリューションの買収を発表 ゼロフォックスは、デジタルリスク保護プラットフォームプロバイダーとして、脅威インテリジェンスおよび外部攻撃面管理機能を拡大するためにルッキンググラスサイバーソリューションの買収を発表しました。
  • 2024年第1四半期:サイベルエンジェルが3600万ドルのシリーズC資金調達を実施し、デジタルリスク保護の提供を拡大 サイベルエンジェルは、製品開発とデジタルリスク保護プラットフォームのグローバル展開を加速するために3600万ドルのシリーズC資金を確保しました。
  • 2024年第2四半期:プローフポイントが企業向けの新しいデジタルリスク保護スイートを発表 プローフポイントは、企業がソーシャルメディア、クラウド、ウェブプラットフォーム全体で外部の脅威を監視し、軽減するのを支援するために設計された新しいデジタルリスク保護ツールのスイートを導入しました。
  • 2024年第3四半期:クラウドストライクがAWSとの戦略的パートナーシップを発表し、デジタルリスク保護を強化 クラウドストライクは、デジタルリスク保護プラットフォームをAWSセキュリティサービスと統合するために、アマゾンウェブサービスとの戦略的パートナーシップを結び、クラウド顧客向けに高度な脅威インテリジェンスとリスク軽減を提供することを目指しています。
  • 2024年第2四半期:レリアクエストがデジタルシャドウズの買収を完了し、デジタルリスク保護ポートフォリオを強化 レリアクエストは、デジタルシャドウズの買収を完了し、デジタルリスク保護機能を強化し、グローバルな顧客基盤を拡大しました。
  • 2025年第1四半期:RSAセキュリティが新しいCEOを任命し、デジタルリスク保護市場の成長を促進 RSAセキュリティは、新しいCEOの任命を発表し、デジタルリスク保護プラットフォームセクターにおける革新と拡大に再注力することを示しています。
  • 2025年第2四半期:カスペルスキーが次世代デジタルリスク保護プラットフォーム市場を発表 カスペルスキーは、先進的なAI駆動の脅威検出とリアルタイムのリスク軽減機能を備えた次世代デジタルリスク保護プラットフォームを発表しました。
  • 2024年第1四半期:ラピッド7がヨーロッパの銀行向けにデジタルリスク保護を提供する数百万ドルの契約を獲得 ラピッド7は、主要なヨーロッパの銀行にデジタルリスク保護プラットフォームを提供する数百万ドルの契約を獲得し、外部脅威の監視とコンプライアンスに焦点を当てています。
  • 2024年第3四半期:トレリックス(旧ファイアアイ)が統合デジタルリスク保護プラットフォーム市場を発表 トレリックスは、脅威インテリジェンスと外部リスク管理ソリューションを単一の提供に統合した統合デジタルリスク保護プラットフォームの発表を行いました。
  • 2025年第2四半期:サイベルエンジェルがIBMと提携し、IBMセキュリティスイートにデジタルリスク保護を統合 サイベルエンジェルは、IBMセキュリティスイートにデジタルリスク保護技術を統合するためにIBMと提携し、企業顧客向けの外部脅威検出を強化しました。
  • 2025年第1四半期:プローフポイントが新しいソーシャルメディア監視機能でデジタルリスク保護プラットフォーム市場を拡大 プローフポイントは、デジタルリスク保護プラットフォーム向けの新しいソーシャルメディア監視機能を発表し、組織がブランドの偽装やデータ漏洩をより効果的に検出し、対応できるようにしました。
  • 2025年第3四半期:クラウドストライクがシンガポールにデジタルリスク保護に特化した新しいR&D施設を開設 クラウドストライクは、デジタルリスク保護技術を進化させ、地域の顧客を支援するためにシンガポールに新しい研究開発施設を開設しました。

今後の見通し

Digital Risk Protection Platform Market 今後の見通し

デジタルリスク保護プラットフォーム市場は、2025年から2035年の間に19.38%のCAGRで成長する見込みであり、サイバー脅威の増加、規制遵守、デジタルトランスフォーメーションの取り組みによって推進されています。

2035年までに、市場は substantial growthを達成し、サイバーセキュリティにおける重要な役割を確固たるものにすることが期待されています。

市場セグメンテーション

デジタルリスク保護プラットフォーム市場 プラットフォームタイプの展望

  • オンプレミス
  • クラウドベース
  • ハイブリッド

デジタルリスク保護プラットフォーム市場 デプロイメントモードの展望

  • マネージドサービス
  • プロフェッショナルサービス

デジタルリスク保護プラットフォーム市場 ターゲットオーディエンスの展望

  • 中小企業
  • 大企業
  • 政府機関

デジタルリスク保護プラットフォーム市場 業界縦の展望

  • 銀行
  • 金融サービス
  • および保険
  • ヘルスケア
  • 小売
  • 通信
  • 政府

デジタルリスク保護プラットフォーム市場 セキュリティソリューションの展望

  • 脅威インテリジェンス
  • データ保護
  • アイデンティティ保護
  • ネットワークセキュリティ

レポートの範囲

2024年の市場規模 43.39(億米ドル)
2025年の市場規模 51.8(億米ドル)
2035年の市場規模 304.6(億米ドル)
年平均成長率(CAGR) 19.38%(2025 - 2035)
報告の範囲 収益予測、競争環境、成長要因、およびトレンド
基準年 2024
市場予測期間 2025 - 2035
過去のデータ 2019 - 2024
市場予測単位 億米ドル
プロファイルされた主要企業 デジタルシャドウズ(GB)、リスクIQ(US)、ゼロフォックス(US)、プローフポイント(US)、サイバーイン(IL)、インサイト(US)、フラッシュポイント(US)、レコーデッドフューチャー(US)
カバーされるセグメント プラットフォームタイプ、展開モード、セキュリティソリューション、業界垂直、ターゲットオーディエンス、地域
主要市場機会 プロアクティブなサイバーセキュリティソリューションに対する需要の高まりが、デジタルリスク保護プラットフォーム市場における革新を促進しています。
主要市場ダイナミクス サイバー脅威の増加がデジタルリスク保護プラットフォームの需要を高め、さまざまな業界でのセキュリティ対策を強化しています。
カバーされる国々 北米、ヨーロッパ、APAC、南米、MEA

Frequently Asked Questions

2035年までのデジタルリスク保護プラットフォーム市場の予測市場評価額はどのくらいですか?

デジタルリスク保護プラットフォーム市場の予測市場評価額は、2035年までに304.6億米ドルに達すると予想されています。

2024年のデジタルリスク保護プラットフォーム市場の市場評価額はどのくらいでしたか?

2024年のデジタルリスク保護プラットフォーム市場の全体的な市場評価額は、43.39億米ドルでした。

2025年から2035年の予測期間中のデジタルリスク保護プラットフォーム市場の期待CAGRはどのくらいですか?

2025年から2035年の予測期間中のデジタルリスク保護プラットフォーム市場の期待CAGRは19.38%です。

デジタルリスク保護プラットフォーム市場の主要プレイヤーはどの企業ですか?

デジタルリスク保護プラットフォーム市場の主要プレイヤーには、Digital Shadows、RiskIQ、ZeroFox、Proofpoint、CyberInt、IntSights、Flashpoint、Recorded Futureが含まれます。

デジタルリスク保護プラットフォーム市場の異なるプラットフォームタイプとその評価額は何ですか?

プラットフォームタイプには、85億米ドルのオンプレミス、150億米ドルのクラウドベース、69.6億米ドルのハイブリッドが含まれます。

デジタルリスク保護プラットフォーム市場で提供される主なセキュリティソリューションは何ですか?

主なセキュリティソリューションには、59.9億米ドルの脅威インテリジェンス、76.7億米ドルのデータ保護、59.9億米ドルのアイデンティティ保護、108.1億米ドルのネットワークセキュリティが含まれます。

デジタルリスク保護プラットフォームのターゲットオーディエンスはどのように異なりますか?

ターゲットオーディエンスには、105億米ドルの中小企業、140億米ドルの大企業、59.6億米ドルの政府機関が含まれます。

デジタルリスク保護プラットフォーム市場で利用可能な展開モードは何ですか?

展開モードには、管理サービスとプロフェッショナルサービスが含まれ、どちらも152.3億米ドルの評価額があります。

デジタルリスク保護プラットフォーム市場の成長を促進している業界セクターはどれですか?

成長を促進している業界セクターには、105億米ドルの銀行、金融サービス、保険、65億米ドルのヘルスケア、50億米ドルの小売が含まれます。

デジタルリスク保護プラットフォーム市場の成長トレンドは、将来の投資に対して何を示唆していますか?

成長トレンドは、デジタルリスク保護プラットフォーム市場が予測される拡大とセキュリティソリューションの需要の増加により、重要な投資を引き付ける可能性があることを示唆しています。

著者
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of cybersecurity databases, peer-reviewed technology journals, threat intelligence publications, and authoritative cybersecurity organizations. Key sources included the US Department of Homeland Security (DHS) Cybersecurity and Infrastructure Security Agency (CISA), National Institute of Standards and Technology (NIST), European Union Agency for Cybersecurity (ENISA), Federal Trade Commission (FTC) Consumer Protection Bureau, Financial Crimes Enforcement Network (FinCEN), Internet Crime Complaint Center (IC3), European Central Bank (ECB) Cybersecurity Reports, Bank for International Settlements (BIS) Cyber Resilience Publications, International Organization for Standardization (ISO) 27000 Series Standards, Cloud Security Alliance (CSA), World Economic Forum (WEF) Global Cybersecurity Outlook, Ponemon Institute Cost of Data Breach Studies, IBM Security X-Force Threat Intelligence, Verizon Data Breach Investigations Report (DBIR), Cybersecurity Ventures Market Reports, MRFR Cybersecurity Research, MRFR Security Market Analysis, and national cybersecurity agency reports from key markets including the UK National Cyber Security Centre (NCSC), Australian Cyber Security Centre (ACSC), and Singapore Cyber Security Agency (CSA). These sources were used to collect cyber threat statistics, regulatory compliance frameworks, breach incident data, enterprise security spending trends, and technology adoption patterns across cloud-based, on-premises, and hybrid deployment models, as well as threat intelligence, data protection, identity protection, and network security solution categories.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, Chief Information Security Officers (CISOs), Vice Presidents of Product Development, threat intelligence directors, and commercial leaders from cybersecurity OEMs, managed security service providers (MSSPs), and digital risk protection platform vendors comprised supply-side sources. The demand-side sources comprised Chief Information Officers (CIOs), CISOs, IT security directors, risk management officers, and procurement leads from Banking, Financial Services and Insurance (BFSI) institutions, healthcare organizations, retail enterprises, telecommunications providers, government agencies, and Small and Medium-sized Enterprises (SMEs) in critical infrastructure sectors. Our primary research has confirmed the timelines of our product roadmap, validated market segmentation across platform types (cloud-based, on-premises, hybrid), and collected insights on enterprise adoption patterns, pricing models (subscription vs. perpetual licensing), and compliance-driven procurement dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (42%), Director Level (31%), Others (27%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and enterprise deployment analysis. The methodology included:

Identification of 50+ key vendors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Solution mapping across threat intelligence, data protection, identity protection, and network security categories

Deployment mode analysis across cloud-based, on-premises, and hybrid architectures

Analysis of reported and modeled annual revenues specific to digital risk protection portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (enterprise seat count × ARPU by country/vertical) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across BFSI, healthcare, retail, telecommunications, and government verticals, as well as SME and large enterprise target audiences
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Diameter Signaling Market
ケーススタディ
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.