歯科補綴物市場 (2025 - 2035)

歯科補綴物市場調査レポート タイプ別 (義歯、クラウン、ブリッジ、ベニヤ、アバットメント、インレー)、材料の種類別 (磁器融着金属、オールセラミックなど)、エンドユーザー別 (歯科病院およびクリニック、歯科研究所)、地域別 (北米、ヨーロッパ、アジア太平洋、その他世界) - 成長と業界の予測2025 から 2035
ID: MRFR/MED/2129-CR 106 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 15, 2026
Dental Prosthetics Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)7.55%
2025 Market SizeUSD 10.25 Billion
2035 Market SizeUSD 21.22 Billion
Key Players
Dentsply Sirona
Ivoclar
Straumann Group
Zimmer Biomet
3M Oral Care
Envista Holdings
Opportunities
  • AI-Powered Design Automation
  • Emerging-Market Dental Tourism Clusters
  • 3D-Printed Prosthetic Frameworks

Dental Prosthetics Market Summary

2025年の世界歯科補綴市場の規模は102.5億米ドルと評価され、2026年には110.2億米ドルから2035年には212.2億米ドルに成長することが予測されており、2026年から2035年の予測期間中の年平均成長率(CAGR)は7.55%です。アジア太平洋地域での構造的な医療改革や中東での歯科保険の拡大が、以前は無保険だった何百万もの成人を修復ケアの流れに引き込んでおり、クラウン、ブリッジ、フルアーチ補綴ソリューションの持続的な需要を生み出しています。アメリカ合衆国の2025年の中国製歯科インポートに対する関税は、同時にメキシコとカナダへの補綴製造の近接化を促進し、病院ネットワークやグループ歯科医院の調達パターンを再形成しています [1]

デジタルワークフローは、補綴物が設計からチェアサイドの提供に移行する方法を再定義しています。かつて手動のワックスアップ技術に依存していたラボは、統合されたスキャンからミルへのプラットフォームに移行しており、2023年から2025年の間に歯科デジタル化インフラに対して世界的に18億米ドルが投資されると見込まれています [2]。この移行により、単一ユニットの修復のターンアラウンドが5日から48時間未満に短縮され、コスト意識の高い患者の間でのケース受け入れ率が直接的に向上します。

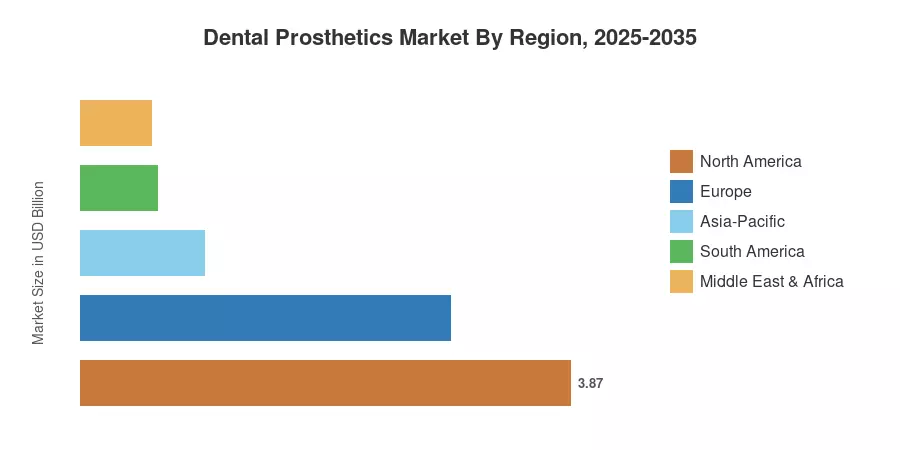
北米は2025年に歯科補綴市場の約37.8%を占めており、高い一人当たりの歯科支出と成熟した支払者ネットワークに支えられています。アジア太平洋地域は、2035年までの予測CAGRが9.58%で最も成長が早い地域であり、インドのアユシュマン・バラートの歯科保険の拡大と日本の高齢化人口がその推進要因です。ヨーロッパは約28.5%のシェアを占めており、ドイツの法定保険モデルとフランスの「100% Santé」ゼロ自己負担のクラウンプログラムが支えています [3]。美的嗜好が世代を超えた消費者の期待を再形成する中、歯科補綴市場は加速する成長の10年を迎える準備が整っています。


主要な報告の要点 — 歯科補綴市場

製品タイプ別

  • クラウンは2025年に歯科補綴市場の46.1%を占めており、北米とヨーロッパでの単一訪問チェアサイドミリングの採用が推進要因です。
  • 義歯セグメントは2035年まで7.38%のCAGRで進展しており、高齢者人口の増加と新興経済国における取り外し可能なフルアーチの需要がその原動力です。

材料別

  • セラミックとジルコニア材料は2025年に歯科補綴市場の51.8%を占めました。
  • ハイブリッドおよび複合材料は2035年まで10.12%のCAGRで成長しており、コストに敏感なラボが後方修復のためにそれらを採用しています。

地域別

  • 北米は2025年に世界の収益の37.8%を生み出しました。
  • アジア太平洋地域は2026年から2035年の間に9.58%のCAGRで拡大すると予測されており、インドと中国がそのボリュームを牽引しています。


歯科補綴市場の規模と予測(2021–2035)

Market Research Futureの独自の推定フレームワークは、ボトムアップのラボ出力データ、歯科保険の請求データベースを32カ国にわたって統合し、ジルコニアとコバルトクロムの原料の貿易フロー分析、150人以上の歯科ラボ運営者および補綴専門医との検証済みインタビューを組み合わせています。歴史的な数値(2021–2024)は、監査された収益開示と輸出入の税関データから導出されており、予測値(2026–2035)は、人口動態、規制、技術採用の変数に基づいたシナリオ加重モデリングを反映しています。
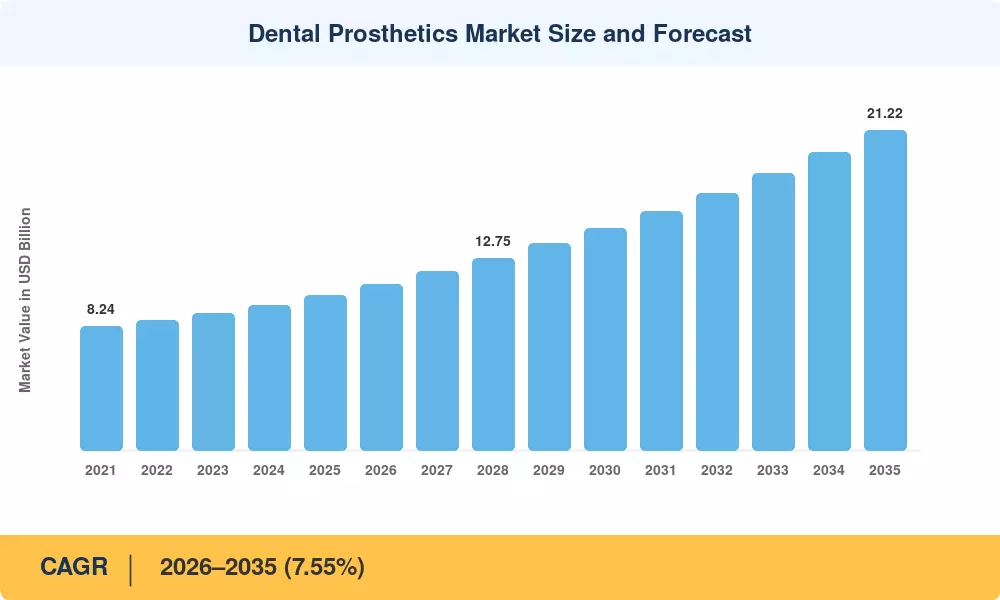
歯科補綴市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
デジタルスキャンからミルへのワークフロー採用 +1.4% グローバル 短期(≤2年) [2]
歯科保険のカバレッジ拡大 +1.2% アジア太平洋、MEA 中期(2~4年) [3]
高齢化人口と無歯症の割合 +1.1% 日本、ヨーロッパ 長期(≥4年) [8]
ミレニアル世代の美的需要 +0.9% 北アメリカ、ヨーロッパ 短期(≤2年) [9]
関税によるサプライチェーンの近接化 +0.7% 北アメリカ 短期(≤2年) [1]
バイオアクティブおよびハイブリッド材料の革新 +0.6% グローバル 中期(2~4年) [6]
テレデンティストリーとリモートケースプランニング +0.4% 新興市場 長期(≥4年) [10]


デジタルスキャンからミルへのワークフロー採用

2024年末までに、北米の一般歯科クリニックにおける口腔内スキャナーの普及率は38%を超え、2021年の22%から増加しました [2]。各スキャナーの設置場所は、ミルで使用可能な義歯ブランクの下流需要を提供します。統合されたチェアサイドユニットにより、ラボの介入なしで同日内にクラウンを供給できます。ADA健康政策研究所は、同日内に修復を提供する診療所が選択的後方クラウンの症例受け入れを27%増加させ、診療所ごとの義歯収入を直接増加させることを発見しました [5]


歯科保険のカバレッジ拡大

サウジアラビアのビジョン2030健康改革は、義歯のカバレッジを義務的な雇用主提供の保険の下で義務付けており、この政策は2023年から2025年の間に約1億8000万ドルのアドレス可能な需要を追加しました。これらの構造的なカバレッジの増加は、歯科義歯市場全体で潜在的なニーズを請求可能な手続きに変換します。

高齢化人口と無歯症の増加

WHOは、2030年までに14億人が60歳以上になると推定しており、このグループの無歯症の有病率は南ヨーロッパおよび東ヨーロッパで25%以上になるとしています [8]。世界で最も超高齢化した国である日本では、一人当たりの義歯消費がすでに最も多いです。ドイツでは、法定保険が65歳以上の患者に対して固定義歯のコストの最大60%を補償します。この人口動態の追い風は、美的または選択的なトレンドに関係なく、持続可能な基盤需要があることを意味します。


若年層の美的需要

ミレニアル世代とジェネレーションXは、前歯の修復を治療的ニーズ以上にプロフェッショナルな投資と見なすようになっています。2024年のアメリカ美容歯科学会による調査では、30歳から45歳の回答者の68%が金属セラミックよりも透明なジルコニアに対してより多く支払う意向があることが示されました [9]。このアップグレードの傾向は、歯科義歯市場全体での単位あたりの収益機会を広げます。


制約の影響分析

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
原材料価格の変動(ジルコニア、コバルトクロム) −0.6% グローバル 短期(≤2年) [11]
成熟市場における償還圧縮 −0.5% 北アメリカ、ヨーロッパ 中期(2〜4年) [12]
熟練した歯科技工士の不足 −0.4% ヨーロッパ、日本 長期(≥4年) [13]
新素材の規制承認タイムライン −0.3% グローバル 中期(2〜4年) [6]
中低所得国における患者の負担能力の障壁 −0.3% 南アメリカ、アフリカ 長期(≥4年) [14]


原材料価格の変動

ジルコニア粉の価格は、2023年第2四半期から2024年第4四半期の間に18%急騰し、中国の重要鉱物原料に対する輸出管理とオーストラリアの鉱山回廊における物流のボトルネックが原因です [11]。 removable partial denture frameworksの基盤であるコバルトクロム合金は、2024年までに前年同期比で14%のコスト増加を経験しました。これらの原材料の急騰は、ラボのマージンを圧迫し、患者に転嫁されると、特に南アメリカや東南アジアの価格に敏感な市場で選択的ケースのボリュームを減少させます。

成熟市場における償還圧縮

2024年、米国の商業保険者はPFMクラウンの平均承認額を3.2%削減し、実践の収益性を制約する料金スケジュールの侵食が5年間続いています [12]。2022年以降、英国のNHSバンド3は義歯手術の償還を停止し、歯科医師と患者の両方にとって私的支払いのシナリオを生み出し、患者のプールが限られています。保険者のダイナミクスは、現在最も収益を生む市場におけるボリューム成長に構造的な上限を設けています。


熟練した歯科技工士の不足

ドイツの歯科技工所組織は、2024年に認定技術者の12%の空きがあると見積もっていますが、日本の技術者の労働力は、退職者が新規採用者を上回るため、年間2%のペースで縮小しています [13]。自動化はこの不足に部分的な救済を提供しますが、複雑なフルアーチおよびインプラントバーケースを仕上げるために必要なスキルセットは完全には自動化できず、歯科補綴市場の高価値セグメントの生産にボトルネックを引き起こす可能性があります。


Dental Prosthetics Market Opportunities

AI駆動のデザイン自動化

数百万のクラウン準備に基づいて訓練された機械学習アルゴリズムは、解剖学的に最適化された補綴デザインを90秒以内で生成できるようになり、ラボのデザイン作業を最大40%削減します [5]。スキャンからミルへのパイプラインにAIを組み込む企業は、スループットの向上とより一貫したマージンフィットという二重の利点を得ることができ、再製品率を低下させ、紹介する歯科医師との顧客ロイヤルティを強化します。

新興市場の歯科観光クラスター

トルコ、タイ、メキシコなどの国々は、国際的な患者をアメリカやヨーロッパの基準よりも50〜70%低価格でフルアーチインプラント修復に誘導する歯科観光エコシステムを育成しています [14]。この国境を越えた需要は、地元のラボにとって大きなボリュームを生み出し、高度なミリングインフラへの投資を促進し、歴史的に供給が制約されていた地域における歯科補綴市場のアドレス可能なフットプリントを拡大します。

3Dプリントされた補綴フレームワーク

選択的レーザー溶融は、従来の鋳造に匹敵する精度でコバルト-クロムおよび樹脂フレームワークを生産します [6]。プリンターのスループットが拡大し、生体適合性樹脂のポートフォリオが拡大するにつれて、2030年までに3Dプリントがラボのフレームワーク生産の15〜20%を占める可能性があり、特に取り外し可能な部分入れ歯や一時的な修復物において顕著です。

サブスクリプションおよび保証ビジネスモデル

いくつかの大手歯科サービス機関(DSO)は、クラウン交換保証を年会費と束ねた補綴サブスクリプションプランを試行しており、一度限りの取引を継続的な収益ストリームに変換しています [15]。これらのモデルは患者の保持を改善し、パートナーラボのための予測可能な需要予測を生み出し、歯科補綴市場全体での構造的ビジネスモデルの機会を表しています。

バイオアクティブおよび再生材料プラットフォーム

歯と修復物の界面で再鉱化を促進するバイオアクティブガラスセラミック複合材料は、FDAおよびCEの審査を進行中です [6]。成功した商業化は、優れた耐久性の主張を持つプレミアム修復カテゴリを開くことになり、ラボや臨床医が今日のコモディティジルコニア価格を超えた価値を獲得できるようになります。


Dental Prosthetics Market Future Outlook

補綴価値連鎖におけるAI統合

人工知能は、2020年代後半までに設計自動化を超えて、品質管理、色合いの一致、そして予測保守に進展するでしょう [5]。AI支援の検査システムを導入するラボは、今日の業界平均5〜7%と比較して、再製作率が2%未満に低下することが期待でき、歯科補綴市場全体でさらなるデジタルインフラへの投資を維持するためのマージン改善を解放します。

プラットフォーム経済とラボの統合

クラウドベースのケース管理プラットフォームは、スケールを有利にするネットワーク効果を生み出し、デジタルマーケットプレイスを通じて歯科医と認定されたラボパートナーをつなげています [15]。2030年までに、上位20の歯科ラボグループは、今日の推定18%から増加して、世界の補綴物生産の35%を占める可能性があります。小規模なオペレーターは、プラットフォームエコシステムに参加するか、市場から撤退することになります。

持続可能性と循環材料フロー

ジルコニアのスクラップリサイクルプログラムは、ラボの廃棄物管理指令が材料回収を奨励するヨーロッパで注目を集めています [19]。最近の報告によると、閉ループのジルコニアリサイクルは、2032年までに準拠するラボの原材料コストを12〜15%削減できると推定されており、同時に機関歯科グループバイヤーによって課せられるESG報告要件にも対応しています。

ゲノムおよびバイオメトリックデータによる個別化補綴物

新たな研究は、唾液のバイオマーカーと咬合力パターンを長期的な修復物の生存率に関連付けており、集団平均ではなく個々の生物学に合わせた補綴物の処方への扉を開いています [20]。まだ主に学術的な段階ですが、スウェーデンと韓国の大学クリニックでの初期のパイロットプログラムは、バイオメトリックに基づく材料選択が5年の失敗率を30%削減できる可能性があることを示唆しており、これは歯科補綴市場全体での製品ミックスの決定を再構築する提案となるでしょう。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 37.8% シェア (2025) デジタルチェアサイドワークフロー、DSO統合
ヨーロッパ 28.5% シェア (2025) 法定償還改革、セラミックの好み
アジア太平洋 9.58% CAGR (2026–2035) 保険の拡大、歯科観光インフラ
南アメリカ USD 0.61 Billion (2025) プライベートペイの成長、国境を越えた義歯取引
中東 & アフリカ 5.5% シェア (2025) ビジョン2030の義務、ディアスポラによる需要
合計 USD 10.25 Billion (2025)

歯科補綴市場は地域的な非対称性を示しており、北アメリカとヨーロッパの成熟した支払者システムが不均衡な一人当たり収益を生み出す一方で、ボリューム成長はアジア太平洋と中東に集中しています。


北アメリカ

主要指標 主要ドライバー
アメリカ合衆国 地域収益の78.2% DSOの拡大と支払者ネットワークの規模
カナダ 地域収益の13.5% 公的歯科医療プログラム (2024年開始)
メキシコ 8.22% CAGR (2026–2035) 義歯製造の近接化


アメリカ合衆国は北アメリカの需要のほぼ4分の3を推進しており、アスペンデンタルやハートランドなどのDSOチェーンが中央集権的なラボパートナーシップと患者ファイナンスプログラムを通じて義歯のケースボリュームを加速させています。カナダの新しい連邦歯科医療プランは、2024年中頃に開始され、低所得の成人と高齢者に義歯のカバレッジを拡大し、推定450万人の適格な受益者を追加します [16]。メキシコは、アメリカの関税によるサプライチェーンの再調整から恩恵を受け、モンテレイとグアダラハラがアメリカの歯科グループのためのラボアウトソーシングハブとして浮上しています。

ヨーロッパ

主要指標 主要ドライバー
ドイツ 地域収益の26.3% 法定保険者の償還モデル
イギリス 7.62% CAGR (2026–2035) NHSの制約の中でのプライベートペイの成長
フランス 地域収益の18.8% 「100% Santé」ゼロコペイのクラウンプログラム
イタリア 地域収益の12.4% 美的志向のプライベートプラクティスの需要
スペイン 7.15% CAGR (2026–2035) 北欧からの歯科観光の流入
北欧諸国 地域収益の8.1% 高い一人当たり支出、高齢化する人口
ロシア 5.88% CAGR (2026–2035) 輸入代替政策
その他のヨーロッパ 地域収益の9.2% 混合公私システム


ドイツは、義歯費用の60%を償還する法定保険制度を通じて、ヨーロッパの歯科補綴市場を支えています。患者が継続的な歯科記録を維持することでボーナスインセンティブが得られます [3]。フランスの「100% Santé」改革は、2020年に定義されたクラウンとブリッジのバスケットに対する患者のコペイを排除し、2024年までに手続きのボリュームを推定22%増加させました。イギリスのNHSの資金凍結は逆説的にプライベートセクターの義歯支出を刺激し、NHSの予約を待ちたくない患者が同日デジタル修復を提供するプライベートクリニックに向かっています。

アジア太平洋

主要指標 主要ドライバー
中国 地域収益の31.4% 都市中産階級の歯科支出
インド 10.85% CAGR (2026–2035) アユシュマン・バラトの義歯カバレッジ
日本 地域収益の24.6% 超高齢化社会、高い義歯需要
韓国 地域収益の13.8% 美的クラウンの好み、K-ビューティーの影響
ASEAN 9.92% CAGR (2026–2035) 歯科観光ハブ(タイ、ベトナム)
その他のアジア太平洋 地域収益の7.3% さまざまな保険の浸透


中国の都市歯科クリニックチェーンは、アレイルデンタルやバイボデンタルなどのプレーヤーによって、従来の金属セラミッククラウンを超えてプレミアムな透明ジルコニアの義歯を提供するように拡大しており、中産階級が美的価値に対して支払う意欲を反映しています [17]。インドの公的セクターのカバレッジ拡大と企業歯科チェーンの急成長は、アジア太平洋内で最も急成長している国家市場としての地位を確立しています。一方、日本の一人当たりの義歯消費は世界で最も高いままです。

南アメリカ

主要指標 主要ドライバー
ブラジル 地域収益の62.5% 南アメリカ最大のプライベート歯科ネットワーク
アルゼンチン 7.85% CAGR (2026–2035) 通貨安定化による輸入の増加
その他の南アメリカ 地域収益の18.3% 混合公私カバレッジモデル


ブラジルの「ブラジル・ソリデンテ」公的口腔保健プログラムは、患者を公的および私的な環境での義歯治療に導くプライマリーケアのゲートウェイとして機能しています。国内の独立した歯科ラボの密なネットワークは、推定14,000以上の施設があり、クラウンや取り外し可能な義歯のための断片的だが高ボリュームの生産基盤を作り出しています [14]

中東 & アフリカ

主要指標 主要ドライバー
サウジアラビア 地域収益の28.7% ビジョン2030の雇用主義務の保険
UAE 9.15% CAGR (2026–2035) 医療観光のポジショニング、プレミアムな美的価値
南アフリカ 地域収益の18.6% プライベート医療ネットワークの集中
エジプト 8.72% CAGR (2026–2035) 若い人口、増加する可処分所得
その他の中東・アフリカ 地域収益の24.5% NGO支援の義歯プログラム


サウジアラビアの雇用主が提供する義務的な歯科保険は、現在義歯の修復をカバーしており、2022年以降に推定600万人の新たに保険に加入した労働者が追加されています [18]。UAEはプレミアムな歯科美的価値の地域ハブとして位置づけられ、湾岸協力会議から患者を引き寄せ、フルマウスリハビリテーション手術を提供しています。


地域別歯科補綴市場、2025-2035

Dental Prosthetics Market Segmentation

歯科補綴市場は、製品タイプ、材料、固定タイプ、エンドユーザーの4つの主要な次元に沿ってセグメント化されています。各次元は、異なる臨床的、経済的、技術的な需要の推進要因を反映しています。

製品タイプ別

セグメント 主要指標 主要な需要推進要因
クラウン 46.1% シェア (2025) 単回訪問のチェアサイドミリング、美的需要
ブリッジ 18.7億米ドル (2025) 高齢者人口における多ユニットスパンの置換
義歯 7.38% CAGR (2026–2035) 高齢者の無歯症、新興市場へのアクセス
アバットメント 8.45% CAGR (2026–2035) インプラント手術のボリューム成長
インレー/オンレー/ベニア 9.3% シェア (2025) 保守的な美的修復
その他の補綴物 0.43億米ドル (2025) 専門的および一時的な修復


クラウンは、前歯および後歯の適応における普遍的な臨床適用性と、単一のアポイントメントに圧縮された提供を実現するチェアサイドミリングシステムの急速な採用に支えられ、製品タイプ別の歯科補綴市場を支配しています。義歯セグメントは成熟していますが、新興市場の保険改革により、無歯症の人口が初めて治療の流れに入ることで成長の復活を遂げています。

材料別

セグメント 主要指標 主要な需要推進要因
セラミック/ジルコニア 51.8% シェア (2025) 美的優位性、生体適合性
金属合金 21.5億米ドル (2025) 後歯の荷重支持ケースにおけるコスト効率
ハイブリッド/コンポジット 10.12% CAGR (2026–2035) コスト削減、後歯の多様性
アクリル/樹脂 6.8% シェア (2025) 一時的な修復、取り外し可能な義歯基部


セラミックとジルコニア材料は、歯の色に合った修復物への患者の好みと、単一のジルコニアの機械的特性に対する臨床医の信頼により、最大のシェアを占めています。ハイブリッドコンポジットは、特に大規模な保険償還ケースにおいて、美的要素とコスト管理のバランスを求めるラボによって、最も成長している材料カテゴリを代表しています。

固定タイプ別

セグメント 主要指標 主要な需要推進要因
固定 58.6% シェア (2025) 永久的な解決策に対する患者の好み
取り外し可能 27.2億米ドル (2025) コストに敏感なセグメントでの手頃さ
固定-取り外し可能ハイブリッド 11.78% CAGR (2026–2035) インプラントオーバーデンチャーのプロトコル、All-on-4の成長


固定修復物は、患者と臨床医が自然な歯の機能を再現する永久的な補綴物を圧倒的に好むため、収益の大部分を占めています。固定-取り外し可能ハイブリッドセグメントは、All-on-4およびAll-on-6インプラントプロトコルが主流の臨床採用を得る中で急増しており、無歯症の患者に従来の義歯と完全固定インプラントブリッジの間の中間的な選択肢を提供しています。

エンドユーザー別

セグメント 主要指標 主要な需要推進要因
歯科クリニック 68.3% シェア (2025) チェアサイド修復、直接患者アクセス
歯科技工所 9.63% CAGR (2026–2035) 複雑な多ユニットおよびインプラントケース
病院および学術センター 0.58億米ドル (2025) 外傷、腫瘍再建


歯科クリニックは、補綴ケースの大多数がプライベートプラクティスの設定で発生し、提供されるため、エンドユーザー収益を支配しています。歯科技工所は、専門的なミリング、焼結、仕上げ設備を必要とする複雑なインプラント支持およびフルアーチケースが中央集約型の生産施設に流れるため、最も成長しているエンドユーザーチャンネルです。


競争ベンチマーキング

歯科補綴市場は中程度の集中度を示しており、上位5社が世界の収益の38〜44%を占めると推定されています。ハーフィンダール・ハーシュマン指数は中程度の範囲(約800〜1,200)にあり、大手多国籍企業が数千の地域および独立した歯科技工所と競争する状況を反映しています。戦略的な差別化は、デジタルエコシステムの統合、材料科学のポートフォリオ、および地理的流通ネットワークに中心を置いています。

会社 推定収益シェア範囲 主要製品 戦略的ポジショニング
Dentsply Sirona 約10〜13% Cerconジルコニア、Celtraプレスセラミックス、CERECチェアサイドシステム 垂直統合されたデジタルから修復へのプラットフォーム
Ivoclar 約7〜10% IPS e.maxリチウムジシリケート、PrograMill、Ivotion義歯システム プレミアム美的材料と自動義歯製造
Straumann Group 約6〜9% CARES補綴物、BLXインプラント-アバットメントシステム プレミアムおよびバリュー層におけるインプラント-補綴物の相乗効果
Zimmer Biomet (ZimVie) 約5〜8% エンコードアバットメント、BioHorizons補綴プラットフォーム 強力な米国のインプラント-補綴物の設置基盤
3M Oral Care 約4〜7% Lavaジルコニア、RelyXセメント、Filtek修復材 広範な材料科学ポートフォリオ、グローバル流通
Envista Holdings (Nobel Biocare) 約4〜6% NobelProcera、All-on-4補綴部品 インプラント支持のフルアーチ補綴物のパイオニア
GC Corporation 約3〜5% Gradia、Initialセラミックシステム 強力なアジア太平洋地域の存在、セラミック専門性
Shofu Inc. 約2〜4% HCブロックジルコニア、Vintage Haloセラミックス 中市場のラボ向けのコスト競争力のあるミリングブランク
VITA Zahnfabrik 約2〜4% VITA ENAMIC、VITA YZジルコニア シェードシステムの標準化と材料の信頼性
Amann Girrbach 約2〜3% Ceramillミリングシステム、Zolidジルコニア エンドツーエンドのデジタルラボワークフロー統合

最近のニュースと動向

  • デンツプライシロナ (2024年9月): 第三者の口腔内スキャナーのデータをPrimemillワークフローに統合できるオープンアーキテクチャプラットフォームDS Core Connectを発表し、独自のハードウェアを超えたデジタルエコシステムを拡大しました [2]


  • 米国通商代表部 (2025年1月): 中国製の歯科用義歯部品に対する25%の関税を最終決定し、北米の施設へのクラウンおよびブリッジ生産の近接化を加速しました [1]


  • GC株式会社 (2023年1月): 次世代のGC Initial Zirconia Disk Multilayer Eliteシステムを国際的なラボネットワークに正式に導入し、実際の歯のエナメル質の透明感を模倣し、労働集約的な手作業の染色工程を必要とせずに強度の閾値を最適化するために、高度な多層原材料の着色技術を適用しました。
  • 3Mオーラルケア (2024年4月): 数十億ドル規模のヘルスケア部門を独立した公開法人であるSolventum Corporationに税金なしでスピンオフすることに成功し、RelyX樹脂セメントやFiltek修復材を含むコア臨床口腔ケアポートフォリオをSolventumの構造的指揮の下に移転しました。


歯科補綴物市場 Market Report Scope

パラメータ 詳細
市場範囲 グローバル歯科補綴市場 — クラウン、ブリッジ、義歯、アバットメント、インレー/オンレー/ベニア、その他の補綴物
調査期間 2021–2035
CAGR (2026–2035) 7.55%
基準年 2025 102.5億米ドル
予測終了年 2035 212.2億米ドル
最も成長が早いセグメント 固定式-取り外し可能ハイブリッド(固定による);ハイブリッド/複合材料(材料による)
プロファイル企業 10社(デンツプライシロナ、イボクラール、ストローマン、ジンマービオメット、3M、エンビスタ/ノーベルバイオケア、GCコーポレーション、ショーフ、ビタ・ツァーンファブリック、アマン・ギルバッハ)
評価通貨 米ドル(十億)

よくある質問

チェアサイドミリングは、臨床結果においてラボ製の補綴物とどのように比較されますか?
チェアサイドミルドの単冠は、95〜97%の5年生存率を示し、ラボ製の修復物と同等です[5]。主なトレードオフは、モノリシックなチェアサイドブロックにおける色層オプションの減少と、手仕上げのラボ作業との比較です。
補綴物サプライヤーを選定する際、歯科グループはどの調達要因を優先すべきですか?
単価だけでなく、デジタルファイルの互換性、ターンアラウンド保証、再製率の透明性を優先してください[15]。サプライヤーが実践の口腔内スキャナーエコシステムと統合されることで、摩擦と再作業コストが削減されます。
関税の変更は、米国の歯科医院の補綴物調達戦略にどのように影響していますか?
2025年の関税により、中国から調達されたクラウンの着陸コストが約25%上昇し、多くの米国のバイヤーがメキシコやカナダのラボに注文をシフトしました[1]。実践は、供給チェーンの集中リスクを四半期ごとに監査する必要があります。
歯科技工所が5軸ミリングユニットに投資する際の典型的なROIタイムラインはどのくらいですか?
ほとんどのラボは、月に80ユニットを超えるボリュームで、18〜24ヶ月以内にミリングユニットの投資を回収します[2]。70%以上のスループット利用率が、その期間内にプラスのキャッシュフローを達成するために重要です。
固定式可動式ハイブリッド補綴物は、患者選択において従来のインプラントブリッジとどのように異なりますか?
ハイブリッドデザインは、固定ブリッジが提供できない補綴的な唇のサポートが必要な中程度の骨吸収の患者に適しています[7]。また、衛生管理が容易になり、器用さが限られた高齢者に利益をもたらします。
米国におけるバイオアクティブ補綴材料の規制経路はどのようになっていますか?
バイオアクティブセラミックスは、通常、生体適合性、曲げ強度、耐摩耗性に関するベンチテストデータを伴う510(k)提出が必要です[6]。材料が新しい作用機序を導入しない限り、臨床試験データは一般的に必要ありません。
小規模な独立したラボは、大規模な統合ラボグループに対してどのようにポジショニングすべきですか?
独立したラボは、インプラントバー、コンビネーションケース、美的レイヤリングなど、職人のスキルがプレミアム価格を要求する複雑なケースの専門化に焦点を当てるべきです[13]。デジタルマーケットプレイスの統合により、地域の紹介ネットワークを超えたリーチが拡大します。
著者
著者 Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
共著者 Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed dental journals, clinical prosthodontic publications, and authoritative oral health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Regulations, International Organization for Standardization (ISO/TC 106 Dentistry), American Dental Association (ADA) Health Policy Institute, FDI World Dental Federation, National Institute of Dental and Craniofacial Research (NIDCR/NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) Division of Oral Health, World Health Organization (WHO) Oral Health Programme, EU Eurostat Healthcare Database, American College of Prosthodontists (ACP), Academy of General Dentistry (AGD), and national dental ministry reports from key markets.

The following sources were employed to compile procedure statistics for crown and bridge placements, implant volumes, regulatory 510(k) and PMA approval data, clinical safety studies on titanium and zirconium materials, demographic trends in edentulism, and market landscape analysis for fixed and removable dental prosthetics.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from dental prosthetic manufacturers, implant system providers, and dental laboratory equipment OEMs. Board-certified prosthodontists, oral and maxillofacial surgeons, dental laboratory directors, and procurement leads from dental clinics, hospital dental departments, and multispecialty dental service organizations (DSOs) constituted demand-side sources. Primary research has confirmed the timelines for the adoption of CAD/CAM technology, validated market segmentation for crowns, bridges, dentures, and abutments, and collected insights on clinical material preferences for titanium versus zirconium, digital dentistry workflows, pricing strategies, and reimbursement dynamics for restorative procedures.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and procedure volume analysis were implemented to determine global market valuation. The methodology comprised the following:

The identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, and Latin America who specialize in dental implants, crowns, bridges, and removable prosthetics.

Product mapping for abutments, crowns, bridges, and complete/partial dentures in the categories of titanium, zirconium, ceramic, and composite materials

Examination of annual revenues that are reported and modeled for dental prosthetic portfolios, which include CAD/CAM-manufactured restorations

The 2024 global market share will be represented by a variety of manufacturers, such as Institut Straumann AG, Dentsply Sirona Inc., Zimmer Biomet Holdings Inc., and Ivoclar Vivadent AG, with a coverage of 70-75%.

Segment-specific valuations for fixed and removable prosthetic segments are derived through extrapolation using bottom-up (procedure volume × ASP by country for implant placements, crown preparations, and denture fittings) and top-down (manufacturer revenue validation) approaches.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















