Marché des prothèses dentaires (2026 - 2035)

Rapport d’étude de marché sur les prothèses dentaires par type (prothèse dentaire, couronne, ponts, facette, pilier et incrustations), par type de matériau (porcelaine fondue sur métal, entièrement en céramique et autres), par utilisateur final (hôpitaux et cliniques dentaires et laboratoires de recherche dentaire) et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions de croissance et d’industrie 2025 À 2035
ID: MRFR/MED/2129-CR 106 Pages Satyendra Maurya, Rahul Gotadki Last Updated: October 31, 2026
Dental Prosthetics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.55%
2025 Market SizeUSD 10.25 Billion
2035 Market SizeUSD 21.22 Billion
Key Players
Dentsply Sirona
Ivoclar
Straumann Group
Zimmer Biomet
3M Oral Care
Envista Holdings
Opportunities
  • AI-Powered Design Automation
  • Emerging-Market Dental Tourism Clusters
  • 3D-Printed Prosthetic Frameworks

Marché des prothèses dentaires Résumé du marché

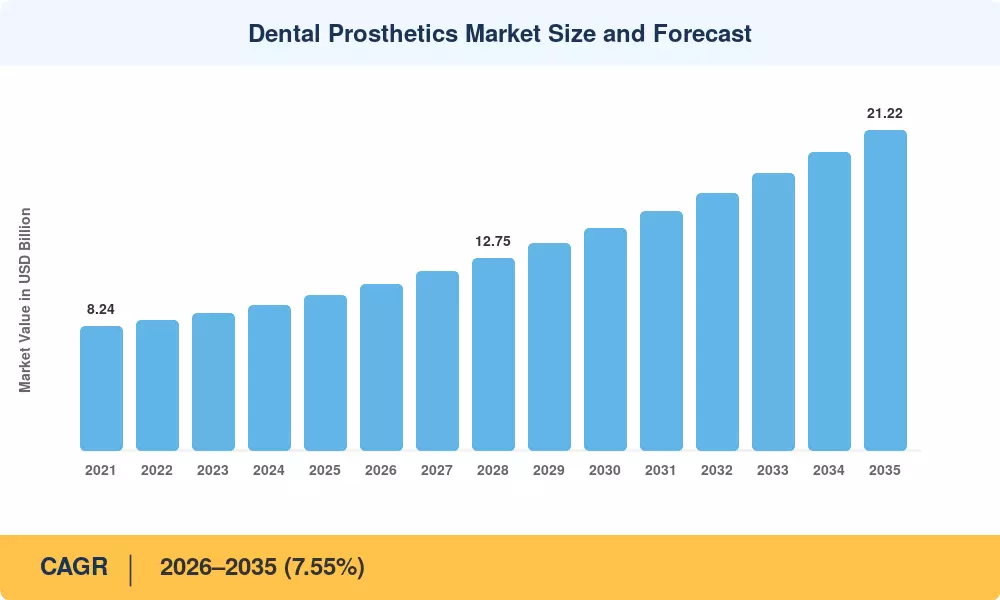
La taille du marché mondial des prothèses dentaires était évaluée à 10,25 milliards USD en 2025, et le marché devrait croître de 11,02 milliards USD en 2026 à 21,22 milliards USD d'ici 2035, enregistrant un TCAC de 7,55 % pendant la période de prévision 2026–2035. Les réformes structurelles de la santé à travers l'Asie-Pacifique et l'élargissement des mandats d'assurance dentaire au Moyen-Orient attirent des millions d'adultes auparavant non assurés dans le funnel de soins restaurateurs, créant une demande soutenue pour des couronnes, des bridges et des solutions prothétiques à arc complet. Le tarif de 2025 des États-Unis sur les importations dentaires chinoises a simultanément catalysé le rapprochement de la fabrication de prothèses au Mexique et au Canada, redéfinissant les modèles d'approvisionnement pour les réseaux hospitaliers et les pratiques dentaires de groupe [1].

Les flux de travail numériques réécrivent la manière dont les prothèses passent de la conception à la livraison au fauteuil. Les laboratoires qui s'appuyaient autrefois sur des techniques manuelles de mise en cire migrent vers des plateformes intégrées de numérisation à fraisage, avec un investissement estimé à 1,8 milliard USD dans l'infrastructure de numérisation dentaire à l'échelle mondiale entre 2023 et 2025 [2]. Cette transition réduit le délai de traitement de cinq jours à moins de 48 heures pour les restaurations à unité unique, une compression qui augmente directement les taux d'acceptation des cas parmi les patients soucieux des coûts.

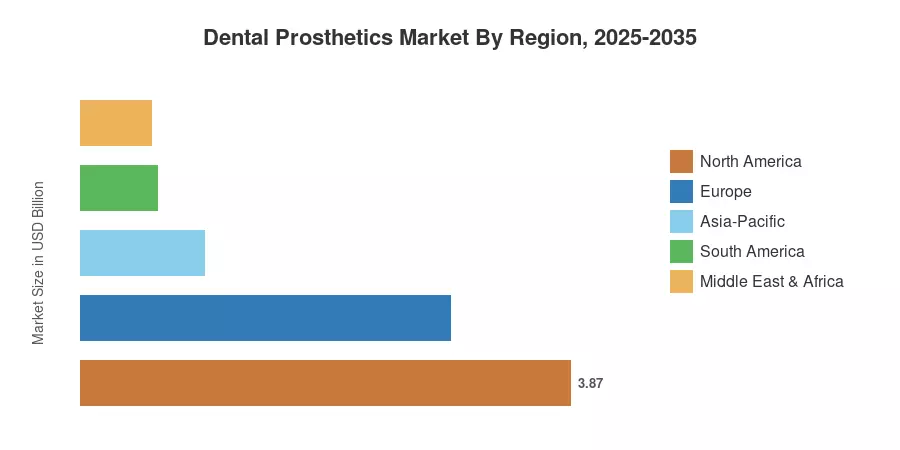
La Amérique du Nord détenait environ 37,8 % du marché des prothèses dentaires en 2025, soutenue par des dépenses dentaires par habitant élevées et des réseaux de payeurs matures. L'Asie-Pacifique se positionne comme la région à la croissance la plus rapide avec un TCAC projeté de 9,58 % jusqu'en 2035, stimulée par l'expansion de la couverture dentaire Ayushman Bharat en Inde et le vieillissement démographique du Japon. L'Europe a capturé la deuxième plus grande part avec environ 28,5 %, soutenue par le modèle d'assurance obligatoire de l'Allemagne et le programme de couronnes à zéro co-paiement "100 % Santé" de la France [3]. Alors que les préférences esthétiques redéfinissent les attentes des consommateurs à travers les générations, le marché des prothèses dentaires est prêt pour une décennie de croissance accélérée.

Principaux points à retenir du rapport — Marché des prothèses dentaires

Par type de produit

  • Les couronnes ont capturé 46,1 % du marché des prothèses dentaires en 2025, soutenues par l'adoption du fraisage en fauteuil en une seule visite en Amérique du Nord et en Europe.
  • Le segment des prothèses dentaires progresse à un TCAC de 7,38 % jusqu'en 2035, alimenté par la croissance de la population gériatrique et la demande de prothèses amovibles à arc complet dans les économies émergentes.

Par matériau

  • Les matériaux en céramique et en zirconium représentaient 51,8 % du marché des prothèses dentaires en 2025.
  • Les matériaux hybrides et composites croissent à un TCAC de 10,12 % jusqu'en 2035 alors que les laboratoires sensibles aux coûts les adoptent pour les restaurations postérieures.

Par région

  • L'Amérique du Nord a généré 37,8 % des revenus mondiaux en 2025.
  • L'Asie-Pacifique devrait s'étendre à un TCAC de 9,58 % entre 2026 et 2035, avec l'Inde et la Chine en tête des volumes.

Taille et prévisions du marché des prothèses dentaires (2021–2035)

Le cadre d'estimation propriétaire de Market Research Future intègre des données de production de laboratoire de bas en haut, des bases de données de réclamations d'assurance dentaire à travers 32 pays, une analyse des flux commerciaux pour les matières premières en zirconium et en cobalt-chrome, et des interviews validées avec plus de 150 opérateurs de laboratoires dentaires et prothésistes. Les chiffres historiques (2021–2024) sont dérivés des divulgations de revenus audités et des données douanières d'import/export ; les valeurs prévisionnelles (2026–2035) reflètent une modélisation pondérée par scénario ancrée dans des variables démographiques, réglementaires et d'adoption technologique.
Taille et prévisions du marché des prothèses dentaires
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Adoption du flux de travail numérique de scan à fraisage +1.4% Global À court terme (≤2 ans) [2]
Expansion de la couverture d'assurance dentaire +1.2% Asie-Pacifique, MEA À moyen terme (2–4 ans) [3]
Vieillissement de la population et taux d'édentulisme +1.1% Japon, Europe À long terme (≥4 ans) [8]
Demande esthétique parmi les millennials +0.9% Amérique du Nord, Europe À court terme (≤2 ans) [9]
Nearshoring de la chaîne d'approvisionnement motivé par les tarifs +0.7% Amérique du Nord À court terme (≤2 ans) [1]
Innovation en matériaux bioactifs et hybrides +0.6% Global À moyen terme (2–4 ans) [6]
Télé-dentisterie et planification de cas à distance +0.4% Marchés émergents À long terme (≥4 ans)

Adoption du flux de travail numérique de scan à fraisage

À la fin de 2024, la pénétration des scanners intra-oraux dans les cliniques de dentisterie générale en Amérique du Nord avait dépassé 38%, contre 22% en 2021 [2]. Chaque emplacement de scanner fournit une demande en aval pour des blocs prothétiques compatibles pour une utilisation dans les fraisages. Les unités intégrées en fauteuil permettent un approvisionnement en couronnes le jour même sans intervention de laboratoire. L'Institut de politique de santé de l'ADA a constaté que les pratiques offrant des restaurations le jour même ont une augmentation de 27% de l'acceptation des cas pour les couronnes postérieures électives, augmentant directement les revenus prothétiques par pratique [5].

Expansion de la couverture d'assurance dentaire

Les réformes de santé Vision 2030 de l'Arabie Saoudite imposent une couverture prothétique dans le cadre d'une assurance obligatoire par l'employeur, une politique qui a ajouté environ 180 millions USD de demande adressable entre 2023 et 2025. Ces gains structurels de couverture convertissent le besoin latent en procédures facturables sur le marché des prothèses dentaires.

Vieillissement de la population et augmentation de l'édentulisme

L'OMS estime qu'en 2030, 1,4 milliard d'individus auront 60 ans ou plus, et la prévalence de l'édentulisme dans ce groupe serait de plus de 25% en Europe du Sud et de l'Est [8]. Au Japon, le pays le plus âgé du monde, la consommation de prothèses par habitant est déjà la plus élevée. En Allemagne, l'assurance maladie légale couvre jusqu'à 60% des coûts des prothèses fixes pour les patients de plus de 65 ans. Ce vent arrière démographique signifie qu'il y a une demande de base durable indépendamment des tendances esthétiques ou électives.

Demande esthétique parmi les jeunes adultes

Les millennials et la génération X voient de plus en plus les restaurations antérieures comme un investissement professionnel plutôt qu'un besoin thérapeutique. Une enquête menée par l'American Academy of Cosmetic Dentistry en 2024 a montré que 68% des répondants âgés de 30 à 45 ans seraient prêts à payer plus pour de la zircone translucide que pour de la céramique métallique [9]. Cette propension à l'upgrade élargit l'opportunité de revenus par unité sur le marché des prothèses dentaires.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Volatilité des prix des matières premières (zircone, Co-Cr) −0.6% Global À court terme (≤2 ans)
Compression des remboursements sur les marchés matures −0.5% Amérique du Nord, Europe À moyen terme (2–4 ans) [12]
Pénurie de techniciens dentaires qualifiés −0.4% Europe, Japon À long terme (≥4 ans) [13]
Délais d'approbation réglementaire pour les nouveaux matériaux −0.3% Global À moyen terme (2–4 ans) [6]
Barrières à l'accessibilité financière des patients dans les PMA −0.3% Amérique du Sud, Afrique À long terme (≥4 ans) [14]

Volatilité des prix des matières premières

Les prix de la poudre de zircone ont augmenté de 18 % entre le T2 2023 et le T4 2024, en raison des contrôles d'exportation chinois sur les matières premières minérales critiques et des goulets d'étranglement logistiques dans les corridors miniers australiens . L'alliage cobalt-chrome, qui constitue l'épine dorsale des structures de prothèses partielles amovibles, a connu une augmentation de coût de 14 % d'une année sur l'autre jusqu'en 2024. Ces pics de coûts compressent les marges des laboratoires et, lorsqu'ils sont répercutés sur les patients, réduisent les volumes de cas électifs — en particulier sur les marchés sensibles aux prix en Amérique du Sud et en Asie du Sud-Est.

Compression des remboursements sur les marchés matures

En 2024, les payeurs commerciaux américains ont réduit les montants autorisés moyens pour les couronnes PFM de 3,2 %, poursuivant une tendance de cinq ans d'érosion des barèmes de frais qui contraint la rentabilité des pratiques [12]. Depuis 2022, le NHS Band 3 au Royaume-Uni a suspendu le remboursement des procédures prothétiques, entraînant un scénario de paiement privé pour les dentistes et les patients, et un nombre limité de patients. La dynamique des payeurs établit un plafond structurel sur la croissance des volumes dans les marchés qui génèrent le plus de revenus par unité actuellement.

Pénurie de techniciens dentaires qualifiés

L'organisation des laboratoires dentaires allemands estime un taux de vacance de 12 % pour les techniciens certifiés en 2024, tandis que la main-d'œuvre des techniciens japonais diminue à un rythme de 2 % par an, les départs à la retraite dépassant les nouvelles recrues [13]. L'automatisation offre un soulagement partiel pour ce manque, mais le savoir-faire nécessaire pour terminer des cas complexes de prothèses complètes et de barres d'implants n'est toujours pas entièrement automatisable et a le potentiel de provoquer des goulets d'étranglement dans la production de segments à forte valeur du marché des prothèses dentaires.

Marché des prothèses dentaires Opportunités

Automatisation de la conception alimentée par l'IA

Les algorithmes d'apprentissage automatique formés sur des millions de préparations de couronnes peuvent désormais générer des conceptions prothétiques anatomiquement optimisées en moins de 90 secondes, réduisant le travail de conception en laboratoire jusqu'à 40 % [5]. Les entreprises qui intègrent l'IA dans leurs pipelines de numérisation à fraisage bénéficient d'un double avantage : un débit plus rapide et un ajustement marginal plus cohérent, ce qui réduit les taux de reprise et renforce la fidélité des clients parmi les dentistes référents.

Clusters de tourisme dentaire sur les marchés émergents

Des pays comme la Turquie, la Thaïlande et le Mexique ont cultivé des écosystèmes de tourisme dentaire qui orientent les patients internationaux vers des restaurations implantaires à pleine arcade dont les prix sont inférieurs de 50 à 70 % aux références américaines et européennes [14]. Cette demande transfrontalière crée un volume important pour les laboratoires locaux et incite à l'investissement dans des infrastructures de fraisage avancées, élargissant l'empreinte adressable du marché des prothèses dentaires dans des régions qui étaient historiquement contraintes en matière d'approvisionnement.

Cadres prothétiques imprimés en 3D

Le frittage laser sélectif produit désormais des cadres en cobalt-chrome et en résine avec une précision rivalisant avec celle du moulage traditionnel [6]. À mesure que le débit des imprimantes augmente et que les portefeuilles de résines biocompatibles s'élargissent, l'impression 3D pourrait capturer 15 à 20 % de la production de cadres en laboratoire d'ici 2030, en particulier pour les prothèses partielles amovibles et les restaurations temporaires.

Modèles commerciaux d'abonnement et de garantie

Plusieurs grandes organisations de services dentaires (OSD) testent des plans d'abonnement prothétique qui regroupent des garanties de remplacement de couronnes avec des adhésions annuelles, transformant des transactions uniques en flux de revenus récurrents . Ces modèles améliorent la rétention des patients et créent des prévisions de demande prévisibles pour les laboratoires partenaires, représentant une opportunité de modèle commercial structurel dans l'ensemble du marché des prothèses dentaires.

Plateformes de matériaux bioactifs et régénératifs

Les composites en verre-céramique bioactifs qui favorisent la reminéralisation à l'interface dent-restauration progressent à travers les examens de la FDA et de la CE [6]. Une commercialisation réussie ouvrirait une catégorie de restauration premium avec des revendications de longévité supérieures, permettant aux laboratoires et aux cliniciens de capturer de la valeur au-delà des prix actuels des zircones de base.

Marché des prothèses dentaires Perspectives d'avenir

Intégration de l'IA dans la chaîne de valeur des prothèses

L'intelligence artificielle ira au-delà de l'automatisation de la conception pour entrer dans le contrôle de qualité, l'appariement des teintes et la maintenance prédictive pour les équipements de fraisage d'ici la fin des années 2020 [5]. Les laboratoires déployant des systèmes d'inspection assistés par IA peuvent s'attendre à ce que les taux de reprise tombent en dessous de 2 %, contre une moyenne industrielle actuelle de 5 à 7 %, débloquant ainsi une amélioration des marges qui soutient l'investissement dans une infrastructure numérique supplémentaire à travers le marché des prothèses dentaires.

Économie de plateforme et consolidation des laboratoires

Les plateformes de gestion de cas basées sur le cloud créent des effets de réseau qui favorisent l'échelle, connectant les dentistes à des partenaires de laboratoire vérifiés via des marchés numériques . D'ici 2030, les 20 principaux groupes de laboratoires dentaires pourraient représenter 35 % de la production prothétique mondiale, contre environ 18 % aujourd'hui, alors que les petits opérateurs rejoignent soit des écosystèmes de plateforme, soit quittent le marché.

Durabilité et flux de matériaux circulaires

Les programmes de recyclage des déchets de zircone gagnent du terrain en Europe, où les directives de gestion des déchets des laboratoires incitent désormais à la récupération des matériaux [19]. Un rapport récent estime que le recyclage en boucle fermée de la zircone pourrait réduire les coûts des matières premières de 12 à 15 % pour les laboratoires conformes d'ici 2032, tout en répondant simultanément aux exigences de reporting ESG imposées par les acheteurs institutionnels de groupes dentaires.

Prothèses personnalisées grâce aux données génomiques et biométriques

Des recherches émergentes lient les biomarqueurs salivaires et les modèles de force occlusale à la survie à long terme des restaurations, ouvrant la voie à des prescriptions prothétiques adaptées à la biologie individuelle plutôt qu'aux moyennes de population . Bien que largement académique, les premiers programmes pilotes dans des cliniques universitaires en Suède et en Corée du Sud suggèrent que la sélection de matériaux guidée par biométrie pourrait réduire les taux d'échec sur cinq ans de 30 %, une proposition qui pourrait remodeler les décisions de mix de produits à travers le marché des prothèses dentaires.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 37,8 % de part (2025) Flux de travail numériques en cabinet, consolidation des DSO
Europe 28,5 % de part (2025) Réforme du remboursement légal, préférence pour la céramique
Asie-Pacifique 9,58 % TCAC (2026–2035) Expansion de l'assurance, infrastructure de tourisme dentaire
Amérique du Sud 0,61 milliard USD (2025) Croissance du paiement privé, commerce transfrontalier de prothèses
Moyen-Orient & Afrique 5,5 % de part (2025) Mandats Vision 2030, demande alimentée par la diaspora
Total 10,25 milliards USD (2025) —

Le marché des prothèses dentaires présente une asymétrie régionale prononcée, avec des systèmes de payeurs matures en Amérique du Nord et en Europe générant des revenus par habitant disproportionnés, tandis que la croissance des volumes se concentre en Asie-Pacifique et au Moyen-Orient.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78,2 % des revenus régionaux Expansion des DSO et échelle du réseau de payeurs
Canada 13,5 % des revenus régionaux Programme de soins dentaires publics (lancement en 2024)
Mexique 8,22 % TCAC (2026–2035) Proximités de la fabrication de prothèses

Les États-Unis génèrent près des quatre cinquièmes de la demande nord-américaine, avec des chaînes DSO telles qu'Aspen Dental et Heartland accélérant les volumes de cas prothétiques grâce à des partenariats de laboratoire centralisés et des programmes de financement pour les patients. Le nouveau plan fédéral de soins dentaires du Canada, lancé à la mi-2024, étend la couverture prothétique aux adultes à faible revenu et aux personnes âgées, ajoutant environ 4,5 millions de bénéficiaires éligibles [16]. Le Mexique bénéficie d'un réalignement de la chaîne d'approvisionnement entraîné par les tarifs américains, avec Monterrey et Guadalajara émergeant comme des centres d'externalisation de laboratoires pour les groupes dentaires américains.

Europe

Pays Métrique clé Moteur clé
Allemagne 26,3 % des revenus régionaux Modèle de remboursement des assureurs légaux
Royaume-Uni 7,62 % TCAC (2026–2035) Croissance du paiement privé dans un contexte de contraintes du NHS
France 18,8 % des revenus régionaux Programme de couronnes sans frais "100 % Santé"
Italie 12,4 % des revenus régionaux Demande de pratique privée axée sur l'esthétique
Espagne 7,15 % TCAC (2026–2035) Afflux de tourisme dentaire en provenance de l'Europe du Nord
Pays nordiques 8,1 % des revenus régionaux Dépenses élevées par habitant, démographie vieillissante
Russie 5,88 % TCAC (2026–2035) Politiques de substitution aux importations
Reste de l'Europe 9,2 % des revenus régionaux Systèmes publics-privés mixtes

L'Allemagne ancre le marché européen des prothèses dentaires grâce à un cadre d'assurance légal qui rembourse 60 % des coûts prothétiques, avec des incitations supplémentaires pour les patients maintenant des dossiers dentaires continus [3]. La réforme "100 % Santé" de la France a éliminé les frais de copaiement pour un panier défini de couronnes et de bridges en 2020, augmentant les volumes de procédures d'environ 22 % d'ici 2024. Le gel du financement du NHS au Royaume-Uni a paradoxalement stimulé les dépenses prothétiques du secteur privé, les patients ne souhaitant pas attendre des rendez-vous NHS se tournant vers des cliniques privées offrant des restaurations numériques le jour même.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 31,4 % des revenus régionaux Dépenses dentaires de la classe moyenne urbaine
Inde 10,85 % TCAC (2026–2035) Couverture prothétique Ayushman Bharat
Japon 24,6 % des revenus régionaux Population super-vieillissante, forte demande de prothèses
Corée du Sud 13,8 % des revenus régionaux Préférence pour les couronnes esthétiques, influence de la K-beauty
ASEAN 9,92 % TCAC (2026–2035) Centres de tourisme dentaire (Thaïlande, Vietnam)
Reste de l'Asie-Pacifique 7,3 % des revenus régionaux Pénétration d'assurance variée

Les chaînes de cliniques dentaires urbaines de la Chine—dirigées par des acteurs tels qu'Arrail Dental et Bybo Dental—ont élargi leurs offres prothétiques au-delà des couronnes en métal-céramique traditionnelles vers des zircones translucides premium, reflétant la volonté de la classe moyenne de payer pour l'esthétique . L'expansion de la couverture du secteur public en Inde et la croissance rapide des chaînes dentaires d'entreprise la positionnent comme le marché national à la croissance la plus rapide en Asie-Pacifique, tandis que la consommation de prothèses par habitant au Japon reste la plus élevée au monde.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62,5 % des revenus régionaux Plus grand réseau dentaire privé en Amérique du Sud
Argentine 7,85 % TCAC (2026–2035) Stabilisation de la monnaie augmentant les importations
Reste de l'Amérique du Sud 18,3 % des revenus régionaux Modèles de couverture publics-privés mixtes

Le programme de santé bucco-dentaire public "Brasil Sorridente" du Brésil sert de porte d'entrée aux soins primaires qui oriente les patients vers un traitement prothétique dans des environnements publics et privés. Le dense réseau de laboratoires dentaires indépendants du pays—estimé à plus de 14 000 installations—crée une base de production fragmentée mais à fort volume pour les couronnes et les prothèses amovibles [14].

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,7 % des revenus régionaux Assurance mandatée par l'employeur Vision 2030
Émirats Arabes Unis 9,15 % TCAC (2026–2035) Positionnement en tourisme médical, esthétique premium
Afrique du Sud 18,6 % des revenus régionaux Concentration du réseau de soins de santé privés
Égypte 8,72 % TCAC (2026–2035) Population jeune, revenu disponible en hausse
Reste du MEA 24,5 % des revenus régionaux Programmes prothétiques soutenus par des ONG

L'assurance dentaire obligatoire parrainée par l'employeur en Arabie Saoudite couvre désormais les restaurations prothétiques, ajoutant environ 6 millions de travailleurs nouvellement assurés depuis 2022 . Les Émirats Arabes Unis se positionnent comme un hub régional pour l'esthétique dentaire premium, attirant des patients de tout le Conseil de coopération du Golfe pour des procédures de réhabilitation buccale complète.

Marché des prothèses dentaires par région, 2025-2035

Marché des prothèses dentaires Segmentation du marché

Le marché des prothèses dentaires se segmente selon quatre dimensions principales : type de produit, matériau, type de fixation et utilisateur final. Chaque dimension reflète des moteurs de demande cliniques, économiques et technologiques distincts.

Par type de produit

Segment Métrique clé Moteur de demande principal
Couronnes 46,1 % de part (2025) Fraisage en cabinet en une seule visite, demande esthétique
Bridges 1,87 milliard USD (2025) Remplacement de spans multi-unités dans les populations vieillissantes
Dentiers 7,38 % de TCAC (2026–2035) Édentulisme gériatrique, accès aux marchés émergents
Abutments 8,45 % de TCAC (2026–2035) Croissance du volume des procédures d'implantation
Inlays/Onlays/Veneers 9,3 % de part (2025) Restaurations esthétiques conservatrices
Autres prothèses 0,43 milliard USD (2025) Restaurations spécialisées et temporaires

Les couronnes dominent le marché des prothèses dentaires par type de produit, soutenues par une applicabilité clinique universelle à travers les indications antérieures et postérieures et une adoption rapide des systèmes de fraisage en cabinet qui compressent la livraison à un seul rendez-vous. Le segment des dentiers, bien que mature, connaît un regain de croissance alors que les réformes d'assurance des marchés émergents amènent les populations édentées dans le tunnel de traitement pour la première fois.

Par matériau

Segment Métrique clé Moteur de demande principal
Céramique/Zircone 51,8 % de part (2025) Supériorité esthétique, biocompatibilité
Alliages métalliques 2,15 milliards USD (2025) Efficacité des coûts pour les cas porteurs postérieurs
Hybride/Composite 10,12 % de TCAC (2026–2035) Réduction des coûts, polyvalence postérieure
Acrylique/Résine 6,8 % de part (2025) Restaurations temporaires, bases de dentiers amovibles

Les matériaux en céramique et en zircone détiennent la plus grande part, soutenus par la préférence des patients pour les restaurations de couleur dentaire et la confiance des cliniciens dans les propriétés mécaniques de la zircone monolithique. Les composites hybrides représentent la catégorie de matériau à la croissance la plus rapide alors que les laboratoires recherchent des alternatives qui équilibrent esthétique et maîtrise des coûts, en particulier pour les cas remboursés par les assurances à grand volume.

Par type de fixation

Segment Métrique clé Moteur de demande principal
Fixe 58,6 % de part (2025) Préférence des patients pour des solutions permanentes
Amovible 2,72 milliards USD (2025) Accessibilité dans les segments sensibles aux coûts
Hybride fixe-amovible 11,78 % de TCAC (2026–2035) Protocoles d'implant-denture, croissance All-on-4

Les restaurations fixes représentent la majorité des revenus car les patients et les cliniciens préfèrent largement les prothèses permanentes qui reproduisent la fonction dentaire naturelle. Le segment hybride fixe-amovible connaît une forte croissance alors que les protocoles d'implant All-on-4 et All-on-6 gagnent une adoption clinique grand public, offrant aux patients édentés une voie intermédiaire entre les dentiers conventionnels et les bridges implantaires entièrement fixes.

Par utilisateur final

Segment Métrique clé Moteur de demande principal
Cliniques dentaires 68,3 % de part (2025) Restaurations en cabinet, accès direct aux patients
Laboratoires dentaires 9,63 % de TCAC (2026–2035) Cas complexes multi-unités et d'implants
Hôpitaux et centres académiques 0,58 milliard USD (2025) Traumatologie, reconstruction oncologique

Les cliniques dentaires dominent les revenus des utilisateurs finaux car la grande majorité des cas prothétiques proviennent et sont livrés dans des environnements de pratique privée. Les laboratoires dentaires sont le canal d'utilisateur final à la croissance la plus rapide alors que les cas complexes soutenus par des implants et à pleine arc — qui nécessitent des équipements spécialisés de fraisage, de frittage et de finition — sont transférés vers des installations de production centralisées plutôt que vers des flux de travail en cabinet.

Analyse Concurrentielle

Le marché des prothèses dentaires présente une concentration moyenne, les cinq principaux acteurs étant estimés détenir collectivement 38 à 44 % des revenus mondiaux. L'indice Herfindahl-Hirschman se situe dans la plage modérée (~800–1,200), reflétant un paysage où de grandes multinationales rivalisent aux côtés de milliers de laboratoires dentaires régionaux et indépendants. La différenciation stratégique se concentre sur l'intégration des écosystèmes numériques, les portefeuilles de sciences des matériaux et les réseaux de distribution géographique.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
Dentsply Sirona ~10–13% Céramique en zircone Cercon, céramiques pressées Celtra, système CEREC en fauteuil Plateforme numérique intégrée de la restauration
Ivoclar ~7–10% IPS e.max disilicate de lithium, PrograMill, système de prothèse Ivotion Matériaux esthétiques premium et production automatisée de prothèses
Straumann Group ~6–9% Prothèses CARES, système implant-abutment BLX Synergie implant-prothétique à travers les niveaux premium et valeur
Zimmer Biomet (ZimVie) ~5–8% Abutments Encode, plateforme prothétique BioHorizons Forte base installée d'implants-prothétiques aux États-Unis
3M Oral Care ~4–7% Zircone Lava, ciments RelyX, restaurations Filtek Large portefeuille de sciences des matériaux, distribution mondiale
Envista Holdings (Nobel Biocare) ~4–6% NobelProcera, composants prothétiques All-on-4 Pionnier dans les prothèses complètes supportées par implants
GC Corporation ~3–5% Gradia, systèmes céramiques Initial Forte présence en Asie-Pacifique, spécialisation en céramique
Shofu Inc. ~2–4% Zircone HC Block, céramiques Vintage Halo Blanks de fraisage compétitifs en termes de coût pour les laboratoires de taille moyenne
VITA Zahnfabrik ~2–4% VITA ENAMIC, zircone VITA YZ Standardisation du système de teintes et fiabilité des matériaux
Amann Girrbach ~2–3% Systèmes de fraisage Ceramill, zircone Zolid Intégration du flux de travail numérique de laboratoire de bout en bout

Actualités récentes & Développements

  • Dentsply Sirona (Septembre 2024) : Lancement de la plateforme à architecture ouverte DS Core Connect permettant aux laboratoires d'intégrer les données des scanners intra-oraux tiers dans son flux de travail Primemill, élargissant son écosystème numérique au-delà du matériel propriétaire [2].
  • Représentant au Commerce des États-Unis (Janvier 2025) : Finalisation de droits de douane de 25 % sur les composants prothétiques dentaires fabriqués en Chine, accélérant le rapatriement de la production de couronnes et de bridges vers des installations nord-américaines [1].
  • GC Corporation (Janvier 2023) : Introduction officielle de son système GC Initial Zirconia Disk Multilayer Elite de nouvelle génération à travers les réseaux de laboratoires internationaux, appliquant une ingénierie avancée de coloration des matières premières multicouches pour imiter la translucidité de l'émail dentaire réel et optimiser les seuils de résistance sans nécessiter d'étapes de teinture manuelle laborieuses.
  • 3M Oral Care (Avril 2024) : Finalisation réussie de la scission complète et sans impôt de son segment de santé de plusieurs milliards de dollars en une entité publique indépendante, Solventum Corporation, transférant son portefeuille clinique de soins bucco-dentaires—y compris les ciments résineux RelyX et les restaurations Filtek—sous le commandement structurel de Solventum.

Marché des prothèses dentaires Portée du rapport de marché

Paramètre Détail
Portée du marché Marché mondial des prothèses dentaires — couronnes, bridges, dentiers, piliers, inlays/onlays/veneer, autres prothèses
Période d'étude 2021–2035
Fenêtre CAGR (2026–2035) 7,55%
Année de base 2025 10,25 milliards USD
Point de prévision 2035 21,22 milliards USD
Segment à la croissance la plus rapide Hybride fixe-amovible par fixation ; Hybride/Composite par matériau
Entreprises profilées 10 (Dentsply Sirona, Ivoclar, Straumann, Zimmer Biomet, 3M, Envista/Nobel Biocare, GC Corporation, Shofu, VITA Zahnfabrik, Amann Girrbach)
Devise d'évaluation Milliards USD

FAQ

Comment le fraisage en fauteuil se compare-t-il aux prothèses fabriquées en laboratoire en termes de résultats cliniques ?
Les couronnes simples fraisées en fauteuil montrent des taux de survie de cinq ans de 95 à 97 %, comparables aux restaurations fabriquées en laboratoire [5]. Le principal compromis est la réduction des options de superposition de teintes dans les blocs monolithiques en fauteuil par rapport au travail fini à la main en laboratoire.
Quels facteurs d'approvisionnement les groupes dentaires devraient-ils prioriser lors de la sélection d'un fournisseur de prothèses ?
Priorisez la compatibilité des fichiers numériques, les garanties de délai et la transparence des taux de retouche plutôt que le prix unitaire seul . L'intégration du fournisseur avec l'écosystème de scanner intraoral de la pratique réduit les frictions et les coûts de retouche.
Comment les changements de tarifs affectent-ils les stratégies d'approvisionnement en prothèses pour les pratiques dentaires américaines ?
Les tarifs de 2025 ont fait grimper les coûts des couronnes provenant de Chine d'environ 25 %, incitant de nombreux acheteurs américains à transférer leurs commandes vers des laboratoires mexicains et canadiens [1]. Les pratiques devraient auditer le risque de concentration de la chaîne d'approvisionnement chaque trimestre.
Quel est le délai typique de retour sur investissement pour un laboratoire dentaire investissant dans une unité de fraisage à cinq axes ?
La plupart des laboratoires récupèrent leur investissement dans l'unité de fraisage dans un délai de 18 à 24 mois à des volumes dépassant 80 unités par mois [2]. Un taux d'utilisation supérieur à 70 % est essentiel pour atteindre un flux de trésorerie positif dans cette période.
En quoi les prothèses hybrides fixes-amovibles diffèrent-elles des ponts implantaires conventionnels en matière de sélection des patients ?
Les conceptions hybrides conviennent aux patients ayant une résorption osseuse modérée qui ont besoin d'un soutien labial prothétique que les ponts fixes ne peuvent pas fournir [7]. Elles permettent également un accès à l'hygiène plus facile, ce qui bénéficie aux patients âgés ayant une dextérité limitée.
Quel est le parcours réglementaire des matériaux prothétiques bioactifs aux États-Unis ?
Les céramiques bioactives nécessitent généralement une soumission 510(k) avec des données de tests de banc pour la biocompatibilité, la résistance à la flexion et la résistance à l'usure [6]. Les données d'essai clinique ne sont généralement pas requises à moins que le matériau n'introduise un nouveau mécanisme d'action.
Comment les petits laboratoires indépendants devraient-ils se positionner par rapport aux grands groupes de laboratoires consolidés ?
Les laboratoires indépendants devraient se concentrer sur la spécialisation dans les cas complexes — barres implantaires, cas combinés et superposition esthétique — où le savoir-faire artisanal commande des prix premium [13]. L'intégration dans le marché numérique étend leur portée au-delà des réseaux de référence locaux.
Auteur
Auteur Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed dental journals, clinical prosthodontic publications, and authoritative oral health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Regulations, International Organization for Standardization (ISO/TC 106 Dentistry), American Dental Association (ADA) Health Policy Institute, FDI World Dental Federation, National Institute of Dental and Craniofacial Research (NIDCR/NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) Division of Oral Health, World Health Organization (WHO) Oral Health Programme, EU Eurostat Healthcare Database, American College of Prosthodontists (ACP), Academy of General Dentistry (AGD), and national dental ministry reports from key markets.

The following sources were employed to compile procedure statistics for crown and bridge placements, implant volumes, regulatory 510(k) and PMA approval data, clinical safety studies on titanium and zirconium materials, demographic trends in edentulism, and market landscape analysis for fixed and removable dental prosthetics.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from dental prosthetic manufacturers, implant system providers, and dental laboratory equipment OEMs. Board-certified prosthodontists, oral and maxillofacial surgeons, dental laboratory directors, and procurement leads from dental clinics, hospital dental departments, and multispecialty dental service organizations (DSOs) constituted demand-side sources. Primary research has confirmed the timelines for the adoption of CAD/CAM technology, validated market segmentation for crowns, bridges, dentures, and abutments, and collected insights on clinical material preferences for titanium versus zirconium, digital dentistry workflows, pricing strategies, and reimbursement dynamics for restorative procedures.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and procedure volume analysis were implemented to determine global market valuation. The methodology comprised the following:

The identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, and Latin America who specialize in dental implants, crowns, bridges, and removable prosthetics.

Product mapping for abutments, crowns, bridges, and complete/partial dentures in the categories of titanium, zirconium, ceramic, and composite materials

Examination of annual revenues that are reported and modeled for dental prosthetic portfolios, which include CAD/CAM-manufactured restorations

The 2024 global market share will be represented by a variety of manufacturers, such as Institut Straumann AG, Dentsply Sirona Inc., Zimmer Biomet Holdings Inc., and Ivoclar Vivadent AG, with a coverage of 70-75%.

Segment-specific valuations for fixed and removable prosthetic segments are derived through extrapolation using bottom-up (procedure volume × ASP by country for implant placements, crown preparations, and denture fittings) and top-down (manufacturer revenue validation) approaches.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















