クルーズ観光市場 (2026 - 2035)

クルーズ観光市場規模、シェア、業界動向および分析調査レポート タイプ別(リバークルーズ、オーシャンクルーズ、遠征クルーズ、テーマクルーズ、アドベンチャークルーズ、その他)、期間別(1~7日、8~14日、15~20日、21日以上)、乗客の年齢別(12歳未満、13~19歳、20~39歳、40~59歳、60歳以上)、地理 (北米、ヨーロッパ、アジア太平洋、南米、中東、アフリカ) - 2035 年までの予測
ID: MRFR/CG/26849-HCR 128 Pages Pradeep Nandi Last Updated: September 17, 2026
Cruise Tourism Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.01%
2025 Market SizeUSD 204.66 Billion
2035 Market SizeUSD 401.20 Billion
Key Players
Carnival Corporation & plc
Royal Caribbean Group
MSC Cruises
Norwegian Cruise Line Holdings
Viking Holdings
TUI Cruises / Hapag-Lloyd
Opportunities
  • Methanol-Ready Newbuilds
  • India and Southeast Asia White Space
  • Onboard Data Monetisation

クルーズ観光市場 市場概要

クルーズ観光市場は2025年に2046.6億米ドルに達し、2026年には2180.6億米ドルの予測ウィンドウを開き、2035年までに4012.0億米ドルに上昇する見込みで、年平均成長率(CAGR)は7.01%です。この軌道を支える2つの触媒があります。まず、フィンカンティエリ、マイヤー・ヴェルト、アトランティック造船所の造船所の受注帳には、2033年までに60億米ドルを超える70件以上の新造船が確認されています [1]。次に、インドのクルーズ・バラート・ミッションは、ターミナルのアップグレードと外国オペレーター向けの5年間の税控除に約5億5000万米ドルをコミットしました [2]。

艦隊の経済が書き換えられています。オペレーターは、1990年代の蒸気・ディーゼルトン数を退役させ、LNGデュアル燃料プラットフォーム、岸電源対応のスイッチボード、メタノール対応のエンジンルームに切り替えています。ロイヤル・カリビアン、カーニバル、MSCは、2030年までに280億米ドル以上の資本支出を約束しており、IMOのネットゼロフレームワークとEUのFuelEU海事強度階梯は、2030年までに6%のウェル・トゥ・ウェイク削減を強制しています [3][4]。

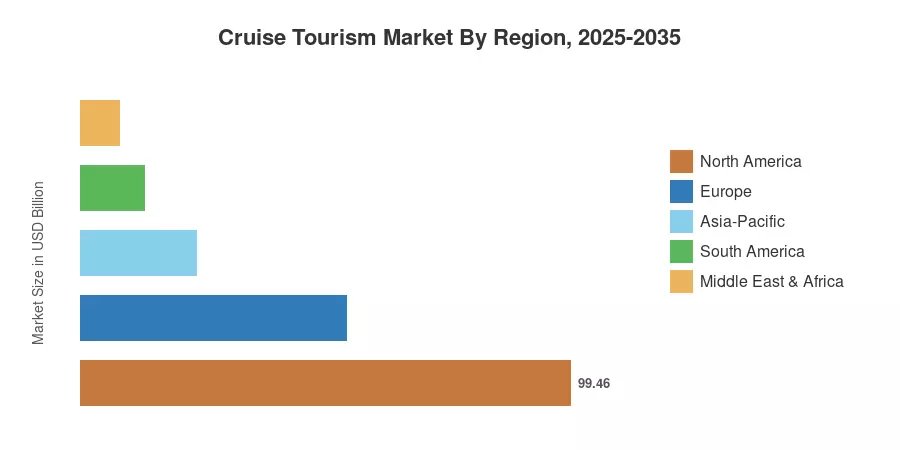
北アメリカは依然として世界の支出の48.6%を占めており、フロリダの3つのメガホームポートによって支えられています。アジア太平洋地域は小さいものの、上海、天津、シンガポールが展開能力を再構築する中で11.53%の成長を遂げています。ヨーロッパは26.4%で2位を占めており、地中海およびバルト海の旅程と、回復力のある河川艦隊によって支えられています。今後の10年は、バースの成長を信頼できる脱炭素化と組み合わせることができるオペレーターのものです。


主な報告の要点

• タイプ別

  • オーシャンクルーズは2025年にクルーズ観光市場の66.1%のシェアを保持しており、メガシップのバース追加によって支えられています
  • 探検クルーズは2035年までに10.83%のCAGRで進展しており、極地およびガラパゴスの許可が拡大しています
  • 河川クルーズの収益は2025年に253.8億米ドルに達し、ドナウ川、ライン川、メコン川の密度によって支えられています

• 期間別


  • 8~14日の旅程は8.61%のCAGRで拡大しています。1~7日の航海は2025年に43.8%のシェアを獲得し、カリブ海の需要の背骨となっています


• 乗客の年齢別

  • 20~39歳の層が最も成長の早い乗客グループで、10.19%のCAGRを記録しています

• 地域別

  • 北アメリカは2025年にクルーズ観光市場の価値として994.6億米ドルを生み出しました
  • アジア太平洋地域は2035年までに11.53%の最も急な地域CAGRを記録しています
  • 中東およびアフリカは3.9%のシェアを保持していますが、湾岸のホームポートの拡大から恩恵を受けています


市場規模と予測(2021–2035)

歴史的な値は、CLIAのキャパシティ申請、港湾当局のスループットデータ、および監査済みのオペレーター収益から乗客数を再構築し、次にオンボード手数料を差し引いた平均日当の収益を適用します。予測年は、ボトムアップのバース供給モデルとトップダウンの裁量支出の弾力性チェックを組み合わせています。クルーズ観光市場のサイズは、フェリーおよび居住船のカテゴリを除外し、チケット収益に加えてオンボードおよび岸のエクスカーション支出を捉えています。
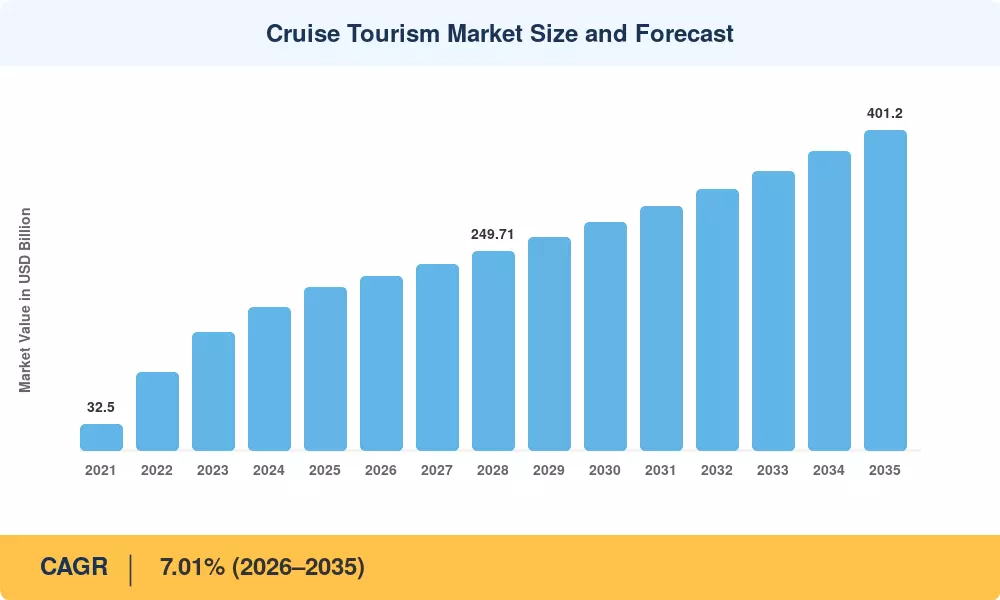
クルーズ観光市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
メガシップのバース追加によるバースあたりコストの低下 +1.6 グローバル 中期(2–4年) [1]
プライベートデスティネーションとビーチクラブの収益化 +1.2 カリブ海、バハマ 短期(≤2年) [8]
アジア太平洋地域のホームポートとターミナル投資 +1.1 中国、インド、日本 長期(≥4年) [2][9]
ミレニアル世代とZ世代の初めての乗船者転換 +0.9 北アメリカ、ヨーロッパ 中期(2–4年) [7]
探検と極地許可の拡大 +0.8 北極、南極 長期(≥4年) [10]
ダイナミックプライシングと収益管理システム +0.7 グローバル 短期(≤2年) [11]
湾の冬季展開 +0.5 サウジアラビア、UAE 中期(2–4年)


メガシップスケール経済

最も明白なマージンレバーは、より大きな船体です。ロイヤルカリビアンは2024年の年次報告書で、アイコンクラスに関連する45億ドルの資本コミットメントを記録しました。このクラスは、オアシスクラスよりもバースあたり24%低い燃料消費で7600人以上の乗客を収容できます [1]。固定の乗組員と港の費用をより収益性の高い客室に分散させることで、スケールはデジタルゲスト体験の改善のための資金を解放します。


プライベートデスティネーションの収益化

2025年にオープンするグランドバハマのカーニバルのセレブレーションキーという600百万ドルのプロジェクトは、オペレーターが他の港に逃げていた岸での支出をどのように集めるかの例です [8]。独自の場所では、乗客あたりの付加的収益は従来の寄港日よりも30–40%高く、バースコストは内部で処理されます。


アジア太平洋地域のターミナル建設

公共資本はスエズの東側で重い負担を担っています。インドのミッション資金を超えて、中国の文化観光省は2024年に13の港でクルーズ乗客のための15日間のビザなし通過を再導入し、上海のウソンコウは最初の完全再開年に50万人以上の乗客を処理しました [9]。

若者層の転換

若い旅行者は、今や業界が10年前にモデル化していなかったレートで転換しています。CLIAの2025年の業界の状態は、2024年の航海の36%が初めての乗船者であり、40歳未満のグループが短く、頻度の高い航海を予約していることを記録しました [7]。その行動は、肩のシーズンの稼働率を引き上げ、3–5泊の製品を支援します。


制約の影響分析

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
脱炭素化義務の遵守コスト −1.4 ヨーロッパ、グローバル 長期(≥4年) [3][4]
港の混雑とバースの不足 −1.0 地中海、カリブ海 中期(2〜4年) [13]
オーバーツーリズム課金と呼び出し制限 −0.8 ヴェネツィア、バルセロナ、アムステルダム 短期(≤2年) [14]
燃料価格とバンカーの変動性 −0.7 グローバル 短期(≤2年) [15]
乗組員不足と賃金インフレ −0.6 グローバル 中期(2〜4年) [16]


脱炭素化遵守の負担

規制は現在、バランスシートに含まれています。EU ETSは2026年から船舶に対して全体の100%の放棄義務を拡張し、FuelEU Maritimeは不遵守のエネルギーに対してトンあたり2,400ユーロの罰金を課します[4]。現在、世界のクルーズ可能なバースの3%を超えるものが高電圧接続を持っておらず、岸上電源の改修には通常、1隻あたり200万〜400万ドルのコストがかかります。


港の容量と地域の反発

バースの不足は需要が最も強い場所で最も影響を受けます。バルセロナは2023年にノルドターミナルを閉鎖し、呼び出しを制限しました。一方、アムステルダムの市議会は2026年までに年間クルーズ呼び出しを100に半減させ、2035年までに中央ターミナルを閉鎖することを決議しました[14]。2026年から施行されるジュノーの1日あたり5隻の制限も同様のテンプレートに従っています。

バンカーと投入コストの変動性

2023年から2025年の間に、北西ヨーロッパのLNGバンカーのプレミアムは約60%変動し、燃料はオペレーターの運営費用の約8〜11%を占めています[15]。デュアル燃料の柔軟性には独自の資本コストがあり、ヘッジはリスクを軽減しますが、完全には排除しません。


クルーズ観光市場 機会

メタノール対応の新造船

グリーンメタノールは、ライフサイクル排出量においてLNGが匹敵できない改造の道を提供します。DNVの代替燃料インサイトプラットフォームは、2025年までに300件以上のメタノール対応の注文を記録しており、今日メタノール対応のエンジンルームを指定するクルーズオペレーターは、高額な中間ライフの改造を回避できます [17]。持続可能なクルーズ船の排出量に関する規制の厳格化は、その仕様をギャンブルではなくヘッジにしています。

インドと東南アジアのホワイトスペース

12,000 kmの海岸線を持つインド沿岸では、毎年50万人未満のクルーズ乗客が訪れています。チェンナイ、モルムガオ、コーチンのターミナルのアップグレードは、地域のフライクルーズ製品に対する実際の地理的空白を生み出します [2]。


オンボードデータのマネタイズ

船は、ウェアラブルデバイスとアプリのテレメトリーのおかげで、閉じられた小売環境になります。RFIDベースのプラットフォームを使用するオペレーターの事前予約された陸上エクスカーションとスパ収入は15〜20%増加しています [11]。このビジネスモデルは、旅行小売よりもプラットフォーム経済により適しています。


湾岸の冬のホームポート

サウジアラビアとUAE全体でのクルーズ港の目的地開発への資本の流入は、11月から3月の間にヨーロッパのトン数に対する真のオフシーズンの展開ウィンドウを生み出します 。

小型船の文化的および料理製品

400バース未満の船舶は、メガシップに閉鎖された港にアクセスします。これらの旅程の乗客1日あたりの収益は、主流の平均の2〜3倍に達し、このセグメントは構造的に供給不足のままです。


クルーズ観光市場 今後の見通し

自律運航およびAI支援運航

ブリッジの自動化と予測メンテナンスは、自律航行が到来する前にクルーズ観光市場のコスト基盤を再構築します。ヴァルチラとコンスバーグのシステムは、航海の最適化を通じてすでに3〜7%の燃料節約を実現しており、DNVはAI駆動の状態監視が2030年までに計画外のドライドック日数を大幅に削減すると予想しています [17]。

船上のプラットフォーム経済

収益の構成が変化しています。船上およびその他の収益は、主要オペレーターの売上の約35%に達しており、アプリを介した事前予約は、ホスピタリティのアップセルではなく、測定可能なコンバージョン経済を持つeコマースファネルのように機能しています [11]。

燃料転換と効率のスーパサイクル

IEAのモデルでは、持続可能な海上燃料供給は2035年まで需要を大きく下回るとされており、グリーンメタノールとバイオLNGはプレミアム価格を維持します [15]。効率的な改修 — 空気潤滑、船体コーティング、廃熱回収 — は、燃料切り替えだけではなく、コンプライアンスの負担をより多く担うことになります。

ESG開示と資本アクセス

CSRDの報告義務は、FY2025から大規模なEU関連オペレーターに適用され、造船所、港、供給チェーン全体でスコープ3の開示を強制します [20]。持続可能性に関連した資金調達へのアクセスは、これらの開示に追随し始めており、早期の動きが資本コストの測定可能な優位性をもたらしています。

地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
北アメリカ 48.6% シェア プライベートデスティネーション、アラスカのキャパシティ、フロリダのターミナル
ヨーロッパ 540.3億米ドル 川の艦隊の更新、岸電力、バルト海の迂回
アジア太平洋 11.53% CAGR (2026–2035) ホームポートの拡張、ビザの自由化
南アメリカ 128.9億米ドル アマゾン探検、パタゴニアの再配置
中東 & アフリカ 3.9% シェア 紅海のターミナル、冬の展開
合計 2046.6億米ドル —

クルーズ観光市場における地域のパフォーマンスは、単に出発傾向だけでなく、バース供給においても大きく異なります。


北アメリカ

国 地域のシェア 主要ドライバー
アメリカ 82.4% フロリダのトリプルホームポート集中
カナダ 11.9% アラスカと大西洋シーズンの延長
メキシコ 5.7% 西海岸の呼び戻し


ポートマイアミは2024会計年度に820万人の乗客を処理し、世界的にクルーズ観光市場の最大の単一ポートシェアを保持しています [18]。カナダは2024年にブリティッシュコロンビア経由のアラスカ行き船舶の沿岸貿易技術的停留を撤廃し、バンクーバーのターンアラウンドの重要性を維持しました。一方、エンセナダとカボサンルーカスは、セキュリティ主導の旅程編集後に呼び戻しのボリュームを再構築しました。

ヨーロッパ

国 指標 主要ドライバー
ドイツ 113.5億米ドル 最大の川クルーズソース市場
イギリス 地域の18.2% シェア サウサンプトンのターンアラウンドキャパシティ
フランス 7.9% CAGR マルセイユターミナルの拡張
イタリア 81.1億米ドル チビタベッキアとジェノバのホームポート
スペイン 地域の12.4% シェア バルセロナとバレアレス諸島の展開
北欧諸国 6.8% CAGR 岸電力のリーダーシップ
ロシア 地域の1.1% シェア バルト海の呼び戻し停止
その他のヨーロッパ 64.8億米ドル アドリア海と大西洋の島々


ノルウェーは、2026年から10,000 GT未満の船舶に対してゲイランゲルフィヨルドとナーロイフィヨルドの世界遺産地域でのゼロエミッション運航を義務付ける規制を導入し、業界内で最も厳しい規制ラインを引いています [19]。コンプライアンスは北欧の旅程を再構築しており、ベルゲン、クリスチャンサン、スタヴァンゲルでの岸電力の利用可能性が展開の前提条件となっています。

アジア太平洋

国 指標 主要ドライバー
中国 地域の34.8% シェア 上海と天津のホームポート
インド 13.9% CAGR クルーズ・バラット・ミッションのインセンティブ
日本 54.2億米ドル 横浜と沖縄のバース
韓国 地域の8.6% シェア 釜山と済州の呼び戻し
ASEAN 63.1億米ドル シンガポールマリーナベイハブ
その他のアジア太平洋 9.4% CAGR オーストラリアとニュージーランドのシーズン


シンガポールのマリーナベイクルーズセンターは2024年に記録的なターンアラウンドボリュームを処理し、東南アジアの展開の中心となっています。一方、アダニポートのモルムガオコンセッションは、インドのターミナル運営におけるプライベートキャピタルの到来を示しました [9]。地域のボトルネックはもはや需要ではなく、10月から3月のウィンドウ期間中のバースの可用性です。

南アメリカ

国 指標 主要ドライバー
ブラジル 地域の58.3% シェア サントスのホームポートシーズン
アルゼンチン 地域の22.1% シェア ウシュアイアの南極ゲートウェイ
その他の南アメリカ 地域の19.6% シェア チリのフィヨルド、アマゾン探検


ウシュアイアは、IAATOの監視の下で2024/25南半球シーズンに550回以上の船舶呼び戻しを処理し、世界の南極出発点としての地位を維持しています [10]。ブラジルのANTAQコンセッション改革により、サントスでのバースの信頼性が向上しましたが、通貨の変動性が依然として地元の予約ボリュームを圧迫しています。

中東 & アフリカ

国 指標 主要ドライバー
サウジアラビア 地域の31.4% シェア ジェッダターミナルと紅海の製品
UAE 地域の36.2% シェア ドバイハーバーとアブダビザイード
南アフリカ 地域の14.7% シェア ケープタウンとダーバンのシーズン
エジプト 地域の9.1% シェア スエズの通過とナイルの製品
その他の中東・アフリカ 地域の8.6% シェア インド洋の島々への呼び戻し


クルーズサウジのジェッダイスラム港ターミナルと、2035年までに年間130万人のクルーズ乗客を目指す観光省の目標は、地域の最も積極的な公的コミットメントを示しています 。ドバイの5バースのハムダン・ビン・モハメド・クルーズターミナルは、冬に展開されるヨーロッパのトン数に真の2ポート回路を提供します。


地域別クルーズ観光市場、2025-2035

クルーズ観光市場 市場セグメンテーション

タイプ別

船舶と旅程タイプによるクルーズ観光市場のセグメンテーションは、あらゆる次元の中で最も広い成長の分散を示しています。

セグメント 指標 (2025) 主な需要ドライバー
オーシャンクルーズ 66.1% シェア メガシップのバース経済
リバークルーズ 253.8億米ドル ヨーロッパとメコンの密度
探検クルーズ 10.83% CAGR 極地とガラパゴスへのアクセス
テーマクルーズ 5.3% シェア 音楽、料理、アフィニティチャーター
アドベンチャークルーズ 8.9% CAGR アクティブトラベルのクロスオーバー需要
その他 61.4億米ドル 沿岸および住宅ニッチ


オーシャンクルーズは、バース供給が集中しているため、支配的な地位を維持しています — 2026–2033年の受注簿は圧倒的にオーシャントン数です。探検は構造的なパフォーマンスを示しています:IAATOは2023/24シーズンに12万2000人以上の南極訪問者を記録し、小型船の乗客一日あたりの収益は主流のレベルの2〜3倍です [10]。

期間別

セグメント 指標 (2025) 主な需要ドライバー
1〜7日 43.8% シェア カリブ海のドライブ市場
8〜14日 8.61% CAGR 地中海とアラスカの製品
15〜20日 290.6億米ドル 再配置および大西洋横断
21日以上 6.2% CAGR 世界の航海とグランドサイクル


短い航海がボリュームを支配していますが、8〜14日の帯域が価値を生み出しています。長い旅程は、より高い日当収益と強力な船上収益をもたらすため、オペレーターはプレミアムトン数を2週間の地中海およびアラスカの展開に再配分しています。

乗客の年齢別

セグメント 指標 (2025) 主な需要ドライバー
12歳未満 6.8% シェア ファミリーブランドのウォーターパークトン数
13〜19歳 171.9億米ドル 多世代の予約
20〜39歳 10.19% CAGR ショートブレイクおよび大人専用製品
40〜59歳 36.4% シェア ピークの自由裁量所得
60歳以上 5.4% CAGR 長い航海、より高い支出


40〜59歳の層は収益の基盤を維持していますが、20〜39歳のグループが製品のロードマップを設定しています。バージン・ヴォヤジズの大人専用のポジショニングとロイヤル・カリビアンのアクティビティ密度の高いハードウェアは、どちらもその層をターゲットにしており、その予約頻度は低い一航海あたりの支出を部分的に相殺しています。


競争ベンチマーキング

集中度は高い。上位3社は世界のバース容量の約4分の3を占めており、推定HHIは2,200〜2,500の範囲であり、しっかりと集中した領域です。その層の下では、構造が急速に専門の川、探検、ラグジュアリーオペレーターに分かれ、規模よりも旅程アクセスで競争しています。

会社 推定収益シェア範囲 クルーズ観光市場向けの主要提供 戦略的ポジショニング
カーニバル・コーポレーション & plc 約33〜37% 9ブランドポートフォリオ、セレブレーションキー スケールリーダー、マルチブランドセグメンテーション
ロイヤル・カリビアン・グループ 約22〜26% アイコン/オアシスクラス、パーフェクトデイ ハードウェア革新、プレミアム収益
MSCクルーズ 約9〜12% ワールドクラス、オーシャンケイ LNG先進、ヨーロッパの強み
ノルウェージャンクルーズライン・ホールディングス 約8〜11% プリマクラス、オセアニア、リージェント フリースタイルと上級プレミアム階層
バイキング・ホールディングス 約4〜6% 川、海、探検艦隊 大人専用、目的地重視
TUIクルーズ / ハパグ・ロイド 約2〜4% マイン・シュフ、ラグジュアリー探検 ドイツ発の支配
ディズニークルーズライン 約2〜4% ウィッシュ/トレジャークラス IP主導のファミリープレミアム
ハルティグルテン・グループ 約1〜2% ノルウェー沿岸、HX探検 極地の遺産、バッテリー・ハイブリッド艦隊
ポナン 約1〜2% ル・コマンダン・シャルコ ラグジュアリー極地、氷級専門
バージン・ヴォヤージズ 約1〜2% 大人専用レディシップ ライフスタイルブランド、若い層
リンドブラッド・エクスペディションズ 約0.5〜1.5% ナショナルジオグラフィックパートナーシップ 科学主導の探検


最近のニュースと動向

  • カーニバル・コーポレーション(2025年7月):グランドバハマに600百万ドルの専用目的地「セレブレーションキー」を開設、1日最大4隻の船を受け入れることが期待され、付随的な収益の獲得が大幅に向上 [8]
  • ロイヤル・カリビアン・グループ(2024年1月):最大のLNG推進クルーズ船「アイコン・オブ・ザ・シーズ」を引き渡し、ベルトあたりのコスト基準を再設定 [1]
  • 国際海事機関(2025年4月):2028年からのグローバル燃料強度基準と価格メカニズムを導入するネットゼロフレームワークを承認 [3]
  • インド政府(2024年9月):2029年までのターミナル資本支援と外国オペレーター税の簡素化を伴う「クルーズ・バラット・ミッション」を開始 [2]
  • クルーズ・サウジ(2024年5月):レッドシー冬季展開を支えるジェッダ・イスラム港クルーズターミナルを開設
  • アムステルダム市(2023年7月):年間クルーズ呼び出しを半減し、中央ターミナルを移転することに投票し、北ヨーロッパのベルト供給を厳しくする [14]
  • バイキング・ホールディングス(2024年5月):ニューヨーク証券取引所に上場し、約15億ドルを調達、川と探検船隊の拡張を資金調達
  • 欧州委員会(2025年1月):EU港に寄港する5,000GTを超える船舶に対するFuelEU Maritime強度要件が発効 [4]


クルーズ観光市場 Market Report Scope

パラメータ 詳細
市場範囲 グローバルクルーズ観光市場 — チケット、船上および岸辺のエクスカーション収益
調査期間 2021–2035(歴史的 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 7.01%(2026–2035)
市場規模チェックポイント USD 204.66 B(2025年);USD 218.06 B(2026年);USD 401.20 B(2035年)
最も成長が早いセグメント 探検クルーズ(タイプ);8–14日(期間);20–39歳(年齢);アジア太平洋(地域)
プロファイルされた企業 カーニバル、ロイヤルカリビアン、MSC、NCLH、バイキング、TUI、ディズニー、ハーティグルテン、ポナン、バージン・クルーズ、リンドブラッドを含む11のオペレーター
評価通貨 USD十億

よくある質問

クルーズ観光市場におけるバース供給リスクを投資家はどのように評価すべきか?
受注額ではなく、造船所のスロットの可用性を追跡するべきです。世界中で大型クルーズトン数を建造する造船所は4つしかないため、納品の遅れは直接的に収益のタイミングに影響します[1]。
探検用トン数をチャーターする際に最も重要な契約上の保護は何ですか?
アイスクラス認証レベルとIAATO会員ステータスは、保険価格と許可の適格性の両方に影響します。チャーター契約は、極地コードの遵守カテゴリーを明示的に指定する必要があります[10]。
クルーズ観光市場における港の競争力を最もよく予測する調達指標は何ですか?
総乗客数ではなく、バースあたりのターンアラウンドスループットです。乗船を迅速に行う港は、ヘッドラインボリュームに関係なく、リピートホームポート契約を獲得します[18]。
2030年の納品スロットにおけるLNGとメタノール推進の比較はどうですか?
LNGは即時のNOxおよびSOxの遵守を提供しますが、ライフサイクルの炭素利益は限られています。メタノール対応の仕様は初期コストが高く、強化される規制に対するヘッジとなります[17]。
クルーズ観光市場におけるオンボードデジタル展開を遅らせる統合の課題は何ですか?
レガシーのプロパティ管理システムは、クリーンなAPIをほとんど公開しません。混在した年齢の艦隊全体にミドルウェアをレトロフィットするには、通常18〜24ヶ月かかり、ゲスト向け機能が出航するまでに時間がかかります[11]。
岸電力の可用性は、今日の旅程計画の決定に影響を与えますか?
はい、特にノルウェーとカリフォルニアでは、接続が義務付けられているか、奨励されています。オペレーターは、配備計画中に高電圧能力を持つ候補港をスクリーニングしています[19]。
ほとんどのバイヤーによって過小評価されている新たなユースケースは何ですか?
企業およびインセンティブのフルシップチャーターです。小型のラグジュアリー船は、プレミアム料金でほぼ確実な稼働率を達成し、オペレーターを消費者の予約サイクルから保護します。
著者
著者 Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of maritime regulatory databases, tourism statistics, peer-reviewed hospitality journals, and authoritative maritime organizations. Key sources included the U.S. Department of Transportation Maritime Administration (MARAD), U.S. Coast Guard (USCG), Federal Maritime Commission (FMC), European Maritime Safety Agency (EMSA), International Maritime Organization (IMO), Cruise Lines International Association (CLIA), World Tourism Organization (UNWTO), Bureau of Transportation Statistics (BTS), National Travel and Tourism Office (NTTO), Eurostat Tourism Statistics, Statistics Canada Tourism Division, Australian Bureau of Statistics (ABS) Tourism Sector, China Ministry of Culture and Tourism, International Association of Antarctica Tour Operators (IAATO), World Travel & Tourism Council (WTTC), and port authority reports from major embarkation hubs (PortMiami, Port Canaveral, Barcelona, Civitavecchia, Shanghai, Singapore). These sources were used to collect passenger embarkation statistics, vessel deployment data, regulatory compliance frameworks, destination arrival metrics, demographic traveler trends, and competitive landscape analysis for small and mid-sized ships, large ships, and expedition cruising segments.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, VPs of Fleet Operations, chief sustainability officers, and revenue management directors from shipyards, cruise line operators, and marine hospitality suppliers. Travel agency executives, tour operators, port destination managers, and procurement representatives from travel consortia, online travel agencies (OTAs), and corporate travel management companies comprised demand-side sources. Primary research verified market segmentation across cruise classes and trip durations, confirmed newbuild delivery timelines, and collected insights on the dynamics of sustainable tourism certification dynamics, pricing yield management strategies, and booking pattern evolution.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (40%), Europe (25%), Asia-Pacific (22%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through revenue mapping and passenger volume analysis. The methodology included:

Identification of 35+ key cruise operators across North America, Europe, Asia-Pacific, and Latin America

Fleet mapping across small and mid-sized ships, large ships, and expedition vessels by passenger capacity and deployment regions

Analysis of reported and modeled annual revenues specific to cruise operations and onboard spending portfolios

Coverage of operators representing 75-80% of global market share in 2024

Extrapolation using bottom-up (passenger volume × average spend by destination) and top-down (operator revenue validation) approaches to derive segment-specific valuations for Caribbean, Mediterranean, Alaska, Europe, and Asia-Australia itineraries

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















