Mercado de Turismo de Cruceros (2026 - 2035)

Tamaño del mercado del turismo de cruceros, participación, informe de investigación de análisis y tendencias de la industria por tipo (crucero fluvial, crucero oceánico, crucero de expedición, crucero temático, crucero de aventura, otros), por duración (1 a 7 días, 8 a 14 días, 15 a 20 días, más de 21 días), por edad del pasajero (menos de 12 años, 13 a 19 años, 20 a 39 años, 40 a 59 años, más de 60 años), por Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África): previsión hasta 2035
ID: MRFR/CG/26849-HCR 128 Pages Pradeep Nandi Last Updated: September 10, 2026
Cruise Tourism Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.01%
2025 Market SizeUSD 204.66 Billion
2035 Market SizeUSD 401.20 Billion
Key Players
Carnival Corporation & plc
Royal Caribbean Group
MSC Cruises
Norwegian Cruise Line Holdings
Viking Holdings
TUI Cruises / Hapag-Lloyd
Opportunities
  • Methanol-Ready Newbuilds
  • India and Southeast Asia White Space
  • Onboard Data Monetisation

Cruise Tourism Market Summary

El Mercado de Turismo de Cruceros alcanzó los USD 204.66 mil millones en 2025 y abre la ventana de pronóstico en USD 218.06 mil millones en 2026, subiendo a USD 401.20 mil millones para 2035 con una CAGR del 7.01%. Dos catalizadores anclan esa trayectoria. Primero, los libros de pedidos de astilleros en Fincantieri, Meyer Werft y Chantiers de l'Atlantique tienen más de 70 nuevas construcciones confirmadas por un valor superior a USD 60 mil millones hasta 2033 [1]. Segundo, la Misión Crucero Bharat de India se comprometió con aproximadamente USD 550 millones para mejoras en terminales y un período de exención fiscal de cinco años para operadores extranjeros [2].

La economía de la flota está siendo reescrita. Los operadores están retirando tonelaje de vapor y diésel de la década de 1990 a favor de plataformas de combustible dual de GNL, tableros de distribución listos para energía en tierra y salas de máquinas capaces de operar con metanol. Royal Caribbean, Carnival y MSC juntos se han comprometido a más de USD 28 mil millones en gastos de capital hasta 2030, mientras que el Marco de Cero Neto de la OMI y la escalera de intensidad FuelEU Marítimo de la UE exigen una reducción del 6% de pozo a consumo para 2030 [3][4].

América del Norte aún representa el 48.6% del gasto global, respaldado por los tres mega-puertos de Florida. Asia-Pacífico, aunque más pequeño, crece a un 11.53% a medida que Shanghái, Tianjin y Singapur reconstruyen su capacidad de despliegue. Europa ocupa el segundo lugar con un 26.4%, impulsada por itinerarios en el Mediterráneo y el Báltico, además de una flota fluvial resiliente. La década que viene pertenece a los operadores que pueden combinar el crecimiento de los muelles con una descarbonización creíble.


Principales Conclusiones del Informe

• Por Tipo

  • Los cruceros oceánicos mantuvieron el 66.1% de la cuota del Mercado de Turismo de Cruceros en 2025, sostenidos por adiciones de muelles para mega-buques
  • Los cruceros de expedición están avanzando a una CAGR del 10.83% hasta 2035 a medida que se expanden los permisos para las regiones polares y Galápagos
  • Los ingresos de cruceros fluviales alcanzaron los USD 25.38 mil millones en 2025 gracias a la densidad del Danubio, Rin y Mekong

• Por Duración


  • Los itinerarios de 8 a 14 días están expandiéndose a una CAGR del 8.61%. Los viajes de 1 a 7 días capturaron una cuota del 43.8% en 2025, siendo la columna vertebral de la demanda de viajes al Caribe


• Por Edad de los Pasajeros

  • El grupo de 20 a 39 años es el grupo de pasajeros de más rápido crecimiento con una CAGR del 10.19%

• Por Región

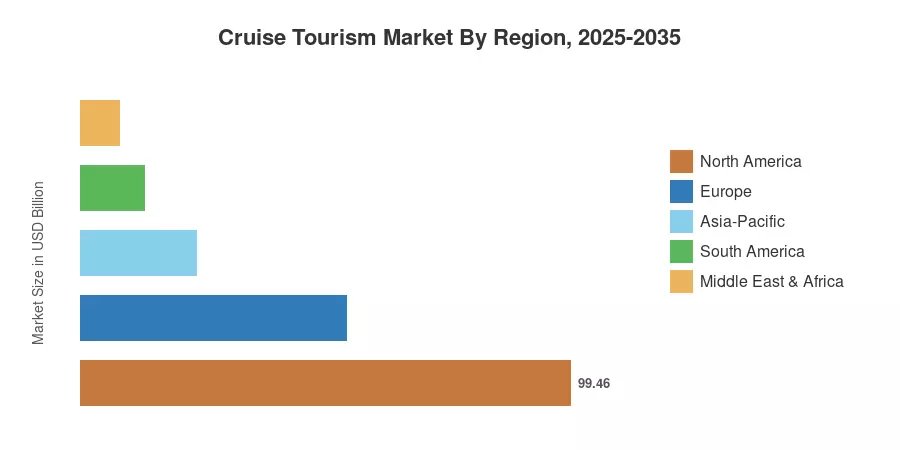
  • América del Norte generó USD 99.46 mil millones de valor en el Mercado de Turismo de Cruceros en 2025
  • Asia-Pacífico presenta la CAGR regional más pronunciada con un 11.53% hasta 2035
  • Medio Oriente y África tienen una cuota del 3.9% pero se benefician de la expansión de puertos en el Golfo


Tamaño del Mercado y Pronóstico (2021–2035)

Los valores históricos reconstruyen los volúmenes de pasajeros a partir de las presentaciones de capacidad de CLIA, datos de tráfico de autoridades portuarias y los ingresos auditados de los operadores, luego aplican rendimientos promedio por día netos de comisiones a bordo. Los años de pronóstico combinan un modelo de suministro de muelles de abajo hacia arriba con un chequeo de elasticidad de gasto discrecional de arriba hacia abajo. La medición del Mercado de Turismo de Cruceros captura los ingresos por boletos más el gasto a bordo y en excursiones en tierra, excluyendo las categorías de ferry y embarcaciones residenciales.
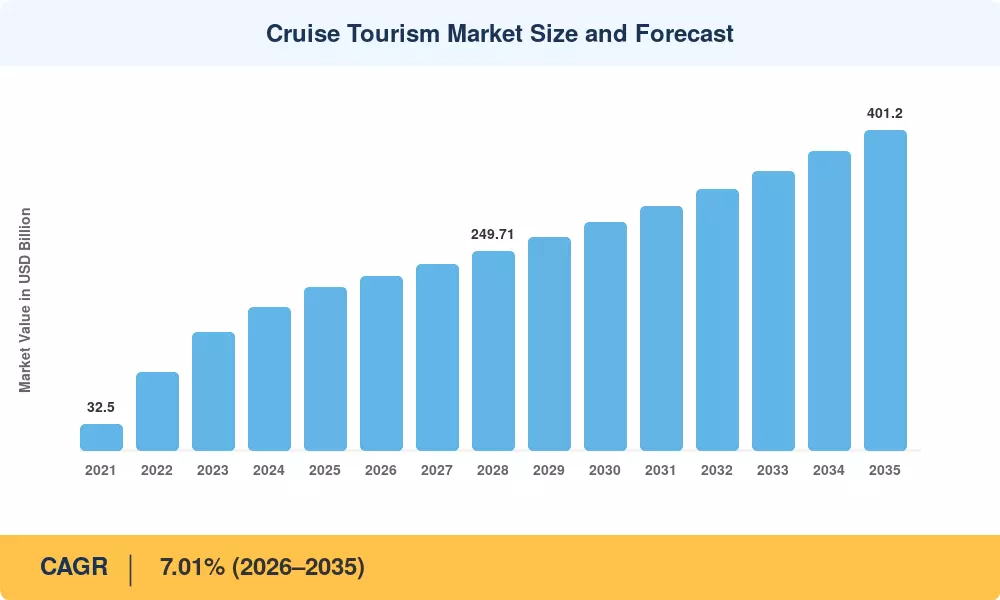
Tamaño y Pronóstico del Mercado de Turismo de Cruceros
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Adiciones de muelles para mega-buques que reducen el costo por muelle +1.6 Global Mediano plazo (2–4 años)
Monetización de destinos privados y clubes de playa +1.2 Caribe, Bahamas Corto plazo (≤2 años)
Inversión en puertos base y terminales en Asia-Pacífico +1.1 China, India, Japón Largo plazo (≥4 años)
Conversión de primerizos de Millennials y Gen-Z +0.9 América del Norte, Europa Mediano plazo (2–4 años)
Expansión de permisos para expediciones y polares +0.8 Ártico, Antártico Largo plazo (≥4 años)
Sistemas de precios dinámicos y gestión de ingresos +0.7 Global Corto plazo (≤2 años)
Despliegue en la temporada de invierno del Golfo +0.5 Arabia Saudita, EAU Mediano plazo (2–4 años)


Economía de Escala de Mega-Buques

El apalancamiento de margen más obvio son los cascos más grandes. En su informe anual de 2024, Royal Caribbean registró 4.5 mil millones de USD en compromisos de capital relacionados con la clase Icon, que puede acomodar a más de 7,600 pasajeros con un consumo de combustible reportado un 24% menor por muelle que la clase Oasis [1]. Al distribuir los gastos fijos de tripulación y puerto entre camarotes más rentables, la Escala libera fondos para mejoras en la experiencia digital del huésped.


Monetización de Destinos Privados

Un proyecto de 600 millones de USD llamado Carnival's Celebration Key en Gran Bahama, que se inauguró en 2025, sirve como ejemplo de cómo los operadores recogen el gasto en tierra que anteriormente se escapaba a otros puertos [8]. En ubicaciones propias, el rendimiento auxiliar por pasajero es un 30–40% más alto que en los días de llamadas tradicionales, y los costos de muelle se manejan internamente.


Construcción de Terminales en Asia-Pacífico

El capital público está haciendo un gran esfuerzo al este de Suez. Más allá de la financiación de la misión de India, el Ministerio de Cultura y Turismo de China restableció el tránsito sin visa de 15 días para pasajeros de cruceros en 13 puertos en 2024, y Shanghai Wusongkou procesó a más de 500,000 pasajeros en su primer año completo reabierto [9].

Conversión de Cohortes Juveniles

Los viajeros más jóvenes ahora se convierten a tasas que la industria no modeló hace una década. El Informe del Estado de la Industria de CLIA 2025 registró que el 36% de los cruceros de 2024 eran primerizos, con el grupo de menos de 40 años reservando viajes más cortos y de mayor frecuencia [7]. Ese comportamiento eleva la ocupación en temporadas intermedias y apoya el producto de 3–5 noches.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Costo de cumplimiento de los mandatos de descarbonización −1.4 Europa, Global Largo plazo (≥4 años)
Congestión portuaria y escasez de muelles −1.0 Mediteráneo, Caribe Mediano plazo (2–4 años)
Impuestos por sobreturismo y límites de llamadas −0.8 Venecia, Barcelona, Ámsterdam Corto plazo (≤2 años)
Volatilidad de precios de combustible y búnker −0.7 Global Corto plazo (≤2 años)
Escasez de tripulación e inflación salarial −0.6 Global Mediano plazo (2–4 años)


Carga de Cumplimiento de Descarbonización

La regulación ahora está incluida en el balance. El EU ETS extendió el deber de entrega del 100% a los barcos a partir de 2026, y FuelEU Maritime impone una penalización de 2,400 EUR por tonelada de VLSFO-equivalente para la energía no conforme [4]. Solo más del 3% de los muelles capaces de cruceros en el mundo tienen conexiones de alta tensión, y las adaptaciones de energía en tierra suelen costar entre 2 y 4 millones de USD por embarcación.


Capacidad Portuaria y Resistencia de la Comunidad

La escasez de muelles afecta más donde la demanda es más fuerte. Barcelona cerró su terminal Nord en 2023 y limitó las llamadas, mientras que el consejo de Ámsterdam votó para reducir a la mitad las llamadas anuales de cruceros a 100 para 2026 y cerrar su terminal central para 2035 [14]. El límite diario de cinco barcos de Juneau, efectivo en 2026, sigue el mismo patrón.

Volatilidad de Costos de Búnker e Insumos

Entre 2023 y 2025, las primas de búnker de GNL en el noroeste de Europa fluctuaron alrededor del 60%, y el combustible representa aproximadamente el 8–11% de los gastos operativos de los operadores [15]. La flexibilidad de combustible dual tiene su propio costo de capital, y la cobertura reduce pero no elimina completamente la exposición.


Cruise Tourism Market Opportunities

Nuevas Construcciones Preparadas para Metanol

El metanol verde ofrece un camino de adaptación que el GNL no puede igualar en emisiones de ciclo de vida. La plataforma de Perspectivas de Combustibles Alternativos de DNV registró más de 300 pedidos capaces de utilizar metanol en el transporte marítimo para 2025, y los operadores de cruceros que especifican salas de máquinas preparadas para metanol hoy evitan una costosa conversión a mitad de vida [17]. El endurecimiento regulatorio sobre las emisiones sostenibles de los cruceros convierte esa especificación en una cobertura en lugar de una apuesta.

Espacio en India y el Sudeste Asiático

Con una costa de 12,000 km, la India costera alberga menos de 0.5 millones de pasajeros de cruceros cada año. Las mejoras en los terminales de Chennai, Mormugao y Cochin bajo la misión nacional crean un verdadero vacío geográfico para productos de cruceros voladores regionales [2].


Monetización de Datos a Bordo

Un barco se convierte en un entorno minorista de circuito cerrado gracias a la telemetría de dispositivos portátiles y aplicaciones. Las excursiones en tierra reservadas con antelación y los ingresos del spa han aumentado entre un 15 y un 20% para los operadores que utilizan plataformas basadas en RFID [11]. Este modelo de negocio está más alineado con la economía de plataformas que con el comercio minorista de viajes.


Base de Invierno en el Golfo

El capital que fluye hacia el desarrollo de destinos de puertos de cruceros en Arabia Saudita y los EAU crea una ventana de despliegue genuinamente contracíclica para el tonelaje europeo entre noviembre y marzo [12].

Producto Cultural y Culinario de Barcos Pequeños

Las embarcaciones de menos de 400 camas acceden a puertos cerrados a mega-barcos. El rendimiento por día de pasajero en estos itinerarios es de dos a tres veces el promedio general, y el segmento sigue estando estructuralmente subabastecido.


Cruise Tourism Market Future Outlook

Operaciones Autónomas y Asistidas por IA

La automatización del puente y el mantenimiento predictivo remodelarán la base de costos del Mercado de Turismo de Cruceros antes de que llegue la navegación autónoma. Los sistemas de Wärtsilä y Kongsberg ya ofrecen ahorros de combustible del 3 al 7% a través de la optimización de los viajes, y DNV espera que el monitoreo de condiciones impulsado por IA reduzca materialmente los días de dique seco no planificados para 2030 [17].

Economía de Plataforma a Bordo

La mezcla de ingresos está cambiando. Los ingresos a bordo y otros ahora se acercan al 35% de la facturación de los operadores principales, y la pre-reserva mediada por aplicaciones se comporta como un embudo de comercio electrónico con economías de conversión medibles en lugar de un upsell de hospitalidad [11].

Transición de Combustibles y el Superciclo de Eficiencia

La modelización de la AIE coloca el suministro de combustible marítimo sostenible muy por debajo de la demanda hasta 2035, manteniendo el metanol verde y el bio-GNL a un precio premium [15]. Las actualizaciones de eficiencia —lubricación por aire, recubrimientos de casco, recuperación de calor residual— llevarán, por lo tanto, más de la carga de cumplimiento que el cambio de combustible por sí solo.

Divulgación ESG y Acceso al Capital

Las obligaciones de informes de la CSRD alcanzaron a los grandes operadores vinculados a la UE a partir del ejercicio fiscal 2025, obligando a la divulgación del Alcance 3 a través de astilleros, puertos y cadenas de aprovisionamiento [20]. El acceso a financiamiento vinculado a la sostenibilidad comienza a seguir esas divulgaciones, otorgando a los primeros en moverse una ventaja medible en el costo de capital.


Análisis de la Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 48.6% de participación Destinos privados, capacidad de Alaska, terminales de Florida
Europa USD 54.03 Mil millones Renovación de flota fluvial, energía en tierra, desvíos en el Báltico
Asia-Pacífico 11.53% CAGR (2026–2035) Construcción de puertos base, liberalización de visas
América del Sur USD 12.89 Mil millones Expedición por el Amazonas, reubicación en Patagonia
Medio Oriente y África 3.9% de participación Terminales del Mar Rojo, despliegue invernal
Total USD 204.66 Mil millones

El rendimiento regional en el Mercado de Turismo de Cruceros diverge drásticamente en función de la oferta de muelles en lugar de la propensión a salir sola.


América del Norte

País Participación de la Región Motor Clave
EE. UU. 82.4% Concentración de puertos base triples en Florida
Canadá 11.9% Extensión de la temporada en Alaska y el Atlántico
México 5.7% Recuperación de llamadas en la Costa Oeste


PortMiami atendió a 8.2 millones de pasajeros en el año fiscal 2024 y posee la mayor participación de un solo puerto en el Mercado de Turismo de Cruceros a nivel mundial [18]. La eliminación en 2024 por parte de Canadá de la parada técnica de Comercio Costero para embarcaciones con destino a Alaska a través de Columbia Británica preservó la relevancia de los turnos en Vancouver, mientras que Ensenada y Cabo San Lucas reconstruyeron los volúmenes de llamadas tras ediciones de itinerarios impulsadas por la seguridad.

Europa

País Métrica Motor Clave
Alemania USD 11.35 Mil millones Mayor mercado de origen de cruceros fluviales
Reino Unido 18.2% de participación de la región Capacidad de turnos en Southampton
Francia 7.9% CAGR Expansión de la terminal de Marsella
Italia USD 8.11 Mil millones Puertos base de Civitavecchia y Génova
España 12.4% de participación de la región Despliegue en Barcelona y Baleares
Países Nórdicos 6.8% CAGR Liderazgo en energía en tierra
Rusia 1.1% de participación de la región Suspensión de llamadas en el Báltico
Resto de Europa USD 6.48 Mil millones Islas del Adriático y Atlántico


El mandato de Noruega que exige operación de cero emisiones en las áreas del Patrimonio Mundial de Geirangerfjord y Nærøyfjord a partir de 2026 para embarcaciones de menos de 10,000 GT es la línea regulatoria más estricta trazada en cualquier lugar del sector [19]. El cumplimiento está remodelando los itinerarios nórdicos, y la disponibilidad de energía en tierra en Bergen, Kristiansand y Stavanger se ha convertido en un requisito previo para el despliegue.

Asia-Pacífico

País Métrica Motor Clave
China 34.8% de participación de la región Puertos base de Shanghái y Tianjin
India 13.9% CAGR Incentivos de la Misión Crucero Bharat
Japón USD 5.42 Mil millones Muelles de Yokohama y Okinawa
Corea del Sur 8.6% de participación de la región Llamadas en Busan y Jeju
ASEAN USD 6.31 Mil millones Centro Marina Bay de Singapur
Resto de Asia-Pacífico 9.4% CAGR Temporadas en Australia y Nueva Zelanda


El Centro de Cruceros Marina Bay de Singapur manejó volúmenes récord de turnos en 2024 y ancla el despliegue en el sudeste asiático, mientras que la concesión de Mormugao de Adani Ports señaló la llegada del capital privado a las operaciones terminales en India [9]. El cuello de botella regional ya no es la demanda, sino la disponibilidad de muelles durante la ventana de octubre a marzo.

América del Sur

País Métrica Motor Clave
Brasil 58.3% de participación de la región Temporada de puerto base en Santos
Argentina 22.1% de participación de la región Puerta antártica de Ushuaia
Resto de América del Sur 19.6% de participación de la región Fiordos chilenos, expedición por el Amazonas


Ushuaia sigue siendo el punto de embarque antártico dominante del mundo, manejando más de 550 llamadas de embarcaciones en la temporada austral 2024/25 bajo la supervisión de IAATO [10]. Las reformas de concesión de ANTAQ de Brasil en Santos mejoraron la fiabilidad de los muelles, aunque la volatilidad de la moneda continúa comprimiendo los volúmenes de reservas de origen local.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 31.4% de participación de la región Terminal de Jeddah y producto del Mar Rojo
EAU 36.2% de participación de la región Puerto de Dubái y Zayed de Abu Dhabi
Sudáfrica 14.7% de participación de la región Temporadas en Ciudad del Cabo y Durban
Egipto 9.1% de participación de la región Tránsitos por Suez y producto del Nilo
Resto de MEA 8.6% de participación de la región Llamadas a islas del Océano Índico


El terminal de Jeddah del Puerto Islámico de Cruceros de Arabia Saudita y el objetivo del Ministerio de Turismo de 1.3 millones de pasajeros de cruceros anuales para 2035 representan el compromiso público más agresivo de la región [12]. El terminal de cruceros Hamdan Bin Mohammed de cinco muelles en Dubái lo complementa, brindando a la tonelada europea desplegada en invierno un circuito genuino de dos puertos.


Mercado de Turismo de Cruceros por Región, 2025-2035

Cruise Tourism Market Segmentation

Por Tipo

La segmentación del mercado de turismo de cruceros por tipo de embarcación e itinerario revela la mayor dispersión de crecimiento de cualquier dimensión.

Segmento Métrica (2025) Principal Motor de Demanda
Crucero Oceánico 66.1% de participación Economía de muelles de mega-barcos
Crucero Fluvial USD 25.38 Mil millones Densidad europea y del Mekong
Crucero de Expedición 10.83% CAGR Acceso a Polos y Galápagos
Crucero Temático 5.3% de participación Charters de música, culinaria y afinidad
Crucero de Aventura 8.9% CAGR Demanda de viajes activos cruzados
Otros USD 6.14 Mil millones Nicho costero y residencial


El crucero oceánico mantiene su dominio porque la oferta de muelles está concentrada allí — el libro de pedidos 2026–2033 es abrumadoramente de tonelaje oceánico. La expedición es la que más destaca estructuralmente: IAATO registró más de 122,000 visitantes antárticos en la temporada 2023/24, y los ingresos por pasajero-día de barcos pequeños son de dos a tres veces los niveles convencionales [10].

Por Duración

Segmento Métrica (2025) Principal Motor de Demanda
1–7 Días 43.8% de participación Mercado de acceso por carretera al Caribe
8–14 Días 8.61% CAGR Producto del Mediterráneo y Alaska
15–20 Días USD 29.06 Mil millones Reubicación y transatlántico
Más de 21 Días 6.2% CAGR Viajes alrededor del mundo y ciclos grandiosos


Los viajes cortos dominan el volumen, pero el rango de 8–14 días impulsa el valor. Los itinerarios más largos generan mayores ingresos por día y una captura a bordo más fuerte, razón por la cual los operadores están reasignando tonelaje premium hacia despliegues de dos semanas en el Mediterráneo y Alaska.

Por Edad de los Pasajeros

Segmento Métrica (2025) Principal Motor de Demanda
Menos de 12 Años 6.8% de participación Tonelaje de parque acuático de marca familiar
13–19 Años USD 17.19 Mil millones Reservas multigeneracionales
20–39 Años 10.19% CAGR Producto de escapadas cortas y solo para adultos
40–59 Años 36.4% de participación Ingreso discrecional máximo
Más de 60 Años 5.4% CAGR Viajes más largos, mayor gasto


La cohorte de 40–59 años sigue siendo el ancla de ingresos, pero el grupo de 20–39 años establece la hoja de ruta del producto. La posición de solo adultos de Virgin Voyages y el hardware denso en actividades de Royal Caribbean apuntan a esa cohorte, y su frecuencia de reservas compensa parcialmente el menor gasto por viaje.


Comparación Competitiva

La concentración es alta. Los tres principales operadores controlan aproximadamente tres cuartas partes de la capacidad global de muelles, produciendo un HHI estimado en el rango de 2,200–2,500 — un territorio firmemente concentrado. Por debajo de ese nivel, la estructura se fragmenta rápidamente en operadores especializados en ríos, expediciones y lujo que compiten por el acceso a itinerarios en lugar de por escala.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Turismo de Cruceros Posicionamiento Estratégico
Carnival Corporation & plc ~33–37% Portafolio de nueve marcas, Celebration Key Líder en escala, segmentación de múltiples marcas
Royal Caribbean Group ~22–26% Clase Icon/Oasis, Perfect Day Innovación en hardware, rendimiento premium
MSC Cruceros ~9–12% Clase mundial, Ocean Cay Enfoque en LNG, fortaleza europea
Norwegian Cruise Line Holdings ~8–11% Clase Prima, Oceania, Regent Escalera de freestyle y upper-premium
Viking Holdings ~4–6% Flotas de ríos, océano, expedición Solo para adultos, enfoque en destinos
TUI Cruises / Hapag-Lloyd ~2–4% Mein Schiff, expedición de lujo Dominio de origen alemán
Disney Cruise Line ~2–4% Clase Wish/Treasure Premium familiar liderado por IP
Hurtigruten Group ~1–2% Noruega costera, expedición HX Herencia polar, flota híbrida de batería
PONANT ~1–2% Le Commandant Charcot Lujo polar, especialista en clase de hielo
Virgin Voyages ~1–2% Barcos Lady solo para adultos Marca de estilo de vida, cohorte más joven
Lindblad Expeditions ~0.5–1.5% Asociación con National Geographic Expedición liderada por la ciencia


Noticias y Desarrollos Recientes

  • Carnival Corporation (julio de 2025): Abrió Celebration Key en Gran Bahama, un destino exclusivo de 600 millones de USD que se espera que reciba hasta cuatro barcos diarios, aumentando materialmente la captura de rendimiento auxiliar [8]
  • Royal Caribbean Group (enero de 2024): Entregó Icon of the Seas, el mayor barco de crucero propulsado por GNL construido, redefiniendo los puntos de referencia de costo por camarote [1]
  • Organización Marítima Internacional (abril de 2025): Aprobó el Marco de Cero Neto que introduce un estándar global de intensidad de combustible y un mecanismo de precios a partir de 2028 [3]
  • Gobierno de India (septiembre de 2024): Lanzó la Misión Crucero Bharat con apoyo de capital para terminales y una simplificación fiscal para operadores extranjeros hasta 2029 [2]
  • Cruise Saudi (mayo de 2024): Comisionó la terminal de cruceros del Puerto Islámico de Jeddah, anclando el despliegue invernal en el Mar Rojo [12]
  • Ciudad de Ámsterdam (julio de 2023): Votó para reducir a la mitad las llamadas anuales de cruceros y reubicar la terminal central, restringiendo la oferta de muelles en el norte de Europa [14]
  • Viking Holdings (mayo de 2024): Completó una cotización en la Bolsa de Nueva York recaudando aproximadamente 1.5 mil millones de USD, financiando la expansión de la flota de ríos y expediciones [21]
  • Comisión Europea (enero de 2025): Los requisitos de intensidad de FuelEU Maritime entraron en vigor para embarcaciones de más de 5,000 GT que llaman a puertos de la UE [4]


Mercado de Turismo de Cruceros Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Turismo de Cruceros — ingresos por boletos, a bordo y excursiones en tierra
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 7.01% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 204.66 B (2025); USD 218.06 B (2026); USD 401.20 B (2035)
Segmentos de Más Rápido Crecimiento Cruceo de Expedición (Tipo); 8–14 Días (Duración); 20–39 Años (Edad); Asia-Pacífico (Geografía)
Empresas Perfiladas 11 operadores incluyendo Carnival, Royal Caribbean, MSC, NCLH, Viking, TUI, Disney, Hurtigruten, PONANT, Virgin Voyages, Lindblad
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo deben los inversores evaluar el riesgo de suministro de muelles en el mercado de turismo de cruceros?
Rastrear la disponibilidad de espacios en astilleros en lugar del valor de los pedidos. Solo cuatro astilleros en todo el mundo construyen grandes tonelajes de cruceros, por lo que el retraso en la entrega se propaga directamente en el tiempo de ingresos [1].
¿Qué protecciones contractuales son las más importantes al alquilar tonelaje de expedición?
El nivel de certificación de clase de hielo y el estado de membresía de IAATO impulsan tanto el precio del seguro como la elegibilidad para permisos. Los acuerdos de alquiler deben especificar explícitamente la categoría de cumplimiento del Código Polar [10].
¿Qué métrica de adquisición predice mejor la competitividad portuaria en el mercado de turismo de cruceros?
El rendimiento de retorno por hora de muelle, no el número total de pasajeros. Los puertos que despejan el embarque más rápido ganan contratos de puerto base repetidos independientemente del volumen total [18].
¿Cómo se comparan la propulsión de GNL y metanol para un espacio de entrega en 2030?
El GNL ofrece cumplimiento inmediato de NOx y SOx, pero con un beneficio de carbono limitado a lo largo del ciclo de vida. La especificación lista para metanol cuesta más por adelantado y se protege contra el endurecimiento de las reglas de intensidad [17].
¿Qué desafío de integración ralentiza los despliegues digitales a bordo en el mercado de turismo de cruceros?
Los sistemas de gestión de propiedades heredados rara vez exponen APIs limpias. La adaptación de middleware en flotas de edades mixtas consume típicamente de 18 a 24 meses antes de que las características orientadas al cliente se implementen [11].
¿La disponibilidad de energía en tierra afecta las decisiones de planificación de itinerarios hoy en día?
Sí, particularmente en Noruega y California, donde la conexión es obligatoria o incentivada. Los operadores ahora evalúan los puertos candidatos por su capacidad de alta tensión durante la planificación de despliegue [19].
¿Qué caso de uso emergente es subestimado por la mayoría de los compradores?
Alquileres de barcos completos para corporativos e incentivos. Los pequeños barcos de lujo logran una ocupación casi garantizada a tarifas premium, aislando a los operadores de los ciclos de reservas de los consumidores [21].
Autor
Autor Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of maritime regulatory databases, tourism statistics, peer-reviewed hospitality journals, and authoritative maritime organizations. Key sources included the U.S. Department of Transportation Maritime Administration (MARAD), U.S. Coast Guard (USCG), Federal Maritime Commission (FMC), European Maritime Safety Agency (EMSA), International Maritime Organization (IMO), Cruise Lines International Association (CLIA), World Tourism Organization (UNWTO), Bureau of Transportation Statistics (BTS), National Travel and Tourism Office (NTTO), Eurostat Tourism Statistics, Statistics Canada Tourism Division, Australian Bureau of Statistics (ABS) Tourism Sector, China Ministry of Culture and Tourism, International Association of Antarctica Tour Operators (IAATO), World Travel & Tourism Council (WTTC), and port authority reports from major embarkation hubs (PortMiami, Port Canaveral, Barcelona, Civitavecchia, Shanghai, Singapore). These sources were used to collect passenger embarkation statistics, vessel deployment data, regulatory compliance frameworks, destination arrival metrics, demographic traveler trends, and competitive landscape analysis for small and mid-sized ships, large ships, and expedition cruising segments.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, VPs of Fleet Operations, chief sustainability officers, and revenue management directors from shipyards, cruise line operators, and marine hospitality suppliers. Travel agency executives, tour operators, port destination managers, and procurement representatives from travel consortia, online travel agencies (OTAs), and corporate travel management companies comprised demand-side sources. Primary research verified market segmentation across cruise classes and trip durations, confirmed newbuild delivery timelines, and collected insights on the dynamics of sustainable tourism certification dynamics, pricing yield management strategies, and booking pattern evolution.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (40%), Europe (25%), Asia-Pacific (22%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through revenue mapping and passenger volume analysis. The methodology included:

Identification of 35+ key cruise operators across North America, Europe, Asia-Pacific, and Latin America

Fleet mapping across small and mid-sized ships, large ships, and expedition vessels by passenger capacity and deployment regions

Analysis of reported and modeled annual revenues specific to cruise operations and onboard spending portfolios

Coverage of operators representing 75-80% of global market share in 2024

Extrapolation using bottom-up (passenger volume × average spend by destination) and top-down (operator revenue validation) approaches to derive segment-specific valuations for Caribbean, Mediterranean, Alaska, Europe, and Asia-Australia itineraries

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















