消費者向けIoT市場 (2026 - 2035)

消費者IoT市場調査報告書:デバイスタイプ別(スマートホームデバイス、ウェアラブルデバイス、スマート家電、スマートエネルギーデバイス、スマートヘルスケアデバイス)、接続プロトコル別(Wi-Fi、Bluetooth、Zigbee、Z-Wave、セルラー)、アプリケーション別(ホームオートメーション、健康とフィットネス、エンターテインメント、セキュリティと監視、エネルギー管理)、最終用途産業別(住宅、商業、産業、医療、自動車)、価格帯別(低価格(100米ドル未満)、中価格(100-500米ドル)、高価格(500米ドル以上))、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ)- 2035年までの予測
ID: MRFR/ICT/27130-HCR 100 Pages Ankit Gupta Last Updated: September 17, 2026
Consumer IoT Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.62%
2025 Market SizeUSD 193.97 Billion
2035 Market SizeUSD 601.72 Billion
Key Players
Amazon (Ring
Alexa)
Google
Apple
Samsung
Xiaomi
Opportunities
  • Insurance-Linked Smart Home Adoption Programs
  • Wearable Health IoT Reimbursement Expansion
  • Emerging-Market Leapfrog via Satellite Connectivity

Consumer IoT Market Summary

消費者向けIoT市場は2025年に1939.7億米ドルと評価され、2026年には2185.0億米ドルに達し、2035年までに6017.2億米ドルに上昇すると予測されています。この成長は、住宅のエネルギー効率に関する規制の強化によって推進されており、米国のインフレ削減法だけでも、スマートホームの改修や住宅向けエネルギー管理IoTに90億米ドル以上が投入されています。また、消費者向けIoTの相互運用性のためのMatterおよびThreadプロトコルの商業的成熟も影響しています[2]。

広範な技術変革が、家庭が接続されたデバイスとどのように相互作用するかを再形成しています。断片化されたZigbeeおよびZ-Waveスタックに基づく従来の独自エコシステムは、2024年末にブランド間のカメラおよびセンサーの相互運用性を導入したMatter 1.5によって実現された統一アーキテクチャに取って代わられています。デバイス上での大規模言語モデル推論への投資は、上位4つのプラットフォームホルダー全体で累計42億米ドルを超え、音声アシスタント統合IoTホームデバイスがクラウドの往復に依存せずにコマンドをローカルで処理できるようになっています[3][4]。

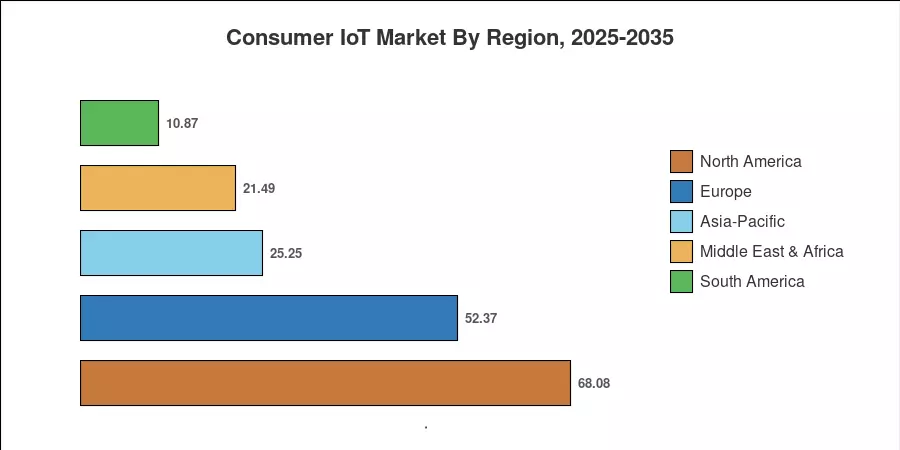
北米は、2025年の世界収益の約35.1%を占める消費者向けIoT市場の最大のシェアを持ち、密なブロードバンド普及とケーブルおよび通信事業者によるスマートホームIoTデバイスおよびエコシステムのバンドルによって支えられています。アジア太平洋地域は、すべての地域の中で最も速いペースで成長しており、インドのIoTハードウェア向け生産連動インセンティブ制度や中国の「デジタル家庭」五カ年計画の補助金の恩恵を受けています。ヨーロッパは約27%のシェアを持ち、2027年以降の新築におけるスマートサーモスタットの事前設置を義務付けるEUの建物のエネルギー性能指令によって推進されています[5][6]。

主なレポートのポイント

• 製品タイプ別

  • ハードウェアは2025年の消費者向けIoT市場収益の約44.2%を占め、住宅展開におけるスマートホームIoTデバイスおよびエコシステムへの需要が続いています。
  • サービスは2035年までにCAGR12.18%を記録すると予想されており、消費者向けのウェアラブル健康IoTの定期購読モデルが普及しています。

• 接続技術別

  • Wi-Fiは2025年の消費者向けIoT市場展開の約40.1%の支配的なシェアを維持しており、Wi-Fi 6EおよびWi-Fi 7ルーターのアップグレードによって推進されています。
  • 超広帯域接続は2035年までにCAGR12.56%で成長すると予測されており、音声アシスタント統合IoTホームデバイスにおける精密位置情報のユースケースによって促進されています。

• アプリケーション別

  • ホームオートメーションは2025年の消費者向けIoT市場収益の最大セグメントを占め、約42.3%を占めています。これは住宅向けのエネルギー管理IoTによって主導されています。
  • ヘルスケアデバイスは2035年までにCAGR12.85%で拡大する見込みで、消費者向けのウェアラブル健康IoT、例えば持続的な血糖モニターやECGパッチへの需要が急増しています。

• 地域別

  • 北米は2025年の消費者向けIoT市場で支配的な地位を占め、世界収益の35.1%を占めています。
  • アジア太平洋地域は2026年から2035年の間にCAGR13.02%で最高の成長を記録する見込みです。

MRFRの独自の三角測量手法は、140以上のOEMからのボトムアップのデバイス出荷データ、トップダウンのマクロ経済指標(ブロードバンド普及率、可処分所得指数)、および検証済みの貿易フローデータベースを相互参照して、消費者向けIoT市場の年間市場規模を導き出します。
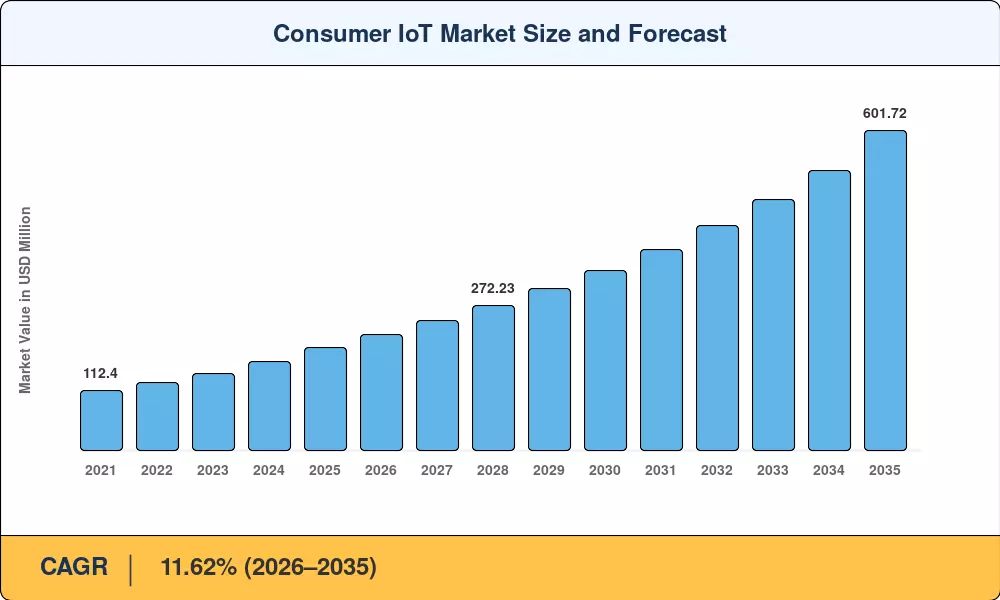
消費者向けIoT市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
MatterおよびThreadプロトコルの採用 15–18% グローバル 短期(≤2年) [3]
エネルギー効率規制 12–15% 北米、ヨーロッパ 中期(2–4年) [5]
デバイス上でのLLM推論 10–13% 北米、アジア太平洋 中期(2–4年) [4]
5GおよびLPWANネットワークの拡張 10–12% アジア太平洋、MEA 長期(≥4年) [8]
保険連動型スマートホーム割引 8–10% 北米、ヨーロッパ 短期(≤2年) [10]
センサー価格の低下(0.50米ドル未満) 7–9% グローバル 短期(≤2年) [2]
衛星-デバイス接続 5–7% 農村地域グローバル 長期(≥4年) [12]

消費者IoT相互運用性のためのMatterおよびThreadプロトコル

2024年第4四半期にMatter 1.5がリリースされ、消費者IoT市場における最も持続的な摩擦点であるブランド間デバイスの非互換性が解決されました。620以上の認証済み製品SKUがMatterサポートとともに発売から6ヶ月以内に出荷され、Threadボーダールーターの米国の家庭への浸透率は2025年3月までに3800万台に倍増しました [3]。以前はブランド特有のハブを必要としたスマートホームIoTデバイスとエコシステムは、単一の制御プレーンを介して動作するようになり、平均インストール時間が45分から10分未満に短縮されました。この相互運用性の利益は、テクノロジー愛好家を超えて主流の家庭にまで拡大しています。

住宅エネルギー効率義務

規制の圧力がオプションのスマートホームアップグレードをコンプライアンス要件に変えています。EUの建物エネルギー性能指令は、2027年1月以降に提出されたすべての新築許可において、住宅用のスマートサーモスタットまたはエネルギー管理IoTの事前設置を要求しており、年間約160万の住宅ユニットに影響を与えています [5][7]。米国では、DOEの更新されたENERGY STAR Connected Home基準は、需要応答プログラムに参加する音声アシスタント統合IoTホームデバイスにボーナスクレジットを付与し、ユーティリティのリベートをデバイスの採用に直接リンクさせています。

デバイス上での大規模言語モデル推論

Apple、Google、Samsung、およびAmazonは、2023年から2025年の間にデバイス上のAIシリコンに42億米ドル以上を共同投資し、音声アシスタント統合IoTホームデバイスがクラウド依存なしに自然言語コマンドを実行できるようにしました [4]。ローカル推論のレイテンシは2025年中頃までにフラッグシップチップセットで200ミリ秒未満に低下し、スマートホームIoTデバイスとエコシステムのリアルタイム会話制御が商業的に実現可能になりました。この機能はプラットフォームのロックインを強化しますが、同時に周囲の応答性に対するユーザーの期待を高めます。

5GおよびLPWANネットワークの展開

セルラー接続が新しいカテゴリの屋外およびモバイル消費者IoTエンドポイントを解放しています。2024年末までに、全世界で2億8500万の5Gスタンドアロン接続がアクティブであり、LoRaやNB-IoTなどのLPWANプロトコルがWi-Fiが実用的でない農村および周辺都市地域へのセンサーネットワークのカバレッジを推進しています [8]。消費者IoT市場にとって、これは接続されたペットトラッカー、農業趣味用センサー、リモートバケーションプロパティ監視が実現可能な製品カテゴリになることを意味します。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
データプライバシーと規制の断片化 –8から–10% グローバル 長期(≥4年) [16]
サイバーセキュリティの脆弱性の露出 –7から–9% 北アメリカ、ヨーロッパ 中期(2–4年) [17]
ハードウェアのコモディティ化によるマージン圧力 –5から–7% アジア太平洋 短期(≤2年) [2]
消費者の相互運用性疲労 –4から–6% グローバル 短期(≤2年) [3]
常時稼働デバイスのエネルギーコスト –3から–5% ヨーロッパ 中期(2–4年) [18]

データプライバシーと規制の断片化

消費者IoT市場は、ますます断片化したコンプライアンスの状況に直面しています。EUのデータ法(2025年9月施行)は、ブロック内で販売されるすべてのスマートホーム IoTデバイスとエコシステムに対してリアルタイムのデータポータビリティを義務付けており、カリフォルニアのIoTセキュリティ法はユニークなデフォルトパスワード禁止を課しています[16]。グローバル市場に対応する製造業者は、異なる要件を満たすために平行したファームウェアブランチを維持する必要があり、SKUごとのソフトウェアメンテナンスコストに推定12–18%の追加負担をもたらします。このコンプライアンスの負担は、プラットフォームの巨人の法的インフラを欠く中堅OEMに不均衡に影響を与えます。

サイバーセキュリティの脆弱性の露出

2024年のNIST監査では、消費者向けIoTファームウェアに影響を与える7,200以上のユニークなCVEが特定され、前年比34%の増加が見られました[17]。消費者向けのウェアラブル健康IoTや接続されたベビーモニターに関する高プロファイルの侵害は、リスク回避型のバイヤーセグメントの間で信頼を損なっています。義務的なサイバー耐性ラベリング(EUサイバー耐性法、2027年から施行予定)は、認証コストの底上げを行い、エントリーレベルのブランドをヨーロッパの流通から排除する可能性があります。

ハードウェアのコモディティ化とマージン圧縮

センサー価格が1ユニットあたり0.50米ドルを下回ることで、採用量が増加しますが、消費者IoT市場のハードウェア重視のプレイヤーの粗利益を圧縮します[2]。深センのホワイトラベル製造業者は、現在Matter準拠のスマートプラグを工場出荷価格で3.80米ドル未満で出荷しており、ブランドの既存企業は価値の獲得をソフトウェアサブスクリプションや住宅向けのエネルギー管理IoTサービス層にシフトする必要があります。

Consumer IoT Market Opportunities

保険連携型スマートホーム導入プログラム

アメリカの不動産保険会社、State FarmやAllstateを含むは、確認済みのスマートホームIoTデバイスやエコシステム(漏水検知器、煙センサー、セキュリティカメラ)を設置した保険契約者に対して、5~15%の保険料割引を提供しています。消費者向けIoT市場は、これらのインセンティブ構造だけで2030年までに約1800万のアメリカの世帯を獲得する見込みです [10]。

ウェアラブル健康IoTの払い戻し拡大

CMSは2025年1月に、慢性疾患管理のために処方された持続的グルコースモニターと心拍リズムウェアラブルをカバーするために、リモート患者モニタリングCPTコードを拡大しました [11]。この規制の変化は、消費者向けのウェアラブル健康IoTを任意のウェルネス支出から払い戻し可能な医療支出に変換し、2030年までに広範な消費者IoT市場内で120億ドルのアドレス可能なサブマーケットを開放します。

衛星接続による新興市場の飛躍

StarlinkやAST SpaceMobileの衛星からデバイスへのサービスは、固定ブロードバンドがない地域でのスマートホームIoTデバイスやエコシステムの展開を可能にしています [12]。サハラ以南のアフリカと東南アジアには約9億の未接続世帯が存在し、低コストのセルラー・バックホールIoTバンドルにとってのグリーンフィールドの機会です。

エネルギーデータのマネタイズとユーティリティパートナーシップ

住宅用エネルギー管理IoTを通じて詳細な消費データを生成する世帯は、グリッドオペレーターや需要応答アグリゲーターにとって高価値のデータ資産を表します。欧州のユーティリティは、匿名化された負荷プロファイルへのアクセスに対して消費者に年間40~80ユーロを支払う収益共有モデルを試行しており、ハードウェア販売の上に定期的なマネタイズ層を創出しています [18]。

ボイスコマースとアンビエントトランザクションプラットフォーム

音声アシスタント統合のIoTホームデバイスは、2024年に推定68億ドルの消費者購入を処理し、ボイスコマースの浸透は2030年までに3倍になると予想されています [4]。音声アシスタント統合のIoTホームデバイスのトランザクション層を制御するプラットフォームオペレーターは、注文ごとに3~8%の手数料を獲得し、消費者IoT市場を広範な小売経済へのゲートウェイとして位置づけています。

Consumer IoT Market Future Outlook

環境AIと自律的な家庭運営

2030年までに、デバイス上での大規模言語モデル推論により、消費者向けIoTデバイスは明示的な音声コマンドなしで複数のステップのルーチンを実行できるようになります。IEAは、住宅用のAI最適化エネルギー管理IoTがOECD諸国全体で家庭の電力消費を12〜18%削減できると予測しており、2035年までに約420億米ドルの累積消費者節約に相当します [9][14]。

プラットフォーム経済とエコシステムのロックイン

消費者向けIoT市場は、Apple HomeKit、Google Home、Amazon Alexaの三つのプラットフォームオリゴポリーに収束しています。プラットフォーム運営者は、ハードウェアマージンではなく、サブスクリプション層、音声コマース手数料、スマートホームIoTデバイスとエコシステムのテレメトリに基づくデータサービスを通じて収益を上げています。この変化は独立したOEMのマージンを圧縮し、プラットフォームホルダーのための総アドレス可能収益を拡大します [4]。

健康IoTと予防医療の融合

消費者向けのウェアラブル健康IoTは、フィットネストラッキングから臨床的に検証された診断へと移行しています。FDAは2024年に47の新しい消費者向け健康ウェアラブルを承認し、CMSの払い戻し拡大により、このサブセグメントは2033年までに年間180億米ドル以上の収益を獲得する位置にあります [11]。FHIR準拠のAPIを通じた電子健康記録との統合により、消費者IoT市場は人口健康管理への構造的な入力となります。

持続可能性報告とESG統合

企業のESG開示ルール(EUのCSRD、2025年施行)は、プロパティマネージャーに対して建物レベルでのスコープ2およびスコープ3の排出量を報告することを要求し、複数の家族住宅ポートフォリオ全体で住宅用エネルギー管理IoTに対する機関の需要を促進しています [18]。IRENAは、スマートグリッド対応の住宅用デバイスが2035年までに世界の需要側柔軟性容量の8%を占めると推定しており、消費者IoT市場をクリーンエネルギー移行インフラに組み込んでいます。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 2025年の収益の35.1% スマートホームIoTデバイスとエコシステムのバンドル; 保険インセンティブ
ヨーロッパ 523.7億米ドル(2025年) エネルギー効率の義務; 消費者IoT採用のためのMatterおよびThreadプロトコル
アジア太平洋 13.02%のCAGR(2026–2035) 製造規模; PLI補助金; 5G展開
南アメリカ 108.7億米ドル(2025年) 都市のセキュリティシステム; フィンテック関連のウェアラブル
中東およびアフリカ 11.08%のCAGR(2026–2035) スマートシティのアンカープロジェクト; 衛星接続
**合計** **1939.7億米ドル(2025年)** —

消費者IoT市場は、インフラの成熟度、規制のテンポ、購買力のダイナミクスによって形成された明確な地域成長プロファイルを示しています。

北アメリカ

国 主要指標 主要ドライバー
アメリカ合衆国 地域シェアの78.4% Alexa/Google/Appleエコシステムの密度
カナダ 10.85%のCAGR 連邦のカーボンリベートに関連するデバイスインセンティブ
メキシコ 39.2億米ドル(2025年) 近接調達による電子機器組立の成長

北アメリカの消費者IoT市場における支配力は、世界で最も高い一人当たりのスマートデバイス密度を反映しています — 2025年には、米国の家庭あたり平均14.3の接続された消費者エンドポイントがあります。通信事業者は、スマートホームIoTデバイスとエコシステムをブロードバンドパッケージとバンドルし、補助金価格で提供し、保険会社はプレミアム割引プログラムを通じて段階的な採用を促進しています。カナダの連邦クリーン電力規制は、2030年までにスマートグリッド対応の住宅デバイスに12億カナダドルを割り当てています [5][10]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの22.6% エネルギー転換の住宅用スマートメーター義務
イギリス 81.4億米ドル(2025年) ブレグジット後のIoTセキュリティラベリング制度
フランス 11.24%のCAGR MaPrimeRénov'改修補助金の拡大
イタリア 地域シェアの9.8% スーパーボーナス110%のスマート改修インセンティブ
スペイン 10.92%のCAGR 地中海気候適応エネルギーデバイス
北欧諸国 47.3億米ドル(2025年) 高いブロードバンド普及率; 持続可能性文化
ロシア 地域シェアの4.1% 輸入代替IoTハードウェアの推進
その他のヨーロッパ 10.67%のCAGR EUデジタル10年の結束基金の配分

ヨーロッパの消費者IoT市場は、任意の採用よりも規制の義務によってますます推進されています。建物のエネルギー性能指令は、2027年からすべての新しい許可に対して住宅用のエネルギー管理IoTを要求しており、サイバー耐性法は同年から単一市場で販売されるすべての接続デバイスに対して脆弱性開示義務を課しています [7][16]。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの42.8% 国内プラットフォームエコシステム(Xiaomi、Huawei)
インド 14.35%のCAGR IoTハードウェアのPLIスキーム; Jio 5Gのスケール
日本 75.2億米ドル(2025年) 高齢社会向けの消費者向けウェアラブル健康IoT
韓国 地域シェアの12.4% Samsung SmartThingsエコシステムの浸透
ASEAN 13.18%のCAGR 都市中間層の拡大; モバイルファーストの採用
その他のアジア太平洋 34.1億米ドル(2025年) 衛星バックホールのパイロットプログラム


アジア太平洋は、消費者IoT市場で最も成長が早い地域であり、中国の製造規模、インドの補助金駆動の需要、ASEANの急速な都市化によって支えられています。Xiaomiは2024年だけで6800万台以上のスマートホームIoTデバイスとエコシステムを出荷しました。また、インドのPLI配分17000クロールは、Matter準拠のハードウェア生産を直接補助しています [6][8]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの61.3% 都市のセキュリティと監視IoTの需要
アルゼンチン 10.48%のCAGR フィンテック関連のウェアラブル決済の拡大
その他の南アメリカ 20.8億米ドル(2025年) 通信事業者がバンドルした接続型ホームパッケージ


ブラジルは、都市のセキュリティへの懸念と拡大する中間層のスマートフォン普及の組み合わせを通じて、南アメリカの消費者IoT市場を支えています。サンパウロだけで320万以上のアクティブなスマートセキュリティサブスクリプションがあり、Mercado Libreのマーケットプレイスは、地域全体でスマートホームIoTデバイスとエコシステムの主要な流通チャネルとなっています。

中東およびアフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの28.7% NEOMおよびビジョン2030のスマートシティ調達
UAE 12.15%のCAGR ドバイスマートシティの新しい建物に対する義務
南アフリカ 12.4億米ドル(2025年) 太陽光に関連するエネルギー管理IoTの成長
エジプト 地域シェアの8.3% 国家IoT戦略と通信の近代化
その他のMEA 10.32%のCAGR 衛星からデバイスへの接続パイロット


中東およびアフリカの消費者IoT市場は、著名なスマートシティプロジェクトによって触発されています。サウジアラビアのNEOMとUAEのドバイシリコンオアシスは、コミュニティ規模のマスタープランに住宅用の音声アシスタント統合IoTホームデバイスとエネルギー管理IoTを組み込んでおり、デバイスベンダーのための調達パイプラインを保証しています [12]。


地域別消費者IoT市場, 2025-2035

Consumer IoT Market Segmentation

製品タイプ別

セグメント 主要指標 主要需要ドライバー
ハードウェア 44.2% シェア (2025) スマートホームIoTデバイスとエコシステムの普及
ソフトウェア 471.2億米ドル (2025) デバイス内AIとアプリ層のマネタイズ
サービス CAGR 12.18% (2026–2035) 消費者向けウェアラブル健康IoTのサブスクリプションモデル

ハードウェアは収益において消費者IoT市場の基盤を維持していますが、ソフトウェアとサービスが価値スタックの成長する割合を占めるにつれて、そのシェアは減少しています。1ユニットあたり0.50米ドル未満のセンサー価格は基本的なハードウェアをコモディティ化し、差別化はファームウェアの知能とクラウド分析層に向かっています。消費者IoT認証のためのMatterおよびThreadプロトコルは、ソフトウェア統合のハードルを引き上げ、垂直統合OEMに有利です。

サービスは、定期的な収益モデルによって推進される最も急成長している製品カテゴリを表しています。セキュリティ監視のサブスクリプション、スマート家電の予測保守プラン、プレミアム音声アシスタント統合IoTホームデバイスの層(Amazon Alexa PlusやGoogle Nest Aware Proなど)は、単発のハードウェア販売よりも高いライフタイムバリューを生み出します。

接続技術別

セグメント 主要指標 主要需要ドライバー
Wi-Fi 40.1% シェア (2025) Wi-Fi 6E/7ルーターのリフレッシュサイクル
Bluetooth/BLE 388.5億米ドル (2025) 消費者向けウェアラブル健康IoTのペアリング
Zigbee/Z-Wave/Thread CAGR 11.45% 消費者IoTのためのMatterおよびThreadプロトコルの義務
セルラー 9.7% シェア (2025) 5Gスタンドアロンネットワークのカバレッジ拡大
ウルトラワイドバンド CAGR 12.56% 精密な空間認識アプリケーション

Wi-FiはスマートホームIoTデバイスとエコシステムのバックボーンプロトコルとして残り、特にWi-Fi 7ルーターが2025年初頭にマスリテールに登場し、マルチギガビットスループットを提供しています。Threadの採用は、Matter仕様内のデフォルトメッシュ層として選ばれたことにより加速しており、消費者IoT市場の相互運用性アジェンダに直接利益をもたらしています。

アプリケーション別

セグメント 主要指標 主要需要ドライバー
ホームオートメーション 42.3% シェア (2025) 住宅用エネルギー管理IoTの規制
消費者向けウェアラブル CAGR 12.34% 健康監視および支払い機能付きデバイス
消費者向け電子機器 314.6億米ドル (2025) 接続されたテレビとスマートディスプレイの統合
医療機器 CAGR 12.85% 遠隔監視のためのCMS払い戻しの拡大
その他 5.8% シェア (2025) 接続されたペットケアおよびホビーセンサー

ホームオートメーションは、住宅用エネルギー管理IoTの義務と音声アシスタント統合IoTホームデバイスがデフォルトの制御インターフェースとなることで、消費者IoT市場のアプリケーションの風景を支配しています。医療機器は、消費者向けウェアラブル健康IoTの臨床的検証と保険のカバレッジ拡大によって、最も成長の高いアプリケーションを表しています。

流通チャネル別

セグメント 主要指標 主要需要ドライバー
オンライン 52.6% シェア (2025) Amazon、Best Buy Digital、D2Cブランドストア
オフライン CAGR 10.28% 体験型小売と通信店舗のバンドル

オンラインチャネルは消費者IoT市場の販売の半分以上を占めており、アルゴリズム駆動のクロスセル、チェックアウト時のサブスクリプションアップセル、当日配送の物流から利益を得ています。オフライン小売は、消費者が購入前にスマートホームIoTデバイスとエコシステムに触れる体験型ショールームを通じて、控えめな回復を見せています。

競争ベンチマーキング

消費者IoT市場は中程度の集中度を示しており、上位5社が世界の収益の約42〜48%を占めています。プラットフォーム制御戦略が競争ポジショニングを支配しており、オペレーティングシステムと流通チャネルの両方を所有する企業は、エコシステムから不均衡な価値を引き出しています。推定HHIは約650〜750であり、15%を超える単一の企業が存在しない中程度に分散した状況を示しています。

会社 推定収益シェア範囲 主要提供サービス 戦略的ポジショニング
アマゾン (リング、アレクサ) 10〜14% スマートスピーカー、セキュリティカメラ、音声プラットフォーム アレクサ音声コマース層によるエコシステムのロックイン
グーグル (Nest) 8〜12% サーモスタット、スピーカー、Nest Aware、Threadルーター Androidと統合されたAIファーストのホームオートメーション
アップル (HomeKit) 7〜11% HomePod、Apple TVハブ、HomeKit SDK プライバシー差別化されたプレミアムエコシステム
サムスン (SmartThings) 6〜9% スマート家電、SmartThingsハブ、Tizenデバイス チップから家電までの垂直統合
シャオミ 5〜8% Mi Homeエコシステム、ウェアラブル、スマート家電 バリューティアグローバルスケール; Xiaomi HyperConnect
ファーウェイ (HiLink) 3〜6% HarmonyOSデバイス、ルーター、健康ウェアラブル 中国国内での優位性; 新興市場への進出
シグニファイ (Philips Hue) 2〜4% 接続された照明、Hue Bridge、Hue Sync スマート照明分野のカテゴリーリーダー
ハネウェルホーム (Resideo) 2〜4% サーモスタット、セキュリティパネル、漏水検知器 HVACの伝統と契約者流通
Fitbit (グーグル) 2〜3% 健康ウェアラブル、Fitbitプレミアムサブスクリプション 消費者データプラットフォーム向けのウェアラブル健康IoT
アーロテクノロジーズ 1〜3% スマートセキュリティカメラ、Arlo Secureサブスクリプション サブスクリプションファーストのセキュリティカメラモデル

最近のニュースと動向

  • アマゾン(2024年11月):生成AI会話とプロアクティブなスマートホームIoTデバイスおよびエコシステムの自動化を組み込んだサブスクリプション層「Alexa Plus」を月額19.99ドルで開始 [4]。
  • 接続標準アライアンス(2024年10月):Matter 1.5を認証し、ブランド間のIPカメラ相互運用性を追加し、消費者向けIoTのエネルギー管理デバイスカテゴリにMatterおよびThreadプロトコルを拡張 [3]。
  • 欧州委員会(2024年7月):2027年1月からの住宅用IoTエネルギー管理の事前設置を義務付ける「建物のエネルギー性能指令」に基づく委任行為を発表 [7]。
  • サムスン(2025年1月):内蔵のThreadボーダールーターとUWB精密探知機能を備えた「SmartThings Station 2」を発表し、消費者向けIoT市場のデバイス位置カテゴリを拡大 [21]。
  • CMS(2025年1月):消費者向けのCGMおよび心臓用ウェアラブルを含むリモート患者モニタリングCPTコードのカバレッジを拡大し、消費者向けのウェアラブル健康IoTに直接利益をもたらす [11]。
  • クアルコム(2025年3月):音声アシスタント統合IoTホームデバイスOEM向けに、デバイス上での7BパラメータLLM推論機能を備えたQCS8550 IoTチップセットをリリース [22]。

Consumer IoT Market Report Scope


よくある質問

Matter 1.5は消費者IoT市場のデバイス返品率にどのように影響しますか?

初期の小売業者データによると、Matter認証を受けたスマートホームIoTデバイスとエコシステムは、非認証の同等品よりも22%低い返品率を示しています。相互運用性の信頼性が、チェックアウト時の購入者のためらいを減少させています。

どの消費者IoT市場の保険インセンティブが住宅所有者に最も早いROIを提供しますか?

漏水検知センサーと自動シャットオフバルブの組み合わせは、平均12%のプレミアム割引を通じて、通常8ヶ月以内にコストを回収します。スマート煙探知器が2位にランクインしています。

調達チームは消費者IoT市場のためにどのサイバーセキュリティ認証を優先すべきですか?

ETSI EN 303 645標準は、EUおよびUKの流通における基本要件として浮上しています。この標準を満たすデバイスは、北米の小売業者のセキュリティ監査のほとんども満たしています [17]。

音声アシスタント統合IoTホームデバイスは多言語家庭にどのように対応しますか?

最新のデバイス内LLMモデルは、クラウドハンドオフなしで最大4言語の同時認識をサポートします。精度は、フラッグシップハードウェアでのトップ20のグローバル言語で94%を超えています [22]。

消費者向けのウェアラブル健康IoTデータは既存のEHRシステムに統合できますか?

FHIR R4準拠のAPIは、主要なウェアラブルプラットフォームからEpicおよびCerner EHR展開への直接データ取り込みを可能にします。統合のタイムラインは、病院のITチームにとって平均6〜10週間です [11]。

住宅用エネルギー管理IoTのインストールにおける典型的な回収期間はどのくらいですか?

スマートサーモスタットと負荷管理バンドルは、現在の米国の電気料金で14〜20ヶ月で回収を達成します。ユーティリティの需要応答登録により、これを12ヶ月未満に短縮できます [14]。

消費者IoT市場はデバイスの廃棄物をどのように処理しますか?

EUサイバー回復力法は、最低5年間のファームウェアサポートを義務付けており、デバイスの有用な寿命を延ばします。いくつかのOEMは、返品された在庫の30%を再循環させる認証リファービッシュプログラムを開始しています [16]。

よくある質問

2025年のコンシューマーIoT市場の現在の評価額はどのくらいですか?

コンシューマーIoT市場は2024年に約585.37億米ドルと評価されています。

2035年までのコンシューマーIoT市場の予測市場規模はどのくらいですか?

市場は2035年までに約4633.32億米ドルに達すると予想されています。

2025年から2035年の予測期間中のコンシューマーIoT市場のCAGRはどのくらいですか?

2025年から2035年の間のコンシューマーIoT市場の予想CAGRは20.69%です。

2035年に最も高い評価額が見込まれるコンシューマーIoT市場のセグメントはどれですか?

自動車セグメントは2035年までに約3333.32億米ドルに達すると予想されています。

コンシューマーIoT市場の主要企業はどれですか?

主要なプレーヤーには、Amazon、Apple、Google、Samsung、Microsoft、LGエレクトロニクス、Philips、Xiaomi、Boschが含まれます。

スマートホームデバイスはコンシューマーIoT市場でどのように機能していますか?

スマートホームデバイスは2024年に150.0億米ドルの評価を受けており、今後大きく成長することが期待されています。

コンシューマーIoT市場におけるウェアラブルデバイスの評価額はどのくらいですか?

ウェアラブルデバイスは2024年に100.0億米ドルと評価されており、強力な市場の存在を示しています。

どの接続プロトコルがコンシューマーIoT市場で支配的になると予想されていますか?

Wi-Fiは2024年に200.0億米ドルの評価で支配的になると予想されています。

コンシューマーIoT市場におけるエネルギー管理アプリケーションの期待されるパフォーマンスはどのくらいですか?

エネルギー管理は2035年までに約1033.32億米ドルに達すると予想されています。

価格帯はコンシューマーIoT市場のセグメントにどのように影響しますか?

ミッドレンジセグメント(100-500米ドル)は2024年に292.61億米ドルと評価されており、消費者の強い関心を示しています。

著者
著者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















