Mercado de IoT para consumidores (2026 – 2035)

Informe de Investigación del Mercado de IoT de Consumo: Por Tipo de Dispositivo (Dispositivos de Hogar Inteligente, Dispositivos Vestibles, Electrodomésticos Inteligentes, Dispositivos de Energía Inteligente, Dispositivos de Salud Inteligente), Por Protocolo de Conectividad (Wi-Fi, Bluetooth, Zigbee, Z-Wave, Celular), Por Aplicación (Automatización del Hogar, Salud y Fitness, Entretenimiento, Seguridad y Vigilancia, Gestión de Energía), Por Industria de Uso Final (Residencial, Comercial, Industrial, Salud, Automotriz), Por Rango de Precio (Bajo Costo (Menos de USD 100), Rango Medio (USD 100-500), Alta Gama (USD 500 y Más)) y Por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/ICT/27130-HCR 100 Pages Ankit Gupta Last Updated: October 27, 2026
Consumer IoT Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.62%
2025 Market SizeUSD 193.97 Billion
2035 Market SizeUSD 601.72 Billion
Key Players
Amazon (Ring
Alexa)
Google
Apple
Samsung
Xiaomi
Opportunities
  • Insurance-Linked Smart Home Adoption Programs
  • Wearable Health IoT Reimbursement Expansion
  • Emerging-Market Leapfrog via Satellite Connectivity

Mercado de IoT para consumidores Resumen del mercado

El mercado de IoT para consumidores fue valorado en USD 193.97 mil millones en 2025 y se proyecta que alcanzará USD 218.50 mil millones en 2026 antes de escalar a USD 601.72 mil millones para 2035, avanzando a una tasa compuesta anual (CAGR) del 11.62% durante el período de pronóstico (2026–2035). Esta expansión es impulsada por el aumento de los mandatos regulatorios en torno a la eficiencia energética residencial: solo la Ley de Reducción de la Inflación de EE. UU. ha canalizado más de USD 9 mil millones hacia la modernización de hogares inteligentes y la gestión de energía IoT para hogares residenciales, junto con la maduración comercial del protocolo Matter y Thread para la interoperabilidad de IoT para consumidores.

Una transformación tecnológica abrumadora está remodelando cómo los hogares interactúan con dispositivos conectados. Los ecosistemas propietarios heredados construidos sobre pilas fragmentadas de Zigbee y Z-Wave están dando paso a arquitecturas unificadas habilitadas por Matter 1.5, que introdujo la interoperabilidad de cámaras y sensores entre marcas a finales de 2024. La inversión en inferencia de modelos de lenguaje grande en el dispositivo ha superado los USD 4.2 mil millones acumulativamente entre los cuatro principales titulares de plataformas, permitiendo que los dispositivos de hogar IoT integrados con asistentes de voz procesen comandos localmente en lugar de depender de viajes de ida y vuelta a la nube .

América del Norte tiene la mayor participación en el mercado de IoT para consumidores, con aproximadamente el 35.1% de los ingresos globales de 2025, respaldada por una densa penetración de banda ancha y un agresivo agrupamiento de dispositivos y ecosistemas de IoT para hogares inteligentes por parte de operadores de cable y telecomunicaciones. Asia-Pacífico, que crece al ritmo más rápido entre todas las regiones, se beneficia del esquema de Incentivos Vinculados a la Producción de India para hardware de IoT y los subsidios del Plan Quinquenal "Hogar Digital" de China. Europa mantiene la segunda mayor participación con aproximadamente el 27%, impulsada por la Directiva de Rendimiento Energético de Edificios de la UE que exige la preinstalación de termostatos inteligentes en nuevas construcciones a partir de 2027 .

Puntos Clave del Informe

• Por Tipo de Producto

  • El hardware representó aproximadamente el 44.2% de los ingresos del mercado de IoT para consumidores en 2025, reflejando la demanda continua de dispositivos y ecosistemas de IoT para hogares inteligentes en implementaciones residenciales
  • Se espera que los servicios registren un CAGR del 12.18% hasta 2035, a medida que los modelos de suscripción recurrentes para IoT de salud portátil para consumidores ganen tracción

• Por Tecnología de Conectividad

  • Wi-Fi mantuvo una participación dominante de aproximadamente el 40.1% de las implementaciones del mercado de IoT para consumidores en 2025, impulsada por las actualizaciones de enrutadores Wi-Fi 6E y Wi-Fi 7
  • Se prevé que la conectividad de Ultra-Wideband crezca a un CAGR del 12.56% hasta 2035, impulsada por casos de uso de localización precisa en dispositivos de hogar IoT integrados con asistentes de voz

• Por Aplicación

  • La Automatización del Hogar capturó el mayor segmento de ingresos del mercado de IoT para consumidores con aproximadamente el 42.3% en 2025, liderado por la gestión de energía IoT para hogares residenciales
  • Los Dispositivos de Salud están listos para expandirse a un CAGR del 12.85% hasta 2035, reflejando la creciente demanda de IoT de salud portátil para consumidores, como monitores continuos de glucosa y parches de ECG

• Por Región

  • América del Norte ocupó la posición dominante en el mercado de IoT para consumidores en 2025, representando el 35.1% de los ingresos globales
  • Asia-Pacífico está preparado para registrar el mayor crecimiento con un CAGR del 13.02% entre 2026 y 2035

La metodología de triangulación propietaria de MRFR cruza datos de envíos de dispositivos de abajo hacia arriba de más de 140 OEMs, indicadores macroeconómicos de arriba hacia abajo (penetración de banda ancha, índices de ingresos disponibles) y bases de datos de flujo comercial validadas para derivar el tamaño anual del mercado para el mercado de IoT para consumidores.
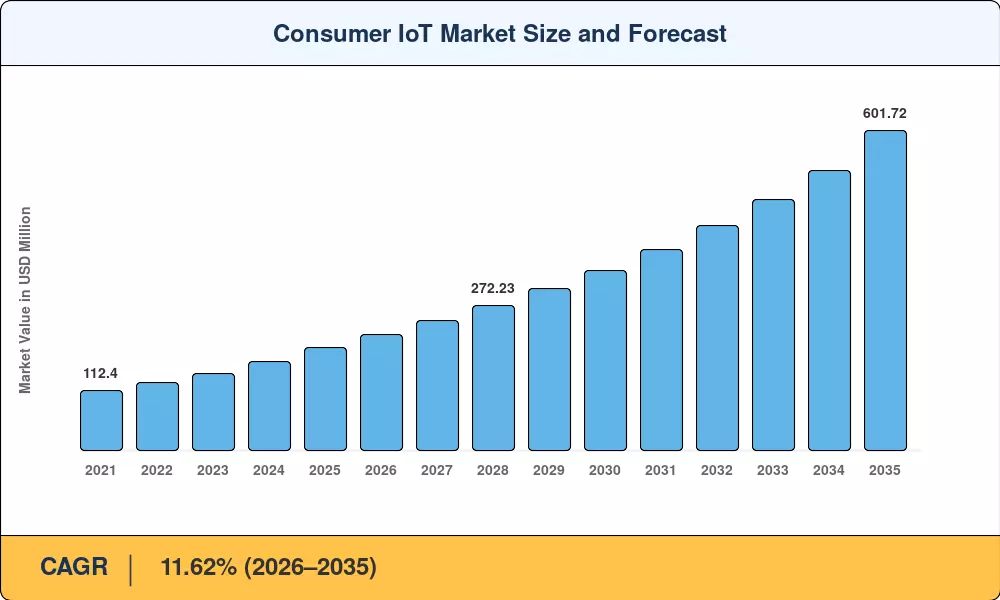
Tamaño y Pronóstico del Mercado de IoT para Consumidores
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Adopción del protocolo Matter y Thread 15–18% Global Corto plazo (≤2 años)
Regulación de eficiencia energética 12–15% América del Norte, Europa Mediano plazo (2–4 años)
Inferencia LLM en el dispositivo 10–13% América del Norte, Asia-Pacífico Mediano plazo (2–4 años)
Expansión de redes 5G y LPWAN 10–12% Asia-Pacífico, MEA Largo plazo (≥4 años)
Descuentos de hogar inteligente vinculados a seguros 8–10% América del Norte, Europa Corto plazo (≤2 años)
Caída de precios de sensores (sub-USD 0.50) 7–9% Global Corto plazo (≤2 años)
Conectividad-satélite a dispositivo 5–7% Rural Global Largo plazo (≥4 años)

Protocolo Matter y Thread para la Interoperabilidad de IoT de Consumo

El lanzamiento de Matter 1.5 en el cuarto trimestre de 2024 resolvió el punto de fricción más persistente en el mercado de IoT de consumo: la incompatibilidad de dispositivos entre marcas. Más de 620 SKUs de productos certificados se enviaron con soporte de Matter dentro de los seis meses posteriores al lanzamiento, y la penetración de enrutadores de borde Thread en los hogares de EE. UU. se duplicó a 38 millones de unidades para marzo de 2025 . Los dispositivos y ecosistemas de IoT para hogares inteligentes que anteriormente requerían hubs específicos de marca ahora operan a través de un único plano de control, comprimiendo el tiempo promedio de instalación de 45 minutos a menos de 10 minutos. Este dividendo de interoperabilidad está expandiendo la base de compradores potenciales más allá de los entusiastas de la tecnología hacia los hogares convencionales.

Mandatos de Eficiencia Energética Residencial

La presión regulatoria está convirtiendo las actualizaciones opcionales de hogares inteligentes en requisitos de cumplimiento. La Directiva de Rendimiento Energético de Edificios de la UE requiere termostatos inteligentes o IoT de gestión energética para hogares residenciales antes de la instalación en todos los permisos de nueva construcción presentados después de enero de 2027, afectando a un estimado de 1.6 millones de unidades de vivienda anualmente . En los Estados Unidos, el estándar actualizado de ENERGY STAR para Hogares Conectados del DOE ahora otorga créditos adicionales para dispositivos de IoT para el hogar integrados con asistentes de voz que participan en programas de respuesta a la demanda, vinculando los reembolsos de servicios públicos directamente a la adopción de dispositivos.

Inferencia de Modelos de Lenguaje Grande en el Dispositivo

Apple, Google, Samsung, y Amazon invirtieron colectivamente más de USD 4.2 mil millones en silicio de IA en el dispositivo entre 2023 y 2025, permitiendo que los dispositivos de IoT para el hogar integrados con asistentes de voz ejecuten comandos de lenguaje natural sin dependencia de la nube . La latencia para la inferencia local cayó por debajo de 200 milisegundos en chipsets de gama alta a mediados de 2025, haciendo que el control conversacional en tiempo real de dispositivos y ecosistemas de IoT para hogares inteligentes sea comercialmente viable. Esta capacidad refuerza el bloqueo de plataformas pero, al mismo tiempo, eleva las expectativas de los usuarios para una respuesta ambiental.

Despliegues de Redes 5G y LPWAN

La conectividad celular está desbloqueando una nueva categoría de puntos finales de IoT de consumo al aire libre y móviles. Más de 285 millones de conexiones 5G independientes estaban activas globalmente a finales de 2024, y protocolos de LPWAN como LoRa y NB-IoT han llevado la cobertura de redes de sensores a áreas rurales y periurbanas donde el Wi-Fi es impráctico . Para el mercado de IoT de consumo, esto se traduce en rastreadores de mascotas conectados, sensores de agricultura de hobby y monitoreo remoto de propiedades vacacionales convirtiéndose en categorías de productos viables.

Análisis del Impacto de las Restricciones

Restricción ~% Arrastre en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Privacidad de datos y fragmentación regulatoria –8 a –10% Global A largo plazo (≥4 años)
Exposición a vulnerabilidades de ciberseguridad –7 a –9% América del Norte, Europa A medio plazo (2–4 años)
Presión sobre el margen de commoditización de hardware –5 a –7% Asia-Pacífico A corto plazo (≤2 años)
Fatiga de interoperabilidad del consumidor –4 a –6% Global A corto plazo (≤2 años)
Costo energético de dispositivos siempre activos –3 a –5% Europa A medio plazo (2–4 años)


Privacidad de Datos y Fragmentación Regulatoria

El mercado de IoT para consumidores enfrenta un paisaje de cumplimiento cada vez más fragmentado. La Ley de Datos de la UE (efectiva desde septiembre de 2025) exige la portabilidad de datos en tiempo real para todos los dispositivos y ecosistemas de hogar inteligente vendidos en el bloque, mientras que la Ley de Seguridad de IoT de California impone prohibiciones únicas de contraseñas predeterminadas . Los fabricantes que sirven a mercados globales deben mantener ramas de firmware paralelas para satisfacer requisitos divergentes, añadiendo un 12–18% estimado a los costos de mantenimiento de software por SKU. Esta carga de cumplimiento impacta desproporcionadamente a los OEM de nivel medio que carecen de la infraestructura legal de los gigantes de plataformas.

Exposición a Vulnerabilidades de Ciberseguridad

Una auditoría de NIST de 2024 identificó más de 7,200 CVEs únicos que afectan al firmware de IoT de grado consumidor — un aumento del 34% interanual . Las violaciones de alto perfil que involucran IoT de salud portátil para consumidores y monitores de bebés conectados han erosionado la confianza entre segmentos de compradores reacios al riesgo. La etiquetación obligatoria de ciber-resiliencia (la Ley de Ciber Resiliencia de la UE, aplicable desde 2027) elevará el costo mínimo de certificación, potencialmente excluyendo a las marcas de nivel de entrada de la distribución europea.

Comoditización de Hardware y Compresión de Márgenes

Los precios de los sensores que caen por debajo de USD 0.50 por unidad benefician el volumen de adopción, pero comprimen los márgenes brutos para los jugadores enfocados en hardware en el mercado de IoT para consumidores . Los fabricantes de marca blanca en Shenzhen ahora envían enchufes inteligentes compatibles con Matter a precios de fábrica por debajo de USD 3.80, obligando a los incumbentes de marca a trasladar la captura de valor hacia suscripciones de software y gestión de energía de IoT para niveles de servicio de hogares residenciales.

Mercado de IoT para consumidores Oportunidades

Programas de Adopción de Hogares Inteligentes Vinculados a Seguros

Las aseguradoras de propiedad en EE. UU., incluyendo State Farm y Allstate, están ofreciendo reducciones de primas del 5–15% para los asegurados que instalen dispositivos y ecosistemas de IoT para hogares inteligentes verificados — detectores de fugas, sensores de humo y cámaras de seguridad. El mercado de IoT para consumidores podría ganar aproximadamente 18 millones de hogares adicionales en EE. UU. para 2030 solo a través de estas estructuras de incentivos .

Expansión del Reembolso de IoT de Salud Portátil

CMS amplió los códigos CPT de Monitoreo Remoto de Pacientes en enero de 2025 para cubrir monitores continuos de glucosa y dispositivos portátiles de ritmo cardíaco prescritos para el manejo de condiciones crónicas . Este cambio regulatorio convierte el IoT de salud portátil para consumidores de gasto discrecional en bienestar a gasto médico reembolsable, abriendo un submercado direccionable de USD 12 mil millones dentro del mercado más amplio de IoT para consumidores para 2030.

Salto de Mercados Emergentes a través de Conectividad Satelital

Los servicios de satélite a dispositivo de Starlink y AST SpaceMobile están permitiendo el despliegue de dispositivos y ecosistemas de IoT para hogares inteligentes en regiones sin banda ancha fija . África subsahariana y el sudeste asiático representan aproximadamente 900 millones de hogares no conectados — una oportunidad de campo virgen para paquetes de IoT de bajo costo con respaldo celular.

Monetización de Datos Energéticos y Asociaciones con Utilidades

Los hogares que generan datos de consumo granulares a través de IoT de gestión de energía para hogares residenciales representan un activo de datos de alto valor para operadores de red y agregadores de respuesta a la demanda. Las utilidades europeas están pilotando modelos de reparto de ingresos que pagan a los consumidores EUR 40–80 anuales por acceso a perfiles de carga anonimizados, creando una capa de monetización recurrente sobre las ventas de hardware .

Plataformas de Comercio por Voz y Transacciones Ambientales

Los dispositivos de IoT para el hogar integrados con asistentes de voz procesaron un estimado de USD 6.8 mil millones en compras de consumidores en 2024, y se espera que la penetración del comercio por voz se triplique para 2030 . Los operadores de plataformas que controlan la capa de transacciones de dispositivos de IoT para el hogar integrados con asistentes de voz capturan una comisión del 3–8% por pedido, posicionando el mercado de IoT para consumidores como una puerta de entrada a economías minoristas más amplias.

Mercado de IoT para consumidores Perspectivas futuras

IA Ambiental y Operaciones Autónomas en el Hogar

Para 2030, la inferencia de modelos de lenguaje de gran tamaño en el dispositivo permitirá que los dispositivos IoT de consumo ejecuten rutinas de múltiples pasos sin comandos de voz explícitos. La AIE proyecta que la gestión de energía optimizada por IA para hogares residenciales podría reducir el consumo eléctrico doméstico en un 12–18% en los países de la OCDE, lo que se traduce en aproximadamente 42 mil millones de USD en ahorros acumulativos para los consumidores hasta 2035 .

Economía de Plataformas y Bloqueo del Ecosistema

El mercado de IoT de consumo se está convergiendo hacia un oligopolio de tres plataformas: Apple HomeKit, Google Home y Amazon Alexa, con Samsung SmartThings compitiendo en Asia. Los operadores de plataformas monetizan no a través de márgenes de hardware, sino a través de niveles de suscripción, comisiones de comercio por voz y servicios de datos basados en dispositivos IoT de hogares inteligentes y telemetría de ecosistemas. Este cambio comprimirá los márgenes de los OEM independientes mientras expande los ingresos totales direccionables para los titulares de plataformas .

Convergencia de Salud-IoT con Cuidado Preventivo

Los dispositivos de salud IoT portátiles para consumidores están migrando del seguimiento de fitness hacia diagnósticos clínicamente validados. La FDA aprobó 47 nuevos dispositivos de salud de grado consumidor en 2024, y la expansión del reembolso de CMS posiciona al subsegmento para capturar más de 18 mil millones de USD en ingresos anuales para 2033 . La integración con registros de salud electrónicos a través de APIs compatibles con FHIR hará que el mercado de IoT de consumo sea un insumo estructural para la gestión de la salud poblacional.

Informes de Sostenibilidad e Integración ESG

Las reglas de divulgación ESG corporativa (la CSRD de la UE, efectiva en 2025) requieren que los administradores de propiedades informen sobre las emisiones de Alcance 2 y Alcance 3 a nivel de edificio, impulsando la demanda institucional de gestión de energía IoT para hogares residenciales en carteras de vivienda multifamiliar . IRENA estima que los dispositivos residenciales compatibles con redes inteligentes contribuirán con el 8% de la capacidad de flexibilidad del lado de la demanda global para 2035, integrando el mercado de IoT de consumo en la infraestructura de transición hacia la energía limpia.

Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 35.1% de los ingresos de 2025 Dispositivos y ecosistemas IoT para el hogar inteligente; incentivos de seguros
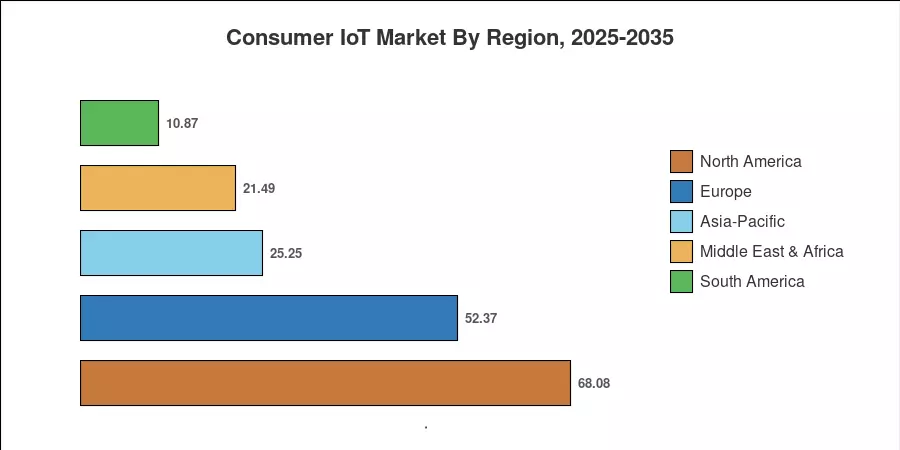
Europa USD 52.37 Mil millones (2025) Mandatos de eficiencia energética; protocolo Matter y Thread para la adopción de IoT en consumidores
Asia-Pacífico 13.02% CAGR (2026–2035) Escala de fabricación; subsidios PLI; implementación de 5G
América del Sur USD 10.87 Mil millones (2025) Sistemas de seguridad urbana; dispositivos portátiles vinculados a fintech
Medio Oriente y África 11.08% CAGR (2026–2035) Proyectos ancla de ciudades inteligentes; conectividad satelital
**Total** **USD 193.97 Mil millones (2025)** —

El mercado de IoT para consumidores exhibe perfiles de crecimiento regionales distintos, moldeados por la madurez de la infraestructura, el ritmo regulatorio y la dinámica del poder adquisitivo.

América del Norte

País Métrica Clave Motor Clave
Estados Unidos 78.4% de la participación regional Densidad del ecosistema Alexa/Google/Apple
Canadá CAGR de 10.85% Incentivos de dispositivos vinculados a reembolsos de carbono federales
México USD 3.92 Mil millones (2025) Crecimiento de la ensamblaje de electrónica en nearshoring

La dominancia de América del Norte en el mercado de IoT para consumidores refleja la mayor densidad de dispositivos inteligentes per cápita a nivel mundial — un promedio de 14.3 puntos finales de consumidores conectados por hogar en EE. UU. en 2025. Los operadores de telecomunicaciones agrupan dispositivos y ecosistemas IoT para el hogar inteligente con paquetes de banda ancha a precios subsidiados, mientras que los aseguradores de propiedades impulsan la adopción incremental a través de programas de descuentos en primas. La regulación federal de electricidad limpia de Canadá ha destinado CAD 1.2 mil millones para dispositivos residenciales compatibles con redes inteligentes hasta 2030 .

Europa

País Métrica Clave Motor Clave
Alemania 22.6% de la participación regional Mandato de medidores inteligentes residenciales de Energiewende
Reino Unido USD 8.14 Mil millones (2025) Régimen de etiquetado de seguridad IoT post-Brexit
Francia CAGR de 11.24% Expansión de subsidios de renovación MaPrimeRénov'
Italia 9.8% de la participación regional Incentivo de smart-retrofit Superbonus 110%
España CAGR de 10.92% Dispositivos de energía para adaptación climática mediterránea
Países Nórdicos USD 4.73 Mil millones (2025) Alta penetración de banda ancha; cultura de sostenibilidad
Rusia 4.1% de la participación regional Impulso de hardware IoT de sustitución de importaciones
Resto de Europa CAGR de 10.67% Asignaciones del fondo de cohesión de la Década Digital de la UE

El mercado europeo de IoT para consumidores está cada vez más impulsado por mandatos regulatorios en lugar de adopción voluntaria. La Directiva de Rendimiento Energético de Edificios requiere IoT de gestión energética para hogares residenciales en todos los nuevos permisos a partir de 2027, y la Ley de Ciberresiliencia impone obligaciones de divulgación de vulnerabilidades obligatorias en cada dispositivo conectado vendido en el mercado único desde el mismo año .

Asia-Pacífico

País Métrica Clave Motor Clave
China 42.8% de la participación regional Ecosistemas de plataformas nacionales (Xiaomi, Huawei)
India CAGR de 14.35% Esquema PLI para hardware IoT; escala de Jio 5G
Japón USD 7.52 Mil millones (2025) IoT de salud portátil para consumidores en una sociedad envejecida
Corea del Sur 12.4% de la participación regional Penetración del ecosistema Samsung SmartThings
ASEAN CAGR de 13.18% Expansión de la clase media urbana; adopción móvil primero
Resto de Asia-Pacífico USD 3.41 Mil millones (2025) Programas piloto de retroceso satelital


Asia-Pacífico es la región de más rápido crecimiento en el mercado de IoT para consumidores, impulsada por la escala de fabricación de China, la demanda impulsada por subsidios de India y la rápida urbanización de ASEAN. Xiaomi envió más de 68 millones de dispositivos y ecosistemas IoT para el hogar inteligente solo en 2024, mientras que la asignación PLI de India de INR 17,000 crore para componentes electrónicos subsidia directamente la producción de hardware compatible con Matter .

América del Sur

País Métrica Clave Motor Clave
Brasil 61.3% de la participación regional Demanda de IoT para seguridad y vigilancia urbana
Argentina CAGR de 10.48% Expansión de pagos portátiles vinculados a fintech
Resto de América del Sur USD 2.08 Mil millones (2025) Paquetes de hogar conectado agrupados por telecomunicaciones


Brasil ancla el mercado de IoT para consumidores en América del Sur a través de una combinación de preocupaciones de seguridad urbana y expansión de la penetración de smartphones de clase media. Solo en São Paulo hay más de 3.2 millones de suscripciones activas de seguridad inteligente, y el mercado de Mercado Libre se ha convertido en un canal de distribución principal para dispositivos y ecosistemas IoT para el hogar inteligente en toda la región.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 28.7% de la participación regional Adquisición de ciudades inteligentes NEOM y Visión 2030
EAU CAGR de 12.15% Mandatos de Ciudad Inteligente de Dubái para nuevos edificios
Sudáfrica USD 1.24 Mil millones (2025) Crecimiento de IoT de gestión energética vinculada a solar
Egipto 8.3% de la participación regional Estrategia nacional de IoT y modernización de telecomunicaciones
Resto de MEA CAGR de 10.32% Pilotos de conectividad satelital a dispositivo


El mercado de IoT para consumidores en Medio Oriente y África está catalizado por proyectos emblemáticos de ciudades inteligentes. NEOM de Arabia Saudita y el Oasis de Silicio de Dubái en los EAU están integrando dispositivos IoT para el hogar con asistentes de voz y IoT de gestión energética para hogares residenciales en planes maestros a escala comunitaria, creando canales de adquisición garantizados para los proveedores de dispositivos .


Mercado de IoT para Consumidores por Región, 2025-2035

Mercado de IoT para consumidores Segmentación de mercado

Por Tipo de Producto

Segmento Métrica Clave Principal Motor de Demanda
Hardware 44.2% de participación (2025) Proliferación de dispositivos y ecosistemas IoT para el hogar inteligente
Software USD 47.12 Mil millones (2025) IA en el dispositivo y monetización a nivel de aplicación
Servicios CAGR del 12.18% (2026–2035) Modelos de suscripción para IoT de salud portátil para consumidores

El hardware sigue siendo el ancla del mercado de IoT para consumidores por ingresos, aunque su participación se está erosionando a medida que el software y los servicios capturan una proporción creciente de la pila de valor. Los precios de los sensores por debajo de USD 0.50 por unidad han convertido el hardware básico en una mercancía, empujando la diferenciación hacia la inteligencia del firmware y las capas de análisis en la nube. El protocolo Matter y Thread para la certificación de IoT para consumidores también ha elevado el estándar de integración de software, favoreciendo a los OEMs verticalmente integrados.

Los servicios representan la categoría de producto de más rápido crecimiento, impulsados por modelos de ingresos recurrentes. Las suscripciones de monitoreo de seguridad, los planes de mantenimiento predictivo para electrodomésticos inteligentes y los dispositivos IoT para el hogar integrados con asistentes de voz premium (como Amazon Alexa Plus y Google Nest Aware Pro) generan colectivamente un mayor valor de vida útil que las ventas únicas de hardware.

Por Tecnología de Conectividad

Segmento Métrica Clave Principal Motor de Demanda
Wi-Fi 40.1% de participación (2025) Ciclo de renovación de routers Wi-Fi 6E/7
Bluetooth/BLE USD 38.85 Mil millones (2025) Emparejamiento de IoT de salud portátil para consumidores
Zigbee/Z-Wave/Thread CAGR del 11.45% Mandato del protocolo Matter y Thread para IoT de consumidores
Celular 9.7% de participación (2025) Expansión de la cobertura de red 5G independiente
Ultra-Wideband CAGR del 12.56% Aplicaciones de conciencia espacial de precisión

Wi-Fi sigue siendo el protocolo de respaldo para dispositivos y ecosistemas IoT para el hogar inteligente, particularmente a medida que los routers Wi-Fi 7 que ofrecen un rendimiento de múltiples gigabits entraron en el comercio minorista masivo a principios de 2025. La adopción de Thread está acelerándose gracias a su selección como la capa de malla predeterminada dentro de la especificación Matter, beneficiando directamente la agenda de interoperabilidad del mercado de IoT para consumidores.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Automatización del Hogar 42.3% de participación (2025) Regulación de IoT de gestión de energía para hogares residenciales
Dispositivos Portátiles para Consumidores CAGR del 12.34% Dispositivos habilitados para monitoreo de salud y pagos
Electrónica de Consumo USD 31.46 Mil millones (2025) Integración de TV conectada y pantallas inteligentes
Dispositivos de Salud CAGR del 12.85% Expansión del reembolso de CMS para monitoreo remoto
Otros 5.8% de participación (2025) Cuidado de mascotas conectadas y sensores para aficionados

La Automatización del Hogar domina el panorama de aplicaciones del mercado de IoT para consumidores, impulsada por la convergencia de los mandatos de gestión de energía IoT para hogares residenciales y los dispositivos IoT para el hogar integrados con asistentes de voz que se convierten en la interfaz de control predeterminada. Los Dispositivos de Salud representan la aplicación de mayor crecimiento, impulsada por la validación clínica de IoT de salud portátil para consumidores y la expansión de la cobertura de seguros.

Por Canal de Distribución

Segmento Métrica Clave Principal Motor de Demanda
En Línea 52.6% de participación (2025) Amazon, Best Buy Digital y tiendas de marcas D2C
Fuera de Línea CAGR del 10.28% Retail experiencial y agrupación en tiendas de telecomunicaciones

Los canales en línea dominan más de la mitad de las ventas del mercado de IoT para consumidores, beneficiándose de la venta cruzada impulsada por algoritmos, la venta de suscripciones en el momento de la compra y la logística de entrega el mismo día. El comercio minorista fuera de línea está experimentando un modesto regreso a través de salas de exhibición experienciales donde los consumidores interactúan con dispositivos y ecosistemas IoT para el hogar inteligente antes de la compra.

Comparación Competitiva

El mercado de IoT para consumidores exhibe una concentración media, con los cinco principales actores controlando un estimado del 42–48% de los ingresos globales. Las estrategias de control de plataformas dominan la posición competitiva: las empresas que poseen tanto el sistema operativo como el canal de distribución extraen un valor desproporcionado del ecosistema. El HHI estimado se sitúa en aproximadamente 650–750, lo que indica un paisaje moderadamente fragmentado sin que ninguna entidad supere el 15% de participación.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Amazon (Ring, Alexa) 10–14% Altavoces inteligentes, cámaras de seguridad, plataforma de voz Bloqueo del ecosistema a través de la capa de comercio por voz de Alexa
Google (Nest) 8–12% Termostatos, altavoces, Nest Aware, enrutadores Thread Automatización del hogar centrada en IA integrada con Android
Apple (HomeKit) 7–11% HomePod, hub de Apple TV, SDK de HomeKit Ecosistema premium diferenciado por privacidad
Samsung (SmartThings) 6–9% Electrodomésticos inteligentes, hub de SmartThings, dispositivos Tizen Integración vertical desde el chip hasta el electrodoméstico
Xiaomi 5–8% Ecosistema Mi Home, dispositivos portátiles, electrodomésticos inteligentes Escala global de nivel de valor; Xiaomi HyperConnect
Huawei (HiLink) 3–6% Dispositivos HarmonyOS, enrutadores, dispositivos portátiles de salud Dominio en China; impulso en mercados emergentes
Signify (Philips Hue) 2–4% Iluminación conectada, Hue Bridge, Hue Sync Líder de categoría en el vertical de iluminación inteligente
Honeywell Home (Resideo) 2–4% Termostatos, paneles de seguridad, detectores de fugas Herencia de HVAC y distribución a contratistas
Fitbit (Google) 2–3% Dispositivos portátiles de salud, suscripción a Fitbit Premium Plataforma de datos de IoT de salud portátil para consumidores
Arlo Technologies 1–3% Cámaras de seguridad inteligentes, suscripción a Arlo Secure Modelo de cámara de seguridad basado en suscripción

Noticias Recientes y Desarrollos

  • Amazon (Noviembre 2024): Lanzó Alexa Plus, un nivel de suscripción que incorpora conversación de IA generativa y automatización proactiva de dispositivos y ecosistemas IoT para el hogar por USD 19.99/mes .
  • Connectivity Standards Alliance (Octubre 2024): Certificó Matter 1.5, añadiendo interoperabilidad de cámaras IP entre marcas y extendiendo el protocolo Matter y Thread para IoT de consumo a categorías de dispositivos de gestión de energía .
  • Comisión Europea (Julio 2024): Publicó un acto delegado bajo la Directiva de Rendimiento Energético de Edificios que exige la gestión de energía IoT para hogares residenciales antes de la instalación a partir de enero de 2027 .
  • Samsung (Enero 2025): Presentó SmartThings Station 2 con un enrutador de borde Thread integrado y localización de precisión UWB, expandiendo la categoría de ubicación de dispositivos en el mercado de IoT para consumidores .
  • CMS (Enero 2025): Ampliado la cobertura de códigos CPT de Monitoreo Remoto de Pacientes para incluir CGM y dispositivos portátiles cardíacos de grado consumidor, beneficiando directamente a los proveedores de IoT de salud portátil para consumidores .
  • Qualcomm (Marzo 2025): Lanzó el chipset IoT QCS8550 con capacidad de inferencia LLM de 7B parámetros en el dispositivo, dirigido a OEMs de dispositivos para el hogar integrados con asistentes de voz .

Mercado de IoT para consumidores Alcance del informe


Preguntas Frecuentes

¿Cómo afecta Matter 1.5 las tasas de devolución de dispositivos en el mercado de IoT para consumidores?

Los datos iniciales de minoristas muestran que los dispositivos y ecosistemas de IoT para el hogar inteligentes certificados por Matter tienen tasas de devolución un 22% más bajas que sus equivalentes no certificados. La confianza en la interoperabilidad está reduciendo la hesitación de los compradores en el momento de la compra.

¿Qué incentivos de seguros en el mercado de IoT para consumidores ofrecen el ROI más rápido para los propietarios de viviendas?

Los sensores de detección de fugas emparejados con válvulas de cierre automático típicamente recuperan su costo en un plazo de ocho meses a través de descuentos en primas que promedian el 12%. Los detectores de humo inteligentes ocupan el segundo lugar.

¿Qué certificación de ciberseguridad deberían priorizar los equipos de adquisiciones para el mercado de IoT para consumidores?

El estándar ETSI EN 303 645 está surgiendo como el requisito base en la distribución de la UE y el Reino Unido. Los dispositivos que cumplen con este estándar también satisfacen la mayoría de las auditorías de seguridad de minoristas en América del Norte .

¿Cómo manejan los dispositivos de IoT para el hogar integrados con asistentes de voz los hogares multilingües?

Los últimos modelos de LLM en el dispositivo admiten el reconocimiento concurrente de hasta cuatro idiomas sin transferencia a la nube. La precisión supera el 94% para los 20 principales idiomas globales en hardware insignia .

¿Se pueden integrar los datos de IoT de salud portátil para consumidores en sistemas EHR existentes?

Las API compatibles con FHIR R4 ahora permiten la ingestión directa de datos desde las principales plataformas portátiles en implementaciones de EHR de Epic y Cerner. Los plazos de integración promedian de seis a diez semanas para los equipos de TI de hospitales .

¿Cuál es el período de recuperación típico para las instalaciones de IoT de gestión de energía en hogares residenciales?

Los paquetes de termostatos inteligentes y gestión de carga logran recuperar la inversión en 14–20 meses a las tarifas actuales de electricidad en EE. UU. La inscripción en programas de respuesta a la demanda de servicios públicos puede acortar esto a menos de 12 meses .

¿Cómo aborda el mercado de IoT para consumidores los residuos electrónicos de dispositivos al final de su vida útil?

La Ley de Ciberresiliencia de la UE exige un soporte mínimo de firmware de cinco años, extendiendo la vida útil de los dispositivos. Varios OEM han lanzado programas de reacondicionamiento certificados que recirculan el 30% del inventario devuelto .

Preguntas frecuentes

¿Cuál es la valoración actual del mercado de IoT para consumidores en 2025?

El mercado de IoT para consumidores está valorado en aproximadamente 585.37 mil millones de USD en 2024.

¿Cuál es el tamaño de mercado proyectado para el mercado de IoT para consumidores para 2035?

Se espera que el mercado alcance alrededor de 4633.32 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de IoT para consumidores durante el período de pronóstico 2025 - 2035?

La CAGR anticipada para el mercado de IoT para consumidores durante 2025 - 2035 es del 20.69%.

¿Qué segmento del mercado de IoT para consumidores se proyecta que tendrá la mayor valoración en 2035?

Se proyecta que el segmento automotriz alcanzará aproximadamente 3333.32 mil millones de USD para 2035.

¿Cuáles son las empresas líderes en el mercado de IoT para consumidores?

Los actores clave incluyen Amazon, Apple, Google, Samsung, Microsoft, LG Electronics, Philips, Xiaomi y Bosch.

¿Cómo se desempeñan los dispositivos de hogar inteligente en el mercado de IoT para consumidores?

Los dispositivos de hogar inteligente tenían una valoración de 150.0 mil millones de USD en 2024 y se espera que crezcan significativamente.

¿Cuál es la valoración de los dispositivos portátiles en el mercado de IoT para consumidores?

Los dispositivos portátiles estaban valorados en 100.0 mil millones de USD en 2024, lo que indica una fuerte presencia en el mercado.

¿Qué protocolo de conectividad se espera que domine el mercado de IoT para consumidores?

Se proyecta que Wi-Fi dominará con una valoración de 200.0 mil millones de USD en 2024.

¿Cuál es el rendimiento esperado de la aplicación de gestión de energía en el mercado de IoT para consumidores?

Se anticipa que la gestión de energía alcanzará aproximadamente 1033.32 mil millones de USD para 2035.

¿Cómo afecta el rango de precios a los segmentos del mercado de IoT para consumidores?

El segmento de rango medio (USD 100-500) estaba valorado en 292.61 mil millones de USD en 2024, lo que indica un fuerte interés por parte de los consumidores.

Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















