臨床試験供給ロジスティクス市場 (2026 - 2035)

臨床試験供給および物流市場調査報告書 サプライチェーンタイプ別(集中型サプライチェーン、分散型サプライチェーン、ハイブリッドサプライチェーン)、サービスタイプ別(物流サービス、保管サービス、包装サービス、流通サービス)、製品タイプ別(治験用医薬品、プラセボ製品、付属品)、温度管理要件別(常温、コールドチェーン、制御室温)、エンドユーザー別(製薬会社、バイオテクノロジー会社、臨床研究機関、学術機関)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/HS/30504-CR 128 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 17, 2026
Clinical Trial Supply Logistics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.92%
2025 Market SizeUSD 4,358.04 Million
2035 Market SizeUSD 8,510.63 Million
Key Players
Thermo Fisher Scientific
Catalent
DHL Group
Almac Group
Piramal Pharma Solutions
United Parcel Service
Opportunities
  • Adoption of Automation and Analytics to Optimize Clinical Trial Supply Chains
  • Expansion of Biopharmaceuticals Requiring Specialized Logistics Solutions
  • Collaboration with Technology Providers to Enhance Supply Chain Visibility

臨床試験供給ロジスティクス市場 概要

MRFRの分析によると、臨床試験供給および物流市場は2024年に112.2億米ドルと推定されています。臨床試験供給および物流業界は、2025年に116.4億米ドルから2035年には168.1億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は3.74を示しています。

主要な市場動向とハイライト

臨床試験供給および物流市場は、技術統合と患者中心のアプローチへの変革的なシフトを経験しています。

  • "技術の統合はサプライチェーンの運営を再構築し、効率性と正確性を向上させています。
  • 北米は堅牢な規制フレームワークと先進的なインフラによって推進され、最大の市場を維持しています。
  • アジア太平洋地域は臨床研究への投資の増加により、最も成長が早い市場として浮上しています。
  • 中央集権的なサプライチェーンが市場を支配していますが、臨床試験の需要の高まりとサプライチェーン技術の進展により、分散型サプライチェーンが急速に普及しています。"

市場規模と予測

2024 Market Size 11.22 (USD十億)
2035 Market Size 168.1 (USD十億)
CAGR (2025 - 2035) 3.74%

主要なプレーヤー

サーモフィッシャーサイエンティフィック(米国)、パレクセルインターナショナル(米国)、コバンス(米国)、PRAヘルスサイエンシズ(米国)、アルマックグループ(英国)、カタレント(米国)、ウーシーアプテック(中国)、INCリサーチ(米国)、メドペース(米国)

臨床試験供給ロジスティクス市場 運転手

臨床試験の需要の高まり

慢性疾患の増加と高齢化が進む中、臨床試験の需要が急増しています。製薬会社や研究機関が新しい治療法の開発を目指す中、臨床試験供給および物流市場は著しい成長を遂げています。最近の推定によれば、毎年開始される臨床試験の数は着実に増加しており、新薬や治療法の堅実なパイプラインを示しています。この傾向は、試験サイトへの調査製品のタイムリーな配送を確保するために効率的なサプライチェーン管理を必要とします。その結果、臨床試験の独自の要件に合わせた専門的な物流サービスの需要が拡大する可能性が高く、臨床試験供給および物流市場をさらに推進することが予想されます。

規制遵守と品質保証

臨床試験供給および物流市場は、保健当局によって課せられた厳格な規制要件の影響を大きく受けています。臨床試験材料の整合性と品質を確保するためには、適正流通基準(GDP)および適正製造基準(GMP)への準拠が不可欠です。規制が進化する中で、企業はこれらの基準を満たすためにサプライチェーン戦略を適応させる必要があります。これにより、品質保証プロセスへの注力が高まり、先進的な追跡技術の導入が進んでいます。コンプライアンスの必要性は、患者の安全性を高めるだけでなく、ステークホルダー間の信頼を育むことにもつながり、臨床試験供給および物流市場の成長を促進しています。規制遵守を優先する企業は、このダイナミックな環境において競争優位を得る可能性が高いです。

新興市場とグローバル展開

新興市場は臨床試験にとってますます魅力的になっており、臨床試験供給および物流市場の成長を促進しています。医療インフラが発展途上の国々は、コスト効率の良い試験実施と多様な患者集団へのアクセスの機会を提供します。製薬会社がグローバルな展開を目指す中で、異なる地域における臨床供給の管理の物流が重要になります。これには、さまざまな規制環境を乗り越え、資材のタイムリーな配送を確保することが含まれます。これらの市場での試験活動の増加の可能性は、物流提供者にとって課題と機会の両方をもたらします。これらの複雑さを効果的に管理できる企業は、進化する臨床試験供給および物流市場で成功する可能性が高いです。

サプライチェーン技術の進展

技術の進歩が臨床試験供給および物流市場を革新しています。ブロックチェーン、人工知能、リアルタイムデータ分析などの革新が、サプライチェーンの効率性と透明性を向上させています。これらの技術は、在庫管理を改善し、遅延を減少させ、全体的な運営効率を向上させます。例えば、AI駆動の予測ツールの統合により、企業は需要をより正確に予測できるようになり、リソースの配分を最適化します。業界がこれらの技術的解決策を受け入れ続ける中で、臨床試験供給および物流市場は大幅な成長が期待されています。技術を活用する能力は、プロセスを合理化するだけでなく、臨床試験の全体的な質を向上させます。

患者中心のアプローチへの注目の高まり

患者中心の臨床試験へのシフトは、臨床試験供給および物流市場を再形成しています。利害関係者は、試験設計における患者の関与と利便性の重要性をますます認識しています。これにより、調査製品を患者の自宅に直接届ける分散型試験の開発が進んでいます。このようなアプローチは、患者の維持率を向上させるだけでなく、潜在的な参加者のプールを拡大します。業界がこれらの変化に適応するにつれて、患者のニーズに応える革新的な物流ソリューションの需要が高まると考えられます。このトレンドは、臨床試験供給および物流市場における柔軟性と応答性の重要性を強調しています。
市場セグメントの洞察

供給チェーンタイプ別:中央集権型供給チェーン(最大)対分散型供給チェーン(最も成長が早い)

臨床試験供給および物流市場において、中央集権型供給チェーンセグメントは、臨床資源の管理における効率性とプロセスの合理化により、市場シェアの大部分を占めており、最大のセグメントとなっています。このモデルは、さまざまな試験サイトでの供給の一貫性を確保するための制御された環境を提供し、臨床試験の整合性にとって重要です。それに対して、分散型供給チェーンは勢いを増しており、特にサイト特有のニーズに対する柔軟性と迅速な対応を求めるスポンサーにアピールしています。このモデルは、供給を試験場所に直接配布するために技術を活用し、遅延を減少させ、参加者の試験へのアクセスを向上させます。供給チェーンセグメントの成長トレンドは、主に患者中心の試験に対する需要の増加と物流技術の進展によって推進されています。分散型手法への移行は、データ分析の向上とリアルタイム追跡によって特徴付けられ、より良い意思決定を可能にしています。より多くの組織が柔軟で応答性の高い物流の利点を認識するにつれて、分散型供給チェーンは重要なプレーヤーとなり、従来の中央集権型アプローチに挑戦することが予想されます。さらに、ハイブリッド供給チェーンが現れ、中央集権型と分散型モデルの要素を組み合わせて、さまざまな臨床試験環境における供給チェーンの効率性と効果を最適化する実行可能な選択肢となっています。

中央集権型サプライチェーン(主流)対ハイブリッド型サプライチェーン(新興)

中央集権型サプライチェーンモデルは、臨床試験の供給および物流市場において支配的な地位を占めており、その主な理由は、制御された一貫した方法で物流を管理できる能力にあります。このモデルは、中央集権的な在庫管理を特徴としており、すべての試験サイトでの品質とコンプライアンスの一貫性を促進します。プロセスと調達戦略を標準化することにより、試験物流でしばしば見られる複雑さを大幅に軽減します。一方、ハイブリッドサプライチェーンは、中央集権型と分散型のアプローチを統合した柔軟な代替手段として浮上しています。これにより、組織は特定の試験ニーズや地理的な考慮に応じて物流戦略を適応させることができます。この適応性は、今日の臨床研究の環境において特に価値があり、地域ごとの規制や患者の要件が異なるため、カスタマイズされた物流対応が必要です。ハイブリッドアプローチを採用する組織は、制御と柔軟性のバランスを効率的に取ることができ、臨床試験における効率性と応答性を向上させることができます。

サービスタイプ別:物流サービス(最大)対流通サービス(最も成長している)

臨床試験供給および物流市場において、物流サービスは、臨床試験材料のタイムリーかつ効率的な配送を確保する重要な役割により、最大の市場シェアを占めています。このセグメントは、製造業者から臨床試験サイトへの材料の移動を促進し、全体のサプライチェーンにおいて不可欠な存在となっています。一方、流通サービスは、臨床試験がグローバルに拡大し、特注の流通方法に対する要求が高まる中で、最も成長しているセグメントを表しています。サービスタイプセグメントの成長傾向は、より統合された応答性の高いサプライチェーンソリューションへのシフトを示しています。臨床試験がよりグローバル化するにつれて、リアルタイムトラッキング、高度なコンプライアンス機能、専門的な流通戦略を提供する物流パートナーへの需要が高まっています。この進化は、重要な試験資材の配送におけるスピード、効率性、規制遵守の必要性によって推進されており、流通サービスを今後数年間注目すべきセグメントとして位置づけています。

物流サービス(支配的)対流通サービス(新興)

物流サービスは、臨床試験供給および物流市場において支配的な地位を占めており、複雑なサプライチェーンの管理に関する広範な専門知識が特徴です。このセグメントには、臨床試験材料の輸送、保管、取り扱いが含まれ、試験サイトに効率的かつ時間通りに到着することを保証します。これらのサービスは、温度管理された環境の複雑さを管理し、厳格な規制ガイドラインに従う上で重要です。一方、流通サービスは、現代の臨床試験の要求に応えるための専門的なソリューションの必要性に駆動されて急速に成長しています。このセグメントは、各試験の独自のニーズに適応し、試験資材をさまざまな場所に特注で配布することに焦点を当てており、臨床研究プロセスの整合性とコンプライアンスを維持するために不可欠です。

製品タイプ別:治験用医薬品(最大)対 プラセボ製品(最も成長が早い)

臨床試験供給および物流市場において、製品タイプ間の市場シェアの分布は、治験薬が最大のセグメントであることを示しています。これは、治験において新しい治療法や介入をテストするために不可欠であるため、重要な役割を果たしているからです。プラセボ製品は、臨床試験結果の信頼性を確保する上での重要な役割から、注目を集めています。補助用品は重要ではありますが、主要な製品タイプをサポートするため、全体の市場シェアの中では小さな割合を占めています。成長トレンドは、臨床研究手法における重要性が認識されているプラセボ製品への急速に拡大する関心を示しています。その採用の増加は、厳格な試験設計へのより大きな重視と、さまざまな健康状態に対処する臨床研究の増加に起因しています。一方、治験薬は、医薬品開発の革新と臨床試験の複雑さの増加により、その優位性を維持すると予想されています。規制の変化やパーソナライズドメディスンの必要性などの要因も、このセグメントのダイナミクスに影響を与えています。

治験用医薬品(主流)対付随品(新興)

治験用医薬品は臨床試験供給および物流市場を支配しており、臨床研究における重要な役割を果たしています。これらの製品は厳格な規制要件の対象となり、広範なテストを受けるため、試験の成功にとって不可欠です。それに対して、付随品は臨床試験内での補助的な要素として機能し、主要な治験用製品を補助するデバイス、ツール、およびコンポーネントを含みます。付随品は新たに登場しているものの、試験がより複雑で多面的になるにつれて、その重要性は高まっています。治験用医薬品がほとんどのリソースと投資の焦点であり続ける一方で、付随品は業務を効率化し、試験の効率を向上させることで、最終的には改善された結果に寄与しています。

温度管理要件による:コールドチェーン(最大)対制御室温度(最も成長が早い)

臨床試験供給および物流市場は、温度管理要件セグメントの影響を大きく受けており、コールドチェーン物流が現在、3つの値の中で最大の市場シェアを占めています。周囲温度および制御室温度も注目すべきプレーヤーであり、それぞれがさまざまな臨床試験材料の温度感受性に応じた特定のニーズに対応しています。全体として、市場の分布は、試験供給の整合性を維持するための温度管理の精度に対する需要の増加を反映しています。ヘルスケア業界が成長するにつれて、バイオロジクスや厳格な温度管理を必要とする敏感な治療法の増加により、コールドチェーン物流の需要が高まっています。制御室温度は、効果を損なうことなくわずかに高い温度で保存できる治療法の増加に起因して、最も成長が早いセグメントとして浮上しています。高度な物流技術と支援的な規制枠組みは、より良い輸送および保管ソリューションを促進することにより、これらの傾向をさらに推進しています。

コールドチェーン(主流)対コントロールルーム温度(新興)

コールドチェーンロジスティクスは、臨床試験供給およびロジスティクスマーケットの温度管理要件セグメントにおいて支配的な力を持ち、非常に敏感な生物材料の独自の要求に合わせた厳格な温度調整の必要性が特徴です。このセクターは、製薬品が供給チェーン全体で規制された温度範囲内に保たれることを保証し、劣化リスクを低減します。一方、コントロールルーム温度は、さまざまな薬剤の取り扱いに柔軟性を持たせる保管方法の革新により、新たなトレンドとして浮上しています。このセグメントは、企業が臨床製品の完全性を損なうことなくコスト効果の高い手段を模索する中で注目を集めており、代替治療法のための環境を育んでいます。

エンドユーザー別:製薬会社(最大)対バイオテクノロジー会社(最も成長が早い)

臨床試験供給および物流市場において、エンドユーザーセグメントは主に製薬会社によって主導されており、彼らは医薬品開発のための臨床試験に広く関与しているため、最大のシェアを占めています。次いで、バイオテクノロジー企業が続いており、革新的な治療法や生物製剤にますます関与することで、市場のダイナミクスに大きな影響を与えています。一方、臨床研究機関(CRO)や学術機関も重要な役割を果たしていますが、専門的なサービスや研究に焦点を当てているため、彼らのシェアは比較的小さいままです。

製薬会社(支配的)対バイオテクノロジー会社(新興)

製薬会社は、確立された運営フレームワークと臨床研究への高い投資能力により、臨床試験供給および物流市場を支配しています。これらの大手企業は、さまざまな開発段階にある広範な医薬品ポートフォリオを管理しており、重要な物流需要を生じさせています。一方、バイオテクノロジー企業は、生物製剤や個別化医療の進展により急速に成長しています。彼らの急成長は、革新の増加、政府のインセンティブ、ニッチ療法への戦略的な焦点に起因しており、市場で特定のポジションを確立することを可能にしています。両セグメントは、特にバイオテクノロジー企業が大手製薬組織と提携して物流を効率化する際に、協力的なアプローチを示しています。

臨床試験供給ロジスティクス市場に関する詳細な洞察を得る

地域の洞察

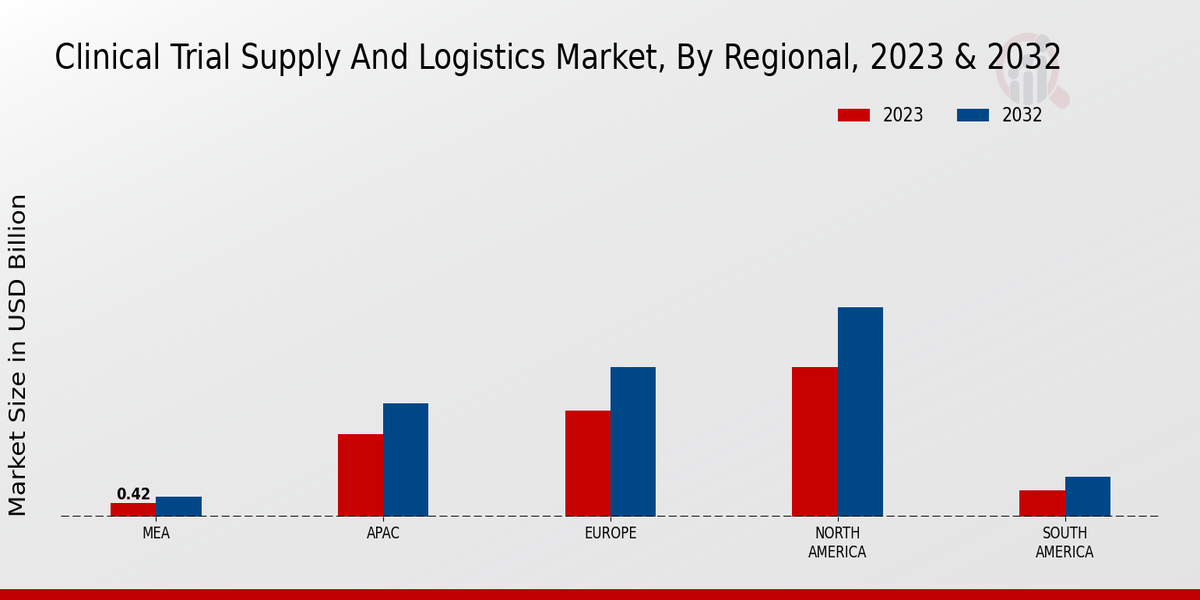
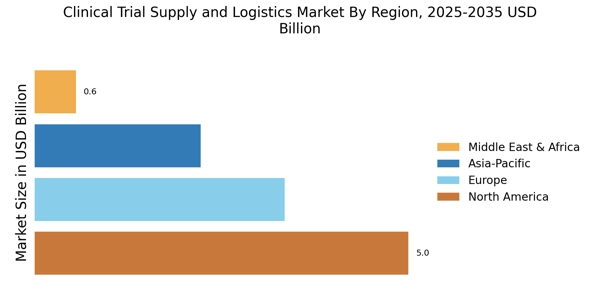
グローバル臨床試験供給および物流市場は、重要な成長と発展を反映する地域市場の範囲を包含しています。2023年には、北米が45億米ドルの評価で市場を支配し、先進的な医療インフラと多くの臨床試験によって全体の収益の大部分を占めています。ヨーロッパは32億米ドルの評価で続き、研究開発の取り組みに強い重点が置かれています。アジア太平洋地域は25億米ドルの評価で、医療への投資の増加と患者プールの拡大により、重要なプレーヤーとして浮上しています。

南米は8億米ドルの評価で、臨床試験の規制とインフラの改善により成長の可能性を示しています。中東およびアフリカは42億米ドルで、最も支配的でないセグメントですが、医療需要の高まりと外国投資によって拡大の機会を提供しています。全体の市場ダイナミクスは、異なる地域における多様な成長要因と課題を反映した進化する風景を強調しています。これはグローバル臨床試験供給および物流市場のデータに示されています。

臨床試験供給および物流市場の地域インサイト

出典:一次調査、二次調査、市場調査未来データベースおよびアナリストレビュー

臨床試験供給ロジスティクス市場 Regional Image

主要企業と競争の洞察

グローバル臨床試験供給および物流市場は、臨床試験における効率的で合理化されたプロセスに対する需要の高まりによって、激しい競争が特徴です。製薬会社、バイオテクノロジー企業、研究機関が薬の開発を加速し、新しい治療法を市場に投入することを目指す中で、効果的なサプライチェーン管理と物流ソリューションの重要性が高まっています。 

この市場は、臨床試験材料の保管、配送、管理を含むさまざまなサービスを網羅しており、試験が円滑に進行し、規制基準に準拠するために不可欠です。この市場のプレーヤーは、先進的な技術、革新的な戦略、堅牢な運用能力を活用して、クライアントの進化するニーズに応えるために先を行く必要があります。Markenは、臨床試験の複雑な要件に応じた包括的なサービスを提供することで、グローバル臨床試験供給および物流市場において重要な地位を占めています。

 同社は、温度に敏感な臨床材料の管理を専門とし、高品質な物流サポートを提供することで強力な評判を築いてきました。Markenの強みは、広範なグローバルネットワークにあり、さまざまな地理的地域においてタイムリーで信頼性の高い配送サービスを提供することができます。さらに、同社は規制遵守とリスク管理を重視し、すべての物流プロセスが厳格な業界基準に準拠することを保証しています。顧客中心のソリューションに焦点を当て、臨床試験供給チェーンの複雑さを管理する能力を持つMarkenは、市場における信頼できるパートナーとして際立っています。

Thermo Fisher Scientificは、グローバル臨床試験供給および物流市場におけるもう一つの重要なプレーヤーであり、臨床試験の効率を向上させるために設計された広範なサービスとソリューションのポートフォリオで認識されています。同社は、先進的な技術能力と深い業界専門知識を活用して、コールドチェーン物流、在庫管理、分析サポートなどのさまざまなサプライチェーン管理サービスを提供しています。この幅広い提供により、Thermo Fisher Scientificはクライアントの独自のニーズに応え、臨床試験に関連するサプライチェーンプロセスを最適化することができます。 

さらに、Thermo Fisherの革新へのコミットメントは、物流業務に最先端の技術を統合するリーダーとしての地位を確立し、クライアントに試験プロセスを合理化し、臨床開発分野での全体的なパフォーマンスを向上させるためのカスタマイズされたソリューションを提供しています。コラボレーションと品質に強く焦点を当てるThermo Fisher Scientificは、臨床試験を実施する組織が直面する課題に対処するための十分な準備が整っています。

臨床試験供給ロジスティクス市場市場の主要企業には以下が含まれます

Recent Industry Developments

  • 2024年第2四半期:カタレントが日本の滋賀に新しい臨床供給施設を開設 カタレントは、日本の滋賀に新しい臨床供給施設を開設し、製薬およびバイオテクノロジーのクライアント向けに臨床試験の物流およびサプライチェーンサービスを支援するためにアジア太平洋地域での足場を拡大しました。
  • 2024年第2四半期:DHLサプライチェーンがノースカロライナに新しい臨床試験物流センターを開設 DHLサプライチェーンは、ノースカロライナに新しい最先端の臨床試験物流センターを開設し、冷蔵チェーンの能力を強化し、米国で臨床試験を実施する製薬会社を支援することを目的としています。
  • 2024年第2四半期:PCIファーマサービスがイリノイ州ロックフォードに新しい臨床供給能力を拡張 PCIファーマサービスは、臨床試験材料の包装、ラベリング、配布の能力を増強するために、イリノイ州ロックフォードに新しい臨床供給施設を開設したと発表しました。
  • 2024年第2四半期:ワールドクーリエがスボダと提携し、臨床試験のサプライチェーンの可視性を向上 ワールドクーリエは、臨床試験技術会社のスボダと提携し、臨床試験物流クライアント向けにリアルタイム追跡およびサプライチェーン管理ソリューションを統合することを発表しました。
  • 2024年第3四半期:UPSヘルスケアがボミグループを買収し、ヨーロッパおよびラテンアメリカでの臨床試験物流を拡大 UPSヘルスケアは、医療および臨床試験供給を専門とする物流プロバイダーであるボミグループの買収を完了し、ヨーロッパおよびラテンアメリカでのプレゼンスを強化しました。
  • 2024年第3四半期:カタレントがヨーロッパで患者直接供給の臨床試験サービスを開始 カタレントは、ヨーロッパで患者に直接調査用医薬品を自宅に届ける新しい患者直接供給の臨床試験サービスを導入し、分散型臨床試験を支援します。
  • 2024年第3四半期:マルケンがシンガポールに新しい臨床供給デポを開設 UPSの子会社であるマルケンは、アジア太平洋地域における臨床試験物流および冷蔵チェーンサービスの需要の高まりを支援するために、シンガポールに新しい臨床供給デポを開設しました。
  • 2024年第4四半期:フェデックスがドイツに新しい冷蔵チェーン物流施設を開設し、臨床試験を支援 フェデックスは、ドイツに新しい冷蔵チェーン物流施設を開設したと発表し、ヨーロッパ全体での臨床試験供給および配布を支援する能力を強化しました。
  • 2024年第4四半期:アルマックグループが米国の臨床サービス拡大に3000万ドルを投資 アルマックグループは、臨床試験材料の新しい倉庫および配布能力を含む、米国の臨床サービス業務を拡大するために3000万ドルの投資を発表しました。
  • 2025年第1四半期:サーモフィッシャーサイエンティフィックが臨床試験物流会社マイオダームを買収 サーモフィッシャーサイエンティフィックは、臨床試験供給および物流を専門とするマイオダームの買収を完了し、臨床サービスポートフォリオを強化しました。
  • 2025年第1四半期:カタレントが臨床供給サービスの新しい社長を任命 カタレントは、臨床供給サービス部門の新しい社長を任命したと発表し、臨床試験物流における成長と革新を推進することを目指しています。
  • 2025年第2四半期:UPSヘルスケアが細胞および遺伝子治療試験向けの温度管理包装ソリューションを導入 UPSヘルスケアは、細胞および遺伝子治療の臨床試験の特有の要件に特化した新しい温度管理包装ソリューションを導入しました。

今後の見通し

臨床試験供給ロジスティクス市場 今後の見通し

臨床試験供給および物流市場は、2024年から2035年までの間に3.74%のCAGRで成長すると予測されており、これは技術の進歩、臨床試験の増加、研究のグローバル化によって推進されます。

新しい機会は以下にあります:

  • AI駆動のサプライチェーン管理システムの統合。
  • 温度管理された包装ソリューションの開発。
  • 分散型臨床試験物流サービスの拡大。

2035年までに、市場は持続的な成長と革新を反映し、堅調であると予想されています。

市場セグメンテーション

臨床試験供給物流市場の温度管理要件の展望

  • 周囲温度
  • コールドチェーン
  • 制御された室温

臨床試験供給物流市場の製品タイプの見通し

  • 治験用医薬品
  • プラセボ製品
  • 付属品

臨床試験供給物流市場サービスタイプの展望

  • 物流サービス
  • 保管サービス
  • 梱包サービス
  • 流通サービス

臨床試験供給物流市場のエンドユーザーの展望

  • 製薬会社
  • バイオテクノロジー会社
  • 臨床研究機関
  • 学術機関

臨床試験供給物流市場のサプライチェーンタイプの展望

  • 中央集権型サプライチェーン
  • 分散型サプライチェーン
  • ハイブリッドサプライチェーン

レポートの範囲

2024 年の市場規模 11.22(USD Billion)
2025 年の市場規模 11.64(USD Billion)
2035年の市場規模 16.81(USD Billion)
年間複利成長率 (CAGR) 3.74% (2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
過去のデータ 2019 - 2024
市場予測単位 USD Billion
主要企業の概要 Thermo Fisher Scientific (米国)、Parexel International (米国)、Covance (米国)、PRA Health Sciences (米国)、Almac Group (GB)、Catalent (米国)、WuXi AppTec (CN)、INC Research (米国)、Medpace (米国)
対象となるセグメント サプライチェーンタイプ、サービスタイプ、製品タイプ、温度管理要件、エンドユーザー、地域
主要な市場機会 先進技術の統合により、臨床試験の供給および物流市場の効率が向上します。
主要な市場動向 効率的なサプライチェーン ソリューションに対する需要の高まりにより、臨床試験の供給および物流サービスの革新が推進されています。
対象国 北米、ヨーロッパ、APAC、南米、MEA

Frequently Asked Questions

2035年までの臨床試験供給および物流市場の予測市場評価額はどのくらいですか?
市場は2035年までに168.1億USDの評価に達すると予測されています。
2024年の臨床試験供給および物流市場の市場評価はどのくらいでしたか?
2024年の全体市場評価額は112.2億USDでした。
2025年から2035年の予測期間中における臨床試験供給および物流市場の予想CAGRはどのくらいですか?
この期間中の市場の予想CAGRは3.74%です。
臨床試験供給および物流市場において、どの企業が主要なプレーヤーと見なされていますか?
主要なプレーヤーには、サーモフィッシャーサイエンティフィック、パレクセルインターナショナル、コバンス、PRAヘルスサイエンスなどが含まれます。
2035年までの中央集権型サプライチェーンセグメントの予測値は何ですか?
中央集権型サプライチェーンセグメントは、2035年までに67.3億USDに達すると予測されています。
コールドチェーンセグメントは2035年までにどのくらいの価値になると予想されていますか?
コールドチェーンセグメントは、2035年までに65億USDの価値があると予想されています。
2035年までの臨床試験供給および物流市場における物流サービスの予測価値は何ですか?
ロジスティクスサービスは2035年までに50億USDに達すると予測されています。
2035年までの治験用医薬品の期待される評価額はどのくらいですか?
調査用医薬品は2035年までに98億USDの価値があると予想されています。
著者
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Co-Author Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.