Marché de l'Isolation Zonale (2026 - 2035)

Rapport de recherche sur le marché de l'isolement zonal par technologie (systèmes de cimentage, packers mécaniques, bouchons et dispositifs de retenue, suspenders de doublure, systèmes gonflables et extensibles, autres), par application (construction de puits primaire, intervention et remédiation de puits, bouchage et abandon, coupure d'eau et de gaz), par emplacement de puits (onshore, offshore en eau peu profonde, offshore en eau profonde et ultra-profonde) - Prévisions jusqu'en 2035
ID: MRFR/EnP/29852-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 26, 2026
Zonal Isolation Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.8%
2025 Market SizeUSD 4.62 Billion
2035 Market SizeUSD 8.12 Billion
Key Players
SLB
Halliburton
Baker Hughes
Weatherford
NOV
Expro Group
Opportunities
  • Carbon Storage Well Qualification
  • Decommissioning as a Recurring Revenue Stream
  • Emerging Basin Entry

Marché de l'Isolation Zonale Résumé

Selon l'analyse de Market Research Future, la taille du marché de l'isolation zonale était estimée à 6,748 milliards USD en 2024. L'industrie de l'isolation zonale devrait croître de 7,026 milliards USD en 2025 à 10,51 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 4,11 % pendant la période de prévision 2025 - 2035

Principales tendances et faits saillants du marché

Le marché de l'isolement zonal est prêt à croître, soutenu par des avancées technologiques et une conformité réglementaire croissante.

  • Les avancées technologiques redéfinissent le marché de l'isolement zonal, améliorant l'efficacité et l'efficacité.
  • L'Amérique du Nord reste le plus grand marché, tandis que l'Asie-Pacifique émerge comme la région à la croissance la plus rapide dans les solutions d'isolement zonal.
  • L'isolement mécanique continue de dominer le marché, tandis que l'isolement chimique connaît une croissance rapide.
  • Les principaux moteurs incluent la demande croissante pour une récupération améliorée du pétrole et l'augmentation des investissements dans les infrastructures pétrolières et gazières.

Taille du marché et prévisions

Taille du marché 2024 6,748 (milliards USD)
Taille du marché 2035 10,51 (milliards USD)
TCAC (2025 - 2035) 4,11%

Principaux acteurs

Halliburton (États-Unis), Schlumberger (États-Unis), Baker Hughes (États-Unis), Weatherford International (États-Unis), National Oilwell Varco (États-Unis), Aker Solutions (NO), Cameron International (États-Unis), Oceaneering International (États-Unis), TechnipFMC (GB)

Marché de l'Isolation Zonale conducteurs

Activités d'exploration accrues

Le marché de l'isolement zonal bénéficie d'activités d'exploration accrues dans des régions inexploitées. Alors que la demande énergétique continue d'augmenter, les entreprises recherchent de nouvelles réserves, entraînant une augmentation des opérations de forage. Cette tendance est particulièrement évidente dans les ressources offshore et non conventionnelles, où un isolement zonal efficace est crucial pour une extraction réussie. Les données du marché suggèrent que le secteur de l'exploration devrait croître d'environ 12 % dans les années à venir, ce qui stimulera la demande pour des solutions d'isolement zonal. Le besoin de techniques d'isolement zonal fiables est primordial dans ces environnements difficiles, car elles garantissent l'intégrité des puits et optimisent l'efficacité de la production.

Demande croissante pour la récupération améliorée du pétrole

Le marché de l'isolement zonal connaît également une demande croissante pour les techniques de récupération améliorée du pétrole (EOR). Alors que les réserves de pétrole conventionnelles s'épuisent, les opérateurs se tournent de plus en plus vers des méthodes EOR qui nécessitent un isolement zonal efficace pour maximiser les taux de récupération. Des technologies telles que l'injection d'eau et l'injection de gaz nécessitent un isolement zonal précis pour prévenir les flux croisés entre différentes zones de réservoir. L'analyse du marché indique que le segment EOR devrait croître à un taux de croissance annuel composé de 8 % au cours des prochaines années, propulsant davantage la demande pour des solutions d'isolement zonal. Cette tendance souligne l'importance de l'isolement zonal dans l'optimisation de l'extraction des ressources et l'assurance de la viabilité économique.

Avancées technologiques dans l'isolement zonal

Le marché de l'isolement zonal connaît une augmentation des avancées technologiques qui améliorent l'efficacité et l'efficacité des techniques d'isolement zonal. Des innovations telles que des technologies de cimentage avancées et le développement de nouveaux matériaux permettent un meilleur scellement et isolement des zones dans les puits de pétrole et de gaz. Par exemple, l'introduction de systèmes de ciment intelligent permet une surveillance en temps réel de l'intégrité du ciment, ce qui est crucial pour maintenir la stabilité du puits. Selon des données récentes, l'adoption de ces technologies devrait augmenter la part de marché des solutions d'isolement zonal d'environ 15 % au cours des cinq prochaines années. Cette tendance indique une dépendance croissante à des technologies sophistiquées pour relever les défis de l'intégrité des puits et de la gestion des réservoirs.

Investissement croissant dans l'infrastructure pétrolière et gazière

Le marché de l'isolement zonal est prêt à croître en raison des investissements croissants dans l'infrastructure pétrolière et gazière. Alors que les pays cherchent à renforcer leur sécurité énergétique, des capitaux substantiels sont alloués au développement de nouveaux projets de forage et à l'amélioration des installations existantes. Cet afflux d'investissements devrait stimuler la demande pour des technologies d'isolement zonal avancées, alors que les opérateurs priorisent l'intégrité et la sécurité des puits. Des rapports récents indiquent que les dépenses d'infrastructure dans le secteur pétrolier et gazier devraient augmenter de 20 % au cours des cinq prochaines années, créant un environnement favorable pour le marché de l'isolement zonal. L'accent mis sur la construction d'infrastructures résilientes et efficaces nécessitera davantage l'adoption de pratiques d'isolement zonal efficaces.

Conformité réglementaire et préoccupations environnementales

Le marché de l'isolement zonal est fortement influencé par une conformité réglementaire stricte et des préoccupations environnementales. Les gouvernements et les organismes de réglementation imposent de plus en plus la mise en œuvre de pratiques d'isolement zonal efficaces pour prévenir la migration des fluides et protéger les ressources en eau souterraine. Ce paysage réglementaire oblige les opérateurs à investir dans des solutions d'isolement zonal avancées qui répondent aux normes de conformité. En conséquence, le marché devrait connaître un taux de croissance d'environ 10 % par an, stimulé par le besoin de pratiques respectueuses de l'environnement dans le secteur pétrolier et gazier. L'accent mis sur la durabilité et la protection de l'environnement est susceptible de façonner l'avenir des technologies d'isolement zonal, poussant à des innovations qui s'alignent sur les exigences réglementaires.
Aperçu des segments de marché

Par méthode d'isolement : Isolement mécanique (le plus grand) vs. Isolement chimique (le plus rapide)

Dans le marché de l'isolement zonal, l'isolement mécanique détient la plus grande part parmi les différentes méthodes d'isolement, démontrant sa présence établie et son acceptation dans diverses applications. Ce segment bénéficie de technologies avancées et d'efficacités opérationnelles, en faisant un choix privilégié pour les opérateurs cherchant à garantir l'intégrité des puits et à minimiser les flux croisés entre les zones. En revanche, l'isolement chimique, caractérisé par sa polyvalence et son efficacité dans certaines conditions de terrain, est devenu le segment à la croissance la plus rapide. Il est de plus en plus adopté pour des opérations plus complexes nécessitant des solutions hautement adaptables.

Isolement chimique (émergent) vs. Isolement thermique (dominant)

L'isolement thermique s'est établi comme un acteur dominant sur le marché de l'isolement zonal en fournissant des capacités de gestion thermique supérieures, cruciales pour une production prolongée des puits et l'efficacité. Sa fiabilité et son efficacité dans la gestion des zones sensibles à la température contribuent de manière significative à la performance globale des puits. D'autre part, l'isolement chimique émerge rapidement en raison de sa capacité unique à s'adapter à divers défis géologiques et scénarios opérationnels. L'augmentation des conceptions de puits complexes et la nécessité d'une meilleure séparation zonale stimulent son adoption, en faisant un axe significatif pour l'innovation dans l'industrie. Alors que les opérateurs cherchent à améliorer la performance, les deux méthodes sont essentielles pour façonner les dynamiques futures du marché.

Par application : Pétrole et gaz (le plus grand) vs. Injection d'eau (la plus rapide)

Le marché de l'isolement zonal est fortement influencé par ses segments d'application, avec le pétrole et le gaz détenant la plus grande part de marché. Ce segment a établi une forte présence en raison des explorations et des activités de production en cours dans les champs pétrolifères, stimulant ainsi une demande constante pour des solutions d'isolement zonal. En revanche, le segment de l'injection d'eau gagne rapidement du terrain en tant que technique essentielle pour améliorer les taux de récupération du pétrole, devenant un acteur clé sur ce marché. Les tendances de croissance pour ces segments sont largement motivées par les avancées technologiques et le besoin croissant d'extraction efficace des ressources. Le pétrole et le gaz sont propulsés par la découverte de nouvelles réserves et la nécessité de mises à niveau des infrastructures. Pendant ce temps, l'injection d'eau émerge en raison des préoccupations environnementales croissantes et du passage à des pratiques durables dans le secteur de l'énergie, indiquant un avenir prometteur pour ce segment dans le paysage global du marché.

Pétrole et gaz (dominant) vs. Énergie géothermique (émergente)

L'application pétrole et gaz se distingue comme l'acteur dominant sur le marché de l'isolement zonal en raison de son établissement de longue date et de son rôle critique dans la production d'énergie. Elle implique l'utilisation de techniques d'isolement zonal pour garantir que le pétrole est efficacement extrait tout en empêchant toute migration de fluide entre les zones, améliorant ainsi l'efficacité de récupération. En revanche, l'application d'énergie géothermique est catégorisée comme émergente, avec un intérêt croissant pour l'exploitation des ressources géothermiques pour une énergie durable. À mesure que des avancées technologiques se produisent, ce secteur montre un potentiel de croissance significatif, offrant une alternative écologique aux sources d'énergie traditionnelles. Le contraste de maturité entre ces segments met en évidence la nature dynamique du marché, avec le pétrole et le gaz se concentrant sur l'optimisation et l'énergie géothermique se taillant une niche dans le développement de l'énergie durable.

Par secteur d'utilisateur final : Pétrole et gaz en amont (le plus grand) vs. Pétrole et gaz en milieu de chaîne (le plus rapide)

Le marché de l'isolement zonal est principalement conduit par le secteur du pétrole et du gaz en amont, qui détient une part significative, reflétant son rôle critique dans l'exploration et la production d'hydrocarbures. Ce segment bénéficie de l'augmentation de la demande énergétique mondiale et des investissements accrus dans les technologies d'extraction de pétrole, établissant ainsi sa position en tant que plus grand contributeur au sein du marché. Pendant ce temps, le segment du pétrole et du gaz en milieu de chaîne gagne du terrain, montrant une croissance rapide en raison du besoin croissant de solutions de transport et de stockage efficaces qui facilitent le mouvement des hydrocarbures des sites de production vers les raffineries et les marchés.

Pétrole et gaz en amont (dominant) vs. Pétrole et gaz en milieu de chaîne (émergent)

Le segment du pétrole et du gaz en amont est considéré comme dominant sur le marché de l'isolement zonal, caractérisé par des activités d'exploration et de forage étendues nécessitant des solutions d'isolement zonal efficaces pour l'intégrité et la sécurité des puits. Sa position robuste sur le marché est soutenue par des technologies et des méthodes innovantes visant à améliorer l'efficacité d'extraction. En revanche, le segment du pétrole et du gaz en milieu de chaîne représente la force émergente, propulsée par la transformation des méthodes de transport et des infrastructures, se concentrant sur l'amélioration des aspects logistiques du mouvement du pétrole et du gaz. À mesure que les cadres réglementaires évoluent et que la demande pour des pratiques plus sûres et durables augmente, la croissance de ce segment est prête à redéfinir de manière significative les dynamiques du marché.

Par type de technologie : Technologie de cimentage (la plus grande) vs. Tubes extensibles (la plus rapide)

Le marché de l'isolement zonal démontre un paysage concurrentiel où la technologie de cimentage mène avec la plus grande part de marché en raison de ses applications établies et de sa fiabilité en matière d'intégrité des puits. L'efficacité prouvée des méthodes de cimentage dans l'isolement zonal fournit une solution robuste, en faisant le choix privilégié parmi les opérateurs du monde entier. D'autre part, les tubes extensibles gagnent en momentum, représentant un segment plus petit mais en croissance alors que les acteurs de l'industrie recherchent des solutions innovantes pour améliorer la performance dans des conceptions de puits complexes.

Technologie : Technologie de cimentage (dominante) vs. Tubes extensibles (émergents)

La technologie de cimentage reste la force dominante sur le marché de l'isolement zonal, tirant parti des années de développement et d'acceptation généralisée dans divers environnements de forage. Elle est reconnue pour sa capacité à sceller efficacement les formations, à prévenir la migration des fluides et à améliorer la sécurité des opérations de forage. En revanche, les tubes extensibles, bien qu'émergents, attirent rapidement l'attention en raison de leurs capacités uniques à optimiser la performance des puits et à réduire les risques dans des puits fortement déviés. Cette technologie permet des zones d'écoulement plus grandes et minimise le besoin de tubage supplémentaire, la rendant attrayante pour les opérateurs désireux de solutions efficaces.

Par structure de coût : Options à coût élevé (les plus grandes) vs. Options économiques (les plus rapides)

Dans le marché de l'isolement zonal, le segment de la structure de coût est fortement influencé par la répartition des options à coût élevé, intermédiaire et économique. Les options à coût élevé dominent le marché en raison de leur technologie avancée et de leur performance supérieure, s'adressant principalement à des industries à enjeux élevés telles que l'exploration pétrolière et gazière. Pendant ce temps, les options intermédiaires détiennent une part stable, attirant un éventail plus large de clients recherchant un équilibre entre qualité et coût, tandis que les options économiques connaissent une croissance rapide, attirant des utilisateurs soucieux des coûts cherchant efficacité et sécurité à des prix inférieurs. Les tendances de croissance dans ce segment reflètent un changement dynamique vers des solutions abordables, motivé par une concurrence accrue sur le marché et des avancées technologiques. Les entreprises se concentrent sur l'innovation pour améliorer la proposition de valeur des options économiques, les rendant plus attrayantes. De plus, le besoin croissant de techniques d'isolement zonal efficaces et fiables parmi les secteurs émergents stimule la croissance de ces alternatives à coût inférieur, indiquant une tendance potentielle vers un marché plus diversifié répondant à différents seuils budgétaires.

Options à coût élevé (dominantes) vs. Options intermédiaires (émergentes)

Les options à coût élevé sur le marché de l'isolement zonal se caractérisent par leur technologie supérieure, leur fiabilité et leur efficacité, en faisant le choix privilégié pour les grands opérateurs qui privilégient la performance et la sécurité. Ces options intègrent généralement des matériaux avancés et des techniques d'ingénierie, répondant aux exigences strictes des environnements de puits complexes. Les options à coût élevé dominent le marché car elles sont souvent liées à des projets à enjeux élevés où l'échec n'est pas une option, entraînant des investissements accrus. Pendant ce temps, les options intermédiaires servent de segment émergent, trouvant un équilibre entre performance et accessibilité. Elles attirent une base de clients croissante qui nécessite des solutions d'isolement zonal efficaces sans l'engagement financier complet associé aux produits haut de gamme. Les options intermédiaires gagnent progressivement du terrain alors qu'elles adoptent des technologies innovantes pour améliorer la performance, attirant ainsi divers secteurs industriels.

Obtenez des informations plus détaillées sur Marché de l'Isolation Zonale

Aperçu régional

Amérique du Nord : Leader en Innovation et Demande

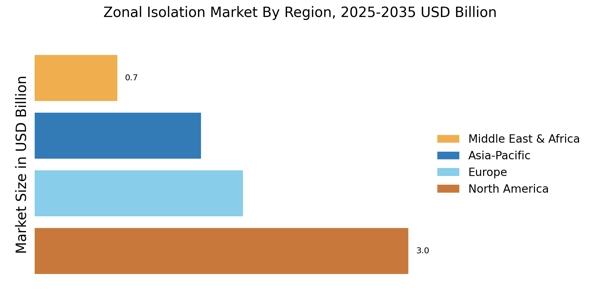
Le marché de l'isolation zonale en Amérique du Nord est le plus grand segment, détenant environ 45 % de la part mondiale. La croissance de la région est alimentée par l'augmentation des activités d'exploration pétrolière et gazière, des cadres réglementaires stricts et des avancées technologiques dans les techniques de forage. La demande de solutions d'isolation zonale efficaces est également propulsée par le besoin d'une sécurité accrue et d'une conformité environnementale dans les opérations. Les États-Unis sont le principal contributeur à ce marché, avec des investissements significatifs de la part d'acteurs clés tels que Halliburton, Schlumberger et Baker Hughes. Le paysage concurrentiel est caractérisé par un accent sur l'innovation et des partenariats stratégiques entre ces entreprises, garantissant une chaîne d'approvisionnement robuste et des offres de services avancées. La présence d'entreprises établies renforce la stabilité du marché et favorise l'amélioration continue des technologies d'isolation zonale.

Europe : Marché Émergent avec Potentiel de Croissance

Le marché de l'isolation zonale en Europe connaît une demande croissante, représentant environ 25 % de la part de marché mondiale. La croissance de la région est alimentée par l'augmentation des activités de forage en mer et un passage vers des pratiques énergétiques durables. Le soutien réglementaire à la protection de l'environnement et aux normes de sécurité est également un catalyseur significatif pour l'expansion du marché, encourageant les investissements dans des technologies d'isolation zonale avancées. Les pays leaders dans cette région comprennent la Norvège et le Royaume-Uni, où des acteurs majeurs comme Aker Solutions et TechnipFMC sont activement impliqués. Le paysage concurrentiel est marqué par des collaborations et des innovations technologiques visant à améliorer l'efficacité et à réduire les coûts opérationnels. La présence de ces acteurs clés garantit que l'Europe reste un hub vital pour les avancées en matière d'isolation zonale.

Asie-Pacifique : Croissance Rapide et Investissement

Le marché de l'isolation zonale en Asie-Pacifique émerge comme un acteur significatif, détenant environ 20 % de la part mondiale. La croissance de la région est alimentée par l'augmentation de la demande énergétique, en particulier dans des pays comme la Chine et l'Inde, où l'exploration pétrolière et gazière est en hausse. Les cadres réglementaires évoluent pour soutenir des pratiques durables, renforçant ainsi la demande de solutions d'isolation zonale. La Chine et l'Inde sont les pays leaders sur ce marché, avec des investissements substantiels de la part d'entreprises nationales et internationales. Le paysage concurrentiel présente des acteurs clés tels que Weatherford International et National Oilwell Varco, qui se concentrent sur l'expansion de leurs offres de services et l'amélioration de l'efficacité opérationnelle. Cet environnement dynamique favorise l'innovation et attire de nouveaux entrants sur le marché.

Moyen-Orient et Afrique : Dynamiques de Marché Riches en Ressources

La région du Moyen-Orient et de l'Afrique est une région cruciale sur le marché de l'isolation zonale, représentant environ 10 % de la part mondiale. La croissance est principalement alimentée par les vastes réserves de pétrole de la région et les activités d'exploration en cours. Les cadres réglementaires mettent de plus en plus l'accent sur la sécurité et les normes environnementales, ce qui catalyse les investissements dans les technologies d'isolation zonale pour garantir la conformité et l'efficacité opérationnelle. Les pays leaders dans cette région comprennent l'Arabie Saoudite et les Émirats Arabes Unis, où de grandes entreprises pétrolières recherchent activement des solutions d'isolation zonale avancées. Le paysage concurrentiel est caractérisé par des partenariats entre des entreprises locales et des acteurs internationaux, améliorant la disponibilité de technologies de pointe. Cette collaboration est essentielle pour relever les défis uniques rencontrés dans les formations géologiques diverses de la région.

Marché de l'Isolation Zonale Regional Image

Acteurs clés et aperçu concurrentiel

Le marché de l'isolation zonale est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par la demande croissante de techniques d'extraction de pétrole et de gaz efficaces et le besoin d'une intégrité des puits améliorée. Des acteurs clés tels que Halliburton (États-Unis), Schlumberger (États-Unis) et Baker Hughes (États-Unis) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour solidifier leurs positions sur le marché. Halliburton (États-Unis) met l'accent sur l'innovation dans ses technologies d'isolation zonale, se concentrant sur des matériaux et des méthodes avancés pour améliorer les performances. Pendant ce temps, Schlumberger (États-Unis) investit massivement dans la transformation numérique, intégrant l'IA et l'analyse de données dans ses opérations pour optimiser la prestation de services. Baker Hughes (États-Unis) semble poursuivre des partenariats stratégiques pour améliorer ses offres de services, en particulier dans les pratiques durables, qui deviennent de plus en plus pertinentes dans l'environnement actuel du marché. La structure concurrentielle du marché de l'isolation zonale est modérément fragmentée, avec plusieurs acteurs en concurrence pour des parts de marché. Les entreprises emploient diverses tactiques commerciales, telles que la localisation de la fabrication pour réduire les coûts et optimiser les chaînes d'approvisionnement. Cette stratégie de localisation améliore non seulement l'efficacité opérationnelle, mais permet également aux entreprises de répondre plus rapidement aux demandes du marché régional. L'influence collective de ces acteurs clés façonne les dynamiques du marché, car ils rivalisent non seulement sur le prix mais aussi sur les avancées technologiques et la fiabilité des services.
En août, Halliburton (États-Unis) a annoncé le lancement de son nouveau système d'isolation zonale, qui utilise des matériaux composites avancés conçus pour résister à des conditions extrêmes. Ce mouvement stratégique est significatif car il positionne Halliburton (États-Unis) pour capturer une plus grande part du marché en répondant au besoin croissant de solutions d'isolation durables et efficaces dans des environnements difficiles. L'introduction de cette technologie pourrait potentiellement établir de nouvelles normes industrielles, obligeant les concurrents à innover davantage.
En septembre, Schlumberger (États-Unis) a dévoilé une nouvelle plateforme alimentée par l'IA visant à améliorer l'efficacité des opérations d'isolation zonale. Cette plateforme utilise des algorithmes d'apprentissage automatique pour prédire les points de défaillance potentiels en temps réel, améliorant ainsi la sécurité et l'efficacité opérationnelle. L'importance stratégique de ce développement réside dans son potentiel à réduire les temps d'arrêt et les coûts opérationnels, qui sont des facteurs critiques pour les clients du secteur pétrolier et gazier. En intégrant l'IA dans ses offres de services, Schlumberger (États-Unis) est susceptible de renforcer son avantage concurrentiel dans un marché qui valorise de plus en plus l'intégration technologique.
En juillet, Baker Hughes (États-Unis) a conclu un partenariat avec une entreprise leader dans le domaine des énergies renouvelables pour développer des solutions hybrides combinant des techniques d'isolation zonale traditionnelles avec des pratiques durables. Cette collaboration reflète une tendance plus large vers la durabilité dans le secteur de l'énergie, alors que les entreprises cherchent à aligner leurs opérations sur des objectifs environnementaux. L'importance stratégique de ce partenariat est multifacette ; il améliore non seulement le portefeuille de services de Baker Hughes (États-Unis), mais positionne également l'entreprise en tant que leader dans la transition vers des solutions énergétiques plus vertes.
À partir d'octobre, le marché de l'isolation zonale connaît un changement vers la numérisation, la durabilité et l'intégration de l'IA, qui définissent les tendances concurrentielles. Les alliances stratégiques façonnent de plus en plus le paysage, permettant aux entreprises de tirer parti de forces complémentaires et d'améliorer leurs offres de services. À l'avenir, la différenciation concurrentielle évoluera probablement d'une concurrence traditionnelle basée sur le prix vers un accent sur l'innovation, la technologie et la fiabilité de la chaîne d'approvisionnement. Ce changement souligne l'importance de l'adaptabilité et des stratégies tournées vers l'avenir pour maintenir un avantage concurrentiel dans un marché en rapide évolution.

Les principales entreprises du marché Marché de l'Isolation Zonale incluent

Recent Industry Developments

Les développements récents sur le marché de l'isolation zonale ont mis en évidence les innovations croissantes et les changements réglementaires qui façonnent le paysage de l'industrie. L'accent croissant mis sur les pratiques durables et la réduction des empreintes carbone a poussé les entreprises à investir dans des technologies d'isolation zonale avancées, garantissant une meilleure efficacité et conformité environnementale. De plus, plusieurs pays renforcent leurs réglementations sur le forage, ce qui a entraîné une demande accrue de solutions d'isolation zonale fiables dans l'exploration pétrolière et gazière. Les partenariats et collaborations entre les principales parties prenantes sont en hausse, visant à améliorer les efforts de recherche et développement dans le secteur.

De plus, des stratégies d'expansion régionale sont adoptées alors que les entreprises cherchent à pénétrer des marchés émergents, où la demande de services d'isolation zonale devrait croître de manière significative. Les avancées continues dans les matériaux et les méthodes améliorent l'efficacité et la fiabilité des techniques d'isolation, propulsant davantage la croissance du marché. Alors que les opérateurs s'efforcent d'atteindre des normes de sécurité plus élevées et une efficacité opérationnelle, le marché de l'isolation zonale est prêt à connaître des développements substantiels dans les années à venir, s'alignant sur les tendances plus larges de numérisation et d'automatisation au sein du secteur énergétique.

Perspectives d'avenir

Marché de l'Isolation Zonale Perspectives d'avenir

Le marché de l'isolement zonal devrait croître à un TCAC de 4,11 % de 2025 à 2035, soutenu par une demande croissante d'extraction efficace de pétrole et de gaz et des réglementations environnementales renforcées. Le marché de l'isolement zonal devrait connaître une croissance stable jusqu'en 2035, soutenue par l'augmentation de l'exploration en eau profonde et le développement de schistes non conventionnels. L'expansion future se concentre sur des systèmes d'isolement intelligents dotés de surveillance prédictive et de matériaux d'étanchéité adaptatifs pour garantir l'intégrité à long terme du puits et la sécurité environnementale.

De nouvelles opportunités résident dans :

  • Développement de technologies de cimentage avancées pour une intégrité zonale améliorée.

D'ici 2035, le marché de l'isolement zonal devrait connaître une croissance robuste, reflétant l'évolution des besoins de l'industrie.

Segmentation du marché

Perspectives d'application du marché de l'isolation zonale

  • Pétrole et gaz
  • Énergie géothermique
  • Injection d'eau
  • Eaux usées

Perspectives de la structure des coûts du marché de l'isolation zonale

  • Options coûteuses
  • Options de milieu de gamme
  • Options économiques

Perspectives des types de technologie du marché de l'isolation zonale

  • Technologie de cimentage
  • Packs
  • Tubulures extensibles

Perspectives des méthodes d'isolation du marché de l'isolation zonale

  • Isolation mécanique
  • Isolation chimique
  • Isolation thermique

Perspectives des industries utilisatrices du marché de l'isolation zonale

  • Pétrole et gaz en amont
  • Pétrole et gaz en milieu de chaîne
  • Pétrole et gaz en aval

Portée du rapport

Paramètre Détail
Portée du Marché Produits et services de barrière globaux pour les puits de pétrole, de gaz, géothermiques et de stockage de CO₂
Période d'Étude 2021–2035 (Historique 2021–2024 ; Année de Base 2025 ; Prévision 2026–2035)
CAGR 5,8 % (2026–2035)
Points de Contrôle de la Taille du Marché 4,62 milliards USD (2025) ; 4,89 milliards USD (2026) ; 8,12 milliards USD (2035)
Segments à Croissance la Plus Rapide Systèmes gonflables et extensibles ; applications de bouchage et d'abandon
Entreprises Profilées SLB, Halliburton, Baker Hughes, Weatherford, NOV, Expro Group, Welltec, Innovex International, Nine Energy Service, Interwell
Devise d'Évaluation USD, dollars constants de 2025

Frequently Asked Questions

Comment les équipes d'approvisionnement devraient-elles structurer les contrats sur le marché de l'isolement zonal ?
Favorisez les accords-cadres multi-forages avec des clauses de performance liées à la vérification des barrières, et non à la tarification par travail. Les opérateurs utilisant des termes liés aux résultats signalent des dépenses de remédiation matériellement inférieures tout au long de la campagne [16].
Quelle exposition à la garantie ou à la responsabilité découle de la défaillance d'une barrière ?
La plupart des contrats de service limitent la responsabilité à la valeur du travail, laissant les coûts de remédiation et de perte de production à l'opérateur. Négociez des obligations explicites de réexécution avant l'attribution [14].
Quelles normes de qualification sont les plus importantes pour les fournisseurs entrant sur le marché de l'isolement zonal ?
L'API RP 65-2 et l'ISO 10426 régissent l'acceptation en Amérique du Nord ; le NORSOK D-010 régit le plateau norvégien. Les travaux en service acide nécessitent également la conformité aux matériaux NACE MR0175 [13] [14].
Les bouchons solubles remplacent-ils les bouchons composites ?
Les bouchons solubles éliminent les courses de fraisage et économisent environ un jour de temps de plate-forme par puits, mais coûtent deux à trois fois plus cher. L'adoption se concentre dans les latéraux profonds où l'économie d'intervention justifie la prime [21].
Quels défis d'intégration se posent lors de l'adoption de nouvelles technologies de barrière ?
Les équipes de forage, les procédures de site de forage et les soumissions aux régulateurs doivent toutes être mises à jour ensemble. La plupart des pilotes échoués proviennent de lacunes procédurales plutôt que de la performance du produit [16].
En quoi le travail sur les puits géothermiques diffère-t-il commercialement de celui du pétrole et du gaz ?
Les marges sont plus fines, et les développeurs de projets sont souvent des services publics sans expérience d'approvisionnement en amont. Les fournisseurs gagnent généralement sur des ensembles de services tout au long du cycle de vie plutôt que sur le prix du produit [15].
Où le marché de l'isolement zonal fait-il face au plus grand risque de substitution ?
Le forage en cours et les architectures monobore réduisent le nombre d'annulus nécessitant une isolation. L'adoption reste limitée, mais elle mérite d'être surveillée dans les programmes standardisés à terre [17].
Auteur
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative energy organizations. Key sources included the US Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), US Environmental Protection Agency (EPA), Bureau of Safety and Environmental Enforcement (BSEE), International Association of Oil & Gas Producers (IOGP), American Petroleum Institute (API), Society of Petroleum Engineers (SPE), International Organization for Standardization (ISO), Norwegian Petroleum Directorate (NPD), UK North Sea Transition Authority (NSTA), Canadian Association of Petroleum Producers (CAPP), China National Petroleum Corporation (CNPC) Research Institute, Indian Ministry of Petroleum and Natural Gas, and national oil company reports from key markets. These sources were used to collect drilling statistics, well completion data, regulatory compliance requirements, production trends, and market landscape analysis for mechanical isolation, chemical isolation, thermal isolation, and other zonal isolation technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Oilfield service companies, zonal isolation technology providers, and equipment manufacturers were among the supply-side sources, which included CEOs, VPs of Technology Development, drilling operations leaders, and commercial directors. Demand-side sources included procurement leads from national oil companies, independent operators, and integrated oil corporations, as well as upstream operations managers, drilling engineers, and well integrity specialists. Market segmentation was verified, technology development timelines were verified, and insights regarding adoption patterns, pricing strategies, and regulatory compliance dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and well completion volume analysis. The methodology included:

Identification of 50+ key manufacturers and service providers across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across mechanical isolation, chemical isolation, thermal isolation, and other isolation method categories

Technology assessment across cementing technology, packers, expandable tubulars, and other isolation technologies

Analysis of reported and modeled annual revenues specific to zonal isolation portfolios

Coverage of manufacturers and service providers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (well completion volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for upstream, midstream, and downstream oil & gas applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.