Marché des dépenses d’investissement en pétrole et en gaz

Rapport d'étude de marché sur les CAPEX pétroliers et gaziers par secteur (Amont, Milieu, Aval), par type de projet (Exploration, Production, Raffinage, Transport, Stockage), par type d'investissement (Nouveaux projets, Projets de maintenance, Projets de mise à niveau), par type d'actif (Rigs de forage, Pipelines, Raffineries, Réservoirs de stockage, Usines de traitement) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/EnP/34840-HCR 128 Pages Snehal Singh Last Updated: August 24, 2026
Oil And Gas Capex Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.47%
2024 Market Size$ 630.16 Billion
2025 Market Size$ 652.04 Billion
2035 Market Size$ 917.28 Billion
Key Players
ExxonMobil
Royal Dutch Shell
Chevron
TotalEnergies
BP
Eni
Opportunities
  • Geopolitical Factors
  • Regulatory Environment
  • Increased Energy Demand

Marché des dépenses d’investissement en pétrole et en gaz Résumé

Selon l'analyse de Market Research Future, la taille du marché des CAPEX pétroliers et gaziers était estimée à 630,16 milliards USD en 2024. L'industrie des CAPEX pétroliers et gaziers devrait croître de 652,04 milliards USD en 2025 à 917,28 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 3,47 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des CAPEX pétroliers et gaziers connaît actuellement un changement transformationnel, motivé par la durabilité et les avancées technologiques.

  • Le marché privilégie de plus en plus la durabilité, influençant les décisions d'investissement dans divers segments.
  • L'intégration technologique transforme les opérations, en particulier dans le segment amont, améliorant l'efficacité et réduisant les coûts.
  • L'Amérique du Nord reste le plus grand marché, tandis que l'Asie-Pacifique émerge comme la région à la croissance la plus rapide, soutenue par l'augmentation de la demande énergétique.
  • Les principaux moteurs du marché incluent l'augmentation de la demande énergétique et les influences réglementaires, qui façonnent les stratégies de dépenses en capital.

Taille du marché et prévisions

Taille du marché 2024 630,16 (milliards USD)
Taille du marché 2035 917,28 (milliards USD)
TCAC (2025 - 2035) 3,47%

Principaux acteurs

ExxonMobil (États-Unis), Royal Dutch Shell (Royaume-Uni), Chevron (États-Unis), TotalEnergies (FR), BP (Royaume-Uni), Eni (IT), ConocoPhillips (États-Unis), Equinor (NO), Petrobras (BR)

Marché des dépenses d’investissement en pétrole et en gaz conducteurs

Facteurs géopolitiques

Les facteurs géopolitiques sont un moteur significatif du marché des CAPEX pétroliers et gaziers. L’instabilité politique dans les régions clés productrices de pétrole peut entraîner des perturbations de l'approvisionnement, incitant les entreprises à investir dans des sources alternatives et des infrastructures pour atténuer les risques. De plus, les politiques commerciales et les relations internationales peuvent influencer les décisions d'investissement, alors que les entreprises cherchent à naviguer à travers les tarifs et les sanctions. En 2025, il est prévu que les tensions géopolitiques continueront de façonner les stratégies de dépenses en capital, alors que les entreprises priorisent les investissements dans des régions avec des climats politiques stables. Ce focus sur la stabilité géopolitique pourrait entraîner une augmentation des allocations de capital pour l'exploration et la production dans des zones moins volatiles, impactant ainsi le paysage global du marché des CAPEX pétroliers et gaziers.

Environnement réglementaire

L'environnement réglementaire impacte significativement le marché des CAPEX pétroliers et gaziers. Les gouvernements du monde entier mettent de plus en plus en œuvre des réglementations strictes visant à réduire les émissions de carbone et à promouvoir des pratiques durables. La conformité à ces réglementations nécessite souvent des investissements en capital substantiels dans de nouvelles technologies et infrastructures. Par exemple, les entreprises peuvent avoir besoin d'investir dans des systèmes de capture et de stockage du carbone ou de moderniser des installations existantes pour répondre aux normes environnementales. En 2025, il est anticipé que les coûts de conformité réglementaire pourraient représenter une part considérable des dépenses en capital dans l'industrie. De plus, l'évolution du paysage réglementaire pourrait créer à la fois des défis et des opportunités pour l'investissement, car les entreprises qui s'adaptent proactivement à ces changements pourraient gagner un avantage concurrentiel sur le marché des CAPEX pétroliers et gaziers.

Augmentation de la demande énergétique

L'augmentation de la demande énergétique impacte l'industrie des CAPEX pétroliers et gaziers. À mesure que les économies se développent et que les populations croissent, le besoin en sources d'énergie continue d'escalader. Selon des estimations récentes, la consommation d'énergie devrait augmenter d'environ 30 % d'ici 2040. Cette montée en demande oblige les entreprises pétrolières et gazières à investir massivement dans des activités d'exploration et de production, entraînant ainsi une augmentation des dépenses en capital. Le marché des CAPEX pétroliers et gaziers devrait connaître des investissements substantiels dans des projets en amont, y compris le forage et le développement d'infrastructures, pour répondre à cette demande croissante. De plus, la transition vers des sources d'énergie plus propres pourrait également nécessiter des CAPEX significatifs pour adapter les installations et technologies existantes, garantissant qu'elles peuvent produire de l'énergie efficacement tout en minimisant l'impact environnemental.

Volatilité des prix du marché

La volatilité des prix du marché est un facteur critique influençant le marché des CAPEX pétroliers et gaziers. Les fluctuations des prix du pétrole et du gaz peuvent affecter significativement la viabilité financière des projets, amenant les entreprises à ajuster leurs plans de dépenses en capital en conséquence. Lorsque les prix sont élevés, les entreprises sont plus susceptibles d'investir dans de nouveaux projets, tandis que des prix bas peuvent entraîner des réductions de budget et des investissements différés. En 2025, il est anticipé que la volatilité des prix en cours obligera les entreprises à adopter des stratégies de CAPEX plus flexibles, leur permettant de réagir rapidement aux changements du marché. Cette adaptabilité est essentielle pour maintenir la compétitivité sur le marché des CAPEX pétroliers et gaziers, car les entreprises doivent équilibrer le besoin d'investissement avec les réalités d'un marché imprévisible.

Avancées technologiques

Les avancées technologiques jouent un rôle crucial dans la formation du marché des CAPEX pétroliers et gaziers. Des innovations telles que les techniques de récupération améliorée du pétrole, la numérisation et l'automatisation transforment la manière dont les entreprises opèrent. Par exemple, l'adoption d'analyses de données avancées et d'intelligence artificielle permet aux entreprises d'optimiser les processus de production et de réduire les coûts opérationnels. En 2025, il est estimé que les investissements dans les technologies numériques pourraient représenter une part significative des dépenses totales en capital dans l'industrie. Ces technologies améliorent non seulement l'efficacité, mais renforcent également la sécurité et la conformité environnementale. Alors que les entreprises s'efforcent de rester compétitives, l'intégration de technologies de pointe dans leurs opérations devrait entraîner d'autres investissements en capital, influençant ainsi la dynamique globale du marché des CAPEX pétroliers et gaziers.
Aperçu des segments de marché

Par secteur : Amont (le plus grand) vs. Aval (le plus en croissance)

Dans le marché CAPEX du pétrole et du gaz, la segmentation par secteur révèle que l'Amont détient la plus grande part, reflétant les investissements significatifs dans les activités d'exploration et de production. Ce segment englobe un large éventail d'activités, y compris le développement de nouveaux champs pétroliers et de réserves de gaz, qui sont critiques pour répondre aux demandes énergétiques mondiales. En revanche, l'Aval, qui s'occupe du raffinage et de la distribution, est marqué comme le segment à la croissance la plus rapide, poussé par l'augmentation de la demande des consommateurs pour les produits pétroliers et pétrochimiques.

Amont (dominant) vs. Intermédiaire (émergent)

Le secteur Amont se caractérise par son accent sur l'extraction de pétrole et de gaz, fortement dépendant des avancées technologiques et des activités d'exploration. La position dominante de ce segment sur le marché est alimentée par des investissements substantiels dans les capacités de forage et de production, permettant aux entreprises d'accéder à de nouvelles réserves. En revanche, le segment Intermédiaire, qui inclut le transport et le stockage des hydrocarbures, émerge en raison de la demande croissante pour des infrastructures et des solutions logistiques efficaces. La croissance de ce segment est propulsée par le besoin d'une connectivité améliorée entre les sites de production et les marchés consommateurs, garantissant que les produits atteignent les utilisateurs finaux de manière efficace.

Par type de projet : Production (le plus grand) vs. Exploration (le plus en croissance)

Dans le marché CAPEX du pétrole et du gaz, la distribution de la part de marché à travers différents types de projets révèle que la Production se positionne comme le plus grand segment, alimenté par la demande continue de pétrole et de gaz à l'échelle mondiale. L'Exploration suit comme le segment à la croissance la plus rapide, reflétant l'augmentation des investissements dans de nouvelles réserves alors que les entreprises cherchent à faire avancer leurs portefeuilles en réponse aux besoins énergétiques évolutifs. Les segments de Raffinage, de Transport et de Stockage maintiennent des contributions significatives, mais ils croissent à un rythme plus stable par rapport aux segments leaders.

Exploration (émergente) vs. Raffinage (dominant)

Les projets d'Exploration émergent comme un domaine d'intérêt critique au sein du marché CAPEX du pétrole et du gaz, principalement en raison des avancées technologiques qui facilitent la découverte de ressources inexploitées. Ces projets se caractérisent par un risque de capital élevé mais détiennent le potentiel de récompenses élevées, poussant les entreprises à investir massivement. En revanche, le segment de Raffinage reste dominant, caractérisé par une infrastructure établie et un investissement continu dans l'efficacité opérationnelle. Les opérations de raffinage sont cruciales pour convertir le pétrole brut en produits commercialisables, garantissant un flux de trésorerie régulier. Ensemble, ces segments illustrent le paysage dynamique de l'industries du pétrole et du gaz, où à la fois les nouvelles explorations et les raffinements jouent des rôles vitaux.

Par type d'investissement : Nouveaux projets (le plus grand) vs. Projets de maintenance (le plus en croissance)

Le marché CAPEX du pétrole et du gaz est fortement influencé par les types d'investissement, les Nouveaux Projets détenant la plus grande part de marché. Cette catégorie englobe principalement de nouvelles explorations, forages et achèvements, essentiels pour maintenir les niveaux de production et répondre aux demandes énergétiques mondiales. Pendant ce temps, les Projets de maintenance représentent une part croissante alors que les entreprises priorisent l'intégrité des actifs et l'efficacité opérationnelle, montrant un accent croissant sur la durabilité à long terme et l'entretien des infrastructures existantes. Alors que l'industrie navigue dans la volatilité du marché, l'importance de ces projets est amplifiée, faisant grimper leur part. Les tendances de croissance au sein du marché CAPEX du pétrole et du gaz révèlent des changements dynamiques dans l'accent mis sur l'investissement. Les Nouveaux Projets devraient maintenir l'attention en raison de la nécessité d'élargir la capacité de production face à l'augmentation des besoins énergétiques mondiaux. En revanche, les Projets de maintenance affichent la croissance la plus rapide alors que les entreprises cherchent des opérations rentables tout en prolongeant la durée de vie des actifs. Les facteurs alimentant cette tendance incluent les avancées technologiques dans la maintenance prédictive et la conformité réglementaire, incitant les entreprises pétrolières et gazières à investir davantage dans le maintien des actifs existants et la modernisation des infrastructures obsolètes avec des technologies modernes.

Nouveaux projets (dominants) vs. Projets de mise à niveau (émergents)

Les Nouveaux Projets dans le marché CAPEX du pétrole et du gaz se caractérisent par des investissements significatifs dans les capacités d'exploration et de production, reflétant une stratégie critique adoptée par les entreprises pour augmenter la production et découvrir des réserves inexploitées. Ces projets tendent à dominer l'attention du marché et le financement en raison de leur impact sur l'augmentation de la production. En revanche, les Projets de mise à niveau, bien qu'émergents, gagnent du terrain en raison du besoin urgent d'améliorer l'efficacité et de moderniser les infrastructures plus anciennes. Ces projets se concentrent sur l'amélioration des opérations existantes grâce à des avancées technologiques, améliorant la sécurité et respectant les réglementations environnementales. En conséquence, bien que les Nouveaux Projets restent essentiels pour l'expansion, les Projets de mise à niveau deviennent de plus en plus pertinents alors que les entreprises s'adaptent aux tendances du marché et aux exigences de durabilité.

Par type d'actif : Pipelines (le plus grand) vs. Rigs de forage (le plus en croissance)

Dans le marché CAPEX du pétrole et du gaz, le segment de type d'actif se caractérise par une distribution diversifiée des allocations d'investissement à travers les principales catégories. Les Pipelines détiennent la plus grande part, reflétant leur rôle essentiel dans le transport et la distribution de pétrole et de gaz. Suivant de près, les rigs de forage représentent un domaine d'investissement significatif, alimenté par la demande continue pour les activités d'exploration et de production, en particulier dans les régions émergentes où de nouvelles réserves de pétrole et de gaz sont découvertes. Les tendances de croissance dans ce segment montrent un changement notable vers la catégorie à la croissance la plus rapide, qui est les rigs de forage. Cette croissance est attribuée à l'augmentation des investissements dans les champs pétroliers offshore et non conventionnels où une technologie de forage avancée est requise. De plus, la pression pour l'efficacité et la réduction des coûts opérationnels a poussé les entreprises à investir dans des solutions de forage innovantes, consolidant encore la position des rigs de forage comme l'actif à la croissance la plus rapide sur le marché.

Pipelines (dominants) vs. Usines de traitement (émergentes)

Les Pipelines jouent un rôle dominant dans le marché CAPEX du pétrole et du gaz, servant de colonne vertébrale de l'infrastructure nécessaire pour transporter les hydrocarbures. Leur vaste réseau permet un mouvement efficace et continu de pétrole et de gaz des sites de production vers les installations de traitement et les raffineries. En revanche, les usines de traitement émergent comme des composants vitaux car elles sont essentielles pour convertir les matières premières en produits prêts à être commercialisés. L'investissement dans les usines de traitement est en croissance, alimenté par les avancées dans la technologie de raffinage et le besoin croissant de produits à valeur ajoutée. Alors que la demande énergétique continue d'augmenter à l'échelle mondiale, ces usines sont positionnées pour capitaliser sur la transformation du pétrole brut et du gaz en carburants et en produits chimiques, faisant d'elles un actif émergent critique sur le marché.

Obtenez des informations plus détaillées sur Marché des dépenses d’investissement en pétrole et en gaz

Aperçu régional

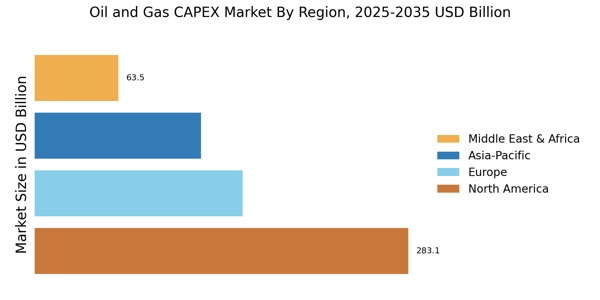
Le marché des CAPEX pétroliers et gaziers présente un paysage diversifié à travers sa segmentation régionale. En 2023, l'Amérique du Nord domine le marché avec une valorisation de 220,0 milliards USD, un contributeur majeur soutenu par des technologies avancées et d'importantes ressources énergétiques. L'Europe suit, valorisée à 150,0 milliards USD, se concentrant sur la durabilité dans les opérations pétrolières et gazières en raison de cadres réglementaires stricts. La région APAC est valorisée à 110,0 milliards USD et est significative pour son industrialisation rapide et sa demande énergétique.

L'Amérique du Sud, avec une valorisation de 60,0 milliards USD, est en croissance en raison des marchés émergents explorant des réserves de pétrole, tandis que le Moyen-Orient et l'Afrique (MEA), valorisés à 48,57 milliards USD, restent cruciaux en raison de leurs activités historiques de production et d'exportation de pétrole.

Chaque région joue un rôle vital dans la formation des dynamiques globales, l'Amérique du Nord et l'Europe détenant ensemble la majorité des parts de revenus du marché des CAPEX pétroliers et gaziers. Les statistiques du marché des CAPEX pétroliers et gaziers révèlent divers moteurs de croissance tels que les avancées technologiques, l'investissement dans les infrastructures et les facteurs géopolitiques, tandis que les défis incluent les obstacles réglementaires et les fluctuations des prix du pétrole.
Marché des dépenses d’investissement en pétrole et en gaz Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des CAPEX pétroliers et gaziers se caractérise par une concurrence intense entre divers acteurs qui s'efforcent de sécuriser leur position tout en répondant aux tendances dynamiques affectant le secteur. Les modèles d'investissement sont influencés par des facteurs tels que les fluctuations des prix du pétrole, les avancées technologiques, les changements réglementaires et la pression croissante pour la durabilité. Les entreprises sont motivées à améliorer leurs dépenses en capital dans des domaines tels que l'exploration, la capacité de production et le développement d'infrastructures afin d'optimiser leurs opérations et d'améliorer leur rentabilité. L'environnement des CAPEX pétroliers et gaziers est marqué par la nécessité d'une allocation efficace des ressources tout en naviguant dans les risques géopolitiques, poussant ainsi les entreprises à innover et à adopter des partenariats stratégiques pour maintenir leur compétitivité. Eni se distingue sur le marché des CAPEX pétroliers et gaziers en raison de ses solides capacités opérationnelles et d'un portefeuille diversifié qui couvre les activités en amont et en aval. Avec un accent sur des projets durables et une réduction des émissions de carbone, Eni s'est positionnée comme une entité tournée vers l'avenir dédiée à la croissance à long terme. Les investissements de l'entreprise ont principalement ciblé des domaines de énergie renouvelable aux côtés d'initiatives pétrolières et gazières traditionnelles, lui permettant de créer un profil énergétique équilibré. Cette approche hybride renforce non seulement la présence d'Eni sur le marché, mais améliore également sa capacité à s'adapter aux évolutions des réglementations et des préférences des consommateurs. L'accent mis sur les avancées technologiques dans l'exploration et la production a conduit à des améliorations de l'efficacité opérationnelle qui cimentent davantage le statut d'Eni en tant qu'acteur redoutable dans l'industrie. Chevron, une entité bien établie sur le marché des CAPEX pétroliers et gaziers, tire parti de son expertise technologique étendue et de sa force financière pour s'engager dans une large gamme de projets à travers le monde. Les investissements stratégiques de l'entreprise sont souvent dirigés vers l'amélioration de ses capacités d'exploration ainsi que l'optimisation des processus de production dans diverses régions. La stratégie d'allocation de capital bien structurée de Chevron met l'accent sur l'efficacité et la durabilité, ce qui lui permet de relever efficacement les défis posés par la volatilité des prix et les contraintes réglementaires. De plus, les initiatives de l'entreprise en matière de transformation numérique et de méthodes innovantes dans les technologies de forage contribuent de manière significative à la réduction des coûts opérationnels, garantissant ainsi un avantage concurrentiel. En s'adaptant constamment aux tendances du marché et en adoptant des pratiques durables, Chevron renforce son rôle en tant qu'acteur clé propulsant le progrès dans le paysage mondial du pétrole et du gaz.

Les principales entreprises du marché Marché des dépenses d’investissement en pétrole et en gaz incluent

Recent Industry Developments

Les développements récents sur le marché des CAPEX pétroliers et gaziers ont montré une augmentation notable des dépenses en capital alors que les entreprises s'efforcent d'améliorer leurs capacités de production face à une demande énergétique croissante. Eni a fait des annonces significatives concernant ses investissements dans des projets d'énergie renouvelable aux côtés d'opérations pétrolières et gazières traditionnelles. Chevron continue d'élargir son empreinte dans le bassin permien, avec des opérations de forage en cours reflétant un engagement à améliorer l'efficacité et la production. Petrobras s'est concentré sur ses zones d'exploration pré-salifères, visant à rationaliser le flux de travail et à réduire les coûts.

Les partenariats récents d'ExxonMobil visant des technologies de capture de carbone ont mis en évidence l'accent croissant sur les pratiques durables au sein de l'industrie. Cnooc Limited augmente son budget d'exploration, capitalisant sur des conditions de marché favorables. De plus, Repsol a initié l'acquisition d'actifs d'énergie renouvelable pour s'aligner sur ses objectifs de durabilité à long terme. Pendant ce temps, TotalEnergies et Equinor collaborent sur des coentreprises axées sur les développements en mer du Nord et la production renouvelable. Dans les activités de fusions et acquisitions, les transactions récentes impliquant Hess Corporation et Marathon Oil sont notables, alors que les entreprises cherchent à consolider les ressources et à améliorer les synergies opérationnelles.

Dans l'ensemble, ces mouvements reflètent un changement stratégique vers un équilibre entre la production pétrolière et gazière traditionnelle et l'investissement dans des formes d'énergie plus propres.

Perspectives d'avenir

Marché des dépenses d’investissement en pétrole et en gaz Perspectives d'avenir

Le marché des CAPEX pétroliers et gaziers devrait croître à un TCAC de 3,47 % de 2025 à 2035, soutenu par les avancées technologiques, l'augmentation de la demande énergétique et le soutien réglementaire.

De nouvelles opportunités résident dans :

  • Investissement in technologies d’intégration des énergies renouvelables
  • Développement de systèmes avancés d’automatisation du forage
  • Expansion des applications de jumeaux numériques pour la gestion des actifs

D'ici 2035, le marché devrait connaître une croissance robuste, reflétant l'évolution des dynamiques de l'industrie.

Segmentation du marché

Perspectives du marché des CAPEX pétroliers et gaziers

  • Amont
  • Milieu
  • Aval

Perspectives du marché des CAPEX pétroliers et gaziers par type d'actif

  • Foreuses
  • Canalisations
  • Raffineries
  • Réservoirs de stockage
  • Usines de traitement

Perspectives du marché des CAPEX pétroliers et gaziers par type de projet

  • Exploration
  • Production
  • Raffinage
  • Transport
  • Stockage

Perspectives du marché des CAPEX pétroliers et gaziers par type d'investissement

  • Nouveaux projets
  • Projets de maintenance
  • Projets de mise à niveau

Portée du rapport

TAILLE DU MARCHÉ 2024 630,16 (milliards USD)
TAILLE DU MARCHÉ 2025 652,04 (milliards USD)
TAILLE DU MARCHÉ 2035 917,28 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 3,47 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées ExxonMobil (États-Unis), Royal Dutch Shell (Royaume-Uni), Chevron (États-Unis), TotalEnergies (FR), BP (Royaume-Uni), Eni (IT), ConocoPhillips (États-Unis), Equinor (NO), Petrobras (BR)
Segments couverts Secteur, type de projet, type d'investissement, type d'actif, régional
Principales opportunités de marché L'adoption de technologies numériques avancées améliore l'efficacité sur le marché des CAPEX pétroliers et gaziers.
Dynamiques clés du marché L'augmentation des investissements dans les technologies d'énergie renouvelable influence les stratégies de dépenses en capital pétrolières et gazières traditionnelles.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché CAPEX Pétrole et Gaz d'ici 2035 ?

La valorisation de marché projetée du marché CAPEX Pétrole et Gaz est de 917,28 milliards USD d'ici 2035.

Quelle était la valorisation de marché globale du marché CAPEX Pétrole et Gaz en 2024 ?

La valorisation de marché globale du marché CAPEX Pétrole et Gaz était de 630,16 milliards USD en 2024.

Quel est le CAGR attendu pour le marché CAPEX Pétrole et Gaz pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché CAPEX Pétrole et Gaz pendant la période de prévision 2025 - 2035 est de 3,47 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché CAPEX Pétrole et Gaz ?

Les acteurs clés du marché CAPEX Pétrole et Gaz incluent ExxonMobil, Royal Dutch Shell, Chevron, TotalEnergies, BP, Eni, ConocoPhillips, Equinor et Petrobras.

Quelles sont les valeurs CAPEX projetées pour le secteur Amont en 2025 ?

Les valeurs CAPEX projetées pour le secteur Amont en 2025 varient de 300,0 à 450,0 milliards USD.

Combien devrait être investi dans les projets de maintenance d'ici 2035 ?

L'investissement dans les projets de maintenance devrait varier de 250,0 à 350,0 milliards USD d'ici 2035.

Quel est le CAPEX projeté pour les projets de transport en 2025 ?

Le CAPEX projeté pour les projets de transport en 2025 devrait varier de 63,02 à 90,0 milliards USD.

Quels sont les investissements anticipés dans les plateformes de forage d'ici 2035 ?

Les investissements anticipés dans les plateformes de forage devraient varier de 126,04 à 182,0 milliards USD d'ici 2035.

Quel est le CAPEX attendu pour les nouveaux projets dans le secteur Pétrole et Gaz d'ici 2035 ?

Le CAPEX attendu pour les nouveaux projets dans le secteur Pétrole et Gaz devrait varier de 200,0 à 300,0 milliards USD d'ici 2035.

Quelles sont les valeurs CAPEX projetées pour les projets de raffinage en 2025 ?

Les valeurs CAPEX projetées pour les projets de raffinage en 2025 devraient varier de 63,02 à 90,0 milliards USD.

Auteur
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.