Nurse Call Systems Market Summary
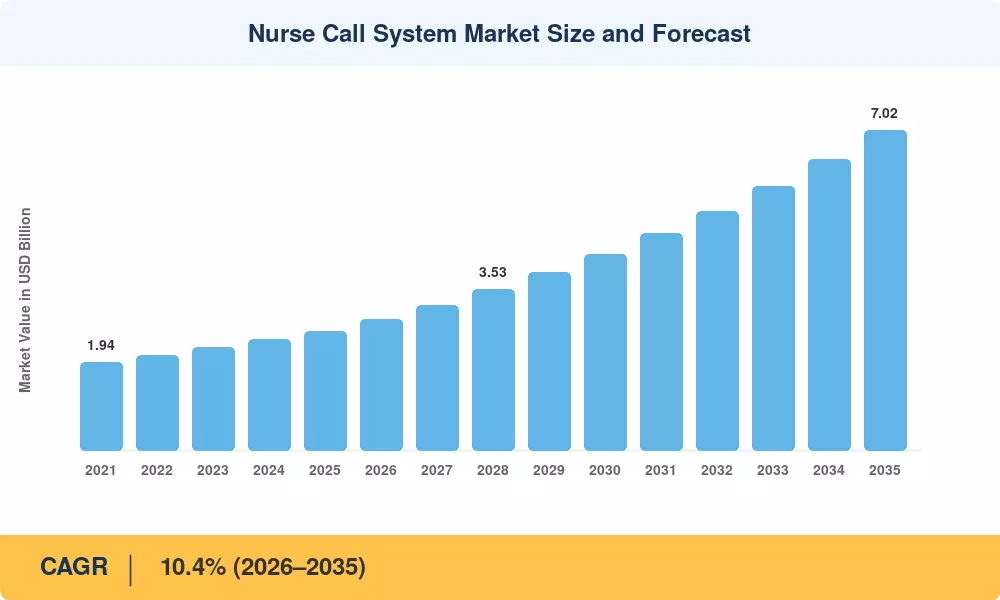
Le marché des systèmes d'appel infirmier était évalué à 2,62 milliards USD en 2025 et devrait ouvrir la fenêtre de prévision à 2,88 milliards USD en 2026, atteignant 7,02 milliards USD d'ici 2035 avec un TCAC de 10,4 %. La croissance du marché des systèmes d'appel infirmier est ancrée à deux catalyseurs importants : les Centres américains pour Medicare et Medicaid Services liant environ 2 % du remboursement des patients hospitalisés à l'expérience des patients et aux scores de sécurité dans le cadre du programme d'achat basé sur la valeur des hôpitaux [1], et l'allocation de capital de NHS England de plus de 3,4 milliards GBP pour numériser les établissements des prestataires d'ici 2026 [2].
Les infrastructures d'interphone à cordon et câblées héritées — pour la plupart installées dans les années 1990 — sont en cours de démolition et remplacées par des plateformes IP natives, alimentées par Ethernet, qui acheminent les alarmes directement vers les smartphones des cliniciens. Baxter et Ascom ont tous deux rapporté que les volumes de rétrofit dépassent désormais les installations de nouvelles constructions dans les établissements matures [3][4]. Le potentiel d'amélioration adressable est substantiel : l'American Hospital Association compte environ 6 100 hôpitaux enregistrés aux États-Unis, et l'ECRI a à plusieurs reprises classé la gestion des alarmes parmi ses principaux dangers technologiques en santé [5].
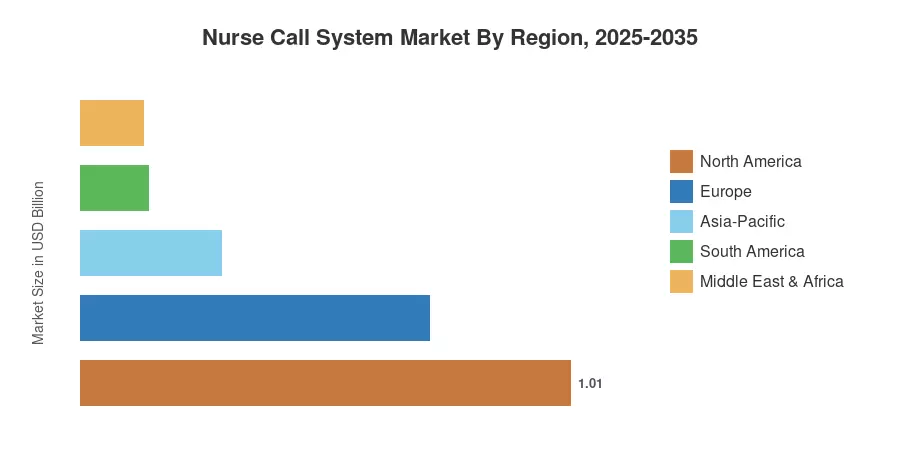
La Amérique du Nord a représenté 38,6 % des revenus de 2025, soutenue par l'objectif de sécurité des patients 06.01.01 de la Joint Commission sur la sécurité des alarmes cliniques [6]. La région Asie-Pacifique est le leader avec un TCAC de 11,2 % jusqu'en 2035, tandis que l'Europe reste le deuxième contributeur avec 0,72 milliard USD en 2025. Les acheteurs entrant sur le marché des systèmes d'appel infirmier achètent désormais effectivement une infrastructure de communication clinique, et non une cloche.
Principales conclusions du rapport
• Par technologie
- Les plateformes basées sur IP ont capturé 32,2 % des revenus de 2025 sur le marché des systèmes d'appel infirmier, remplaçant les systèmes analogiques visuels à tonalité dans les établissements de niveau 1
- Les plateformes mobiles et cloud sont en progression avec un TCAC de 12,3 %, la trajectoire de produit la plus rapide suivie
• Par modalité
- Les plateformes basées sur IP ont capturé 32,2 % des revenus de 2025 sur le marché des systèmes d'appel infirmier, remplaçant les systèmes analogiques visuels à tonalité dans les établissements de niveau 1
- Les plateformes mobiles et cloud sont en progression avec un TCAC de 12,3 %, la trajectoire de produit la plus rapide suivie
- La modalité sans fil a représenté 1,53 milliard USD des dépenses de 2025, reflétant l'économie de rétrofit dans les bâtiments plus anciens
• Par application
- Les applications d'optimisation des flux de travail et du personnel ont représenté 35,9 % des déploiements en 2025
- La détection et la prévention des chutes est l'application à la croissance la plus rapide avec un TCAC de 13,0 %
• Par utilisateur final
- Les applications d'optimisation des flux de travail et du personnel ont représenté 35,9 % des déploiements en 2025
- La détection et la prévention des chutes est l'application à la croissance la plus rapide avec un TCAC de 13,0 %
- Les soins de santé à domicile affichent un TCAC de 13,5 %, le plus élevé de toutes les classes d'utilisateurs finaux
• Par région
- L'Amérique du Nord a dominé le marché des systèmes d'appel infirmier avec une part de revenu de 38,6 % en 2025
- La région Asie-Pacifique enregistre la croissance régionale la plus forte avec un TCAC de 11,2 % jusqu'en 2035
- Le Moyen-Orient et l'Afrique ont contribué 0,13 milliard USD en 2025, concentré dans la construction d'hôpitaux du Golfe
Taille du marché et prévisions (2021–2035)
Les estimations combinent une modélisation des lits de bas en haut à travers environ 165 000 établissements de soins aigus et de longue durée avec une triangulation de haut en bas contre les divulgations des segments de soins de santé des fournisseurs, les dépôts de dépenses en capital des hôpitaux et les lignes budgétaires nationales de santé numérique. Les années historiques sont réconciliées avec les revenus des installateurs rapportés ; les années de prévision appliquent un modèle de cycle de remplacement d'une moyenne de 12 à 14 ans par système.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


