Marché des services de support multi-fournisseurs

Taille du marché des services de support multi-fournisseurs, part et rapport de recherche par type de service (Matériel & Logiciel), par application (Ventes & Marketing, Financier & Comptabilité, Gestion de la chaîne d'approvisionnement, Ressources humaines, Opérations informatiques & Autres), par taille d'organisation (Grandes entreprises, Petites & Moyennes entreprises (PME)), par secteur industriel (Banque, Services financiers & Assurance (BFSI), Gouvernement & Défense, Vente au détail & Biens de consommation, Santé, Fabrication de télécommunications & TI, Énergie & Services publics, Médias & Divertissement) & Région – Prévisions de l'industrie jusqu'en 2035
ID: MRFR/SEM/5734-HCR 100 Pages Ankit Gupta, Shubham Munde Last Updated: October 12, 2026
Multi-Vendor Support Services Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.16%
2024 Market Size$ 50.1 Billion
2025 Market Size$ 51.68 Billion
2035 Market Size$ 70.56 Billion
Key Players
IBM
Hewlett Packard Enterprise
Dell Technologies
Cisco Systems
Fujitsu
Atos
Opportunities
  • Rising Complexity of IT Environments
  • Increased Focus on Customer Experience
  • Cost Efficiency and Resource Optimization

Marché des services de support multifournisseurs Résumé

Principales tendances et faits saillants du marché

Taille du marché et prévisions

CAGR (2025 - 2035) 3.16%

Principaux acteurs

IBM (US), Hewlett Packard Enterprise (US), Dell Technologies (US), Cisco Systems (US), Fujitsu (JP), Atos (FR), Tata Consultancy Services (IN), Wipro (IN), Capgemini (FR)

Marché des services de support multifournisseurs conducteurs

Complexité croissante des environnements informatiques

La complexité croissante des environnements informatiques est un moteur principal du marché des services de support multi-fournisseurs. Les organisations adoptent des technologies et des plateformes diverses, conduisant à des systèmes complexes nécessitant un support spécialisé. À mesure que les entreprises intègrent diverses solutions matérielles et logicielles, le besoin de support multi-fournisseurs devient évident. Cette complexité nécessite une approche coordonnée pour gérer efficacement différents fournisseurs. Selon les rapports de l'industrie, la demande de services de support multi-fournisseurs devrait croître à un taux de croissance annuel composé de 12 % au cours des cinq prochaines années. Cette croissance indique que les organisations reconnaissent de plus en plus la valeur des services de support rationalisés capables de gérer plusieurs fournisseurs, améliorant ainsi l'efficacité opérationnelle et réduisant les temps d'arrêt.

Accent accru sur l'expérience client

L'accent mis sur l'amélioration de l'expérience client stimule le marché des services de support multi-fournisseurs. Les entreprises sont de plus en plus conscientes que le service client supérieur peut les différencier sur des marchés concurrentiels. Les services de support multi-fournisseurs permettent aux organisations de fournir un support fluide et efficace sur diverses plateformes, ce qui est crucial pour maintenir la satisfaction client. En intégrant le support de plusieurs fournisseurs, les entreprises peuvent s'assurer qu'elles traitent les problèmes des clients rapidement et efficacement. Des recherches indiquent que les organisations qui priorisent l'expérience client constatent une augmentation de 20 % des taux de fidélisation des clients. Cette tendance suggère que la demande de services de support multi-fournisseurs continuera d'augmenter à mesure que les entreprises cherchent à améliorer leur prestation de services et leur engagement client.

Efficacité des coûts et optimisation des ressources

L'efficacité des coûts reste un moteur significatif du marché des services de support multi-fournisseurs. Les organisations recherchent continuellement des moyens d'optimiser leurs budgets informatiques tout en maintenant des niveaux de service élevés. En tirant parti des services de support multi-fournisseurs, les entreprises peuvent consolider leurs besoins de support, réduisant potentiellement les coûts associés à la gestion de plusieurs contrats et fournisseurs de services. Cette approche permet une meilleure allocation des ressources et peut entraîner des économies substantielles. L'analyse du marché suggère que les entreprises utilisant des services de support multi-fournisseurs peuvent réaliser jusqu'à 30 % de réduction des coûts dans leurs dépenses de support informatique. Alors que les organisations s'efforcent de maximiser leur retour sur investissement, l'attrait des solutions multi-fournisseurs rentables est susceptible de croître.

Conformité réglementaire et gestion des risques

La conformité réglementaire devient de plus en plus complexe, servant de moteur clé pour le marché des services de support multi-fournisseurs. Les organisations doivent naviguer à travers une myriade de réglementations qui régissent la sécurité des données, la confidentialité et les normes opérationnelles. Les services de support multi-fournisseurs peuvent aider les entreprises à garantir la conformité sur diverses plateformes et technologies. En engageant un support spécialisé, les entreprises peuvent atténuer les risques associés à la non-conformité, ce qui peut entraîner des pénalités financières significatives. Le marché des services liés à la conformité devrait croître, avec des estimations suggérant une augmentation de 15 % de la demande pour les services de support à la conformité au cours des prochaines années. Cette tendance indique que les organisations priorisent la gestion des risques, alimentant encore le besoin de solutions de support multi-fournisseurs.

Avancées technologiques et innovation

Les avancées technologiques sont une force motrice derrière le marché des services de support multi-fournisseurs. À mesure que de nouvelles technologies émergent, les organisations sont confrontées au défi d'intégrer ces innovations dans leurs systèmes existants. Les services de support multi-fournisseurs fournissent l'expertise nécessaire pour naviguer efficacement dans ces changements. Le rythme rapide de l'évolution technologique, y compris l'informatique en nuage, l'intelligence artificielle et l'IoT, nécessite une structure de support flexible capable de s'adapter aux nouveaux outils et plateformes. Les prévisions du marché suggèrent que l'adoption de technologies avancées entraînera une augmentation de 25 % de la demande pour les services de support multi-fournisseurs dans les années à venir. Cette croissance reflète le besoin pour les organisations de rester compétitives en tirant parti des dernières innovations technologiques.
Aperçu des segments de marché

Par type de service : Matériel (le plus important) vs. Logiciel (le plus en croissance)

Dans le marché des services de support multi-fournisseurs, le segment de type de service montre une distribution significative entre les services de support matériel et logiciel. Les services de support matériel représentent la plus grande partie de ce marché, comprenant une part considérable cultivée à partir du besoin de maintenance constante et de fiabilité dans l'infrastructure matérielle des entreprises. En revanche, les services de support logiciel, bien qu'ils représentent une part plus petite, connaissent une croissance rapide alors que les industries s'appuient de plus en plus sur des solutions et des outils logiciels pour améliorer la productivité et rationaliser les opérations.

Type de service : Matériel (dominant) vs. Logiciel (émergent)

Les services de support matériel se caractérisent par leur rôle essentiel dans le maintien de l'intégrité opérationnelle des composants physiques dans les configurations informatiques, y compris les serveurs, les équipements de mise en réseau et les dispositifs de stockage. Ces services sont vitaux pour les organisations cherchant à atténuer les temps d'arrêt et à garantir la fonctionnalité du matériel. En revanche, les services de support logiciel ont émergé comme un domaine de croissance critique, stimulé par la complexité croissante des applications logicielles et le besoin de mises à jour rapides et de dépannage. Alors que les entreprises se tournent vers la transformation numérique, la demande pour les services logiciels augmente, les positionnant comme un axe clé pour les fournisseurs de services de support.

Par application : Ventes et marketing (le plus important) vs. Opérations informatiques (le plus en croissance)

Dans le marché des services de support multi-fournisseurs, le segment d'application révèle une distribution diversifiée parmi ses valeurs, avec les ventes et le marketing en tête de part de marché en raison de la demande croissante de support spécialisé dans les stratégies d'engagement client. Suivent de près les opérations informatiques et la gestion de la chaîne d'approvisionnement, qui détiennent également des parts significatives alors que les entreprises priorisent les transformations numériques et les efficacités opérationnelles. Chaque segment d'application répond à ses besoins uniques tout en contribuant à la dynamique globale du marché.

Ventes et marketing : Dominant vs. Opérations informatiques : Émergent

L'application Ventes et marketing se distingue comme la force dominante au sein du marché des services de support multi-fournisseurs, motivée par la nécessité de solutions marketing sur mesure et l'amélioration des relations clients. Cependant, les opérations informatiques émergent rapidement comme un concurrent significatif. Les organisations recherchent de plus en plus un support informatique robuste pour gérer des infrastructures complexes tout en optimisant les opérations. Ce changement reflète une dépendance croissante à la technologie et le besoin d'une intégration fluide à travers diverses plateformes, mettant en lumière les opérations informatiques comme un composant critique du succès commercial moderne.

Par taille d'organisation : Grandes entreprises (les plus importantes) vs. Petites et moyennes entreprises (PME) (les plus en croissance)

Dans le marché des services de support multi-fournisseurs, la distribution de la part de marché parmi les tailles d'organisation révèle que les grandes entreprises détiennent une part significative en raison de leur infrastructure étendue et d'une allocation de ressources plus élevée pour le support informatique. Ces organisations s'engagent généralement dans des environnements multi-fournisseurs pour gérer efficacement des écosystèmes informatiques complexes, leur permettant d'optimiser la livraison de services et de minimiser les temps d'arrêt. En revanche, les petites et moyennes entreprises (PME) ont connu une augmentation remarquable des taux d'adoption, montrant leur demande croissante pour des solutions de support multi-fournisseurs alors qu'elles s'efforcent d'améliorer leur efficacité opérationnelle et la qualité du service dans un paysage concurrentiel.

Grandes entreprises (dominantes) vs. Petites et moyennes entreprises (PME) (émergentes)

Les grandes entreprises se caractérisent par des structures robustes et des équipes informatiques dédiées qui leur permettent de tirer parti des services de support multi-fournisseurs de manière efficace. Leur domination sur le marché est soutenue par leur capacité à négocier des contrats favorables et à établir des relations avec plusieurs fournisseurs, garantissant une couverture complète et une évolutivité. En revanche, les PME émergent rapidement dans cet espace, largement motivées par le besoin d'améliorer leurs capacités technologiques sans investir massivement dans des ressources internes. Elles recherchent souvent des solutions flexibles et rentables qui peuvent être adaptées à leurs besoins spécifiques, faisant d'elles un segment vital pour la croissance alors qu'elles reconnaissent de plus en plus les avantages d'adopter des services de support multi-fournisseurs.

Par secteur d'industrie : Banque, services financiers et assurance (le plus important) vs. Télécom et fabrication IT (le plus en croissance)

Dans le marché des services de support multi-fournisseurs, la distribution de la part de marché à travers divers secteurs d'industrie montre que la banque, les services financiers et l'assurance (BFSI) détient le plus grand segment, reflétant le besoin critique de systèmes de support robustes et sécurisés dans ce secteur fortement réglementé. Suivent de près les télécoms et la fabrication IT, qui gagnent rapidement du terrain en raison des avancées technologiques et de la dépendance croissante aux infrastructures informatiques, offrant des services diversifiés aux clients à travers les industries.

BFSI (dominant) vs. Télécom et fabrication IT (émergents)

Le secteur BFSI se distingue comme la force dominante dans le marché des services de support multi-fournisseurs en raison de ses exigences strictes en matière de disponibilité des services, de sécurité et de conformité. Les institutions financières nécessitent des services de support fiables pour protéger les données sensibles et garantir des opérations sans faille, faisant de ce secteur une priorité pour les fournisseurs de services. En revanche, les télécoms et la fabrication IT émergent comme un segment clé, stimulé par les avancées technologiques, la demande accrue de services cloud et le besoin d'innovation continue. Alors que les entreprises numérisent leurs opérations, la dépendance aux services de support multi-fournisseurs continuera de croître, présentant de nombreuses opportunités au sein de ce segment.

Obtenez des informations plus détaillées sur Marché des services de support multifournisseurs

Aperçu régional

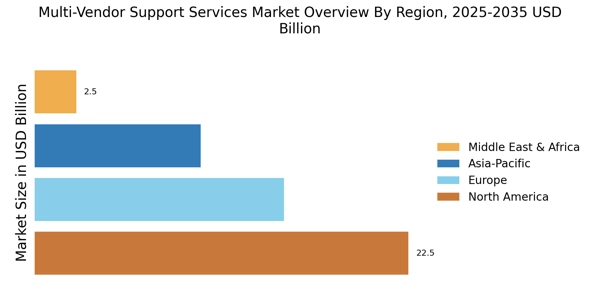
Par région, l'étude fournit des informations sur le marché en Amérique du Nord, en Europe, en Asie-Pacifique et dans le reste du monde. L'Amérique du Nord contrôle actuellement la majorité du marché des services de support multi-fournisseurs. La présence croissante de fournisseurs de technologies est le principal moteur de la croissance pour le segment régional nord-américain. Pour rester compétitives à l'échelle régionale et mondiale, ces entreprises se concentrent sur des partenariats, des fusions et acquisitions, et l'offre de solutions innovantes.

De plus, les principaux pays étudiés dans le rapport de marché sont les États-Unis, le Canada, l'Allemagne, la France, le Royaume-Uni, l'Italie, l'Espagne, la Chine, le Japon, l'Inde, l'Australie, la Corée du Sud et le Brésil.

Figure2: Part de marché des services de support multi-fournisseurs par région 2022 (milliards USD)

Le marché des services de support multi-fournisseurs en Europe représente la deuxième plus grande part de marché. La région dispose d'une infrastructure informatique bien développée ainsi qu'un grand nombre de petites et moyennes entreprises qui demandent des services de support multi-fournisseurs. De plus, le marché des services de support multi-fournisseurs en Allemagne détenait la plus grande part de marché, et le marché des services de support multi-fournisseurs au Royaume-Uni était le marché à la croissance la plus rapide dans la région européenne.

Le marché des services de support multi-fournisseurs en Asie-Pacifique devrait croître au taux de croissance annuel composé (CAGR) le plus rapide de 2023 à 2032. Cela est dû à la concurrence croissante et à la croissance économique rapide dans des pays en développement tels que la Chine et l'Inde. De plus, le marché des services de support multi-fournisseurs en Chine détenait la plus grande part de marché, et le marché des services de support multi-fournisseurs en Inde était le marché à la croissance la plus rapide dans la région Asie-Pacifique.

Marché des services de support multifournisseurs Regional Image

Acteurs clés et aperçu concurrentiel

Leading market players are investing heavily in research and development in order to expand their product lines, which will help the Multi-Vendor Support Services Market, grow even more. Market participants are also undertaking a variety of strategic activities to expand their global footprint, with important market developments including new product launches, contractual agreements, mergers and acquisitions, higher investments, and collaboration with other organizations. To expand and survive in a more competitive and rising market climate, Multi-Vendor Support Servicesindustry must offer cost-effective items.Manufacturing locally to minimize operational costs is one of the key business tactics used by manufacturers in the global Multi-Vendor Support Services industry to benefit clients and increase the market sector.

In recent years, the Multi-Vendor Support Services industry has offered some of the most significant advantages to medicine. Major players in the Multi-Vendor Support Services Market, including IBM (US), HP (US), Dell (US), Microsoft (US), Fujitsu (Japan), NEC (Japan), Hitachi (Japan), Lenovo (Hong Kong), NetApp (US) and others, are attempting to increase market demand by investing in research and development operations.DXC Technology is a worldwide American information technology (IT) services and consulting firm based in Ashburn, Virginia.

DXC Technology was formed on April 3, 2017 when the Enterprise Services business segment of Hewlett Packard Enterprise amalgamated with Computer Sciences Corporation. The firm offered business-to-business IT services. In 2019, DXC Technology has announced the release of DXC Bionix, a new multi-vendor IT support platform. The platform automates IT support operations and improves service delivery by utilizing artificial intelligence and machine learning.

HCL Technologies Limited HCLTech is a global Indian information technology (IT) services and consulting firm based in Noida. Shiv Nadar is the company's founder. When HCL entered the software services market in 1991, it became an independent firm. The corporation employs about 225,944 people and has offices in 52 countries. In 2020, HCL Technologies has announced the acquisition of Cisco's SON technology in order to strengthen its multi-vendor support services capabilities. HCL is able to deliver end-to-end support services for multi-vendor networks because to SON technology, which includes proactive monitoring, fault detection, and speedy problem resolution.

Les principales entreprises du marché Marché des services de support multifournisseurs incluent

Recent Industry Developments

  • In April 2024, CDS Corporation, a provider of multivendor services (MVS) for data centers, acquired Natrinsic to strengthen its global support, migration, optimization, and management for enterprise data warehouses. This is an important procurement with which CDS underscores its commitment to expand the range of services provided in the sphere of data centers that will allow customers a complete set of cost-effective tools for managing storage networks, computing, and data warehousing environments.
  • DISH Wireless announced that they had implemented VMware Telco Cloud Service Assurance into their Boost Wireless Network from February 2024 as part of their pilot production deployment. DISH Wireless has broadly embraced this solution because it enables them to maintain full control over their multivendor environment, which is essential for effective network operations management with increased efficiency.
  • Softchoice released SAM+ in February 2024 as a comprehensive software asset management suite and service tailored to deal with subscription licensing intricacies. By leveraging Softchoice's extensive multivendor support and strategic partnerships with industry leaders like Microsoft, VMware, Cisco, Adobe, and Red Hat, businesses can optimize their software lifecycle processes.
  • In October 2023, IBM introduced IBM Storage Scale System 6000-a cloud-scale global platform designed for modern data-intensive AI workloads, thereby expanding the IBM Storage for Data and AI portfolio by providing open ecosystem-based integration across multiple vendors' storage options such as AWS, Azure, IBM Cloud, public clouds alongside IBM Storage Tape.
  • Endeavor launched Endeavor Managed Services in December 2022 as a managed digital transformation services platform provider. The acquisition of SOVA Inc. made it possible for Endeavor to provide end-to-end digital transformation and management services, including design installation service provisioning monitoring helpdesk support, plus comprehensive multivendor assistance to Fortune 500 companies worldwide.
  • It might be difficult to troubleshoot cloud investments when employing multiple cloud providers in October 2022. To address this issue, Google Cloud Third-Party Technology Support is offered as a feature with Premium Support for Google Cloud to address the integration of multiple vendors while also configuring and troubleshooting organizations. HashiCorp, which is a Google technology partner, is actively involved in this space so as to encourage and ensure infrastructure innovation on the cloud.
  • Red Hat and Ericsson announced they were collaborating on testing network functions and platforms for service providers launching next-gen services more quickly in a multivendor environment from June 2022. As such, both companies are part of a broader ecosystem collaboration that envisions streamlining the integration of many technologies and vendors, given the need for established interoperability between different vendors in view of their multivendor networks' flexibility demands.

Perspectives d'avenir

Marché des services de support multifournisseurs Perspectives d'avenir

Le marché des services de support multi-fournisseurs devrait croître à un TCAC de 3,16 % de 2025 à 2035, soutenu par les avancées technologiques, la demande croissante de solutions rentables et l'intégration améliorée des services.

De nouvelles opportunités résident dans :

  • Expansion des plateformes de support basées sur le cloud pour des environnements informatiques divers.
  • Développement d'outils d'analyse pilotés par l'IA pour une gestion proactive des services.
  • Création de forfaits de support sur mesure pour les petites et moyennes entreprises.

D'ici 2035, le marché devrait connaître une croissance robuste, reflétant l'évolution des besoins des clients et l'intégration technologique.

Segmentation du marché

Perspectives d'application du marché des services de support multi-fournisseurs

  • Ventes et marketing
  • Finances et comptabilité
  • Gestion de la chaîne d'approvisionnement
  • Ressources humaines
  • Opérations informatiques
  • Production
  • Autres

Perspectives de type de service du marché des services de support multi-fournisseurs

  • Matériel
  • Logiciel

Perspectives verticales de l'industrie du marché des services de support multi-fournisseurs

  • Banque
  • Services financiers et assurance (BFSI)
  • Gouvernement et défense
  • Commerce de détail et biens de consommation
  • Santé et sciences de la vie
  • Fabrication de télécommunications et informatique
  • Voyages et logistique
  • Énergie et services publics
  • Médias et divertissement
  • Autres

Perspectives de taille d'organisation du marché des services de support multi-fournisseurs

  • Grandes entreprises
  • Petites et moyennes entreprises (PME)

Portée du rapport

TAILLE DU MARCHÉ 2024 50,1 (milliards USD)
TAILLE DU MARCHÉ 2025 51,68 (milliards USD)
TAILLE DU MARCHÉ 2035 70,56 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 3,16 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées IBM (États-Unis), Hewlett Packard Enterprise (États-Unis), Dell Technologies (États-Unis), Cisco Systems (États-Unis), Fujitsu (Japon), Atos (France), Tata Consultancy Services (Inde), Wipro (Inde), Capgemini (France)
Segments couverts Type de service, application, taille de l'organisation, secteur industriel
Principales opportunités de marché L'intégration de l'intelligence artificielle améliore l'efficacité sur le marché des services de support multi-fournisseurs.
Dynamiques clés du marché La demande croissante de solutions intégrées stimule la concurrence entre les fournisseurs de services de support multi-fournisseurs dans un paysage technologique en évolution.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des services de support multi-fournisseurs d'ici 2035 ?

Le marché des services de support multi-fournisseurs devrait atteindre une valorisation de 70,56 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché des services de support multi-fournisseurs en 2024 ?

En 2024, la valorisation globale du marché était de 50,1 milliards USD.

Quel est le CAGR attendu pour le marché des services de support multi-fournisseurs pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des services de support multi-fournisseurs pendant la période de prévision 2025 - 2035 est de 3,16 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des services de support multi-fournisseurs ?

Les acteurs clés du marché incluent IBM, Hewlett Packard Enterprise, Dell Technologies, Cisco Systems, Fujitsu, Atos, Tata Consultancy Services, Wipro et Capgemini.

Quelles sont les recettes projetées pour le segment matériel en 2025 ?

Le segment matériel devrait générer des recettes de 42,84 milliards USD en 2025.

Comment les recettes du segment logiciel en 2025 se comparent-elles à sa valorisation de 2024 ?

Les recettes du segment logiciel devraient augmenter de 20,04 milliards USD en 2024 à 27,72 milliards USD en 2025.

Quelle est la recette anticipée pour les opérations informatiques en 2025 ?
Les opérations informatiques devraient générer des recettes de 21,56 milliards USD en 2025.
Quel secteur industriel devrait avoir la plus haute recette en 2025 ?
Le secteur bancaire, des services financiers et des assurances (BFSI) devrait avoir la plus haute recette, projetée à 15,0 milliards USD en 2025.
Quelle est la projection de recettes pour les petites et moyennes entreprises (PME) en 2025 ?
La projection de recettes pour les petites et moyennes entreprises (PME) est de 27,31 milliards USD en 2025.
Quelle croissance des recettes est attendue pour l'application de gestion de la chaîne d'approvisionnement de 2024 à 2025 ?
L'application de gestion de la chaîne d'approvisionnement devrait croître de 6,01 milliards USD en 2024 à 8,56 milliards USD en 2025.
Auteur
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.