Marché du stockage d'énergie en tant que service Résumé
Principales tendances et faits saillants du marché
Taille du marché et prévisions
| CAGR (2025 - 2035) | 19.33% |
| CAGR (2025 - 2035) | 19.33% |
Le marché du stockage d'énergie en tant que service connaît actuellement une phase transformative, alimentée par la demande croissante d'intégration des énergies renouvelables et le besoin de stabilité du réseau. Ce marché semble évoluer alors que les entreprises et les services publics recherchent des solutions énergétiques flexibles capables de s'adapter aux fluctuations de la demande énergétique. L'essor des ressources énergétiques distribuées, associé aux avancées dans la technologie des batteries, suggère un passage vers des systèmes énergétiques plus décentralisés. Alors que les organisations priorisent la durabilité, l'adoption des services de stockage d'énergie devrait améliorer l'efficacité opérationnelle et réduire les empreintes carbone.
Le marché du stockage d'énergie en tant que service observe une tendance notable vers l'intégration des sources d'énergie renouvelable. À mesure que de plus en plus d'organisations investissent dans l'énergie solaire et éolienne, le besoin de solutions de stockage pour gérer l'approvisionnement intermittent devient crucial. Cette tendance indique une reconnaissance croissante de l'importance du stockage d'énergie pour atteindre les objectifs de durabilité.
Les développements récents dans la technologie des batteries influencent significativement le marché du stockage d'énergie en tant que service. Les innovations en matière de densité énergétique, de vitesse de charge et de durée de vie rendent les solutions de stockage plus efficaces et accessibles. Cette tendance suggère qu'à mesure que la technologie continue d'avancer, le stockage d'énergie deviendra une option de plus en plus viable pour diverses applications.
Le marché du stockage d'énergie en tant que service bénéficie d'environnements réglementaires favorables et d'incitations gouvernementales. Les décideurs politiques reconnaissent le rôle du stockage d'énergie dans l'amélioration de la fiabilité du réseau et le soutien à l'intégration des énergies renouvelables. Cette tendance indique un potentiel d'investissement et de croissance accrus dans le secteur à mesure que les réglementations évoluent pour promouvoir les solutions de stockage d'énergie.
Le marché du stockage d'énergie en tant que service se concentre de plus en plus sur l'amélioration de la résilience énergétique, en particulier dans les régions sujettes aux catastrophes naturelles ou à l'instabilité du réseau. À mesure que le changement climatique s'intensifie, le besoin de sources d'énergie fiables devient critique. Les systèmes de stockage d'énergie fournissent une alimentation de secours pendant les pannes, garantissant la continuité des services essentiels. Des études récentes indiquent que le stockage d'énergie peut réduire l'impact des pannes jusqu'à 50 %, ce qui en fait une option attrayante tant pour les utilisateurs résidentiels que commerciaux. Cet accent mis sur la résilience pousse les gouvernements et les organisations à investir dans des solutions de stockage d'énergie, stimulant ainsi la croissance du marché du stockage d'énergie en tant que service.
Le marché du stockage d'énergie en tant que service connaît une forte augmentation de la demande pour des solutions énergétiques flexibles. Alors que les entreprises et les consommateurs cherchent à optimiser leur utilisation de l'énergie, le besoin d'options de stockage adaptables devient primordial. Cette tendance est alimentée par l'intégration croissante des sources d'énergie renouvelable, qui produisent souvent des rendements variables. Selon des données récentes, le marché du stockage d'énergie devrait atteindre une capacité de plus de 300 GWh d'ici 2025, indiquant une trajectoire de croissance robuste. Cette flexibilité permet aux utilisateurs de gérer efficacement les coûts énergétiques, en particulier pendant les périodes de forte demande. Par conséquent, les fournisseurs de services innovent pour offrir des solutions sur mesure qui répondent aux divers besoins des clients, améliorant ainsi l'attrait global des services de stockage d'énergie.
Le marché du stockage d'énergie en tant que service bénéficie de l'intégration des technologies de réseau intelligent, qui améliorent l'efficacité et la fiabilité de la distribution d'énergie. Les réseaux intelligents facilitent la surveillance et la gestion en temps réel des ressources énergétiques, permettant une meilleure coordination entre l'offre et la demande d'énergie. Cette intégration devrait créer un paysage énergétique plus dynamique, où les systèmes de stockage d'énergie jouent un rôle crucial dans l'équilibrage des charges et l'optimisation de l'utilisation de l'énergie. À mesure que l'adoption des réseaux intelligents s'accélère, le marché du stockage d'énergie en tant que service est susceptible de s'étendre, avec des projections indiquant un taux de croissance annuel composé (CAGR) de plus de 20 % dans les années à venir. Cette synergie entre le stockage d'énergie et les technologies de réseau intelligent est essentielle pour atteindre des objectifs énergétiques durables.
Le marché du stockage d'énergie en tant que service connaît des réductions de coûts significatives dans les technologies de stockage d'énergie, en particulier les batteries lithium-ion. Le prix de ces batteries a diminué d'environ 85 % au cours de la dernière décennie, rendant les solutions de stockage d'énergie plus accessibles à un plus large éventail de consommateurs et d'entreprises. Cette baisse des coûts est attribuée aux avancées dans les processus de fabrication et aux économies d'échelle. En conséquence, le marché devrait s'étendre, avec des estimations suggérant que la capacité de stockage d'énergie pourrait dépasser 500 GWh d'ici 2030. Des coûts plus bas facilitent non seulement l'adoption des systèmes de stockage d'énergie, mais encouragent également l'investissement dans les infrastructures connexes, propulsant ainsi la croissance du marché du stockage d'énergie en tant que service.
Le marché du stockage d'énergie en tant que service est de plus en plus influencé par la sensibilisation croissante à l'environnement et les objectifs de durabilité parmi les consommateurs et les entreprises. Alors que les organisations s'efforcent de réduire leur empreinte carbone, les solutions de stockage d'énergie deviennent des composants essentiels des stratégies énergétiques durables. La transition vers des sources d'énergie plus propres incite à investir dans des systèmes de stockage d'énergie capables de stocker l'excès d'énergie renouvelable pour une utilisation ultérieure. Des enquêtes récentes indiquent que plus de 70 % des entreprises priorisent la durabilité dans leurs opérations, ce qui devrait stimuler la demande pour les services de stockage d'énergie. Cet accent croissant sur la responsabilité environnementale devrait contribuer de manière significative à l'expansion du marché du stockage d'énergie en tant que service.
Le marché du stockage d'énergie en tant que service présente une gamme diversifiée de technologies de stockage, les batteries lithium-ion détenant la plus grande part de marché en raison de leur efficacité et de leur polyvalence dans diverses applications. Les batteries à flux et les volants d'inertie représentent des portions notables, mais les batteries à flux se distinguent par leur trajectoire de croissance rapide, alimentée par une demande accrue de solutions de stockage de longue durée. Les supercondensateurs et le stockage hydroélectrique par pompage jouent également des rôles significatifs, complétant le paysage avec leurs avantages uniques. En termes de tendances de croissance, le marché connaît un changement vers des technologies offrant une durée de vie de cycle plus longue et une durabilité. Les batteries à flux gagnent en traction parmi les industries visant une intégration renouvelable et une réduction des empreintes carbone, les positionnant comme un élément critique dans les stratégies énergétiques futures. L'interaction des avancées dans la chimie des batteries et le soutien réglementaire croissant pour les projets d'énergie durable stimule davantage la dynamique du marché, promettant une croissance robuste à travers divers segments des technologies de stockage d'énergie.
Batteries Lithium-Ion (Dominantes) vs. Batteries à Flux (Émergentes)
Les batteries lithium-ion se caractérisent par leur haute densité énergétique et leur efficacité, ce qui en fait la technologie dominante sur le marché du stockage d'énergie en tant que service. Elles sont largement adoptées dans les véhicules électriques et les applications de stockage stationnaire, soutenues par leur évolutivité et les avancées technologiques. En revanche, les batteries à flux représentent une technologie émergente avec un potentiel prometteur, en particulier dans les solutions de stockage d'énergie à grande échelle. Elles offrent des durées de décharge plus longues et une durabilité de cycle de vie améliorée, attirant les secteurs axés sur l'intégration des sources d'énergie renouvelables. À mesure que le marché évolue, les batteries à flux suscitent un intérêt croissant pour les applications à l'échelle du réseau, se positionnant comme un complément vital à la domination établie de la technologie lithium-ion.
Dans le marché de l'énergie stockée en tant que service, le modèle de service 'Énergie-Unique' détient la plus grande part, attirant principalement les organisations qui ont besoin de solutions énergétiques simples sans responsabilités de gestion supplémentaires. Bien que le modèle 'Capacité-Unique' joue également un rôle significatif, il s'adresse principalement à des besoins industriels spécifiques et a une base de clients plus petite mais stable. Cette répartition met en évidence une préférence claire parmi les consommateurs pour des accords flexibles et simples qui minimisent la complexité. Le modèle 'Service Complet' gagne rapidement en popularité, soutenu par une demande croissante pour des solutions complètes qui incluent la maintenance, la gestion et l'analyse des données. Alors que les organisations cherchent des moyens d'optimiser leur consommation d'énergie et d'incorporer des sources renouvelables, l'attrait du modèle Service Complet grandit, le positionnant comme le segment à la croissance la plus rapide. Cette tendance est soutenue par un changement d'orientation vers la durabilité et l'efficacité, incitant les entreprises à réévaluer leurs stratégies énergétiques.
Énergie seule (dominante) vs. Capacité seule (émergente)
Le modèle de service 'Energy-Only' s'est établi comme le choix dominant sur le marché de l'énergie stockée en tant que service, offrant aux clients la simplicité d'acheter uniquement l'énergie qu'ils consomment sans complexités supplémentaires. Ce modèle est particulièrement attrayant pour les consommateurs cherchant de la flexibilité dans la gestion des coûts énergétiques tout en maintenant le contrôle sur leur approvisionnement énergétique. D'autre part, le modèle 'Capacity-Only' émerge comme une option viable, adaptée à des applications industrielles spécifiques nécessitant une disponibilité énergétique garantie sans besoin de maintenance ou d'implication opérationnelle. Bien qu'il détienne actuellement une part de marché plus petite, sa proposition de valeur réside dans le fait de répondre à des marchés de niche qui exigent une fiabilité dans l'approvisionnement énergétique. Ainsi, bien que l'Energy-Only reste un bastion, le Capacity-Only est de plus en plus reconnu pour ses avantages spécialisés.
Dans le marché du stockage d'énergie en tant que service, le segment d'application est principalement dominé par les services publics, qui détiennent la plus grande part de marché en raison de leur besoin croissant de solutions de stockage d'énergie fiables. Ces solutions permettent aux services publics de gérer efficacement les fluctuations de l'offre et de la demande d'énergie, améliorant ainsi la stabilité du réseau et l'intégration des énergies renouvelables. En revanche, le secteur commercial et industriel connaît une croissance rapide alors que les entreprises recherchent des stratégies de gestion de l'énergie rentables, ce qui en fait le segment à la croissance la plus rapide sur ce marché.
Services publics (dominant) vs. Industrie commerciale (émergente)
Les services publics représentent l'application dominante sur le marché du stockage d'énergie en tant que service, tirant parti de systèmes de stockage à grande échelle pour stabiliser l'approvisionnement énergétique et répondre aux exigences réglementaires en matière de pratiques durables. Leur infrastructure établie et leurs capacités d'investissement permettent des contrats à long terme qui bénéficient à la fois aux opérateurs de services publics et aux clients. D'autre part, le secteur commercial et industriel émerge comme un domaine de croissance vital, stimulé par la hausse des coûts de l'énergie et les objectifs de durabilité des entreprises. Les entreprises adoptent de plus en plus des solutions de stockage d'énergie pour réduire les charges de demande de pointe et améliorer l'efficacité énergétique, ce qui conduit à des applications innovantes telles que la réponse à la demande et les solutions de micro-réseaux.
Dans le marché du stockage d'énergie en tant que service, l'industrie utilisatrice révèle une distribution diversifiée parmi ses segments clés. L'énergie renouvelable détient la plus grande part, soutenue par l'adoption croissante des technologies d'énergie propre. Ce segment bénéficie d'investissements significatifs dans l'énergie solaire et éolienne, contribuant à sa position dominante sur le marché. La gestion de réseau, bien que plus petite en comparaison, gagne du terrain en raison du besoin croissant d'approvisionnement énergétique fiable et de stabilité dans les réseaux électriques. Les tendances de croissance dans ce segment sont fortement influencées par les changements vers des pratiques durables et les avancées technologiques. La demande croissante pour des solutions de stockage d'énergie est propulsée par l'expansion des sources d'énergie renouvelable. De plus, la tendance vers des systèmes énergétiques décentralisés renforce le rôle des micro-réseaux, qui émergent comme un composant vital pour la résilience énergétique, en particulier dans les zones urbaines.
Énergie Renouvelable (Dominante) vs. Microgrids (Émergentes)
Le segment des énergies renouvelables se caractérise par ses contributions substantielles au mix énergétique, propulsées par un changement mondial vers la durabilité. Ce acteur dominant se concentre sur l'exploitation des sources d'énergie propres telles que le solaire, l'éolien et l'hydroélectrique, facilitant le stockage d'énergie pour gérer efficacement les fluctuations de l'offre et de la demande. D'autre part, le segment des microgrids, classé comme émergent, fournit des solutions énergétiques localisées qui améliorent la fiabilité et la résilience. Les microgrids permettent aux communautés de fonctionner indépendamment du réseau principal, en particulier dans les zones éloignées ou sujettes aux catastrophes. Ensemble, ces segments illustrent une transition vers des systèmes énergétiques plus propres et plus fiables, reflétant le paysage transformationnel du secteur énergétique.
Dans le marché du stockage d'énergie en tant que service, le segment du modèle de propriété est principalement dominé par les systèmes détenus par les clients, capturant la majorité de la part de marché. Ce modèle permet aux utilisateurs finaux d'investir dans et de maintenir leurs solutions de stockage d'énergie, ce qui se traduit par un plus grand contrôle et une plus grande flexibilité. En revanche, les solutions détenues par les ESCO gagnent rapidement du terrain, en particulier parmi les entreprises cherchant un investissement initial plus faible et une gestion sans tracas des systèmes de stockage. À mesure que ces modèles de propriété évoluent, les dynamiques entre eux continueront de façonner les stratégies de marché et les préférences des consommateurs.
Modèle de propriété : Propriété par le client (dominante) vs. Propriété par l'ESCO (émergente)
Les systèmes de stockage d'énergie détenus par les clients offrent aux utilisateurs un sentiment de propriété et de contrôle, ce qui en fait des choix privilégiés pour de nombreuses entreprises. Ces systèmes permettent aux utilisateurs de comprendre clairement leurs modèles et besoins en matière de consommation d'énergie, conduisant à des solutions sur mesure qui répondent à des besoins spécifiques. En revanche, les modèles détenus par des entreprises de services énergétiques (ESCO) offrent une approche plus axée sur le service, où les entreprises de services énergétiques gèrent l'installation et la maintenance des systèmes de stockage. Cette flexibilité et cet investissement en capital réduit rendent les systèmes détenus par des ESCO particulièrement attrayants pour les entreprises émergentes et les industries s'adaptant à des demandes énergétiques dynamiques.
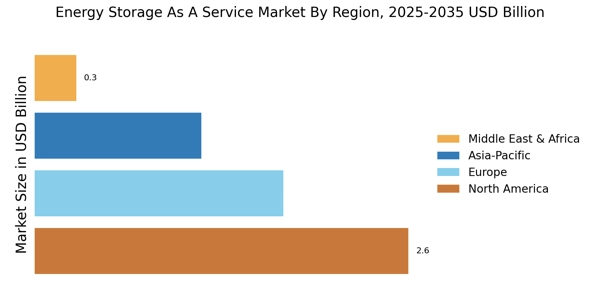
L'Amérique du Nord est le plus grand marché pour le stockage d'énergie en tant que service (ESaaS), détenant environ 45 % de la part de marché mondiale. La croissance de la région est alimentée par une demande croissante d'intégration des énergies renouvelables, des politiques gouvernementales favorables et des avancées dans la technologie des batteries. Les incitations réglementaires, telles que les crédits d'impôt et les subventions, catalysent davantage l'expansion du marché, en faisant un pôle d'innovation dans les solutions de stockage d'énergie. Les États-Unis sont le principal acteur de ce marché, avec des contributions significatives d'États comme la Californie et le Texas, qui sont à la pointe du déploiement des énergies renouvelables. Des acteurs clés tels que Tesla, Fluence et NextEra Energy dominent le paysage, stimulant la concurrence et les avancées technologiques. La présence d'entreprises établies et de startups favorise un environnement dynamique, garantissant une croissance et un développement continus dans le secteur de l'ESaaS.
L'Europe est le deuxième plus grand marché pour le stockage d'énergie en tant que service, représentant environ 30 % de la part de marché mondiale. La croissance de la région est propulsée par des réglementations environnementales strictes, des objectifs ambitieux en matière d'énergies renouvelables et une forte poussée vers la décarbonisation. Le Green Deal de l'Union européenne et diverses politiques nationales sont des catalyseurs réglementaires significatifs qui encouragent l'investissement dans les technologies de stockage d'énergie. Les pays leaders dans ce marché incluent l'Allemagne, la France et le Royaume-Uni, qui sont à l'avant-garde des initiatives de transition énergétique. Des entreprises comme ENGIE et Siemens sont des acteurs clés, contribuant à un paysage concurrentiel qui favorise l'innovation. La présence de divers programmes de financement et de partenariats entre les secteurs public et privé renforce le potentiel de croissance du marché, positionnant l'Europe comme un leader dans les solutions énergétiques durables.
La région Asie-Pacifique connaît une croissance rapide sur le marché du stockage d'énergie en tant que service, détenant environ 20 % de la part de marché mondiale. L'expansion de la région est alimentée par une demande énergétique croissante, des initiatives gouvernementales promouvant les énergies renouvelables et des avancées technologiques dans le stockage des batteries. Des pays comme la Chine et l'Inde mènent la charge, soutenus par des politiques favorables et des investissements dans les infrastructures d'énergie propre. La Chine est le plus grand marché de la région, avec des contributions significatives d'entreprises locales comme LG Energy Solution et Eos Energy Enterprises. Le paysage concurrentiel est caractérisé par un mélange d'acteurs établis et de startups émergentes, favorisant l'innovation et la collaboration. Alors que la région continue d'investir dans les technologies de stockage d'énergie, elle est prête pour une croissance substantielle, répondant à la fois aux défis de la sécurité énergétique et de la durabilité.
La région du Moyen-Orient et de l'Afrique émerge progressivement sur le marché du stockage d'énergie en tant que service, détenant actuellement environ 5 % de la part de marché mondiale. La croissance est alimentée par une demande énergétique croissante, en particulier dans des pays comme l'Afrique du Sud et les Émirats Arabes Unis, où les projets d'énergie renouvelable prennent de l'ampleur. Les initiatives gouvernementales visant à diversifier les sources d'énergie et à améliorer la stabilité du réseau sont des moteurs réglementaires clés dans cette région. Des pays leaders comme l'Afrique du Sud et les Émirats Arabes Unis investissent massivement dans les technologies de stockage d'énergie pour soutenir leurs objectifs en matière d'énergies renouvelables. Le paysage concurrentiel est encore en développement, avec un mélange d'acteurs locaux et internationaux entrant sur le marché. Alors que la région continue d'explorer des solutions de stockage d'énergie, elle présente d'importantes opportunités de croissance et d'investissement, en particulier dans les systèmes hors réseau et hybrides.
Le marché du stockage d'énergie en tant que service est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par la demande croissante d'intégration des énergies renouvelables et de stabilité du réseau. Des acteurs clés tels que Tesla (US), Fluence (US) et ENGIE (FR) se positionnent stratégiquement grâce à l'innovation et aux partenariats. Tesla (US) continue de tirer parti de son expertise technologique dans les solutions de stockage par batterie, tandis que Fluence (US) se concentre sur l'optimisation des systèmes de gestion de l'énergie. ENGIE (FR) met l'accent sur la durabilité et a élargi son offre de services pour inclure des solutions énergétiques complètes, façonnant ainsi un environnement concurrentiel qui privilégie l'avancement technologique et les services centrés sur le client.
En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication pour réduire les coûts et améliorer l'efficacité de la chaîne d'approvisionnement. Le marché semble modérément fragmenté, avec plusieurs acteurs en concurrence pour des parts de marché. Cependant, l'influence collective de grandes entreprises comme Siemens (DE) et LG Energy Solution (KR) est notable, car elles s'engagent dans des collaborations stratégiques et des investissements qui renforcent leur présence sur le marché et leurs capacités opérationnelles.
En août 2025, Tesla (US) a annoncé un partenariat avec un fournisseur d'électricité de premier plan pour déployer ses systèmes de stockage d'énergie sur plusieurs sites, renforçant la résilience du réseau et soutenant l'intégration des énergies renouvelables. Ce mouvement stratégique souligne l'engagement de Tesla à étendre son empreinte dans le secteur du stockage d'énergie tout en répondant au besoin croissant de solutions énergétiques fiables face au changement climatique.
En septembre 2025, Fluence (US) a lancé une nouvelle plateforme logicielle conçue pour optimiser les opérations de stockage d'énergie, permettant aux clients de maximiser leur retour sur investissement. Cette initiative reflète l'accent mis par Fluence sur la transformation numérique et son objectif de fournir des analyses avancées qui améliorent l'efficacité opérationnelle, consolidant ainsi son avantage concurrentiel sur le marché.
En juillet 2025, ENGIE (FR) a finalisé l'acquisition d'une entreprise régionale de stockage d'énergie, élargissant considérablement ses capacités dans le secteur du stockage d'énergie en tant que service. Cette acquisition non seulement élargit le portefeuille de services d'ENGIE, mais améliore également sa capacité à fournir des solutions énergétiques intégrées, positionnant l'entreprise comme un leader dans la transition vers des systèmes énergétiques durables.
À partir d'octobre 2025, les tendances concurrentielles sur le marché du stockage d'énergie en tant que service sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques entre les acteurs clés façonnent le paysage, favorisant l'innovation et la collaboration. En regardant vers l'avenir, il est probable que la différenciation concurrentielle évolue, passant d'une concurrence traditionnelle basée sur les prix à un accent sur l'innovation technologique, la fiabilité des chaînes d'approvisionnement et la capacité à fournir des solutions énergétiques durables.
Le marché du stockage d'énergie en tant que service devrait croître à un taux de croissance annuel composé (CAGR) de 19,33 % de 2024 à 2035, soutenu par une demande croissante d'énergie renouvelable et de stabilité du réseau.
De nouvelles opportunités résident dans :
D'ici 2035, le marché devrait être robuste, soutenu par l'innovation et des partenariats stratégiques.
| Parameter | Detail |
| Market Scope | Contracted energy storage services covering supply, optimization, operations and maintenance, and microgrid delivery across commercial, industrial, residential, and institutional end users |
| Study Period | 2021–2035 (Historical 2021–2024; Base Year 2025; Forecast 2026–2035) |
| CAGR | 12.02% (2026–2035) |
| Market Size Checkpoints | USD 100.06 Billion (2025); USD 111.29 Billion (2026); USD 193.15 Billion (2031); USD 309.05 Billion (2035) |
| Fastest Growing Segments | EV Charging Infrastructure (technology); Microgrid-as-a-Service (service type); Leasing & Rental (delivery model); Industrial (end user); Asia-Pacific (geography) |
| Companies Profiled | Schneider Electric, Siemens, Honeywell, ABB, Engie, Enel X, Fluence Energy, Veolia, NRG Energy, Johnson Controls, Tesla Energy |
| Valuation Currency | USD Billion, constant 2025 dollars |
 Priya Nagrale

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), Federal Energy Regulatory Commission (FERC), Energy Information Administration (EIA), National Renewable Energy Laboratory (NREL), North American Electric Reliability Corporation (NERC), European Commission Directorate-General for Energy, Agency for the Cooperation of Energy Regulators (ACER), International Energy Agency (IEA), International Renewable Energy Agency (IRENA), China National Energy Administration (NEA), Japan Agency for Natural Resources and Energy (ANRE), Australian Energy Market Operator (AEMO), California Independent System Operator (CAISO), Electric Power Research Institute (EPRI), IEEE Power & Energy Society, World Energy Council, BloombergNEF, and national utility regulatory commission reports from key markets. These sources were used to collect grid modernization statistics, battery storage deployment data, regulatory policy frameworks, renewable integration targets, tariff structures, and competitive landscape analysis for lithium-ion batteries, flow batteries, flywheels, supercapacitors, and pumped hydro storage technologies.
In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs of energy storage, heads of grid solutions, regulatory affairs directors, and commercial leaders from manufacturers of energy storage technologies, independent power producers, grid-scale integrators, and ESCOs (Energy Service Companies) were examples of supply-side sources. Chief sustainability officers, energy procurement managers, grid operators, utility executives, facility managers from commercial and industrial businesses, and developers of renewable energy projects from utilities, independent system operators, and microgrid developers were examples of demand-side suppliers. Primary research verified project pipeline timings, validated market segmentation across service models (Energy-Only, Capacity-Only, Full-Service), and collected information on grid interconnection procedures, energy arbitrage tactics, capacity market participation, and financing arrangements.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)
By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)
Global market valuation was derived through revenue mapping and installed capacity analysis. The methodology included:
Identification of 50+ key stakeholders across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa
Technology mapping across lithium-ion batteries, flow batteries (vanadium redox, zinc-bromine), flywheels, supercapacitors, and pumped hydro storage systems
Service model analysis across Energy-Only, Capacity-Only, and Full-Service offerings
Analysis of reported and modeled annual revenues specific to energy storage-as-a-service portfolios
Coverage of stakeholders representing 75-80% of global market share in 2024
Extrapolation using bottom-up (installed capacity × service fee by region/technology) and top-down (ESCO and utility revenue validation) approaches to derive segment-specific valuations across utilities, commercial & industrial, and residential applications
Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport


“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
 Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”
 Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
 Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
 Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
 Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
 Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
 Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”
 La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”
 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



