Marché de la Maladie Rénale Chronique (2026 - 2035)

Rapport de recherche sur le marché des maladies rénales chroniques Informations par diagnostic (test sanguin, test urinaire, test d'imagerie et biopsie rénale), par traitement (médicaments, dialyse et transplantation rénale), par indication (diabète de type 1 ou de type 2, hypertension artérielle et maladie polykystique des reins), par utilisateur final (hôpitaux et cliniques et centres de diagnostic), par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) - Prévisions jusqu'en 2035
ID: MRFR/Pharma/4289-HCR 110 Pages Vikita Thakur, Rahul Gotadki Last Updated: October 31, 2026
Chronic Kidney Disease Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.60%
2025 Market SizeUSD 90.47 Billion
2035 Market SizeUSD 155.94 Billion
Key Players
Fresenius Medical Care AG
Baxter International Inc.
DaVita Inc.
AstraZeneca plc
Bayer AG
Amgen Inc.
Opportunities
  • Point-of-Care Biomarker Panels
  • Algorithmic Risk Stratification as a Service
  • Emerging-Market Dialysis Networks

Marché de la Maladie Rénale Chronique Résumé du marché

Le marché des maladies rénales chroniques a atteint 90,47 milliards USD en 2025 et devrait croître pour atteindre 155,94 milliards USD d'ici 2035, avec un taux de croissance annuel composé (TCAC) de 5,6 % entre 2026 et 2035. La valeur du marché devrait atteindre 95,54 milliards USD en 2026, la première année de la période de prévision. Cette croissance est principalement alimentée par la réforme du remboursement aux États-Unis qui récompense le retard dans le début de la dialyse et les extensions d'étiquettes pour les classes de médicaments protecteurs des reins, parallèlement à un changement plus large vers la dialyse à domicile et la détection précoce de la maladie.

Aux États-Unis, le modèle Kidney Care Choices des Centers for Medicare & Medicaid Services (CMS) lie le remboursement en néphrologie au retard dans le début de la dialyse plutôt qu'au volume de traitement. Cette structure de remboursement incite directement les néphrologues à privilégier les stratégies de gestion de la maladie qui ralentissent le déclin de la fonction rénale plutôt qu'à maximiser les séances de dialyse. En même temps, une vague d'extensions d'étiquettes pour les inhibiteurs SGLT2 et les antagonistes des récepteurs minéralocorticoïdes non stéroïdiens a fait passer la protection des reins d'un objectif secondaire à une raison principale de prescription, élargissant la population de patients ciblables pour ces classes de médicaments.

Les modèles de prestation de soins évoluent également sous l'effet de ces changements politiques. Le modèle de dialyse en centre avec des fauteuils fixes et un personnel fixe, nécessitant trois séances par semaine, perd progressivement du volume au profit des cyclers de dialyse à domicile, de la dialyse péritonéale surveillée à distance et des outils de classification des risques algorithmiques qui signalent les tendances de déclin du taux de filtration glomérulaire estimé (eGFR) des années avant qu'un renvoi en néphrologie ne soit nécessaire. Fresenius Medical Care et Baxter ont investi ensemble plus de 1,4 milliard USD dans des plateformes de dispositifs connectés et de thérapies numériques entre 2023 et 2025.

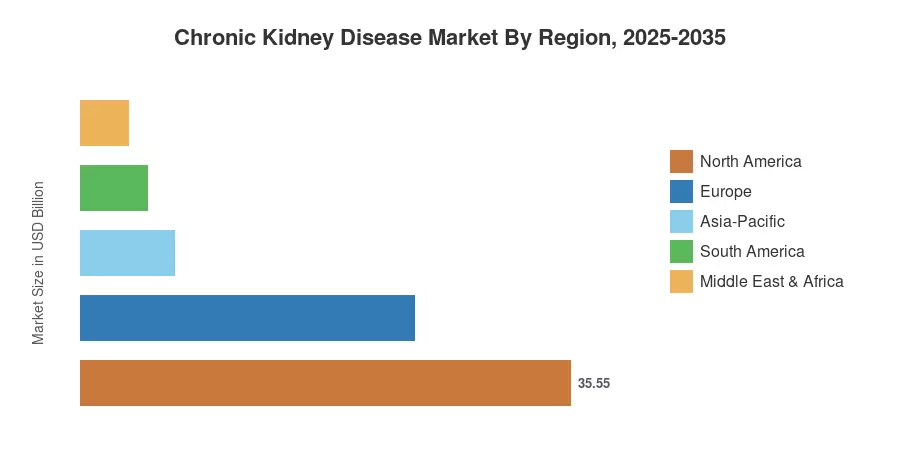
Par région, l'Amérique du Nord détient la plus grande part du marché des maladies rénales chroniques, avec 39,3 % des revenus. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide, avec un TCAC projeté de 7,5 %. L'Europe détient la deuxième plus grande part, avec environ 24,25 milliards USD de revenus en 2025, soutenue par des programmes de dépistage universels en Allemagne et dans les pays nordiques. Au cours de la prochaine décennie, le marché des maladies rénales chroniques devrait récompenser les entreprises qui identifient la maladie le plus tôt, plutôt que celles qui fournissent le plus grand volume de traitements de dialyse.

Principaux enseignements du rapport

Chaque enseignement ci-dessous révèle une seule métrique clé ; les détails complets se trouvent dans les sections référencées de cette étude sur le marché des maladies rénales chroniques.

• Par type de produit

  • Les produits de traitement représentaient 69,7 % des revenus en 2025, englobant les consommables de dialyse, la pharmacothérapie et le soutien à la transplantation.
  • Les produits de diagnostic se développent à un TCAC de 7,2 % jusqu'en 2035 alors que les panneaux de biomarqueurs et les outils de triage AI se développent.

• Par utilisateur final

  • Les hôpitaux représentaient 40,1 % de la demande en 2025, reflétant leur rôle dans la décompensation aiguë et la coordination des soins.
  • Les centres de dialyse ont affiché le TCAC le plus rapide parmi les utilisateurs finaux à 6,5 %, soutenus par des développements de capacité en ambulatoire.
  • Les soins à domicile ont généré environ 12,40 milliards USD en 2025 dans le marché des maladies rénales chroniques.

• Par région

  • L'Amérique du Nord a dominé avec une part de revenu de 39,3 % en 2025.
  • La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC de 7,5 % jusqu'en 2035.
  • L'Europe a contribué environ 24,25 milliards USD en 2025.

Taille du marché et prévisions (2021–2035)

Les estimations combinent les volumes des registres nationaux de reins, les bases de données de réclamations des payeurs, les divulgations des opérateurs de dialyse et les rapports de prix nets des médicaments, triangulés avec les données d'expédition des fabricants. Les années historiques sont réconciliées avec les dépôts d'entreprise audités ; les années de prévision appliquent un modèle de population traitée ajusté en fonction de l'incidence, superposé à une migration du mélange thérapeutique. La croissance du marché des maladies rénales chroniques s'accélère modestement jusqu'à la fin des années 2020 avant de ralentir alors que la pharmacothérapie cardio-rénale ralentit la conversion à la dialyse.
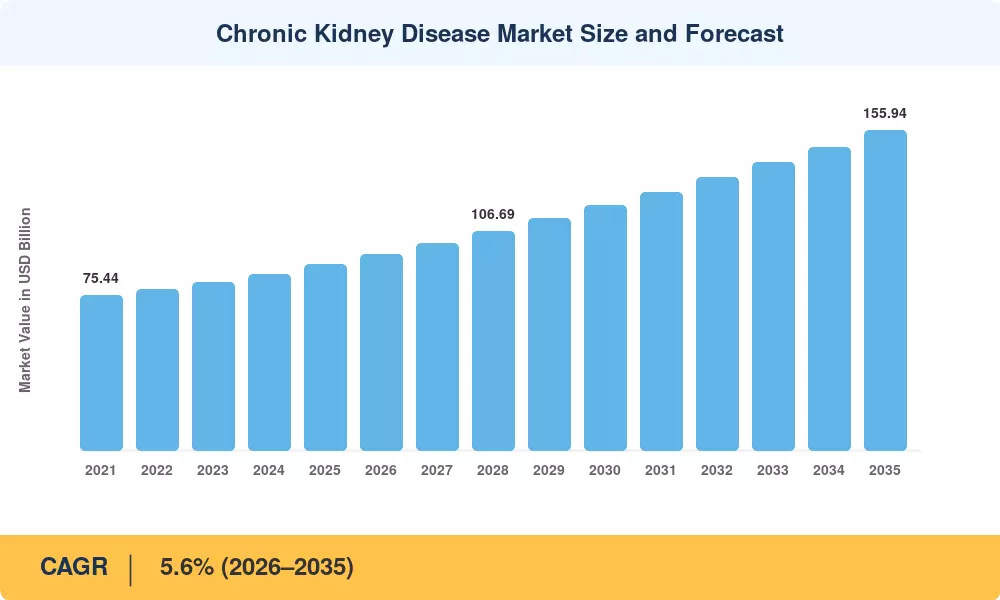
Taille et prévisions du marché des maladies rénales chroniques
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de la prévalence du diabète et de l'hypertension +1,30 pp Global À long terme (≥4 ans)
Expansion des étiquettes de pharmacothérapie cardio-rénale +1,05 pp Amérique du Nord, Europe, Japon À moyen terme (2–4 ans)
Modèles de paiement pour les soins rénaux basés sur la valeur +0,70 pp Amérique du Nord À moyen terme (2–4 ans)
Vieillissement démographique des populations traitées +0,60 pp Europe, Japon, Chine À long terme (≥4 ans)
Expansion de la dialyse à domicile et décentralisée +0,55 pp Global À moyen terme (2–4 ans)
Remboursement de la dialyse dans les marchés émergents +0,50 pp Asie-Pacifique, MEA, Amérique du Sud À long terme (≥4 ans)
Dépistage et détection précoce assistés par IA +0,40 pp Amérique du Nord, Europe À court terme (≤2 ans)

Prévalence du diabète et de l'hypertension

Le diabète et l'hypertension représentent environ sept cas sur dix de maladies rénales chroniques, et la Fédération internationale du diabète prévoit qu'en 2024, il y aura 589 millions d'adultes dans le monde vivant avec le diabète, un chiffre qui devrait atteindre 853 millions d'ici 2050 . Cette base n'est pas cyclique. Cela se traduit par une cohorte annuelle prévisible acquérant une maladie de stade 3 et précisément pourquoi le marché des maladies rénales chroniques présente une volatilité des revenus relativement faible par rapport à d'autres catégories de traitement. Les payeurs ont remarqué : le Système de données rénales des États-Unis rapporte que Medicare dépense plus de 130 milliards USD par an pour les bénéficiaires atteints de maladies rénales, un montant qui rend l'intervention en amont financièrement rationnelle plutôt que simplement thérapeutiquement souhaitable .

Pharmacothérapie cardio-rénale

2021-2025 Dapagliflozine, empagliflozine et finérénone réinitialisent la logique de prescription. L'essai DAPA-CKD a démontré une réduction de 39 % de l'issue rénale composite, et FIGARO-DKD a montré une amélioration dans les stades précoces d'albuminurie . La baisse est actuellement contrôlée par des néphrologues qui l'ont gérée plus tôt. Le mélange de revenus change avec les médicaments de protection rénale gagnant une part des dépenses et les taux de conversion à la dialyse s'assouplissant. Cet effet de remplacement est intégré dans le ralentissement du TCAC post-2031 illustré dans la section 3.

Modèles de soins rénaux basés sur la valeur

Le CMS a structuré son modèle de choix de soins rénaux pour payer les pratiques de néphrologie pour maintenir les patients hors de la dialyse, avec des primes de transplantation atteignant 15 000 USD par bénéficiaire étalées sur trois ans . Environ 130 entités participantes couvraient plusieurs centaines de milliers de bénéficiaires d'ici 2025. Les payeurs commerciaux ont copié le design. La conséquence pratique est un changement d'approvisionnement vers les diagnostics, la surveillance à distance et les logiciels de navigation des soins plutôt que vers des fauteuils de dialyse supplémentaires.

Modalités à domicile et décentralisées

La plateforme Sharesource de Baxter et les cyclers connectés de Fresenius transmettent désormais des télémetries de traitement depuis des dizaines de milliers de foyers, et le MHLW du Japon a augmenté le remboursement de la dialyse péritonéale dans sa révision de 2024 pour porter la pénétration à domicile au-dessus de 5 % . L'intensité du capital diminue, le personnel par patient diminue et la marge par traitement augmente — trois raisons pour lesquelles les opérateurs continuent de financer la transition malgré un recrutement de patients plus lent.

Analyse de l'impact des contraintes

Les attributions de contraintes suivent la même convention directionnelle que la Section 4. Chaque figure estime la croissance supprimée en points de base CAGR ; les valeurs sont des jugements d'analystes, et non des soustractions additives du taux principal pour le marché des maladies rénales chroniques.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Pénuries d'infirmiers et de techniciens en dialyse −0.60 pp Amérique du Nord, Europe À court terme (≤2 ans)
Pression des payeurs sur les prix des médicaments de marque −0.50 pp Amérique du Nord, Europe À moyen terme (2–4 ans)
Diagnostic tardif et faible taux de dépistage −0.45 pp Global À long terme (≥4 ans)
Gaps de capital et de remboursement sur les marchés à faible revenu −0.40 pp MEA, Amérique du Sud À long terme (≥4 ans)
Contraintes d'approvisionnement en organes pour transplantation −0.30 pp Global À long terme (≥4 ans)

Pénurie de main-d'œuvre dans la livraison de dialyse

Les cliniques ne peuvent pas faire fonctionner des fauteuils qu'elles ne peuvent pas personnel. Les opérateurs de dialyse américains ont signalé un taux de rotation des techniciens proche de 25 % par an jusqu'en 2023–2024, et plusieurs marchés ont limité les nouvelles ouvertures de quarts plutôt que de risquer des citations de qualité . L'inflation salariale de 6 à 8 % a compressé les marges des opérateurs plus rapidement que les mises à jour de remboursement ne les ont restaurées. L'automatisation aide à la marge, mais une séance d'hémodialyse nécessite toujours une supervision formée, ce qui impose un plafond strict à la croissance des volumes sur les marchés matures.

Pression sur les prix des thérapies de marque

La loi sur la réduction de l'inflation a placé plusieurs agents cardio-métaboliques dans la négociation des prix de Medicare, avec des prix négociés effectifs à partir de 2026 et 2027 . La concurrence des biosimilaires d'érythropoïétine en Europe a déjà considérablement réduit les prix de gestion de l'anémie. Le volume sur le marché des maladies rénales chroniques continue d'augmenter ; le prix réalisé par patient ne le fait pas, c'est pourquoi les prévisions de valeur croissent plus lentement que les prévisions de population traitée.

Détection tardive

L'Atlas mondial de la santé rénale de la Société internationale de néphrologie a révélé que moins de la moitié des pays sondés disposent de programmes de dépistage nationaux, et une grande part des patients se présentent dans les 90 jours suivant le besoin de remplacement rénal . La présentation tardive supprime toute la fenêtre de revenus de pharmacothérapie et pousse les patients directement dans le chemin d'urgence le plus coûteux et le moins rentable.

Marché de la Maladie Rénale Chronique Opportunités

Panneaux de biomarqueurs au point de soins

La combinaison de l'uACR avec la cystatine C et les nouveaux marqueurs de lésion tubulaire réduit la stratification des risques de plusieurs semaines à une seule visite chez le médecin généraliste. Les diagnostics restent la ligne de produits à la croissance la plus rapide sur le marché des maladies rénales chroniques avec un TCAC de 7,2 %, et les fournisseurs qui sécurisent la distribution en soins primaires plutôt que la seule placement en néphrologie capturent le plus grand volume.

Stratification des risques algorithmique en tant que service

Les systèmes de santé achètent de plus en plus des prévisions, pas des logiciels. Les équations de risque d'insuffisance rénale intégrées dans les dossiers de santé électroniques et vendues par vie couverte s'alignent parfaitement avec les contrats à capitation . Les fournisseurs monétisent les ensembles de données rénales longitudinales par le biais de prix liés aux résultats, un modèle déjà prouvé dans les soins cardiométaboliques.

Réseaux de dialyse sur les marchés émergents

Le programme national de dialyse Pradhan Mantri de l'Inde a étendu l'hémodialyse gratuite à plus de 1 500 établissements de district, et le programme JKN d'Indonésie finance désormais le remplacement rénal pour une large base assurée . Les modèles de franchise légers — l'opérateur fournit des machines et des protocoles, le gouvernement fournit des locaux et du personnel — convertissent les budgets publics en revenus récurrents de consommables.

Soins adjacents à la transplantation

La technologie de perfusion d'organes, la surveillance non invasive du rejet et l'optimisation de l'immunosuppression se situent en dehors des économies conventionnelles de dialyse mais croissent à leurs côtés. L'UNOS a enregistré plus de 27 000 transplantations rénales aux États-Unis en 2023, un record annuel . Chaque transplantation crée une décennie de revenus de suivi pour le marché des maladies rénales chroniques que les opérateurs de dialyse capturent rarement aujourd'hui.

Franchises de néphropathies rares

La néphropathie à IgA, la glomérulopathie C3 et le syndrome d'Alport portent des désignations orphelines, des voies accélérées et des prix premium sur de petites populations d'essai . Les approbations pour le sparsentan et les inhibiteurs du complément ont validé la thèse, et plusieurs développeurs de taille intermédiaire construisent désormais des pipelines entiers autour de cela.

Marché de la Maladie Rénale Chronique Perspectives d'avenir

La néphrologie prédictive à grande échelle

D'ici le début des années 2030, l'évaluation des risques se fera en continu plutôt qu'à l'examen annuel. Les systèmes de santé détiennent déjà les données — tendances de la créatinine, albuminurie, antécédents médicamenteux — et le coût marginal de l'évaluation est proche de zéro. La croissance du marché des maladies rénales chroniques s'accumule de plus en plus à ceux qui possèdent le déclencheur de référence, car le moment de la détection détermine quelles thérapies un patient reçoit jamais .

Économie de plateforme en dialyse

Les fabricants de dispositifs deviennent des plateformes de services. Les consommables récurrents, les abonnements de connectivité et les contrats liés aux résultats génèrent désormais une part plus importante des revenus rénaux de Fresenius et Baxter que les ventes de matériel . Attendez-vous à ce que la défense de la base installée, et non l'innovation des machines, définisse la stratégie concurrentielle jusqu'en 2030.

Décentralisation et empreinte clinique

Une pénétration à domicile supérieure à 20 % dans les principaux marchés laisserait une part significative de la capacité existante en centre. Les opérateurs se protègent en convertissant les cliniques fixes en hubs hybrides de formation et de soutien, un modèle déjà testé en Australie et dans les pays nordiques . La flexibilité immobilière devient un avantage bilantaire.

Équité, ESG et dialyse durable

Chaque séance d'hémodialyse consomme environ 300 à 500 litres d'eau, et les grands opérateurs rapportent désormais l'intensité en eau et en carbone spécifique aux reins dans les divulgations de durabilité . L'évaluation des appels d'offres en Europe pèse de plus en plus la performance environnementale. La durabilité passe de l'obligation de reporting à un critère d'approvisionnement sur le marché des maladies rénales chroniques, favorisant les fournisseurs avec des conceptions de recyclage de l'eau et de cycler à faible consommation d'énergie.

Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 39,3 % de part de revenu Néphrologie basée sur la valeur, dialyse à domicile, thérapies de précision
Europe 24,25 milliards USD Dépistage universel, adoption de biosimilaires, HTA transfrontalière
Asie-Pacifique 7,5 % TCAC (2026–2035) Réseaux de dialyse publics, fabrication d'appareils domestiques
Amérique du Sud 5,4 % de part de revenu Consolidation des cliniques privées, approvisionnement par appel d'offres public
Moyen-Orient & Afrique 3,51 milliards USD Investissement en santé souveraine, infrastructure de transplantation
Total 90,47 milliards USD —

La performance régionale sur le marché des maladies rénales chroniques se divise selon la maturité du remboursement plutôt que la prévalence de la maladie. Les marchés riches monétisent chaque patient de manière importante ; les marchés à forte charge monétisent le volume.

Amérique du Nord

Pays Métrique Facteur clé
États-Unis 84,5 % des revenus régionaux Droit à la dialyse ESRD de Medicare et choix de soins rénaux
Canada 3,10 milliards USD (2025) Objectifs provinciaux de dialyse à domicile
Mexique 6,8 % TCAC (2026–2035) Extension de la couverture IMSS pour le remplacement rénal

Les États-Unis restent la géographie la plus précieuse sur le marché des maladies rénales chroniques car Medicare couvre la maladie rénale terminale maladie rénale indépendamment de l'âge, créant un payeur garanti pour environ 800 000 patients traités . Les systèmes provinciaux du Canada poussent les modalités à domicile plus fort que toute autre juridiction comparable, avec la Colombie-Britannique et l'Ontario dépassant 25 % de pénétration à domicile. La croissance du Mexique provient d'une base plus faible alors que l'IMSS et l'IMSS-Bienestar absorbent la demande de dialyse précédemment payée de la poche.

Europe

Pays Métrique Facteur clé
Allemagne 22,4 % des revenus régionaux Réseau de cliniques dense, couverture d'assurance légale
Royaume-Uni 3,36 milliards USD (2025) Programme de transformation des services rénaux du NHS
France 14,9 % des revenus régionaux Planification des soins basée sur le registre REIN
Italie 2,55 milliards USD (2025) Consolidation des achats de dialyse régionale
Espagne 8,1 % des revenus régionaux Taux de transplantation le plus élevé au monde
Pays nordiques 5,2 % TCAC (2026–2035) Dépistage précoce et intégration des soins primaires
Russie 1,62 milliard USD (2025) Expansion du programme de dialyse d'État
Reste de l'Europe 4,6 % TCAC (2026–2035) Rattrapage de la capacité en Europe centrale et orientale

Les économies européennes diffèrent de celles de l'Amérique du Nord : les tarifs légaux plafonnent les revenus par traitement, donc la croissance provient d'une détection plus précoce et d'un mélange de médicaments plutôt que du volume. Le modèle de transplantation ONT de l'Espagne, dépassant 50 donneurs décédés par million d'habitants, réduit structurellement les années de dialyse par patient tout en augmentant les dépenses de suivi des soins .

Asie-Pacifique

Pays Métrique Facteur clé
Chine 31,8 % des revenus régionaux Couverture de dialyse par l'assurance des résidents urbains
Inde 8,9 % TCAC (2026–2035) Programme national de dialyse Pradhan Mantri
Japon 5,12 milliards USD (2025) Prévalence de dialyse par habitant la plus élevée au monde
Corée du Sud 7,4 % des revenus régionaux Remboursement NHIS et densité des cliniques
ASEAN 8,2 % TCAC (2026–2035) JKN en Indonésie et assurance sociale au Vietnam
Reste de l'Asie-Pacifique 2,18 milliards USD (2025) Leadership en dialyse à domicile en Australie et en Nouvelle-Zélande

La région Asie-Pacifique fournit le moteur de croissance du marché des maladies rénales chroniques. La Chine traite plus d'un million de patients en dialyse avec une pénétration encore bien en dessous des besoins, et des fabricants nationaux tels que SWS Hemodialysis Care et Weigao ont considérablement réduit les prix des équipements, élargissant la capacité abordable . Le modèle de programme de l'Inde — locaux publics, opérateurs privés, tarifs par session — est devenu le modèle de référence pour d'autres marchés à faible coût.

Amérique du Sud

Pays Métrique Facteur clé
Brésil 52,6 % des revenus régionaux Financement universel de la dialyse par le SUS
Argentine 0,71 milliard USD (2025) Couverture PAMI et provinciale
Reste de l'Amérique du Sud 5,9 % TCAC (2026–2035) Expansion des cliniques au Chili et en Colombie

Le SUS du Brésil finance la grande majorité des séances de dialyse de la région grâce à des tarifs fixés au niveau national, ce qui rend la rentabilité des opérateurs directement fonction des révisions budgétaires fédérales . La consolidation se poursuit alors que des cliniques indépendantes plus petites se vendent à des chaînes régionales cherchant à obtenir une échelle d'approvisionnement.

Moyen-Orient & Afrique

Pays Métrique Facteur clé
Arabie Saoudite 24,8 % des revenus régionaux Transformation du secteur de la santé Vision 2030
Émirats Arabes Unis 0,44 milliard USD (2025) Assurance obligatoire et tourisme médical
Afrique du Sud 6,1 % TCAC (2026–2035) Croissance de la dialyse dans le secteur privé
Égypte 13,2 % des revenus régionaux Charge rénale élevée liée à l'hépatite
Reste du MEA 0,85 milliard USD (2025) Investissement en santé souveraine du Golfe

Les États du Golfe investissent en avance sur la demande. Le programme de transformation du secteur de la santé de l'Arabie Saoudite finance de nouveaux centres de néphrologie et des capacités de transplantation dans le cadre d'une poussée de privatisation plus large. En même temps, la charge de l'Égypte reflète des décennies de séquelles de l'hépatite C se présentant maintenant comme une insuffisance rénale . L'accès en Afrique subsaharienne reste la plus grande inégalité mondiale, avec une prévalence traitée une petite fraction des besoins estimés.

Marché des maladies rénales chroniques par région, 2025-2035

Marché de la Maladie Rénale Chronique Segmentation du marché

La segmentation du marché des maladies rénales chroniques suit le type de produit, l'utilisateur final et la géographie, chaque dimension révélant une seule métrique principale ci-dessous.

Par type de produit

Segment Métrique Principal moteur de la demande
Traitement 69,7 % de part de revenu (2025) Consommables de dialyse, pharmacothérapie, soutien à la transplantation
Diagnostic 7,2 % de TCAC (2026–2035) Panneaux de biomarqueurs, imagerie, stratification des risques basée sur l'IA

Le traitement domine car le remplacement rénal est continu, coûteux et non discrétionnaire — un seul patient en hémodialyse consomme plus de 150 traitements par an. Le diagnostic croît plus rapidement à partir d'une base plus petite alors que les payeurs financent la détection qu'ils avaient précédemment ignorée. L'écart entre les deux segments se réduit au cours des années 2030 mais ne se ferme pas, et le marché des maladies rénales chroniques reste pondéré vers le traitement tout au long de la période d'étude.

Par utilisateur final

Segment Métrique Principal moteur de la demande
Hôpitaux 40,1 % de part de revenu (2025) Injury rénal aigu, gestion des comorbidités, chirurgie de transplantation
Centres de dialyse 6,5 % de TCAC (2026–2035) Expansion de la capacité ambulatoire et consolidation des opérateurs
Cadres de soins à domicile 12,40 milliards USD (2025) Dialyse péritonéale et hémodialyse à domicile connectée
Autres utilisateurs finaux 4,1 % de TCAC (2026–2035) Cliniques ambulatoires, institutions de recherche, soins de longue durée

Les hôpitaux conservent la plus grande part du marché des maladies rénales chroniques car la maladie rénale avancée ne voyage que rarement seule ; les événements cardiovasculaires, les infections et les crises métaboliques renvoient les patients vers des établissements d'hospitalisation, peu importe où la dialyse de routine a lieu. Les centres de dialyse dépassent néanmoins les hôpitaux à mesure que les structures tarifaires récompensent la prestation ambulatoire, et les soins à domicile se développent discrètement alors que les médicaments de gestion des maladies rénales et la surveillance à distance réduisent le besoin clinique de séances supervisées.

Analyse Concurrentielle

La concentration sur le marché des maladies rénales chroniques est élevée selon les normes de la santé. L'HHI estimé se situe dans la fourchette de 1 450 à 1 650, les cinq principaux participants contrôlant environ 34 à 38 % des revenus mondiaux. L'intégration verticale en explique une grande partie : Fresenius fabrique des machines, exploite des cliniques et fournit des dialysats, tandis que l'échelle de DaVita lui confère un pouvoir d'achat que peu d'indépendants égalent. Les participants pharmaceutiques rivalisent sur un axe complètement différent, ciblant des patients à un stade précoce que les opérateurs de dialyse ne voient jamais.

Entreprise Part de revenu estimée Offres clés pour le marché des maladies rénales chroniques Positionnement stratégique
Fresenius Medical Care AG ~9–12% Machines de dialyse, dialyseurs, réseau de cliniques, soins connectés Leader mondial intégré verticalement
Baxter International Inc. ~6–8% Systèmes de dialyse péritonéale, plateforme Sharesource, solutions HD Spécialiste de la modalité à domicile et de la connectivité
DaVita Inc. ~5–7% Services de dialyse ambulatoire et à domicile, soins rénaux intégrés Acteur à grande échelle des services aux États-Unis
AstraZeneca plc ~5–7% Dapagliflozine, roxadustat, portefeuille cardio-rénal Créateur de catégorie de pharmacothérapie
Bayer AG ~4–6% Finérénone, pipeline cardio-rénal Leader de la franchise MRA non stéroïdienne
Amgen Inc. ~3–5% Thérapeutiques pour l'anémie et les troubles minéraux osseux Base de biologiques en néphrologie établie
Novartis AG ~3–5% Iptacopan, pipeline de néphropathie rare Concentration sur les maladies rares et le complément
Boehringer Ingelheim ~3–4% Indications rénales de l'empagliflozine Co-marketing cardio-rénal-métabolique
CSL Vifor ~2–4% Thérapies au fer, liants phosphatés, sparsentan Portefeuille spécialisé dédié aux reins
Otsuka Pharmaceutical ~2–3% Tolvaptan pour la maladie rénale polykystique Leadership dans les indications rénales rares
GSK plc ~1–3% Daprodustat, gestion de l'anémie Entrant dans le segment HIF-PHI
Akebia Therapeutics ~1–2% Vadadustat, gestion du phosphate Développeur de néphrologie de taille intermédiaire ciblé

Actualités et Développements Récents

  • Novartis (mars 2024) : A reçu l'approbation accélérée de la FDA pour l'iptacopan dans l'hémoglobinurie nocturne paroxystique et a avancé des dépôts dans la néphropathie à IgA, ouvrant une ligne de revenus axée sur le complément dans les maladies rénales rares .
  • CSL Vifor et Travere (2023) : Le sparsentan a obtenu une approbation accélérée pour la néphropathie à IgA, validant la tarification premium sur les néphropathies orphelines et attirant de nouveaux entrants développeurs .
  • CMS (janvier 2024) : A élargi le modèle de choix de soins rénaux sur des années de performance supplémentaires avec des structures de bonus de transplantation révisées, approfondissant les incitations à retarder le début de la dialyse .
  • Bayer (2024) : A rapporté que le finerenone a franchi la trajectoire des blockbusters dans les indications cardio-rénales suite à un remboursement européen élargi dans les principaux marchés .
  • Fresenius Medical Care (2024) : A complété une refonte de modèle opérationnel sur plusieurs années, se séparant d'actifs non essentiels et concentrant le capital sur la prestation de soins et les produits connectés .
  • Baxter (2025) : A étendu la gestion de la dialyse péritonéale à distance dans d'autres marchés de la région Asie-Pacifique, ciblant des gains de pénétration à domicile au Japon et en Australie .
  • AstraZeneca (2025) : A annoncé des collaborations élargies sur des preuves du monde réel concernant les résultats rénaux du dapagliflozin avec plusieurs registres nationaux, soutenant la prescription à un stade précoce .
  • Gouvernement de l'Inde (2024) : A élargi la couverture districtale du programme national de dialyse et a ajouté la provision de dialyse péritonéale au schéma .

Marché de la Maladie Rénale Chronique Portée du rapport de marché

Attribut/Métrique du Rapport Détails
Portée du Marché Marché mondial des maladies chroniques des reins couvrant les produits de diagnostic et de traitement dans les hôpitaux, les centres de dialyse, les soins à domicile et d'autres utilisateurs finaux.
Période d'Étude 2021-2035
Année de Base 2025
Données Historiques 2021–2024
Période de Prévision 2026–2035
Taille du Marché en 2025 90,47 milliards USD
Taille du Marché en 2035 155,94 milliards USD
CAGR (2026–2035) 5,60%
Segments à Croissance la Plus Rapide Produits de diagnostic (CAGR de 7,2 %) ; Centres de dialyse (CAGR de 6,5 %) ; Asie-Pacifique (CAGR de 7,5 %)
Régions Couverts Asie-Pacifique (CAGR de 7,5 %) ; Amérique du Nord, Europe, APAC, Amérique du Sud, MEA
Entreprises Profilées Fresenius Medical Care, Baxter, DaVita, AstraZeneca, Bayer, Amgen, Novartis, Boehringer Ingelheim, CSL Vifor, Otsuka, GSK, Akebia
Devise d'Évaluation Milliards USD
Méthodologie Combinaison de modélisation des revenus de bas en haut, d'entretiens primaires (180+ parties prenantes), de recherche secondaire et de cadres d'estimation MRFR propriétaires

FAQ

Que doivent évaluer les équipes d'approvisionnement lors de la sélection d'un fournisseur d'équipement de dialyse ?
Priorisez la densité du réseau de services, les conditions des contrats de consommables et l'interopérabilité de la surveillance à distance par rapport au prix de la machine. Le coût total de possession sur sept ans dépasse généralement plusieurs fois le coût d'acquisition, et la dépendance aux consommables est à l'origine de la majeure partie de cet écart .
Comment le marché des maladies rénales chroniques absorbe-t-il la concurrence des érythropoïétines biosimilaires ?
Les agents biosimilaires stimulant l'érythropoïèse ont considérablement réduit les prix de gestion de l'anémie à travers l'Europe depuis 2019. Les fournisseurs rivalisent désormais sur des protocoles de gestion de l'anémie et du fer groupés plutôt que sur le prix de la molécule seule .
Quelle nuance réglementaire affecte le plus les nouveaux entrants sur le marché des maladies rénales chroniques en Europe ?
Le règlement de l'UE 2021/2282 a introduit des évaluations cliniques conjointes, se déployant à travers les domaines thérapeutiques jusqu'en 2030. Les nouveaux entrants en néphrologie devraient constituer des dossiers de comparaison d'efficacité avant le début des négociations de prix nationaux .
Les outils de stratification des risques rénaux basés sur l'IA sont-ils remboursables aujourd'hui ?
La couverture reste incohérente. Le Medicare américain finance un ensemble restreint de services pilotés par algorithmes via des voies de codage émergentes, tandis que la plupart des systèmes européens ne les paient que dans le cadre de contrats de soins intégrés ou capités .
Quel défi d'intégration ralentit le plus l'adoption de la dialyse à domicile ?
Connectivité. Les cyclateurs doivent écrire des journaux de traitement dans des dossiers de santé électroniques sans saisie manuelle, et de nombreux systèmes néphrologiques hérités manquent encore de points de terminaison d'interopérabilité modernes, obligeant à des constructions de middleware coûteuses .
Comment le marché des maladies rénales chroniques traite-t-il les niches pédiatriques et des néphropathies rares ?
Les désignations d'orphelin pour la néphropathie à IgA et la glomérulopathie C3 permettent des essais plus petits et des prix premium. Ces indications attirent désormais un financement par capital-risque disproportionné par rapport à leur volume de patients .
Quel est le plus grand risque d'investissement pour les opérateurs de dialyse privés ?
Concentration des remboursements. Lorsqu'un payeur public fixe des tarifs pour la plupart des traitements, une seule révision budgétaire peut réinitialiser les marges des opérateurs au sein d'une année fiscale, comme l'ont expérimenté les opérateurs brésiliens et indiens .
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed nephrology journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER) and Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA), Centers for Medicare & Medicaid Services (CMS) ESRD Program data, United States Renal Data System (USRDS), National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK/NIH), National Kidney Foundation (NKF), American Society of Nephrology (ASN), European Renal Association (ERA), International Society of Nephrology (ISN), National Health Service (NHS) England Kidney Care, Australian Institute of Health and Welfare (AIHW), National Center for Biotechnology Information (NCBI/PubMed), Cochrane Library, Lancet Nephrology, Journal of the American Society of Nephrology (JASN), World Health Organization (WHO) Global Health Observatory, CDC National Chronic Kidney Disease Surveillance System, OECD Health Statistics, and national renal registries from key markets. These sources were used to collect dialysis/transplant procedure statistics, regulatory approval data for renal drugs and devices, CKD prevalence and epidemiology trends, clinical safety and efficacy studies, reimbursement policies, and market landscape analysis for dialysis equipment (hemodialysis and peritoneal dialysis), renal transplantation solutions, CKD therapeutics (ACE inhibitors, ARBs, SGLT2 inhibitors, ESA, phosphate binders), and diagnostic modalities.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Dialysis equipment manufacturers (e.g., Fresenius Medical Care, Baxter), renal pharmaceutical companies, home dialysis solution providers, diagnostic reagent suppliers, and transplant technology developers were among the supply-side sources. These sources included CEOs, VPs of Global Operations, regulatory affairs heads, and commercial directors. Demand-side sources included dialysis center medical directors, board-certified nephrologists, transplant surgeons, nurse practitioners, procurement leaders from hospital systems and IDNs (Integrated Delivery Networks), and administrators from outpatient dialysis clinics and diagnostic laboratories. Primary research has confirmed renal therapy product pipeline timelines, gathered insights on clinical workflow integration, dialysis center capacity expansion, pricing strategies for dialysis consumables, renal drug reimbursement dynamics, and shifts toward home-based dialysis adoption. Additionally, market segmentation has been validated across diagnosis types (blood tests, urine tests, imaging tests, kidney biopsy), treatment modalities (drugs, dialysis, kidney transplant), indication-specific adoption patterns (Type 1/2 diabetes, high blood pressure, polycystic kidney disease), renal therapy product pipeline timelines, and kidney transplantation.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (42%), Director Level (25%), Others (33%)

• By Region: North America (33%), Europe (30%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis specific to CKD management. The methodology included:

• Identification of 50+ key manufacturers and service providers across renal pharmaceuticals (ESAs, phosphate binders, SGLT2 inhibitors), dialysis equipment (hemodialysis machines, peritoneal dialysis cycler systems), dialysis consumables (dialyzers, bloodlines, concentrates), and kidney transplantation technologies

• Product and service mapping across diagnosis segments (blood tests for eGFR/creatinine, urine albumin-to-creatinine ratio tests, ultrasound/CT imaging, kidney biopsy devices), treatment categories (pharmacological therapies, in-center hemodialysis, home peritoneal dialysis, transplant immunosuppressants), and end-user settings (hospitals, dialysis clinics, diagnostic centers)

• Analysis of reported and modeled annual revenues specific to CKD treatment portfolios, including dialysis session volumes, transplant procedure counts, and pharmaceutical sales data by indication (diabetes-related CKD, hypertensive nephropathy, polycystic kidney disease)

• Coverage of manufacturers and service providers representing 75-80% of global market share in 2024, encompassing major dialysis providers (e.g., DaVita, Fresenius Medical Care) and renal pharmaceutical leaders

• Extrapolation using bottom-up (procedure volume × ASP by country/region; dialysis patient prevalence × therapy costs; drug-treated patient population × average annual therapy cost) and top-down (manufacturer revenue validation, healthcare expenditure analysis on renal services) approaches to derive segment-specific valuations for diagnostics, therapeutics, and renal replacement therapies

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















