Chlor Alkali Market Summary
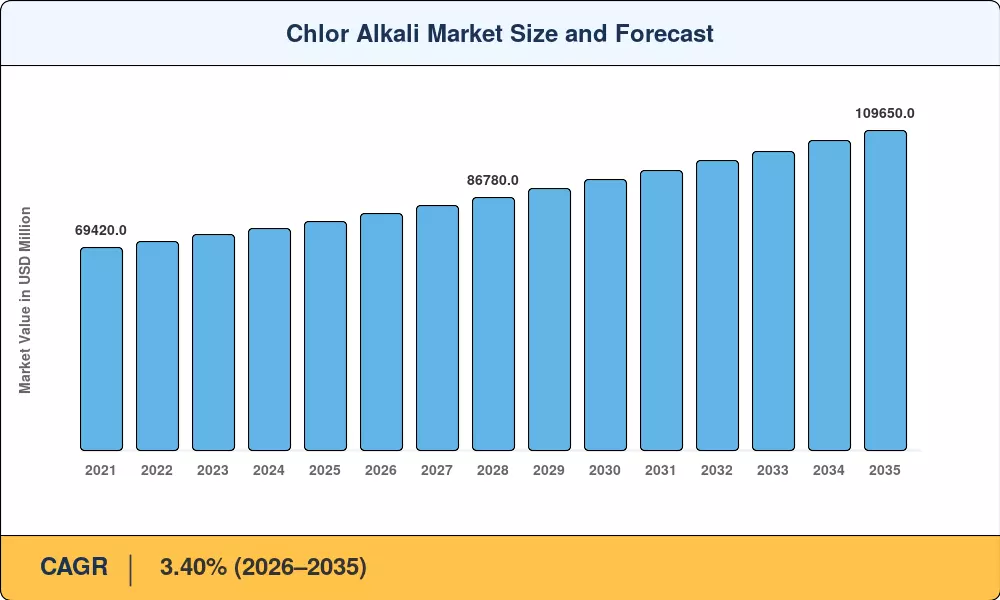
Selon l'analyse de Market Research Future, le marché du chlor-alkali a atteint 78 500 millions USD en 2025 et devrait croître de 81 170 millions USD en 2026 à 109 650 millions USD d'ici 2035, enregistrant un TCAC de 3,40 % pendant la période de prévision. Cette expansion est ancrée dans la demande croissante des programmes d'infrastructure de traitement de l'eau dans le monde entier et des mandats environnementaux de plus en plus stricts qui obligent les opérateurs d'usines à moderniser leur capacité vieillissante. La directive sur les émissions industrielles de l'Union européenne, qui a imposé le retrait de toutes les cellules chlor-alkali à base de mercure d'ici décembre 2023 [1], a déclenché un cycle de capital qui continue de remodeler les équilibres d'approvisionnement mondiaux jusqu'en 2035.
La tendance du marché du chlor-alkali est centrée sur la transformation technologique. La technologie des cellules à membrane remplace progressivement les installations de diaphragme et de cellules à mercure, qui représentaient plus de la moitié de la capacité occidentale. Actuellement, les cellules à membrane utilisent moins de 2 100 kWh par tonne de soude caustique produite, ce qui représente environ 30 % de moins que les substituts à diaphragme [2]. Les schémas de décarbonisation industrielle qui soutiennent directement les conversions de membranes et la capture des sous-produits d'hydrogène ont reçu des incitations totalisant plus de 1,8 milliard USD de la part des gouvernements d'Amérique du Nord et d'Europe [3].
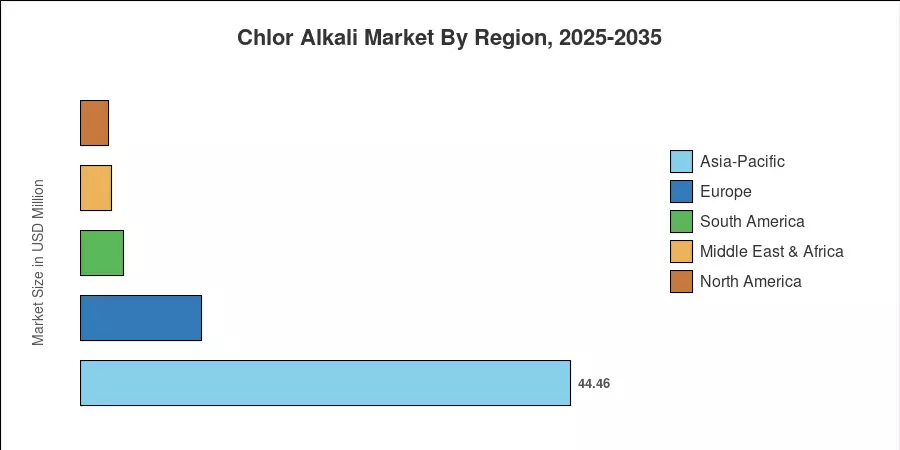
La région Asie-Pacifique est de loin la première, détenant environ 57,0 % du marché du chlor-alkali. Avec des ajouts de capacité en Chine et en Inde liés à la demande en PVC, alumine et textile, cette région est également la plus dynamique, avec un TCAC de 3,50 % jusqu'en 2035. Grâce à des complexes chimiques intégrés le long de la côte du Golfe des États-Unis et aux avantages de coût du gaz de schiste, l'Amérique du Nord représente environ 18,5 % du marché mondial. L'Europe représente environ 15 % du total, où les mécanismes de tarification du carbone et les lois sur le rejet zéro de liquide accélèrent la migration de la capacité vers des unités plus efficaces.
Principaux enseignements du rapport
• Par produit
- Le chlore détenait une part de 37,5 % du marché du chlor-alkali en 2025, soutenue par la demande en monomère de chlorure de vinyle et en désinfection de l'eau.
- La soude caustique se développe à la vitesse la plus rapide parmi les segments de produits, soutenue par le raffinage de l'alumine et les applications de blanchiment de pâte à papier à l'échelle mondiale.
• Par processus de production
- La technologie des cellules à membrane a représenté une part de 57,5 % du marché du chlor-alkali en 2025, reflétant les conversions en cours depuis les types de cellules héritées.
- Les installations de cellules à diaphragme continuent de se contracter alors que les opérateurs font face à la hausse des coûts énergétiques et à des normes d'émission plus strictes.
• Par application
- La pâte et le papier représentaient une part de 33,5 % du marché du chlor-alkali en 2025, ancrée par les exigences en produits chimiques de blanchiment dans les usines de papier intégrées.
- Les produits chimiques organiques et le raffinage de l'alumine émergent comme des verticales d'application à forte croissance jusqu'en 2035.
• Par région
- L'Asie-Pacifique a capturé 57,0 % du marché du chlor-alkali en 2025 et mène toutes les régions en ajouts de capacité absolus.
- L'Amérique du Nord avance à un TCAC de 3,30 %, soutenue par des complexes pétrochimiques intégrés et des prix de l'énergie favorables.
Taille et prévisions du marché du chlor-alkali (2021–2035)
Market Research Future utilise une méthodologie de recherche triangulée combinant une analyse de l'utilisation de la capacité de bas en haut, une modélisation des flux commerciaux et une estimation de la demande de haut en bas à partir des secteurs de consommation en aval. Les chiffres historiques (2021–2024) reflètent des données de production et de commerce vérifiées, tandis que la période de prévision (2026–2035) est construite à l'aide de modèles de régression propriétaires calibrés sur les prix de l'énergie, les délais réglementaires et l'élasticité du PIB en aval.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



