Marché HMI automobile (2026 - 2035)

Rapport d'étude de marché sur les IHM automobiles par technologie (écrans visuels (TFT-LCD, OLED, Micro-LED), reconnaissance vocale, groupes d'instruments (numériques), affichages tête haute (HUD), retour haptique/tactile, reconnaissance gestuelle), par type de véhicule (véhicules de tourisme, véhicules utilitaires légers, véhicules utilitaires lourds), par type d'accès (standard (entrée monomode), multimodal (entrée combinée)) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) – Prévisions de l’industrie jusqu’en 2035
ID: MRFR/AT/1741-HCR 200 Pages Shubham Munde, Sejal Akre Last Updated: September 15, 2026
Automotive HMI Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.6%
2025 Market SizeUSD 28.2 Billion
2035 Market SizeUSD 70.5 Billion
Key Players
Continental AG
Robert Bosch GmbH
Visteon Corporation
Harman International
Denso Corporation
Panasonic Automotive
Opportunities
  • Over-the-Air HMI Monetization and Software Subscriptions
  • AR-Enhanced Windshield Displays
  • Emerging-Market Vehicle Digitization

Marché HMI automobile Résumé du marché

Le marché mondial de l'HMI automobile a atteint un chiffre estimé à 28,2 milliards USD en 2025 et devrait croître de 30,9 milliards USD en 2026 à 70,5 milliards USD d'ici 2035, enregistrant un TCAC de 9,6 % pendant la période de prévision (2026–2035). Deux forces convergent pour accélérer cette trajectoire : le Règlement général sur la sécurité (GSR) de l'Union européenne, qui impose des systèmes avancés de surveillance du conducteur dans tous les nouveaux véhicules vendus à partir de juillet 2024, et la feuille de route ambitieuse de la Chine pour les véhicules intelligents visant une pénétration de 50 % d'autonomie L3+ d'ici 2030 [1]. Ces catalyseurs réglementaires ont transformé l'investissement dans l'interface homme-machine d'un luxe de conception en une nécessité de conformité.

Un changement technologique radical redéfinit le cockpit. Les tableaux de bord analogiques traditionnels et les boutons à fonction unique cèdent la place à des architectures d'affichage définies par logiciel alimentées par des plateformes de calcul centralisées. Continental AG a à lui seul engagé plus de 1,2 milliard EUR dans son programme de calculateur haute performance pour cockpit d'ici 2027, tandis que le pipeline Snapdragon Digital Chassis de Qualcomm a dépassé 30 milliards USD en gains de conception d'ici fin 2024 [3][4]. Le marché HMI automobile bénéficie directement de cette migration, chaque nouvelle plateforme de cockpit numérique regroupant des couches HMI d'affichage, de voix et de fusion de capteurs en une seule pile.

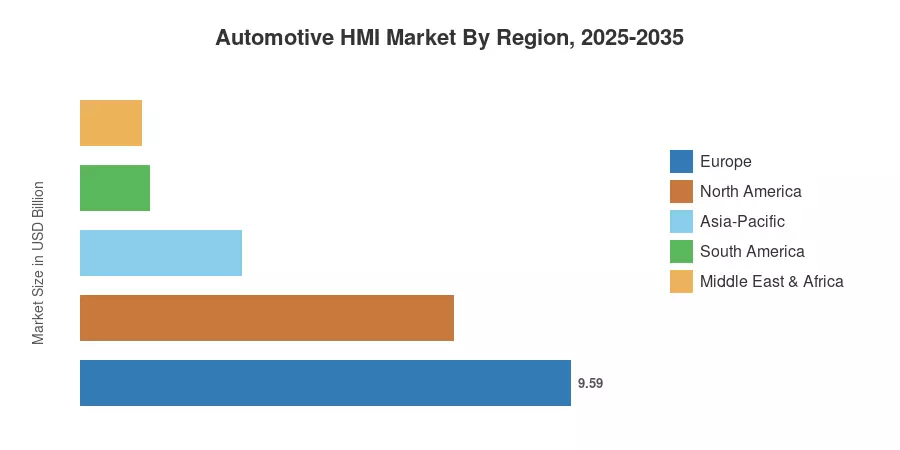
L'Europe détient la plus grande part du marché HMI automobile avec environ 34 %, soutenue par des centres de R&D de fabricants haut de gamme en Allemagne, en Suède et en France. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC prévisionnel de 11,2 %, alimentée par l'adoption rapide des véhicules électriques et des programmes d'expérience numérique en véhicule agressifs de la part des constructeurs automobiles chinois et sud-coréens. L'Amérique du Nord représente environ 26 % des revenus mondiaux, soutenue par la demande des consommateurs pour des fonctionnalités de véhicules connectés et une forte présence de fournisseurs de premier niveau. La décennie à venir dépendra de ceux qui pourront offrir des expériences de cockpit transparentes et natives de l'IA à des prix de marché de masse.


Principaux points à retenir du rapport

• Par technologie

  • Les technologies d'affichage visuel — y compris TFT-LCD, OLED et micro-LED — détiennent la part de revenus dominante avec 42 % du marché HMI automobile, reflétant le passage de l'industrie vers des cockpits à plusieurs écrans.
  • Les interfaces HMI basées sur la voix représentent le segment technologique à la croissance la plus rapide avec un TCAC de 13,8 % jusqu'en 2035, alimentées par l'intégration de l'IA générative dans les assistants en véhicule.
  • La numérisation des tableaux de bord a contribué à environ 7,4 milliards USD au marché HMI automobile en 2025, alors même que les véhicules d'entrée de gamme passent des jauges analogiques.

• Par type de véhicule

  • Les véhicules particuliers représentent plus de 78 % de la demande totale en HMI, les berlines et SUV de milieu de gamme offrant désormais des ensembles de fonctionnalités autrefois réservés aux niveaux de luxe.
  • Les dépenses en HMI pour les véhicules commerciaux croissent à un TCAC de 10,9 % alors que les opérateurs de flotte investissent dans la surveillance de la fatigue du conducteur et les affichages de routage prédictif.

• Par région

  • La part de 34 % de l'Europe sur le marché HMI automobile reflète la concentration des OEM premium et les mandats GSR stricts.
  • L'Asie-Pacifique mène la croissance régionale avec un TCAC de 11,2 %, la Chine représentant à elle seule plus de 55 % des revenus HMI de la région.
  • La région Amérique du Nord a généré environ 7,3 milliards USD en 2025, soutenue par un fort marché secondaire et des écosystèmes de véhicules connectés.


Taille du marché et prévisions (2021–2035)

Le modèle de dimensionnement de Market Research Future triangule les données de production des OEM de haut en bas avec les divulgations de revenus des fournisseurs de bas en haut et les prévisions de construction de véhicules de tiers. Les chiffres historiques (2021–2024) reposent sur des volumes d'expédition vérifiés et des états financiers publics, tandis que la période de prévision (2026–2035) intègre des hypothèses pondérées par scénario concernant la pénétration des VE, les délais de conduite autonome et les échéances de conformité réglementaire.
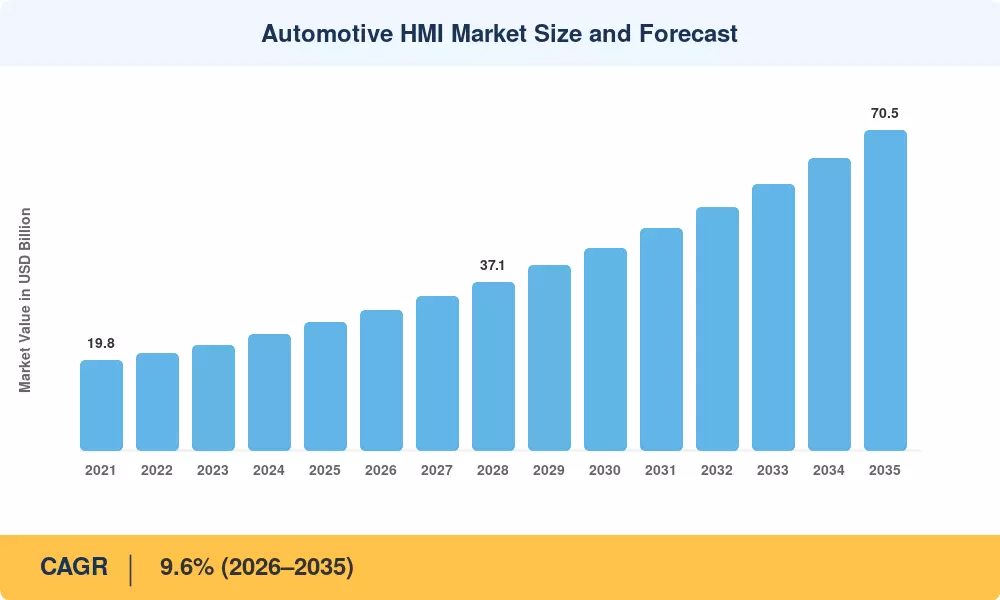
Taille et prévisions du marché HMI automobile
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Règlement général de sécurité de l'UE (GSR) +1.8% Europe, chaînes d'approvisionnement mondiales des OEM À court terme (≤2 ans) [1]
Migrer vers une architecture de véhicule défini par logiciel (SDV) +2.2% Global À moyen terme (2–4 ans) [3]
Déploiement d'assistants en véhicule basés sur l'IA générative +1.5% Amérique du Nord, Asie-Pacifique À moyen terme (2–4 ans)
Pérennisation du cockpit EV et différenciation de marque +1.4% Chine, Europe À court terme (≤2 ans) [8]
Exigences HMI pour la conduite autonome L3/L4 +1.1% Global À long terme (≥4 ans) [9]
Expansion de l'écosystème de données de véhicules connectés +0.9% Amérique du Nord, Europe À moyen terme (2–4 ans)
Numérisation des véhicules sur les marchés émergents +0.7% Inde, Asie du Sud-Est, Brésil À long terme (≥4 ans) [11]


Règlement général de sécurité de l'UE et cascade réglementaire mondiale

Le GSR, en vigueur en juillet 2024, exige que tous les nouveaux véhicules homologués dans l'UE incluent la détection de somnolence du conducteur, l'assistance intelligente à la vitesse et les enregistreurs de données d'événements — chacun dépendant de sous-systèmes HMI avancés. La Commission européenne a estimé les coûts de conformité à 100–150 EUR par véhicule, ce qui se traduit par des milliards d'euros de revenus annuels sur le marché HMI automobile pour environ 13 millions d'immatriculations de nouvelles voitures par an [1]. La loi révisée sur les véhicules de transport routier du Japon et les mises à jour KMVSS de la Corée du Sud reflètent ces mandats avec des délais locaux, créant une cascade réglementaire qui verrouille la demande de base en HMI à l'échelle mondiale.

Migrer vers une architecture de véhicule défini par logiciel

Les OEM modifient fondamentalement le développement, le déploiement et la monétisation des logiciels HMI en consolidant des dizaines d'unités de contrôle électronique (ECU) discrètes en ordinateurs centralisés haute performance. La division CARIAD de Volkswagen a alloué 2,4 milliards d'euros par an à sa pile logicielle unifiée, qui est fondamentalement composée du contrôleur de domaine du cockpit, jusqu'en 2026 [3]. Ce changement architectural a entraîné le découplage de l'HMI des versions matérielles monolithiques. Les fournisseurs de niveau 1 sur le marché HMI automobile peuvent désormais introduire de nouvelles fonctionnalités d'interface après-vente grâce à des mises à jour over-the-air, prolongeant ainsi le cycle de vie des revenus.


Assistants en véhicule basés sur l'IA générative

Les modèles de langage large migrent des smartphones vers l'habitacle du véhicule. Mercedes-Benz a intégré ChatGPT dans son système MBUX dans plus de 900 000 véhicules en 2024, tandis que BMW et Cerence ont collaboré sur un LLM optimisé pour l'automobile qui traite les commandes en langage naturel localement sur le module de calcul du véhicule [12]. Ces assistants IA augmentent la complexité et la valeur de la couche HMI vocale, entraînant des prix de vente moyens plus élevés pour les intégrateurs de systèmes.

Pérennisation du cockpit EV

Les fabricants de véhicules électriques — en particulier les marques chinoises comme NIO, XPeng et Li Auto — utilisent des expériences de cockpit élaborées comme principaux différenciateurs concurrentiels car les groupes motopropulseurs EV sont de plus en plus banalisés. Le système Banyan 2.0 de NIO associe un écran AMOLED de 12,8 pouces à un tableau de bord numérique panoramique et à une navigation AR, établissant des attentes des consommateurs qui se répercutent sur les OEM traditionnels [8]. Le marché HMI automobile capte une valeur disproportionnée de cette tendance à la pérennisation alors que le nombre d'affichages par véhicule passe d'une moyenne de 2,1 en 2023 à une projection de 3,8 d'ici 2030.


Analyse de l'impact des contraintes

Les impacts des contraintes ci-dessous sont des estimations directionnelles et ne doivent pas être soustraits directement du TCAC. Ils reflètent des vents contraires qui ralentissent la vitesse d'adoption plutôt que d'éliminer la demande.

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Réaction réglementaire à la distraction des conducteurs –0.8% Amérique du Nord, Europe À court terme (≤2 ans) [13]
Volatilité de l'approvisionnement en semi-conducteurs –0.7% Global À moyen terme (2–4 ans) [14]
Coûts d'intégration élevés pour les segments de masse –0.6% Marchés émergents À long terme (≥4 ans) [11]
Complexité de la certification en cybersécurité –0.5% Europe (UN R155/R156) À moyen terme (2–4 ans)
Fatigue d'adaptation des consommateurs aux nouvelles interfaces –0.3% Global À court terme (≤2 ans) [16]


Préoccupations concernant la distraction des conducteurs et réactions réglementaires

Les directives mises à jour de la NHTSA sur la distraction visuelle-manuelle (révision 2024) imposent des limites strictes sur le temps de regard pour les affichages centraux, limitant l'achèvement des tâches à deux secondes par regard et douze secondes au total [13]. Le protocole NCAP européen 2026 pénalisera les véhicules dont les interactions avec l'infodivertissement dépassent ces seuils lors des évaluations de sécurité. Pour le marché des HMI automobiles, cette tension entre la richesse des fonctionnalités et la conformité à la distraction oblige les OEM à investir dans des couches de voix redondantes et de conscience contextuelle — ajoutant des coûts d'ingénierie sans augmentation proportionnelle des revenus.

Contraintes de la chaîne d'approvisionnement en semi-conducteurs

Les contrôleurs de domaine de cockpit avancés s'appuient sur des processeurs système-sur-puce (SoC) de 7 nm et 5 nm d'une base de fournisseurs étroite dirigée par Qualcomm, NVIDIA et Samsung Semiconductor. L'allocation de capacité de TSMC priorise les puces de datacenter AI à forte marge, créant des extensions de délai de 20 à 30 semaines pour le silicium de qualité automobile [14]. Ces goulets d'étranglement compressent les marges de niveau 1 et peuvent retarder les lancements de véhicules, restreignant temporairement la croissance du marché des HMI automobiles.

Coûts d'intégration élevés pour les véhicules d'entrée de gamme

Bien que les segments premium et intermédiaires puissent assimiler facilement les coûts de cockpit numérique, les segments de véhicules sous 15 000 USD, dominants en Inde, en Asie du Sud-Est et dans certaines régions d'Amérique du Sud, rencontrent une équation coût-bénéfice difficile. Un tableau de bord numérique complet avec capacité HMI vocale coûte 250 à 400 USD supplémentaires par véhicule, ce qui représente 2 à 3 % du coût total des matériaux pour une voiture économique [11]. La pénétration dans ces marchés sensibles aux prix sera retardée jusqu'à ce que les coûts des composants diminuent davantage.


Marché HMI automobile Opportunités

Monétisation HMI Over-the-Air et abonnements logiciels

Le passage à une architecture SDV permet aux OEM de vendre des mises à niveau de fonctionnalités HMI sous forme d'abonnements payants — packs thématiques, superpositions de navigation avancées ou niveaux d'assistant vocal premium. Le magasin de conduite connectée de BMW génère déjà des revenus récurrents grâce aux activations de sièges chauffants et d'assistants de conduite, signalant un pivot plus large de l'industrie vers des modèles de cockpit basés sur des logiciels en tant que service. Market Research Future estime que les revenus HMI basés sur des abonnements pourraient représenter 8 à 12 % de la valeur totale du marché HMI automobile d'ici 2032.

Affichages de pare-brise améliorés par AR

Les affichages tête haute en réalité augmentée qui projettent des points de navigation, des alertes de danger et des visualisations ADAS directement sur le pare-brise passent d'un équipement réservé aux luxes à une disponibilité plus large. La collaboration de Panasonic avec Phiar Technologies sur un AR-HUD alimenté par IA vise à réduire les coûts unitaires en dessous de 200 USD d'ici 2028, ouvrant l'adoption en volume dans la classe des berlines de segment C[17]. Cela crée une opportunité d'expansion substantielle pour le marché HMI automobile alors que la pénétration des AR-HUD passe de moins de 5 % des nouvelles voitures en 2025 à une projection de 18 % d'ici 2033.

Numérisation des véhicules sur les marchés émergents

Pour promouvoir la production nationale de composants de véhicules avancés, tels que des clusters numériques et des modules d'affichage, le programme d'incitation lié à la production (PLI) de l'Inde pour l'électronique automobile alloue 25 938 crores INR (environ 3,1 milliards USD) [11]. La transition numérique dans les marchés qui ont historiquement dépendu des interfaces analogiques est accélérée par des initiatives comparables en Indonésie, au Brésil et en Thaïlande. Le potentiel de volume est immense ; l'Inde devrait produire plus de 7 millions de véhicules de passagers par an d'ici 2030.


Écosystèmes de personnalisation basés sur les données

Les systèmes HMI à bord des véhicules génèrent des données comportementales riches : paramètres climatiques préférés, itinéraires de navigation fréquemment utilisés, modèles de consommation médiatique et profils de style de conduite. Les OEM et les fournisseurs de niveau 1 explorent des places de marché de données conformes à la vie privée qui monétisent des insights anonymisés pour des applications d'assurance, de vente au détail et de planification urbaine. Pour le marché HMI automobile, cette couche de données transforme l'HMI d'un centre de coûts en un actif de plateforme avec des caractéristiques de revenus récurrents.

Normalisation des cockpits numériques pour flottes commerciales

Les grands opérateurs logistiques — Amazon, DHL, FedEx — standardisent les interfaces de cockpit numérique à travers leurs flottes pour améliorer l'intégration des conducteurs, la conformité aux itinéraires et la gestion de la fatigue. Les intégrateurs de gestion de flotte regroupent le matériel HMI avec des abonnements de télématique, créant des contrats pluriannuels attractifs qui stabilisent la demande dans le segment commercial du marché HMI automobile.


Marché HMI automobile Perspectives d'avenir

Expériences de cockpit natives de l'IA

D'ici 2028, les assistants IA génératifs passeront de simples bots vocaux à des co-pilotes proactifs qui anticipent les besoins du conducteur en fonction du contexte, y compris les signaux biométriques, l'intégration du calendrier, l'historique des trajets et l'heure de la journée. Un assistant numérique alimenté par l'IA sera intégré dans la pile HMI dans 60 % des nouveaux véhicules vendus dans le monde d'ici 2030, selon une projection . Les prix de vente moyens du marché HMI automobile augmenteront à mesure que ces couches d'IA nécessiteront des SoC plus performants, des empreintes mémoire plus grandes et une connectivité cloud sécurisée.


Économie des cockpits définis par logiciel

La transition des architectures HMI centrées sur le matériel vers des architectures définies par logiciel inversera les chaînes de valeur traditionnelles. Les fournisseurs de niveau 1 qui vendaient historiquement des modules d'affichage à fonction fixe devront se réorienter vers la licence de plateforme, l'intégration de middleware et la livraison continue de fonctionnalités. Une source récente estime que les revenus logiciels automobiles dans tous les domaines pourraient atteindre 80 milliards USD d'ici 2030, le logiciel de cockpit capturant 25 à 30 % de ce montant . Ce changement structurel profite au marché HMI automobile en créant des flux de revenus récurrents qui se cumulent au-delà des ventes de matériel ponctuelles.

Redesign de cockpit poussé par l'électrification

Les plateformes de véhicules électriques éliminent les tunnels de transmission et les contraintes de climatisation entraînées par le moteur, débloquant des agencements intérieurs impossibles dans les véhicules à moteur à combustion interne. Des sols plats, des affichages de pilier à pilier et des sièges pivotants pour le mode autonome L4 dépendent tous de systèmes HMI réimaginés qui s'adaptent dynamiquement entre les configurations de conduite et de salon. L'AIE projette que les ventes mondiales de VE dépasseront 45 millions d'unités par an d'ici 2030 [21], et chacun de ces véhicules représente une opportunité de conception HMI vierge sans contrainte d'emballage hérité.

Reporting de durabilité et HMI d'économie circulaire

Les pressions ESG atteignent les chaînes d'approvisionnement des cockpits. La réglementation proposée par l'UE sur l'écoconception pour des produits durables exigera des passeports numériques pour les composants automobiles d'ici 2027, y compris les modules d'affichage et les assemblages électroniques [22]. Les OEM investissent dans des substrats d'affichage recyclables, des phosphores rares sans conflit et du matériel HMI modulaire conçu pour être réutilisé. Pour le marché HMI automobile, la conformité à la durabilité ajoute des coûts mais différencie également les fournisseurs capables de démontrer des références vérifiables en économie circulaire.


Analyse de la part de marché régionale

Région Métrique Thèmes d'investissement principaux
Europe 34% de part (2025) Conformité GSR ; leadership cockpit premium-OEM
Asie-Pacifique 11,2% TCAC (2026–2035) Premiumisation des VE ; course à l'armement HMI des OEM chinois
Amérique du Nord 7,3 milliards USD (2025) Véhicule connecté ; intégration vocale IA générative
Amérique du Sud 4,8% TCAC (2026–2035) Incitations PLI au Brésil ; numérisation d'entrée de gamme
Moyen-Orient & Afrique 1,2 milliard USD (2025) Programmes de véhicules de ville intelligente ; ajustement de luxe-import
Total 28,2 milliards USD (2025) —

Le marché HMI automobile présente des dynamiques régionales distinctes façonnées par les environnements réglementaires, la concentration des OEM et les attentes numériques des consommateurs. L'Europe est en tête en matière d'adoption réglementaire, l'Asie-Pacifique en croissance de volume, et l'Amérique du Nord en richesse des fonctionnalités de véhicule connecté.


Europe

Pays Métrique Facteur clé
Allemagne 38% de la part régionale Centres de R&D cockpit BMW, Mercedes-Benz, VW
France 1,4 milliard USD (2025) Standardisation du cockpit numérique Stellantis
Royaume-Uni 8,3% TCAC Intégration ADAS-HMI Jaguar Land Rover
Reste de l'Europe 22% de la part régionale HMI des véhicules commerciaux Volvo, Scania


La domination de l'Allemagne reflète son rôle en tant que siège d'ingénierie pour trois des cinq principaux OEM premium mondiaux. Le VDA (Association allemande de l'Industrie Automobile) a rapporté 48 milliards EUR de dépenses totales en R&D automobile en 2024, avec l'électronique de cockpit capturant une part croissante [6]. Continental, Bosch et Valeo maintiennent tous des centres de développement HMI avancés dans un rayon de 200 kilomètres autour de Stuttgart.

Asie-Pacifique

Pays Métrique Facteur clé
Chine 55% de la part régionale Compétition de cockpit numérique NEV entre BYD, NIO, XPeng
Japon 1,6 milliard USD (2025) Leadership en technologie d'affichage Denso et Panasonic
Corée du Sud 12,4% TCAC Expansion des panneaux auto OLED de Samsung Display & LG
Inde 0,5 milliard USD (2025) Schéma PLI ; adoption de clusters numériques par Tata, Mahindra
Reste de l'APAC 6% de la part régionale Croissance de l'assemblage de VE en Thaïlande, Indonésie


La Chine est le plus grand contributeur au niveau pays au marché HMI automobile en Asie-Pacifique, alimentée par une concurrence féroce entre les marques de véhicules à énergie nouvelle qui considèrent la technologie de cockpit comme un pilier central de leur marque. Le ministère de l'Industrie et des Technologies de l'information (MIIT) a publié sa feuille de route 2.0 pour la technologie des véhicules intelligents connectés, fixant des objectifs explicites pour la pénétration des cockpits intelligents . L'écosystème de fabrication d'affichage de la Corée du Sud lui confère un avantage unique du côté des fournisseurs.

Amérique du Nord

Pays Métrique Facteur clé
États-Unis 82% de la part régionale Programmes SDV GM, Ford ; startups HMI de la Silicon Valley
Canada 5,9% TCAC Base installée du système d'exploitation automobile BlackBerry QNX
Mexique 0,4 milliard USD (2025) Fabrication HMI de niveau 1 pour les chaînes d'approvisionnement de l'USMCA


Les États-Unis dominent la contribution de l'Amérique du Nord au marché HMI automobile, soutenus par la volonté des consommateurs de payer pour des fonctionnalités de voiture connectée et le large éventail de startups de logiciels HMI de la Silicon Valley. Le siège de Qualcomm à San Diego ancre la chaîne d'approvisionnement SoC, tandis que le système d'exploitation Android Automotive de Google a sécurisé des accords d'intégration avec GM, Ford, Stellantis et Volvo, redéfinissant le paysage des logiciels embarqués [4].

Amérique du Sud

Pays Métrique Facteur clé
Brésil 62% de la part régionale Modernisation des véhicules à carburant flexible ; poussée numérique de Stellantis
Reste de l'Amérique du Sud 3,7% TCAC Numérisation progressive au Chili, en Colombie


Le secteur automobile du Brésil est l'ancre de la région, Stellantis et Volkswagen do Brasil introduisant des clusters d'instruments numériques dans des modèles populaires comme le Fiat Pulse et le VW Polo Track. Les incitations gouvernementales dans le cadre du programme Rota 2030 lient les avantages fiscaux au contenu technologique intégré, soutenant indirectement l'adoption de l'HMI [18].

Moyen-Orient & Afrique

Pays Métrique Facteur clé
Émirats Arabes Unis 35% de la part régionale Transport de ville intelligente ; volume d'importation de véhicules de luxe
Arabie Saoudite 9,1% TCAC Localisation automobile Vision 2030
Reste du MEA 0,5 milliard USD (2025) Assemblage CKD en Afrique du Sud ; adoption numérique progressive


La Vision 2030 de l'Arabie Saoudite comprend des plans pour établir un écosystème de fabrication de VE domestique à travers Ceer (une coentreprise avec Foxconn) et l'installation AMP-2 de Lucid Motors dans la ville économique du roi Abdullah . Ces programmes de production locale intégreront des systèmes HMI avancés dès le départ, fournissant un canal de croissance pour le marché HMI automobile dans une région historiquement dépendante des importations.


Marché HMI automobile par région, 2025-2035

Marché HMI automobile Segmentation du marché

Par technologie

Segment Métrique Principal moteur de la demande
Affichages visuels (TFT-LCD, OLED, Micro-LED) 42% de part (2025) Prolifération des cockpits multi-écrans
Reconnaissance vocale 13,8% TCAC Intégration d'assistants Gen-AI
Tableaux de bord (numériques) 7,4 milliards USD (2025) Migrer de l'analogique au numérique
Affichages tête haute (HUD) 14,1% TCAC Adoption de superpositions de navigation AR
Retour haptique/tactile 1,9 milliard USD (2025) Demande de retour tactile sur écran tactile
Reconnaissance gestuelle 11,6% TCAC Contrôles de cabine sans contact


Les technologies d'affichage visuel restent l'épine dorsale des revenus du marché HMI automobile car les écrans sont la toile principale pour la livraison d'informations, le divertissement et le contrôle du véhicule. La migration des panneaux TFT-LCD résistifs vers des panneaux OLED capacitifs s'accélère, avec LG Display et Samsung SDI augmentant les lignes de production de OLED flexibles de qualité automobile au Vietnam et en Corée du Sud. La surface d'affichage moyenne par véhicule est passée de 85 pouces carrés en 2021 à environ 140 pouces carrés en 2025, avec des affichages de pilier à pilier de Mercedes-Benz (MBUX Hyperscreen) et Cadillac (LED de 33 pouces) établissant le haut de gamme.

La reconnaissance vocale est le segment technologique à la croissance la plus rapide, propulsée par l'intégration de grands modèles de langage qui améliorent considérablement la compréhension du langage naturel. Contrairement aux systèmes vocaux précédents basés sur des règles et limités à des ensembles de commandes fixes, les assistants alimentés par LLM gèrent les requêtes conversationnelles, les dialogues à plusieurs tours et le passage d'une langue à l'autre — des capacités qui augmentent les scores de satisfaction des consommateurs et justifient des prix d'abonnement plus élevés pour les OEM .

Par type de véhicule

Segment Métrique Principal moteur de la demande
Véhicules de passagers 78% de part (2025) Adoption de cockpits numériques de masse
Véhicules utilitaires légers 6,7% TCAC Télémaque de flotte et surveillance des conducteurs
Véhicules utilitaires lourds 2,1 milliards USD (2025) Mandats de surveillance de la fatigue réglementaire


Les véhicules de passagers génèrent la grande majorité des revenus du marché HMI automobile, et la démocratisation des fonctionnalités autrefois réservées aux véhicules de luxe — infotainment à écran tactile, tableaux de bord numériques, Apple CarPlay sans fil / Android Auto — dans les voitures de segments B et C élargit la base adressable. La plateforme de cockpit de navigation de voiture connectée (ccNC) de Hyundai-Kia, déployée sur des modèles à partir de 22 000 USD, illustre cette migration vers le bas de l'HMI avancé.

Les véhicules commerciaux représentent un segment plus petit mais stratégiquement important. Le règlement de l'UE 2024/1258 impose des systèmes avancés d'avertissement de distraction du conducteur pour tous les nouveaux camions et bus à partir de juillet 2026, créant un cycle de mise à niveau axé sur la conformité qui nécessitera une surveillance du conducteur basée sur des caméras intégrée dans l'HMI du cockpit [1].

Par type d'accès

Segment Métrique Principal moteur de la demande
Standard (entrée à mode unique) 55% de part (2025) Écosystèmes d'écran tactile établis
Multimodal (entrée combinée) 12,9% TCAC Fusion simultanée de la voix + du toucher + du regard


Les interfaces standard à mode unique représentent encore la majorité des systèmes installés, mais l'HMI multimodale — où le véhicule fusionne simultanément la voix, le toucher, le suivi du regard et les entrées gestuelles — gagne rapidement du terrain. Le système iDrive 9 de BMW combine le suivi oculaire avec la voix et le toucher pour ajuster dynamiquement quelle modalité d'interface prend la priorité en fonction des conditions de conduite. Les approches multimodales s'alignent avec les réglementations de réduction de la distraction car elles permettent au système de déplacer l'interaction vers le canal le plus sûr contextuellement.


Analyse Concurrentielle

Le marché des HMI automobiles est modérément concentré, les cinq principaux acteurs détenant collectivement une part estimée de 35 à 42 % des revenus mondiaux. L'indice de Herfindahl-Hirschman (HHI) se situe dans la plage de 800 à 1 100, indiquant une structure compétitive mais non fragmentée. Les fournisseurs de niveau 1 établis rivalisent sur l'expertise en intégration matérielle, tandis que les entrants de la Silicon Valley sur les plateformes logicielles défient les acteurs en place avec des cycles d'itération plus rapides et des capacités d'IA supérieures.

Entreprise Plage de Part de Revenus Estimée Offres Clés pour le Marché des HMI Automobiles Positionnement Stratégique
Continental AG ~8–11% Tableaux de bord numériques, AR-HUD, HPC de cockpit Intégrateur de cockpit full-stack
Robert Bosch GmbH ~7–10% Solutions d'affichage, surveillance du conducteur, voix Large levier sur les systèmes automobiles
Visteon Corporation ~6–9% Contrôleurs de domaine SmartCore™ pour cockpit Électronique de cockpit pure-play
Harman International (Samsung) ~5–8% Cockpit numérique, audio-visuel, plateforme OTA Synergie de l'écosystème d'affichage Samsung
Denso Corporation ~5–7% Tableaux de bord, HUD, HMI thermique Client ancre du groupe Toyota
Panasonic Automotive ~4–6% Systèmes IVI, AR-HUD, plateforme eCockpit Intégration verticale de la fabrication d'affichages
LG Electronics (Division VS) ~3–5% Affichages P-OLED, modules d'infodivertissement Échelle de production OLED flexible
Alps Alpine Co. ~3–5% Actionneurs haptiques, panneaux tactiles, dispositifs d'entrée Leadership en propriété intellectuelle sur la technologie haptique
Aptiv PLC ~3–5% Architecture de véhicule intelligent, intégration ADAS-HMI Plateforme de véhicule définie par logiciel
Valeo SA ~2–4% Surveillance du conducteur, fusion LiDAR-HMI Intégration-capteur à affichage


Actualités récentes & Développements


  • Qualcomm (janvier 2025) : Annonce que le pipeline de conception de châssis numérique Snapdragon a dépassé 45 milliards USD cumulés, avec l'informatique de cockpit représentant plus de 60 % des réservations. Des partenariats avec plus de 30 OEMs dans le monde ancrent la chaîne d'approvisionnement du marché HMI automobile [4].
  • Mercedes-Benz (mars 2024) : Intégration de ChatGPT étendue à l'ensemble de la flotte équipée de MBUX via une mise à jour OTA, rendant l'IA conversationnelle disponible sur les modèles de la Classe A à la Classe S en Amérique du Nord et en Europe [12].
  • Hyundai Mobis (juin 2024) : Ouverture d'un centre de R&D HMI dédié à San Jose, Californie, axé sur les technologies d'affichage holographique et de suivi du regard pour les modèles Hyundai-Kia-Genesis de prochaine génération .
  • Commission européenne (juillet 2024) : L'application du GSR a commencé pour tous les véhicules nouvellement approuvés de type dans l'UE, rendant obligatoires les systèmes d'avertissement de somnolence du conducteur et d'attention qui nécessitent des réseaux de capteurs HMI intégrés [1].


  • BMW Group (février 2025) : Début de l'iDrive 9 avec la plateforme Neue Klasse, présentant un affichage panoramique et un modèle d'interaction prioritaire basé sur le regard — un changement radical dans la façon dont les conducteurs interagissent avec le dernier paradigme d'interface du marché HMI automobile [25].


Marché HMI automobile Portée du rapport

Paramètre Détail
Portée du Marché Marché Mondial des HMI Automobiles — matériel, logiciel et services pour les interfaces homme-machine à bord des véhicules
Période d'Étude 2021–2035
Période Historique 2021–2024
Année de Base 2025
Période de Prévision 2026–2035
CAGR 9,6 % (2026–2035)
Taille du Marché 2025 28,2 Milliards USD
Taille du Marché 2035 70,5 Milliards USD
Technologie à la Croissance la Plus Rapide Reconnaissance Vocale (CAGR de 13,8 %)
Région à la Croissance la Plus Rapide Asie-Pacifique (CAGR de 11,2 %)
Entreprises Profilées 10 (Continental, Bosch, Visteon, Harman, Denso, Panasonic, LG, Alps Alpine, Aptiv, Valeo)
Devise d'Évaluation USD (dollars constants de 2025)


FAQ

Comment les OEM évaluent-ils le coût total de possession des plateformes HMI de cockpit intégrées par rapport à l'approvisionnement de composants de premier choix ?
Les OEM pèsent les coûts de licence SoC initiaux, les coûts des modules d'affichage et les frais de maintenance logicielle en cours par rapport au risque d'intégration. Les plateformes intégrées de fournisseurs comme Visteon ou Continental réduisent généralement les cycles de validation de 30 à 40 %, compensant ainsi des prix par unité plus élevés [3].
Quelles exigences de certification en cybersécurité affectent les décisions d'approvisionnement des systèmes HMI ?
La norme UN R155 impose un système de gestion de la cybersécurité certifié couvrant tous les sous-systèmes de véhicule connecté, y compris l'HMI. Les fournisseurs ne respectant pas la conformité ISO/SAE 21434 risquent d'être exclus des RFQ des OEM européens et japonais .
Comment le marché de l'HMI automobile répond-il aux exigences de latence pour les affichages critiques pour la sécurité ?
Les éléments HMI critiques pour la sécurité, comme les compteurs de vitesse et les avertissements ADAS, nécessitent une latence de rendu inférieure à 100 ms. Les contrôleurs de domaine de cockpit y parviennent grâce à des partitions en temps réel dédiées exécutant un RTOS certifié ASIL-B aux côtés du système d'exploitation d'infodivertissement [9].
Quel rôle jouent les mises à niveau HMI du marché secondaire dans le marché de l'HMI automobile ?
Les rétrofits du marché secondaire représentent environ 6 à 8 % du chiffre d'affaires total, concentrés dans les flottes de véhicules plus anciennes en Amérique du Nord et en Europe. Les kits de clusters numériques plug-and-play et les adaptateurs CarPlay stimulent ce segment [16].
Comment les fournisseurs de composants d'affichage de niveau 2 se positionnent-ils dans la chaîne de valeur du marché de l'HMI automobile ?
Les acteurs de niveau 2 comme Innolux et AU Optronics passent des panneaux TFT-LCD de base aux modules de rétroéclairage LTPS et mini-LED qualifiés pour l'automobile, capturant des marges plus élevées en respectant les normes de fiabilité AEC-Q104 [14].
Quelles considérations en matière de propriété intellectuelle les investisseurs devraient-ils évaluer dans cet espace ?
La densité des brevets est la plus élevée dans le suivi du regard, les algorithmes de toucher prédictif et l'optique AR-HUD. Continental et Bosch détiennent chacun plus de 400 familles de brevets HMI actifs, créant des barrières de licence pour les nouveaux entrants [3].
Comment la conduite autonome de niveau 4 redéfinira-t-elle le paradigme de l'interface du marché de l'HMI automobile ?
Le niveau 4 supprime l'obligation de surveillance du conducteur pendant les segments automatisés, permettant des interfaces axées sur le divertissement avec des colonnes de direction rétractables. Cela élargit la surface d'écran adressable et débloque des applications de commerce en cabine [9].
Auteur
Auteur Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-auteur Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, and authoritative transportation authorities. Key sources included the US National Highway Traffic Safety Administration (NHTSA), Environmental Protection Agency (EPA), European Automobile Manufacturers Association (ACEA), Japan Automobile Manufacturers Association (JAMA), Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO) technical committees, International Electrotechnical Commission (IEC), Alliance for Automotive Innovation, European Union Agency for Cybersecurity (ENISA) for connected vehicle standards, National Transportation Safety Board (NTSB), US Department of Transportation (DOT), European Commission Mobility and Transport Directorate, China Society of Automotive Engineers (SAE-China), IEEE Xplore Digital Library for vehicular technology publications, ACM Digital Library for human-computer interaction studies, and patent databases including USPTO, EPO, and WIPO.

The following sources were employed to gather information on automotive production statistics, regulatory compliance mandates (UNECE WP.29 cybersecurity and software updates), safety standard certifications, technology adoption trends, and competitive intelligence across touchscreen displays, voice recognition systems, gesture control sensors, head-up displays, and embedded software platforms.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, CTOs, Heads of Advanced Product Development, regulatory compliance officers, and HMI software directors from Tier-1 automotive suppliers, semiconductor manufacturers, and display technology providers. The demand-side sources included Chief Vehicle Engineers, User Experience (UX) Directors, procurement chiefs from OEMs (Original Equipment Manufacturers), fleet management operators, and connectivity solution architects from passenger vehicle, commercial truck, and electric vehicle divisions. The primary research validated technology adoption timelines, confirmed software roadmap integration, and collected insights on cybersecurity implementation costs, voice recognition algorithm licensing patterns, and display procurement strategies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (32%), Europe (28%), Asia-Pacific (25%), Rest of World (15%)


Market Size Estimation

The global market valuation was determined by conducting revenue mapping and unit shipment analyses for control modules, software licenses, and display systems. The methodology comprised the following:

The identification of over 35 key technology providers and Tier-1 suppliers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across visual interfaces (LCD/OLED displays, HUDs), audio interfaces (voice recognition modules), tactile interfaces (haptic feedback systems), and software architectures (embedded OS, middleware, connectivity layers)

Examination of annual revenues that are specific to HMI product portfolios and licensing agreements, as reported and modeled

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Derive segment-specific valuations for infotainment systems, digital instrument clusters, and ADAS interface components through extrapolation using bottom-up (vehicle production volume × HMI system ASP by vehicle class/region) and top-down (supplier revenue validation against OEM procurement data) approaches.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















