Marché de la location de flottes automobiles

Rapport de recherche sur le marché de la location de flottes automobiles Informations par type de location (ouverte et fermée), par type de véhicule (voitures particulières, VUL et VUL lourds), par type de voitures particulières (SUV, hatchback et berline), et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) - Croissance & Prévisions de l'industrie jusqu'en 2035
ID: MRFR/AT/2942-CR 111 Pages Triveni Bhoyar, Swapnil Palwe Last Updated: September 30, 2026
Automotive Fleet Leasing Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.04%
2024 Market Size$ 27.9 Billion
2025 Market Size$ 29.58 Billion
2035 Market Size$ 53.18 Billion
Key Players
Enterprise Fleet Management
LeasePlan
Arval
ALD Automotive
Wheels
Inc.
Opportunities
  • Focus on Operational Flexibility
  • Rising Environmental Regulations
  • Increasing Demand for Cost Efficiency

Marché de la location de flottes automobiles Résumé

Selon l'analyse de Market Research Future, la taille du marché de la location de flottes automobiles était estimée à 27,9 milliards USD en 2024. L'industrie de la location de flottes automobiles devrait croître de 29,58 milliards USD en 2025 à 53,18 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 6,04 % pendant la période de prévision 2025 - 2035

Principales tendances et faits saillants du marché

Le marché de la location de flottes automobiles connaît un changement transformateur vers la durabilité et l'innovation numérique.

  • Le marché connaît un changement notable vers la durabilité, soutenu par l'augmentation des réglementations environnementales.
  • La transformation numérique redéfinit les pratiques de gestion de flotte, améliorant l'efficacité opérationnelle et l'utilisation des données.
  • La personnalisation et la flexibilité des options de location deviennent essentielles pour répondre aux divers besoins des clients, en particulier dans le segment des voitures particulières.
  • La croissance du commerce électronique et des services de livraison, couplée à la demande d'efficacité des coûts, propulse l'expansion des options de location fermée.

Taille du marché et prévisions

Taille du marché 2024 27,9 (milliards USD)
Taille du marché 2035 53,18 (milliards USD)
TCAC (2025 - 2035) 6,04%

Principaux acteurs

Enterprise Fleet Management (États-Unis), LeasePlan (NL), Arval (FR), ALD Automotive (FR), Wheels, Inc. (États-Unis), Donlen (États-Unis), Element Fleet Management (CA), Sixt Leasing (DE), Ryder System, Inc. (États-Unis)
Marché de la location de flottes automobiles conducteurs

Concentrez-vous sur la flexibilité opérationnelle

Le marché de la location de flottes automobiles connaît un intérêt croissant pour la flexibilité opérationnelle parmi les entreprises. Les sociétés recherchent de plus en plus des solutions de location qui leur permettent d'augmenter ou de réduire leurs flottes en fonction de la demande fluctuante. Cette flexibilité est particulièrement cruciale dans les secteurs avec des variations saisonnières, où le besoin de véhicules peut changer de manière spectaculaire. La location offre aux entreprises l'agilité nécessaire pour répondre aux dynamiques du marché sans l'engagement à long terme associé à la possession de véhicules. En conséquence, le marché de la location de flottes automobiles devrait prospérer à mesure que les organisations privilégient des solutions adaptables qui s'alignent sur leurs stratégies opérationnelles.

Réglementations environnementales croissantes

Le marché de la location de flottes automobiles est influencé par les réglementations environnementales croissantes imposées par les gouvernements du monde entier. Alors que les préoccupations concernant le changement climatique et la qualité de l'air s'intensifient, les organismes de réglementation mettent en œuvre des normes d'émissions plus strictes pour les véhicules. Ce changement pousse les entreprises à envisager de louer des véhicules électriques et des véhicules hybrides dans le cadre de leurs flottes. La demande de véhicules écologiques devrait croître, avec des projections indiquant que les ventes de véhicules électriques pourraient atteindre 30 % des ventes totales de véhicules d'ici 2030. Par conséquent, le marché de la location de flottes automobiles est susceptible de s'adapter à ces changements réglementaires en offrant des options de location plus durables, s'alignant ainsi sur les objectifs de responsabilité sociale des entreprises et améliorant la réputation de la marque.

Demande croissante d'efficacité des coûts

Le marché de la location de flottes automobiles connaît une augmentation notable de la demande d'efficacité des coûts parmi les entreprises. Les sociétés reconnaissent de plus en plus les avantages financiers de la location de véhicules plutôt que de les acheter directement. Cette tendance est motivée par la nécessité d'optimiser les coûts opérationnels et de gérer efficacement le flux de trésorerie. Selon des données récentes, la location peut réduire les dépenses d'investissement initiales jusqu'à 30 %, permettant aux entreprises d'allouer des ressources de manière plus stratégique. De plus, la flexibilité des contrats de location permet aux entreprises d'adapter leurs flottes aux conditions changeantes du marché sans encourir de lourdes charges financières. En conséquence, le marché de la location de flottes automobiles devrait connaître une croissance soutenue à mesure que les organisations privilégient des solutions rentables dans leurs stratégies de transport.

Croissance du commerce électronique et des services de livraison

La croissance du commerce électronique et des services de livraison a un impact significatif sur le marché de la location de flottes automobiles. Alors que les achats en ligne continuent de gagner en popularité, les entreprises s'appuient de plus en plus sur des solutions logistiques et de transport efficaces pour répondre aux demandes des consommateurs. Cette tendance a entraîné une augmentation de la demande de véhicules commerciaux, en particulier de fourgonnettes et de camions, qui sont essentiels pour la livraison du dernier kilomètre. Les données du marché suggèrent que le secteur de la logistique devrait se développer à un taux de croissance annuel composé de plus de 8 % au cours des prochaines années. Par conséquent, le marché de la location de flottes automobiles devrait connaître une activité de location accrue à mesure que les entreprises cherchent à améliorer leurs capacités de livraison sans le fardeau de la possession de véhicules.

Avancées technologiques dans la gestion de flotte

Les avancées technologiques jouent un rôle clé dans la définition du marché de la location de flottes automobiles. L'intégration de la télématique et des logiciels de gestion de flotte a révolutionné la manière dont les entreprises gèrent leurs flottes de véhicules. Ces technologies fournissent des données en temps réel sur la performance des véhicules, la consommation de carburant et les besoins en maintenance, permettant aux entreprises de prendre des décisions éclairées. Le marché des logiciels de gestion de flotte devrait connaître une croissance significative, avec des estimations suggérant un taux de croissance annuel composé de plus de 10 % dans les années à venir. Cette tendance indique que les entreprises exploitent de plus en plus la technologie pour améliorer l'efficacité opérationnelle et réduire les coûts. Par conséquent, le marché de la location de flottes automobiles devrait bénéficier de l'adoption croissante de ces solutions innovantes.

Aperçu des segments de marché

Par type de contrat : Ouvert (le plus grand) vs. Fermé (le plus en croissance)

Dans le marché de la location de flottes automobiles, la répartition des segments révèle que les contrats ouverts détiennent la plus grande part. Ce type de contrat permet aux flottes flexibilité et adaptabilité, ce qui le rend très attrayant pour les entreprises qui nécessitent une évolutivité dans leurs opérations. Les contrats fermés, bien que représentant une part plus petite par rapport aux contrats ouverts, gagnent en popularité en raison de leur structure de coût fixe, qui offre prévisibilité aux entreprises gérant leurs dépenses de flotte. Alors que les entreprises cherchent à optimiser les coûts, comprendre ces types de contrats devient essentiel. Les tendances de croissance dans le marché de la location de flottes automobiles indiquent une augmentation significative des contrats fermés, qui sont considérés comme le segment à la croissance la plus rapide. Ce changement est principalement motivé par le besoin croissant des entreprises de gérer efficacement les contraintes budgétaires tout en garantissant l'efficacité opérationnelle de la flotte. De plus, l'essor de la technologie, comme la télématique et les solutions de gestion de flotte, a ouvert la voie aux entreprises pour mieux comprendre l'utilisation et optimiser leurs choix de location, favorisant ainsi le modèle fermé pour sa prévisibilité et sa commodité.

Type de contrat : Ouvert (dominant) vs. Fermé (émergent)

Les contrats ouverts dominent le marché de la location de flottes automobiles en raison de leur flexibilité, permettant aux locataires de négocier les conditions et de gérer la valeur d'une flotte à la fin de la période de location. Cette adaptabilité est particulièrement attrayante pour les entreprises ayant des besoins fluctuants et celles cherchant à maximiser l'utilisation des actifs. En comparaison, les contrats fermés émergent rapidement, caractérisés par des paiements fixes et des conditions prédéterminées. Ce modèle attire les entreprises recherchant une prévisibilité budgétaire et des risques financiers réduits. La tendance vers les véhicules électriques et écologiques pousse également les entreprises vers les contrats fermés, car cela permet une gestion et un renouvellement des actifs plus faciles, en accord avec les initiatives écologiques.

Par type de véhicule : Voitures particulières (les plus grandes) vs. VUL (les plus en croissance)

Le marché de la location de flottes automobiles présente un mélange dynamique de types de véhicules, avec les voitures particulières dominant actuellement le paysage. Ce segment commande la plus grande part en raison de la forte demande pour des solutions de transport économiques et polyvalentes pour des usages personnels et professionnels. Suivant de près, les véhicules utilitaires légers (VUL) émergent comme un acteur clé, attirant les entreprises qui nécessitent des véhicules de livraison et de service pour leurs opérations, indiquant ainsi une distribution saine de la présence sur le marché parmi ces segments. En termes de croissance, les VUL connaissent une augmentation notable des taux d'adoption, attribuée au secteur du commerce électronique en plein essor et au besoin croissant de solutions logistiques efficaces. De plus, les voitures particulières continuent de maintenir une forte demande alors que les préférences des consommateurs évoluent vers des options de location plus rentables. La montée continue de l'urbanisation et les changements dans les cadres réglementaires propulsent également le marché de la location vers l'avant, en particulier pour les VUL, les positionnant comme cruciaux pour les stratégies de marché futures.

Voitures particulières (dominantes) vs. VUL (émergents)

Les voitures particulières dominent le marché de la location de flottes automobiles en raison de leur polyvalence et de leur large application à travers divers segments de consommateurs. Elles sont préférées pour un usage personnel ainsi que par les entreprises cherchant des options de location économiques. La vaste gamme de modèles et l'accessibilité les rendent attrayantes pour les achats de flotte. En revanche, les véhicules utilitaires légers (VUL) émergent rapidement, stimulés par une demande accrue des secteurs comme le commerce électronique et les services de livraison. La location de VUL est attrayante pour les entreprises recherchant flexibilité et coûts opérationnels réduits. La croissance des achats en ligne et le besoin de systèmes de livraison efficaces renforcent le marché des VUL. En conséquence, bien que les voitures particulières détiennent une présence dominante, les VUL se positionnent comme un élément vital dans le paysage évolutif des flottes.

Par type de voitures particulières : SUV (le plus grand) vs. Berline (le plus en croissance)

Dans le marché de la location de flottes automobiles, le segment des voitures particulières est principalement dirigé par les SUV, qui commandent la plus grande part de marché. Les SUV sont de plus en plus favorisés par les entreprises en raison de leur espace, de leurs caractéristiques de sécurité et de leur polyvalence, les rendant idéaux pour divers besoins d'entreprise. En revanche, les berlines ont gagné une traction significative, attirant l'attention pour leur design compact et leur accessibilité, leur permettant de capturer une part de marché croissante.

SUV (dominant) vs. Berline (émergente)

Les SUV dominent actuellement le segment des voitures particulières sur le marché de la location de flottes automobiles, offrant de nombreux avantages tels qu'un espace de chargement ample et un meilleur confort pour les passagers. Leur popularité découle d'une préférence plus large des consommateurs pour les véhicules utilitaires qui offrent à la fois fonctionnalité et esthétique attrayante. Les berlines, en revanche, émergent comme un choix pratique pour les entreprises urbaines, caractérisées par leur taille plus petite et leur meilleure efficacité énergétique. Elles séduisent particulièrement les entreprises recherchant des solutions économiques pour leurs besoins de flotte, alliant commodité et économie, ce qui les a fait devenir des étoiles montantes dans ce segment de marché.

Obtenez des informations plus détaillées sur Marché de la location de flottes automobiles

Aperçu régional

Amérique du Nord : Leader du marché de la location de flottes

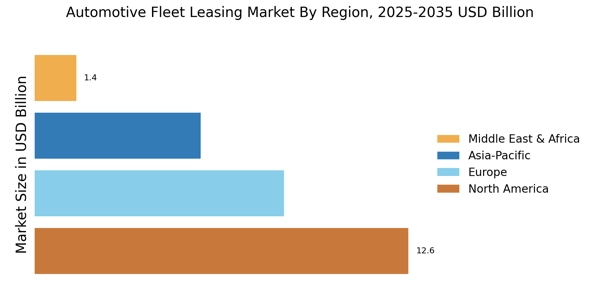
L'Amérique du Nord est le plus grand marché pour la location de flottes automobiles, représentant environ 45 % de la part de marché mondiale. La croissance est alimentée par une demande croissante de solutions de transport rentables et l'essor du commerce électronique, qui nécessite une logistique efficace. Le soutien réglementaire aux initiatives écologiques et les incitations fiscales pour les opérateurs de flotte catalysent également l'expansion du marché. Les États-Unis et le Canada sont les pays leaders de cette région, avec des acteurs majeurs comme Enterprise Fleet Management et Ryder System, Inc. dominant le paysage. L'environnement concurrentiel est caractérisé par un mélange d'entreprises établies et de nouveaux acteurs, tous rivalisant pour des parts de marché grâce à des offres de services innovantes et à l'intégration technologique.

Europe : Tendances émergentes dans la location de flottes

L'Europe connaît un changement significatif vers des solutions de location de flottes durables, détenant environ 30 % de la part de marché mondiale. La demande est alimentée par des réglementations environnementales strictes et un accent croissant sur la réduction des empreintes carbone. Des pays comme l'Allemagne et la France sont à l'avant-garde, mettant en œuvre des politiques qui encouragent l'adoption de vehicules électriques et la modernisation des flottes. L'Allemagne, la France et les Pays-Bas sont des acteurs clés sur ce marché, avec des entreprises comme LeasePlan et Arval en tête. Le paysage concurrentiel évolue, avec un accent sur la transformation numérique et des services centrés sur le client. Le marché européen est caractérisé par un mélange d'entreprises de location traditionnelles et de nouveaux entrants axés sur la durabilité et la technologie.

Asie-Pacifique : Croissance rapide dans la location de flottes

L'Asie-Pacifique émerge rapidement comme un acteur significatif sur le marché de la location de flottes automobiles, représentant environ 20 % de la part mondiale. La croissance de la région est alimentée par l'urbanisation, l'augmentation des revenus disponibles et un secteur logistique en plein essor. Des pays comme la Chine et l'Inde sont à l'avant-garde de cette tendance, soutenus par des politiques gouvernementales favorables et des investissements dans les infrastructures. La Chine est le plus grand marché de la région, avec un nombre croissant d'acteurs locaux et internationaux entrant dans l'espace de la location de flottes. Le paysage concurrentiel est marqué par des entreprises établies et des startups, axées sur des solutions technologiques pour améliorer l'efficacité opérationnelle. La présence d'acteurs clés comme Element Fleet Management renforce encore les dynamiques du marché.

Moyen-Orient et Afrique : Potentiel inexploité dans la location de flottes

La région du Moyen-Orient et de l'Afrique (MEA) émerge progressivement sur le marché de la location de flottes automobiles, détenant environ 5 % de la part de marché mondiale. La croissance est alimentée par des investissements croissants dans les infrastructures et une demande croissante de solutions de transport efficaces. Des pays comme les Émirats Arabes Unis et l'Afrique du Sud sont à l'avant-garde, avec des initiatives gouvernementales visant à améliorer les réseaux logistiques et de transport. Le paysage concurrentiel est encore en développement, avec un mélange d'acteurs locaux et internationaux. Les entreprises se concentrent sur l'élargissement de leurs offres de services et l'exploitation de la technologie pour répondre aux besoins uniques de la région. La présence d'acteurs clés est en croissance, indiquant des perspectives positives pour l'expansion future du marché.

Marché de la location de flottes automobiles Regional Image

Acteurs clés et aperçu concurrentiel

Les principaux acteurs du marché investissent beaucoup d'argent dans la R&D pour élargir leurs gammes de produits, ce qui aidera le marché de la location de flottes automobiles à croître encore plus. Les participants au marché prennent également une série d'initiatives stratégiques pour accroître leur empreinte mondiale, avec des développements clés du marché tels que le lancement de nouveaux produits, des accords contractuels, des fusions et acquisitions, des investissements accrus et des collaborations avec d'autres organisations. Les concurrents de l'industrie de la location de flottes automobiles doivent offrir des produits rentables pour se développer et survivre dans un environnement de marché de plus en plus concurrentiel et en croissance. L'une des principales stratégies commerciales adoptées par les fabricants de l'industrie de la location de flottes automobiles pour bénéficier aux clients et élargir le secteur du marché est de produire localement pour réduire les coûts d'exploitation. Le principal acteur du marché de la location de flottes automobiles, ARI (New Jersey), Glesby Marks (Texas), LeasePlan Corporation N.V. (Pays-Bas) et d'autres travaillent à élargir la demande du marché en investissant dans des activités de recherche et développement. Maruti Suzuki India Limited, anciennement connue sous le nom de Maruti Udyog Limited, est un fabricant automobile indien, basé à New Delhi. Fondée en 1981, elle était détenue par le gouvernement indien jusqu'en 2003, lorsqu'elle a été vendue au constructeur automobile japonais Suzuki Motor Corporation. En septembre 2022, Maruti Suzuki détient une part de marché de 42 % sur le marché indien des voitures particulières. En juillet 2021, Maruti Suzuki a élargi le plus grand investissement automobile à un seul endroit du pays, car elle prévoit d'investir jusqu'à 18 000 crores INR pour de nouveaux locaux d'usine dans l'Haryana, qui pourraient avoir une capacité annuelle maximale de 10 lakh unités. De plus, BrightDrop est une entreprise filiale créée par le fabricant américain General Motors en 2021. L'entreprise propose un système de produits connectés ciblant les clients de livraison du premier et du dernier kilomètre, y compris des vehicules électriques légers, des ePallets et des logiciels basés sur le cloud. En juin 2022, BrightDrop Inc., la marque de fourgon de livraison électrique de General Motors Company, a acquis Martin, une startup technologique basée en Californie. BrightDrop espère tirer parti des capacités d'IA de Martin pour analyser, prévoir et identifier des solutions multimodales pour les clients de la location de flottes automobiles alors qu'elle planifie son parcours vers l'électrification complète de la flotte.

Les principales entreprises du marché Marché de la location de flottes automobiles incluent

Recent Industry Developments

Septembre 2023 : Flex Fleet Rental est ravi d'annoncer une avancée significative qui a le potentiel de révolutionner l'industrie de la location de véhicules commerciaux en Amérique du Nord. L'entreprise a été acquise par Kaizen Automotive Group, un leader de l'industrie en solutions innovantes pour les automobiles. L'acquisition a pris sa forme définitive le 1er septembre 2023, signifiant un tournant critique dans notre trajectoire. En unissant nos forces, Flex Fleet Rental et Summit Fleet, une filiale de Kaizen Automotive Group, établissent l'une des organisations de flottes de camions commerciaux les plus importantes et dynamiques du continent. Ce mouvement stratégique introduit une nouvelle ère d'opportunités.

L'effort collaboratif devrait générer des synergies qui élèveront le standard de service exceptionnel et de solutions novatrices.

"Nous sommes ravis d'élargir notre gamme de produits et de services à travers l'Amérique du Nord en nous associant à Summit Fleet," a déclaré Brian Goldhardt, président et PDG de Flex Fleet Rental. "Nous ne pourrions pas être plus enthousiastes à propos de cette acquisition qui nous positionne dans notre prochain chapitre de croissance." Concernant cet événement significatif, Nate Clarke, le PDG de Kaizen Automotive Group, a exprimé son enthousiasme : "Notre vision de l'acquisition est extrêmement positive.

Nos clients à travers l'Amérique du Nord pourront bénéficier de notre capacité à continuer à fournir des services de gestion de flotte commerciaux technologiquement avancés qui sont à la pointe de notre industrie, grâce à la fusion entre Summit Fleet et Flex Fleet Rental.

Gene Weil, directeur général de Waterfall Asset Management, a déclaré : "Nous avons acquis Flex Fleet Rental au début de 2019, ancré à une vision partagée avec la direction pour institutionnaliser Flex Fleet Rental en tant que principale entreprise de location de camions à moyen terme et de logistique avec l'expérience client ultime." "La vente à Kaizen Automotive est une avancée passionnante dans l'histoire de croissance de Flex Fleet, tant en tant que reconnaissance du statut de leader de l'industrie que comme une opportunité pour nos clients, fournisseurs et employés de profiter de l'échelle, de la sophistication opérationnelle et de la profondeur des produits de l'entreprise combinée au Canada et aux États-Unis."

Janvier 2021 Altrad Services UK a annoncé un partenariat stratégique avec Trakm8, un leader reconnu dans les données télématiques, pour améliorer la sécurité au sein de la flotte en utilisant la technologie Trakm8 et a réalisé des améliorations significatives pour lutter contre la conduite imprudente et les meilleures pratiques de crevaison parmi les conducteurs de la flotte.

Septembre 2022 Ford Motor Company a posé la première pierre de BlueOval, une installation de fabrication de VE de 5,6 milliards USD en association avec une entreprise de batteries SK On, une filiale entièrement détenue de SK Innovation, un fabricant de batteries sud-coréen, pour fabriquer un nouveau camion électrique futur et des batteries dans l'ouest du Tennessee, États-Unis. L'installation fournira 6 000 emplois lorsqu'elle sera pleinement opérationnelle.

Perspectives d'avenir

Marché de la location de flottes automobiles Perspectives d'avenir

Le marché de la location de flottes automobiles devrait croître à un TCAC de 6,04 % de 2025 à 2035, soutenu par les avancées technologiques, les initiatives de durabilité et la demande croissante pour des options de location flexibles.

De nouvelles opportunités résident dans :

  • Intégration de la télématique pour la gestion de flotte en temps réel
  • Expansion des programmes de location de véhicules électriques
  • Développement de solutions de location personnalisées pour les PME

D'ici 2035, le marché de la location de flottes automobiles devrait être robuste, reflétant l'évolution des besoins des clients et les innovations technologiques.

Segmentation du marché

Marché de la location de flotte automobile Perspectives de type de contrat

  • Ouvert
  • Fermé

Marché de la location de flotte automobile Perspectives de type de véhicule

  • Voitures particulières
  • VUL
  • VHR

Marché de la location de flotte automobile Perspectives de type de voitures particulières

  • SUV
  • Hatchback
  • Berline

Portée du rapport

TAILLE DU MARCHÉ 2024 27,9 (milliards USD)
TAILLE DU MARCHÉ 2025 29,58 (milliards USD)
TAILLE DU MARCHÉ 2035 53,18 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 6,04 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Enterprise Fleet Management (États-Unis), LeasePlan (NL), Arval (FR), ALD Automotive (FR), Wheels, Inc. (États-Unis), Donlen (États-Unis), Element Fleet Management (CA), Sixt Leasing (DE), Ryder System, Inc. (États-Unis)
Segments couverts Type de location, type de véhicule, type de voitures particulières, région
Principales opportunités de marché L'intégration des véhicules électriques et de la télématique améliore l'efficacité sur le marché de la location de flottes automobiles.
Dynamiques clés du marché La demande croissante de véhicules électriques entraîne une transformation des stratégies de location de flottes automobiles et des cadres opérationnels.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est l'évaluation actuelle du marché de la location de flottes automobiles ?

Le marché de la location de flottes automobiles était évalué à 27,9 milliards USD en 2024.

Quelle est la taille de marché projetée pour le marché de la location de flottes automobiles d'ici 2035 ?

Le marché devrait atteindre 53,18 milliards USD d'ici 2035.

Quel est le CAGR attendu pour le marché de la location de flottes automobiles pendant la période de prévision ?

Le CAGR attendu pour le marché de 2025 à 2035 est de 6,04 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché de la location de flottes automobiles ?

Les acteurs clés incluent Enterprise Fleet Management, LeasePlan, Arval, ALD Automotive, Wheels, Inc., Donlen, Element Fleet Management, Sixt Leasing et Ryder System, Inc.

Quels sont les différents types de contrats de location sur le marché de la location de flottes automobiles ?

Les segments du marché comprennent des contrats de location à durée indéterminée, évalués à 21,12 milliards USD, et des contrats de location à durée déterminée, évalués à 32,06 milliards USD.

Quels types de véhicules sont inclus dans le marché de la location de flottes automobiles ?

Le marché englobe les voitures particulières, évaluées à 20,0 milliards USD, les véhicules utilitaires légers (VUL), évalués à 15,0 milliards USD, et les véhicules utilitaires lourds (VUL), évalués à 18,18 milliards USD.

Quels sont les différents types de voitures particulières sur le marché de la location de flottes automobiles ?

Les types de voitures particulières incluent les SUV, évalués à 19,0 milliards USD, les berlines à hayon, évaluées à 15,0 milliards USD, et les berlines, évaluées à 19,18 milliards USD.

Comment le marché de la location de flottes automobiles se compare-t-il aux années précédentes ?

Le marché a montré une croissance substantielle, passant de 27,9 milliards USD en 2024 à une projection de 53,18 milliards USD d'ici 2035.

Quels facteurs stimulent la croissance du marché de la location de flottes automobiles ?

La croissance semble être alimentée par une demande croissante pour des options de location flexibles et l'expansion des types de véhicules disponibles à la location.

Quelles tendances devraient façonner le marché de la location de flottes automobiles dans les années à venir ?

Les tendances pourraient inclure un passage aux véhicules électriques et des solutions numériques améliorées pour la gestion de flotte.

Auteur
Author Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, fleet management journals, and authoritative transportation organizations. Key sources included the US Department of Transportation (DOT), European Automobile Manufacturers' Association (ACEA), International Organization of Motor Vehicle Manufacturers (OICA), Bureau of Transportation Statistics (BTS), Federal Motor Carrier Safety Administration (FMCSA), National Highway Traffic Safety Administration (NHTSA), Environmental Protection Agency (EPA) – Office of Transportation and Air Quality, European Leasing Association (Leaseurope), Automotive Fleet & Leasing Association (AFLA), National Association of Fleet Administrators (NAFA), Fleet Europe, Automotive News, and national transportation ministry reports from key markets including China (Ministry of Transport), Japan (MLIT), and India (Ministry of Road Transport and Highways).

Data on open-ended and closed-ended leases, passenger vehicle fleets, LCVs, and HCVs, as well as regulatory compliance rates, safety mandate implementations, telematics adoption trends, and market landscape analysis were culled from these sources.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Chief Executive Officers, Vice Presidents, and Directors of Commercial Leasing, Fleet Operations, and Telematics Technology from automobile original equipment manufacturers (OEMs), fleet management service providers, and fleet leasing firms made up the supply side. Transportation directors, purchasing managers, logistics coordinators for Fortune 500 businesses, rental fleet operators, mobility solution managers in the pharmaceutical, delivery, and utilities industries, and corporate fleet managers made up the demand-side sources. Primary research provided evidence of market segmentation based on lease type, verified when electrification will occur, and uncovered information about fleet utilization trends, initiatives to optimize total cost of ownership (TCO), and the dynamics of telematics integration.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through fleet size mapping and lease revenue analysis. The methodology included:

Identification of 60+ key fleet leasing providers and OEM captive finance companies across North America, Europe, Asia-Pacific, and Latin America

Product mapping across open-ended leases, close-ended leases, and operational lease structures for passenger cars, SUVs/sedans, LCVs, and HCVs

Analysis of reported and modeled annual revenues specific to fleet leasing portfolios and commercial vehicle rental divisions

Coverage of fleet operators representing 75-80% of global leased fleet volume in 2024

Extrapolation using bottom-up (fleet vehicle count × average lease value by country/region) and top-down (leasing company revenue validation) approaches to derive segment-specific valuations for closed-ended lease agreements, open-ended commercial fleets, and electric vehicle transition leasing programs

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.